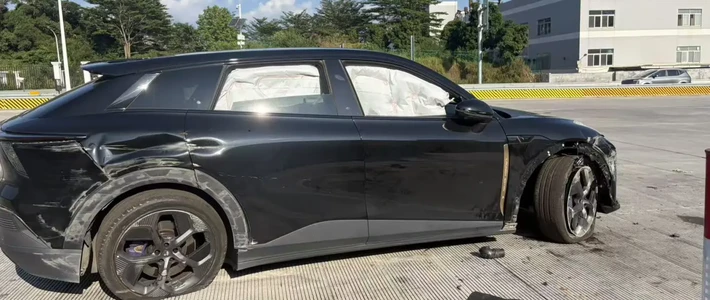
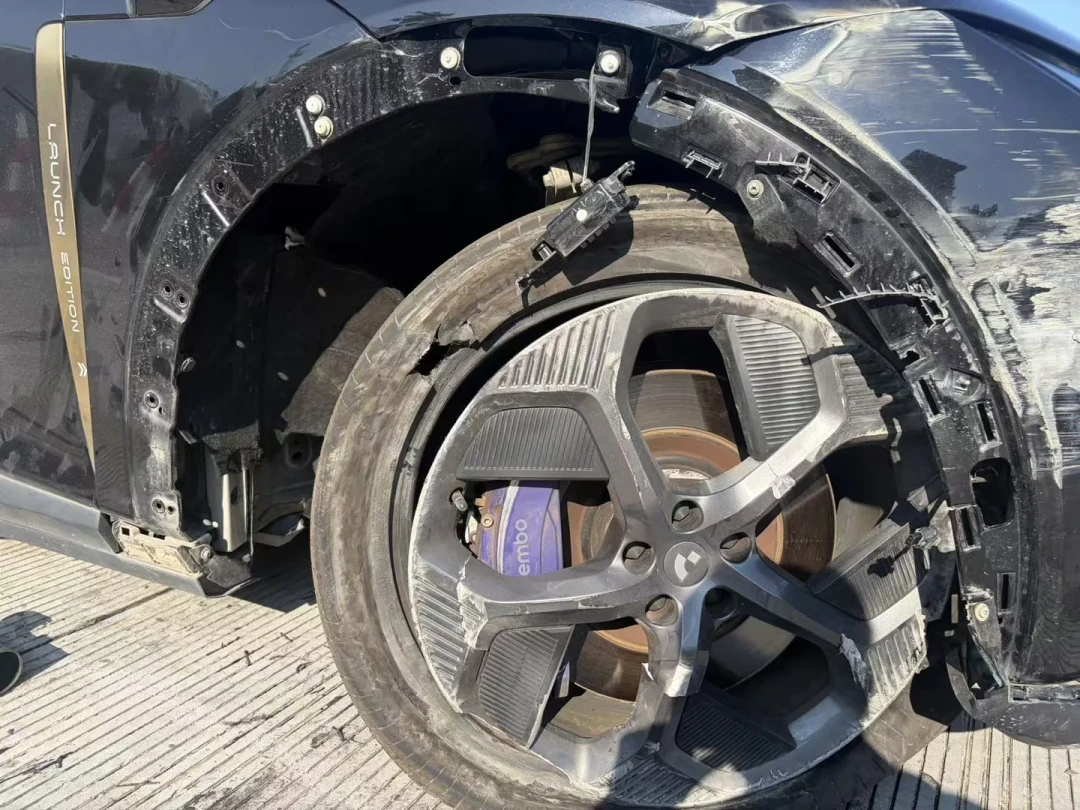
10月15日,小红书上一个叫"全损协助"的账号晒了一单刚办结的生意:珠海一台极越01,高速上走神蹭了水泥护栏,右侧贯穿刮伤、侧气帘全弹、轮毂悬挂干废。定损员第一句话是"损伤没到全损标准,只能修"。账号接手后补了三样东西——隐损、线束、气囊标定和悬挂校正,原厂报价从"只能修"抬到14万+,最后按保额全额赔付18万,“车主已经去看新车了”。小红书
帖子的评论区很有意思:有留言说"车主终于解脱了",也有人泼冷水:“除非有关系,保险公司也不傻,新车也就13万。” 底下立刻有同行补位教学:“定损漏项?教你把维修费抬到全损线——初定10万说不够全损,补齐隐损就能谈。”小红书小红书
时间拉回2024年12月,极越宣布原地解散。 2026年5月1日,上海集度汽车有限公司公告六家关联主体进入实质合并重整程序。 车还在跑,配件还在发:有车主上午定损、下午尾门就到货。 但厂家的售后体系基本没了。空缺被两类新生意填上:拆车件贩子,和帮你在保险公司那里"谈全损"的中介。我把22个月以来小红书、知乎、B站上能翻到的极越定损、全损、续保定价案例凑成了10笔账。先说结论:一台绝版车撞了以后,能不能全损、赔多少,是三笔钱的算术,跟伤得多惨、跟你对车的感情,都没有关系。小红书小红书小红书
第一笔账:定全损是经济账,不是"惨不惨"账
很多车主的直觉是"撞得越烂越好走全损",恰恰相反。
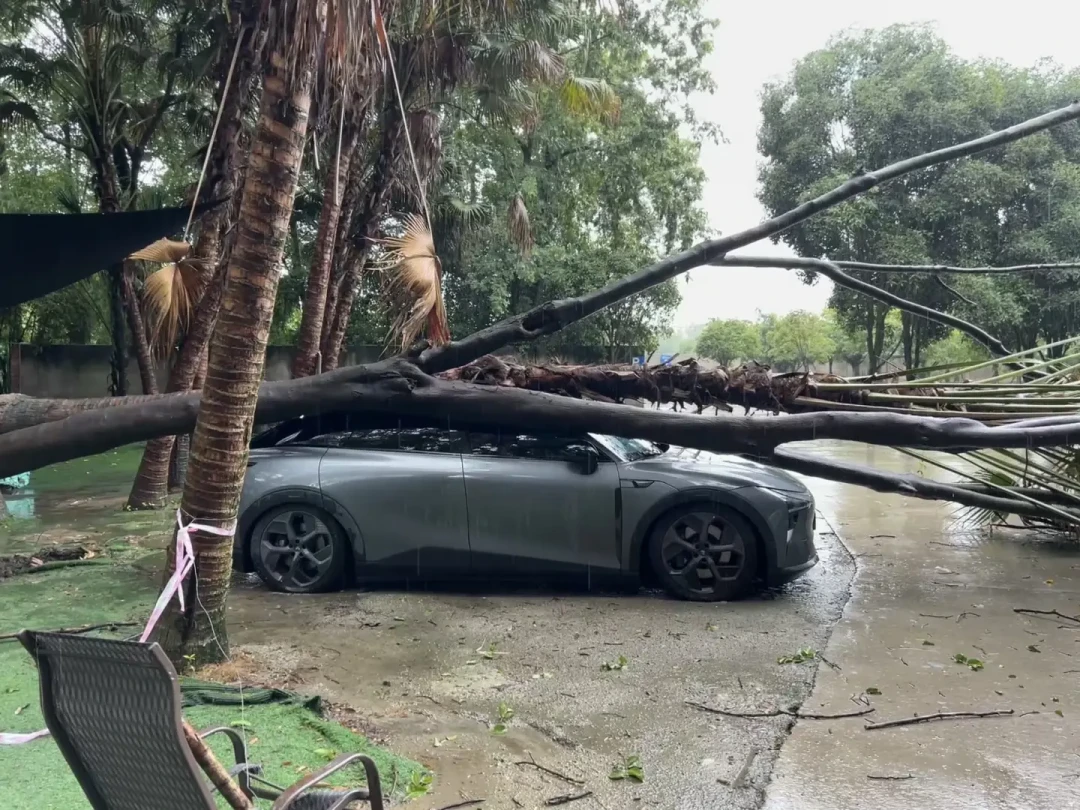
推定全损的规则是拿预估修复费用去比对车辆出险时的实际价值——注意,是扣掉折旧之后的值,不是新车指导价。北京朱彬律师给的常见口径:维修费达到实际价值的70%–80%,就可能被认定推定全损。 事故车交易网2026年10月12日那篇规则文说得更直白:比例多少、按哪个基数算,各家条款不一样,以保险合同和定损结论为准,“判定看的是账,不是伤得惨不惨”。 所以会出现两种反直觉的判决:外观件刮满一身伤的老车,因为"修的钱快赶上车的价"被判全损;而2025年7月那台被砸的极越01,车顶塌了、后风挡碎了,等来的是"全损失败"。评论区有人替所有极越车主说出了原因:“因为倒闭了,所以很难全损。”知乎知乎小红书
珠海那单的算术拆开看:补完漏项后报价干到14万+,车损保额18.4万,比例约76%——正好踩在70%–80%那条线的边上。"中介"真正做的事不是魔法,是把被漏项压到"只能修"区间的数字,重新抬回全损线附近。而极越恰恰是最容易被漏项的品牌之一:没有厂家维修标准价和配件报价体系在后台撑腰,气囊弹出要不要标定、悬挂要不要校正、线束要不要查,全看定损员写不写进清单。小红书
车主能自己做的三件事(不需要中介):拆检到位再定损,把气囊标定、线束、悬挂校正这些项目逐条报出来;要求保险公司出具书面定损方案和询残报告,把维修费+残值与实际价值的账算在纸面上。 对核定金额不认可,可以要求第三方公估复核。知乎
第二笔账:全损赔的是"实际价值",不是保单上那个数
这是极越车主群里吵得最凶的一笔账,因为数字差距太真实了。
《保险法》第五十五条:合同里载明约定保险价值的,按约定价值赔;没约定的,按事故发生时的实际价值赔;保险金额超过保险价值的,超过部分无效,保费退还。 第五十九条:全额赔付后,残值归保险公司。知乎
"实际价值"这个口径,落到停摆品牌头上会碎成什么样?看真实挂出来的数(车型年款配置都不同,只能看分布,不能精确互比):
车主自述场景 | 报价/赔付 |
|---|---|
23万+落地的01,南通人保定全损基数 | 8万 |
南通平安给标续的报价 | 15万出头 |
安徽某司给同一类车的续保定损 | 16万 |
山东车主 | 19万 |
杭州刚续保的车主 | 20万 |
另一位车主自述投保 | 22万 |
另一位车主自述结案全损 | 28万 |
同一个停摆品牌,车损险的"身价"从8万到28万横跨三倍——起号的那篇帖子,标题就是《极越01,南通人保理赔部门全损只给8w》。 这里面有两层变量:一是各家分公司对绝版车的承保态度,车主群的说法是"大部分百分之九十的极越都能保车损,基本还在20万车损",但有的地方直接把价格打到骨折;二是你的合同里到底有没有约定保险价值。投保时按新车价收保费、理赔时按折旧价赔付,朱彬律师管这个叫"高保低赔",部分判决会支持按实际价值赔的同时退还多收保费。小红书知乎
两个动作现在就能做:续保时别只问"车损多少",要求业务员书面确认车损险保额对应的保险价值口径;谈全损时把扣项一条条列出来对——残值折多少、购置税剩没剩(有案例能谈,但没统一标准)、“配件打折”"税点"这些名目是不是保司单方扣的。
第三笔账:"全损中介"卖的到底是什么,值不值这个钱
这个生意在极越圈刚出现一年多,社区内部对它自己就先打了一架。
中介的卖法:不成功不收费、按赔付金额抽点。马老师帖子的评论区,有人直接问"您这边如何收取费用",也有人质疑"除非有关系";他自己回的那句是"我们谈肯定比你们自己谈要高点"。小红书
拆招的卖法:知乎"马面"系列文章把利益结构摊开了讲——理赔员的KPI是把赔付金额压下去,4S店要的是维修产值,“两人的利益在压低全损这件事上高度一致”。 同一批文章里还有两句关键提醒:九成的全损其实是协商出来的,而保险公司一旦看到第三方代办介入,“直接关闭协商窗口,本来能谈的全损,硬生生被搅成死局”。 2026年9月小红书还有另一篇拆台帖,标题就叫《全损骗子在帮4S店拉业绩哦》——有些中介的终点,是把你的车送进修车厂走维修,赚返工的钱。 所以这篇不给"用/不用中介"的统一答案,只给一个判断尺:中介唯一真正值钱的产出,是一份比定损员更全的车损清单和一套谈判顺序。如果对方拿不出具体的漏项清单、开口就要定金或者"包关系",那不是帮你,是赌你。合规的路(拆检补项→书面方案→第三方公估→12378投诉→诉讼)每一步都存在,中介只是把它们替你走一遍。知乎知乎小红书
顺手给想11万捡漏07的人,多算一笔
现在小红书上一屏全是极越01、07的出售帖:1.8万公里、续航880的07长续航、两万公里的一手01、11万多全款的07标准版。 11万确实香,但买绝版车的人往往只算了"买入价",没算"出险价":上面那张表里,23万落地的01,全损基数被定到8万——你今天11万接的车,几年后撞了,保司嘴里的"实际价值"只会更低。小红书
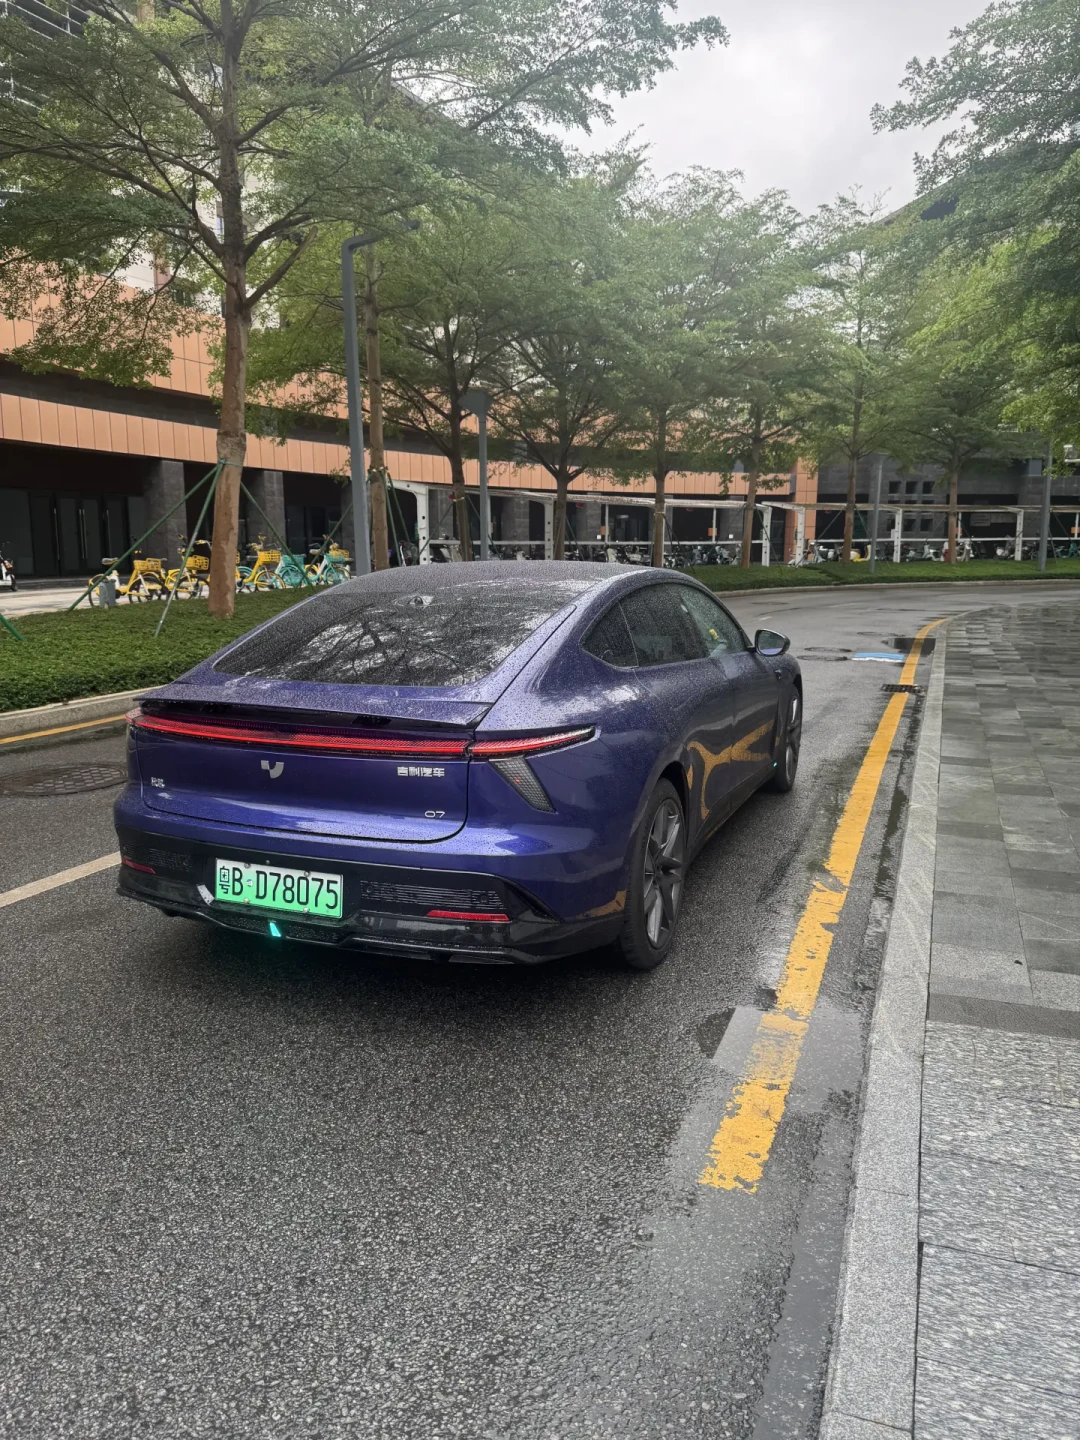
下单前让车主群帮你查两件事,比砍价有用:第一,你所在城市、你选的保司,极越车损险能不能上、实际价值报多少;第二,你常走的路况对应的事故维修周期——"上午定损下午配件到货"和"修了将近一个月"这两种反馈都存在。这两条答案,决定这11万是捡漏还是埋雷。
最后替刚刷到"07上市"的人厘清一件事:10月23日全网刷屏要上市的是荣威家越07(上汽荣威和火山引擎合作的增程SUV,预售13.78万起),不是百度吉利的极越07,两者没有关系。本文说的"07",全是那台停摆了的绝版车。
尾声
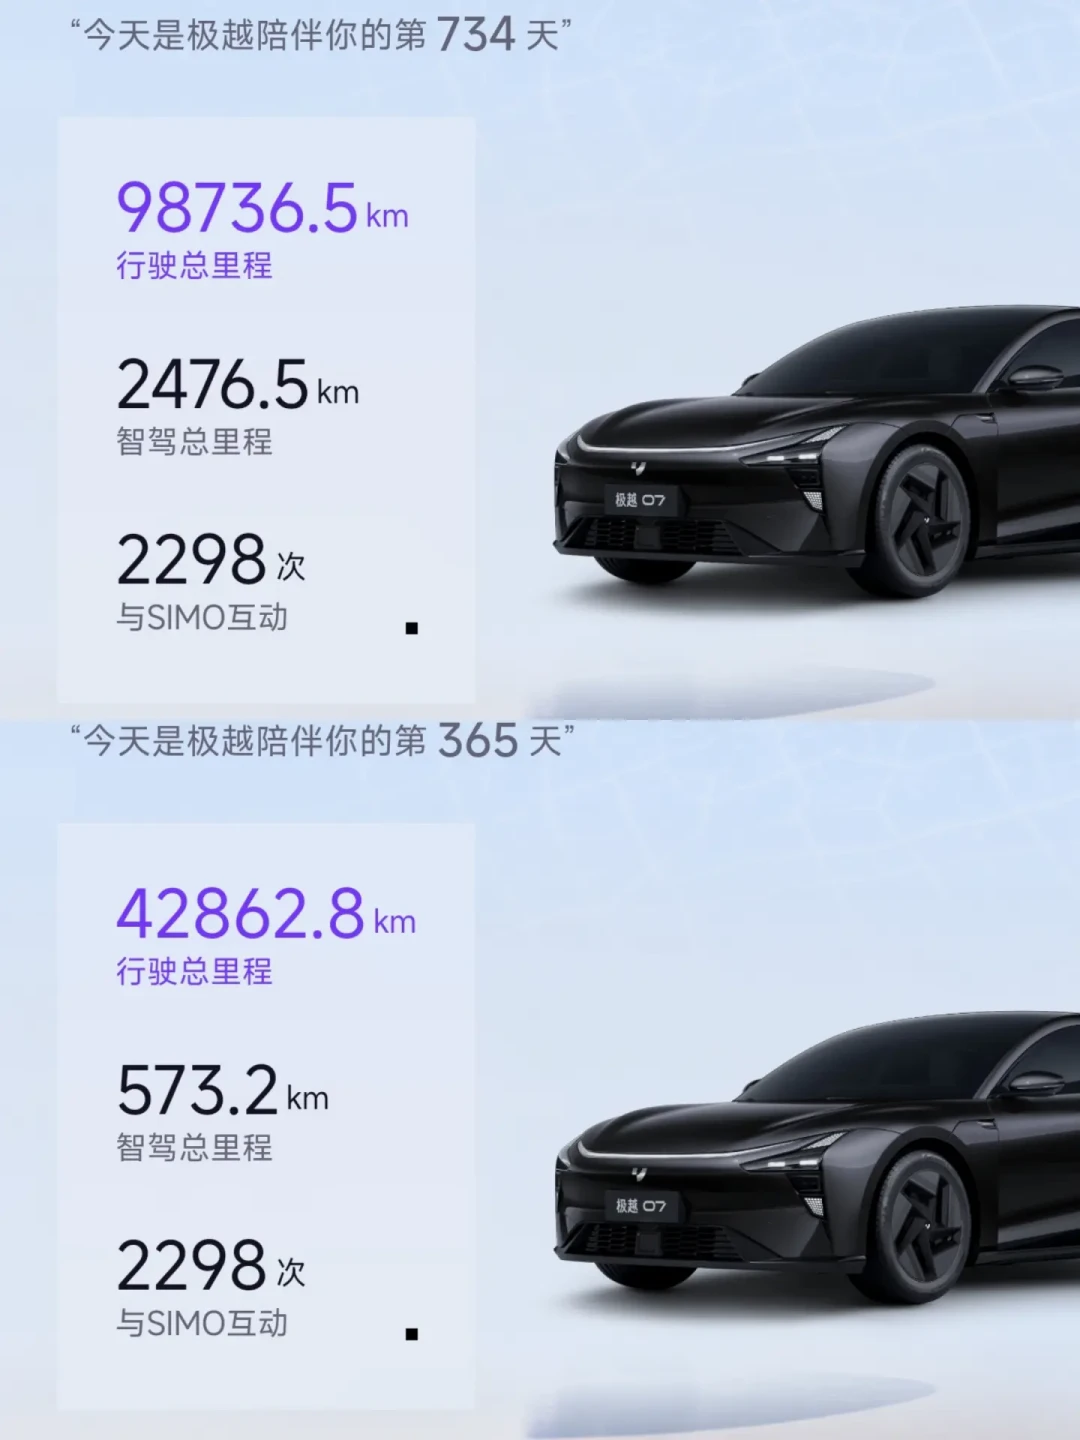
极越停摆当口,有一条被反复转的留言:“极越是唯一一个暴雷后,没人说是车的原因的。” 喜欢这台车的人不少:10万公里还在跑的,拿车组接亲队的。 有人退租时发现,两年前创建的泊车路线还能正常使用。 但定损单上没有感情分:全损线看条款,赔付看实际价值,漏项看你拆没拆检。厂家可以没了,账得自己会算。小红书小红书小红书
接下来值得盯的信号:集度六家主体合并重整的进展(5月1日公告之后暂无新车复产的官方口径);配件供应是收紧还是放开——车友群的报单速度是最快探针;以及你所在城市车损险承保口径的变化。