今天打开社交平台,双11预售已经开跑了。但在玩卡的人眼里,今年的预售多了一个新角色——“国补”。
10月14日晚,交通银行信用卡官方账号发帖:2026年办理符合条件的分期交易,可享年化利率1%的贴息,累计贴息上限从3000元提到5000元,账单分期、商户分期、汽车分期、现金分期、好享贷、装修分期六类全覆盖,话题标签直接带上#双11攻略。农行官方微博也在12日发文,双11网购狂欢刷农行信用卡最高领3倍积分。小红书微博
工行的微信绑卡到店消费立减60元活动,则一路持续到11月30日。银行双11推活动是年年都有的事,但今年集体举起了一个新牌子:财政贴息。它背后是一项刚完成第三轮加码的新政——财政部、中国人民银行、金融监管总局联合印发的财金〔2026〕71号文,自8月1日起施行。微博知乎
贴息政策三轮加码,先看清规则再谈薅
轮次 | 时间 | 覆盖范围 | 年度上限 |
|---|---|---|---|
第一轮 | 2025年9月 | 个人消费贷款 | 3000元 |
第二轮 | 2026年1月 | 新增信用卡账单分期 | 3000元 |
第三轮 | 2026年8月(71号文) | 新增专项分期、消费分期、预借现金分期等各类信用卡分期 | 5000元 |
贴息规则三句话:国家按年化1个百分点(单利)替你承担一部分分期利息;单笔贴息不超过该笔分期原约定折算年化利率的50%;同一家经办机构“个人消费贷+信用卡分期”年度累计封顶5000元,政策期到2026年12月31日。知乎
误区一:以为是自动到账——不签约,不贴息
10月10日有小红书用户发帖问,招行账单里还着还着出现的贴息,是不是原利息里又减掉了十几块钱,她表示有点看不懂。这位是幸运的,账单里已经出现了自动抵扣。但有知乎文章以平安银行为例算得明确:不签贴息协议,信用卡分期不会自动享受财政贴息,贴息资格以签约为前提,未签约=不贴息。小红书知乎
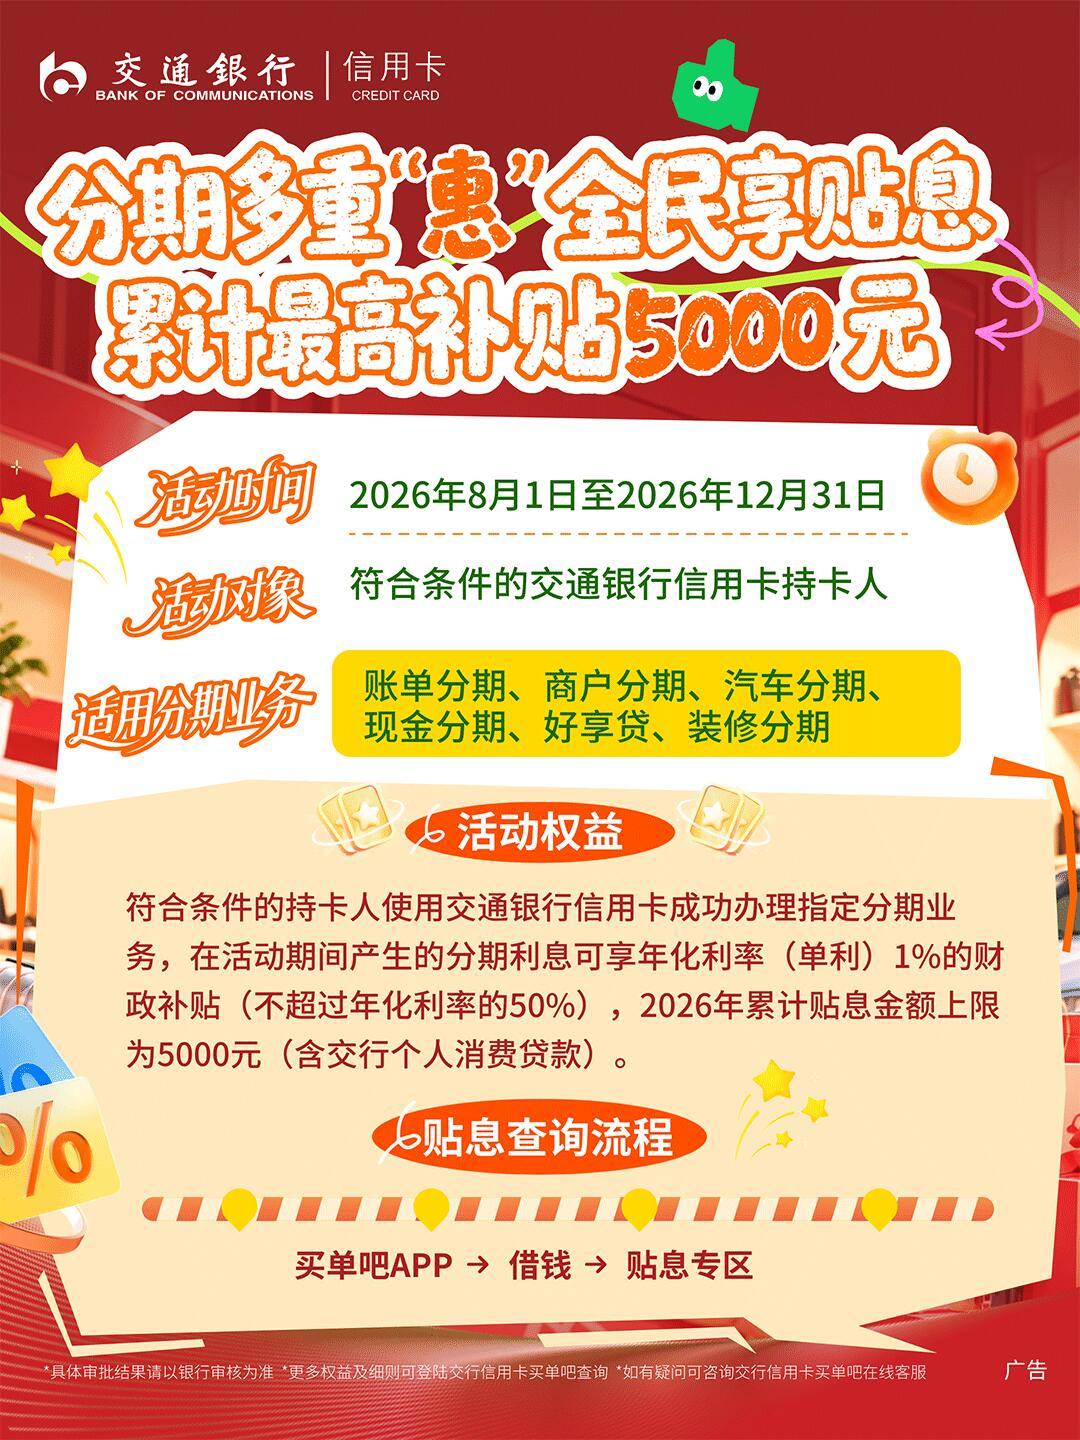
所以这是一项“申请制”福利:交行要在买单吧App搜“贴息专区”完成签约;各行入口不同,普遍在分期办理页或App内搜索“贴息”。邮储9月17日上线时,宣传的也是每人每年最高可省5000元,前提同样是签约。没签约就办了分期的,贴息大概率不会自己找上门。小红书小红书
存量分期能不能补办?小红书财经博主“书剑笔记”梳理了农行官网8月问答:8月1日至政策发布日之间已办理的信用卡分期,可致电信用卡客服申请补贴息。另有银行公告,此前符合条件且已签贴息协议的业务自动适用新政、无需重签。动作很简单:打开最近一期账单找“财政贴息”抵扣项;没有,就打卡背客服问三句——我这笔分期符不符合贴息?协议生效没有?漏享了能不能补办?小红书
误区二:“最高省5000”不是每笔都送5000
5000元是同一家机构“消费贷+信用卡分期”的年度累计封顶,不是单笔送5000,更不是签约就送5000。实际贴息约等于合格本金乘以年化1个百分点(按期限折算),且不超过该笔利息的一半。交行官方攻略给了两个锚点:50万元合规消费分期,一年贴息接近5000元封顶;10万元分期,一年大约少付近1000元利息。小红书知乎
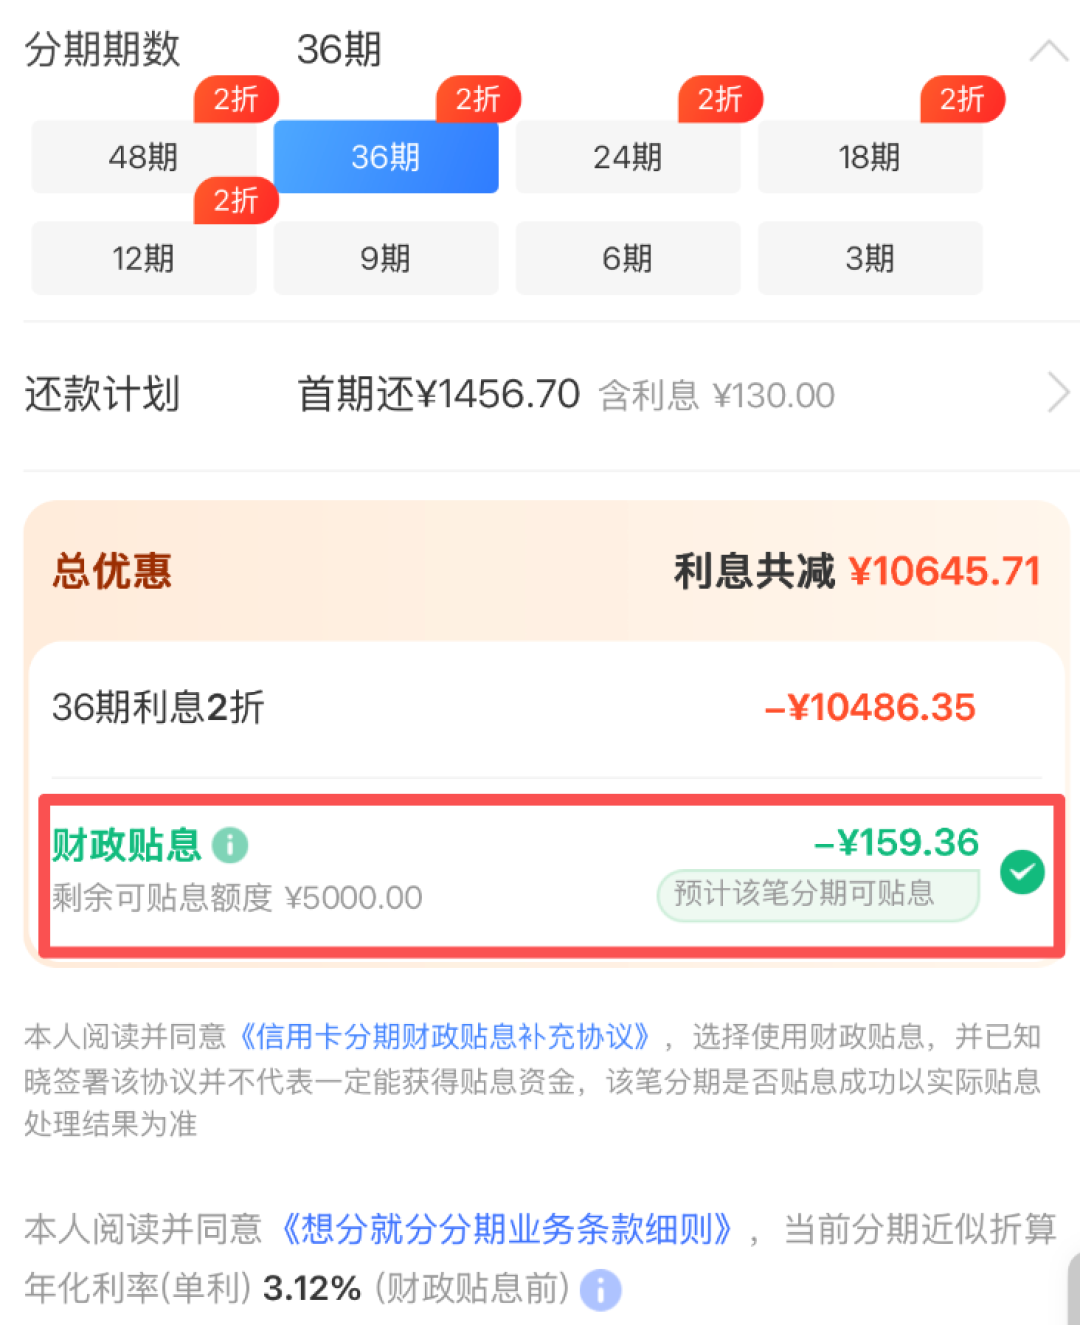
误区三:贴息=划算——一张账表算清
假设双11刷卡1万元做12期账单分期,市面常见费率水平月费率0.6%(折算年化约13%):一年利息约1300元,贴息1个百分点约省100元,贴完折算年化仍在12%左右。
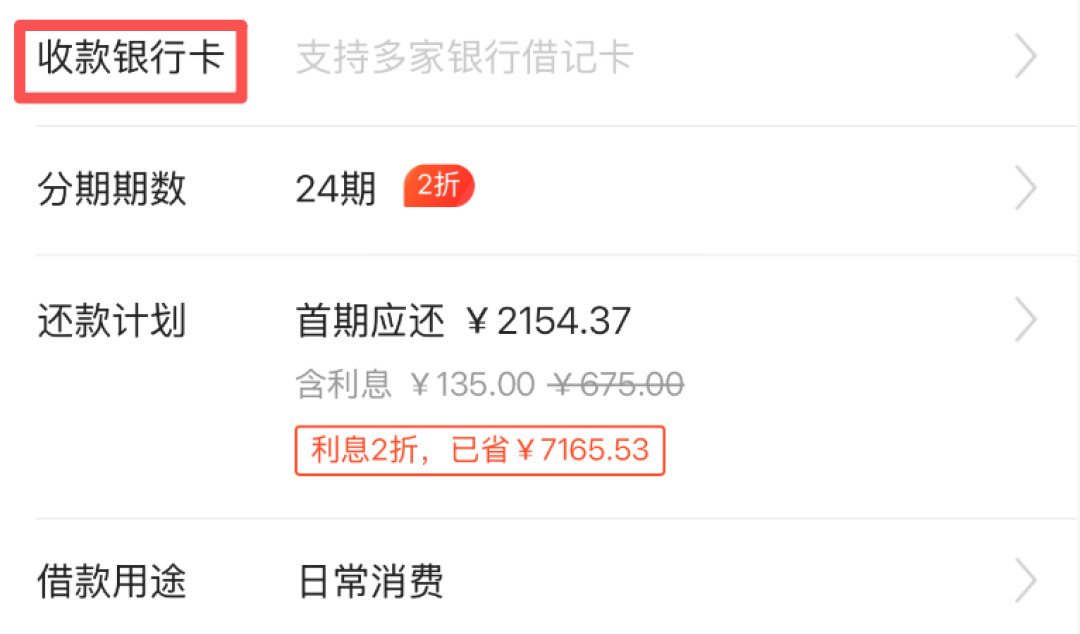
知乎答主王克丹(104赞)用IRR算过各类借钱成本:大行个人消费贷拿到贴息后实际年化约2%~4%,小行约3%~5%;而信用卡分期属于纯信用贷,没有活动时IRR轻松突破10%,贴1个点之后依然是两位数。他的结论很直接:对信用卡分期而言,贴息的收益不算高。知乎
例外是低费率专项分期。以交行装修分期为例,官方年化利率区间3.95%~14.33%:拿到低档,贴完2.95%,比房贷利率还低;拿到高档,贴完仍13.33%。同一个产品差出10个百分点——“贴息能省多少”更多取决于你拿到的原始利率,而不是贴息本身。知乎
玩卡人的成本排序一句话:免息期全额还款(0成本)>低费率专项分期+贴息(约3%)>大行消费贷+贴息(2%~4%)>贴息后的账单分期(仍10%+)>最低还款(18%左右,且贴息不救最低还款)。
双11当口,三个执行细节
商户分期在列:淘宝、京东、拼多多的网购分期,以及携程、飞猪、去哪儿的出行订单,都在交行贴息覆盖内。但必须是政策期内“新发生”的业务,利息在2026年8月1日至12月31日间入账才算。知乎
免息分期和贴息是两回事:商家免息分期本来就没有利息可贴,贴息作用在带息分期上。别为了贴息把免息分期换成带息分期。
现金分期有资金用途红线:仅限个人日常消费,不得用于房产、投资、经营、偿还贷款,认定合规的消费金额才享补贴。
五类人分诊表
你是谁 | 建议 |
|---|---|
习惯全额还款、基本不分期 | 别为贴息制造负债。你的双11主场是积分和立减:农行3倍积分、工行微信到店立减60元才是你该薅的 |
有装修、买车等确定大额计划 | 政策对你最实惠:先比价专项分期利率、争取低档,再签贴息协议。装修分期3.95%和14.33%的差距,远大于贴息那1个点 |
打算双11分期买大件 | 先算贴完的真实年化,再对比大行消费贷(贴后2%~4%)。短期小额、低费率分期+贴息可用;12期、24期高费率分期慎入 |
已有分期在还 | 查账单里的贴息抵扣项,没有就打客服问补办——农行已给出补办通道 |
靠分期、最低还款周转 | 贴息改变不了“分期贵”的本质;现金分期资金用途有合规红线,违规可能被追回补贴并影响征信。先算总负债,再谈贴息 |
时间线与观察信号
两个时间点:本轮政策期到2026年12月31日,双11账单要享贴息,需在年底前完成签约与入账。2027年是否延续未知,知乎上“贴息只是前菜”的预测只是预测,按现行政策做决定,别赌。小红书
两个观察信号:一看四季度各行贴息额度消耗节奏,额度用完后银行推广热情可能下降;二看是否有更多银行跟进农行的存量分期补办通道。
贴息是真金白银,但它只是给“本来就要借钱的人”打了折。对玩卡人来说,真正的决策不是“贴息怎么领”,而是“这笔双11消费到底需不需要负债”。需要,就把利率谈到最低、把贴息签上;不需要,免息期全额还款,才是永远的神。