












4
1
怎么感觉现在的1元瓶装水越来越少了?
2025-07-25 14:12:26
12点赞
15收藏
29评论
低价瓶装水(尤其是1元价位)从超市货架上逐渐消失,是多重因素叠加作用的结果,核心原因可归纳为以下几点:
💼 一、企业战略调整与成本压力
低价水业务盈利困难
可口可乐旗下冰露作为1元水代表,近年销量暴跌38.3%,可口可乐明确表示包装水业务在中国市场“不盈利”,已降低其优先级。冰露的定价长期未涨,但能源、PET塑料(瓶身材料)等成本持续上升,挤压利润空间。其轻量瓶设计(仅9.8克,低于农夫山泉20.9克)虽降低材料成本,但无法抵消整体成本压力。

2.产能收缩与渠道撤退
冰露在多地工厂停产,经销商因利润过低(批发一件12瓶仅赚1元)拒绝进货,终端超市因单瓶毛利仅0.3元(对比农夫山泉近1元)逐步下架。可口可乐转而聚焦利润更高的碳酸饮料及中高端水品牌(如纯悦)。

⚔️ 二、市场竞争白热化与价格战
巨头降价挤压低价市场
农夫山泉、怡宝、百岁山等品牌通过促销将整箱价压至10–12元(单瓶≤1元),例如今麦郎蓝标水促销价低至0.575元/瓶,直接冲击1元水生存空间。

2.消费升级与品类分化
瓶装水主流价格带已从1元升至2–3元,消费者更倾向选择“天然矿泉水”“健康概念”产品(如百岁山、农夫山泉)。1元水(多为纯净水)被贴上“低端”“自来水加工”标签,年轻人因“面子消费”排斥购买。

🛒 三、渠道利润导向与终端排斥
零售商主动淘汰低价水
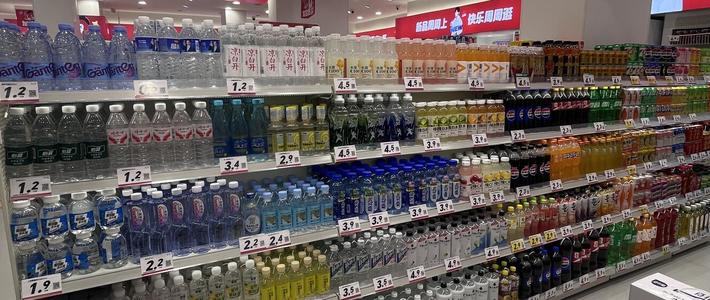
便利店、超市货架空间有限,倾向于陈列高毛利产品。以郑州为例,便利店最便宜的水售价2元,因1元水占用同等货架却贡献利润不足。

2.高端水补贴抢占渠道
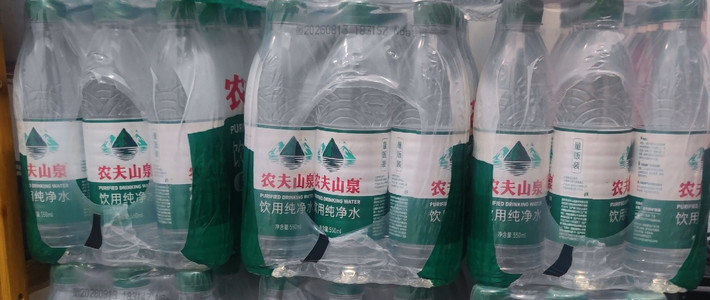
农夫山泉等品牌通过“免费冰柜+高额补贴”垄断小店黄金位,要求店主仅陈列自家产品,进一步挤压低价水曝光机会。

💧 四、成本普涨与公共服务涨价传导
水价上涨反映资源成本提升
2025年全国多个城市上调自来水价(如广州+34%、南京+26%、北京阶梯价最高9元/吨),根源是能源成本上升、管网老化维修及“土地财政退潮”后公共服务价格市场化。瓶装水生产依赖水源和能源,成本随之攀升。低价模式不可持续
冰露曾利用可口可乐淡季闲置生产线降低成本,但随着碳酸饮料销量下滑(2024年同比降6.7%),此模式难以为继。

💎 总结:低价水的消失是市场生态重构的结果
因素影响企业策略放弃亏损业务,转向高利润产品消费需求健康化、面子消费推动主流价格带上移渠道选择零售商逐利,淘汰低毛利单品成本压力原料、能源、水源成本全面上涨。
未来瓶装水市场或进一步分化:基础解渴需求由促销装中端水(整箱单价<1元)承接,日常消费聚焦2–3元天然水,高端场景则出现5元以上细分品类(泡茶水、富锌水等)。低价纯净水的退场,本质是商业逻辑在成本与消费升级夹击下的必然选择。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案