

















17
37
公积金贷款利率下调0.25个百分点,影响几何?
2025-05-13 11:53:31
11点赞
4收藏
0评论
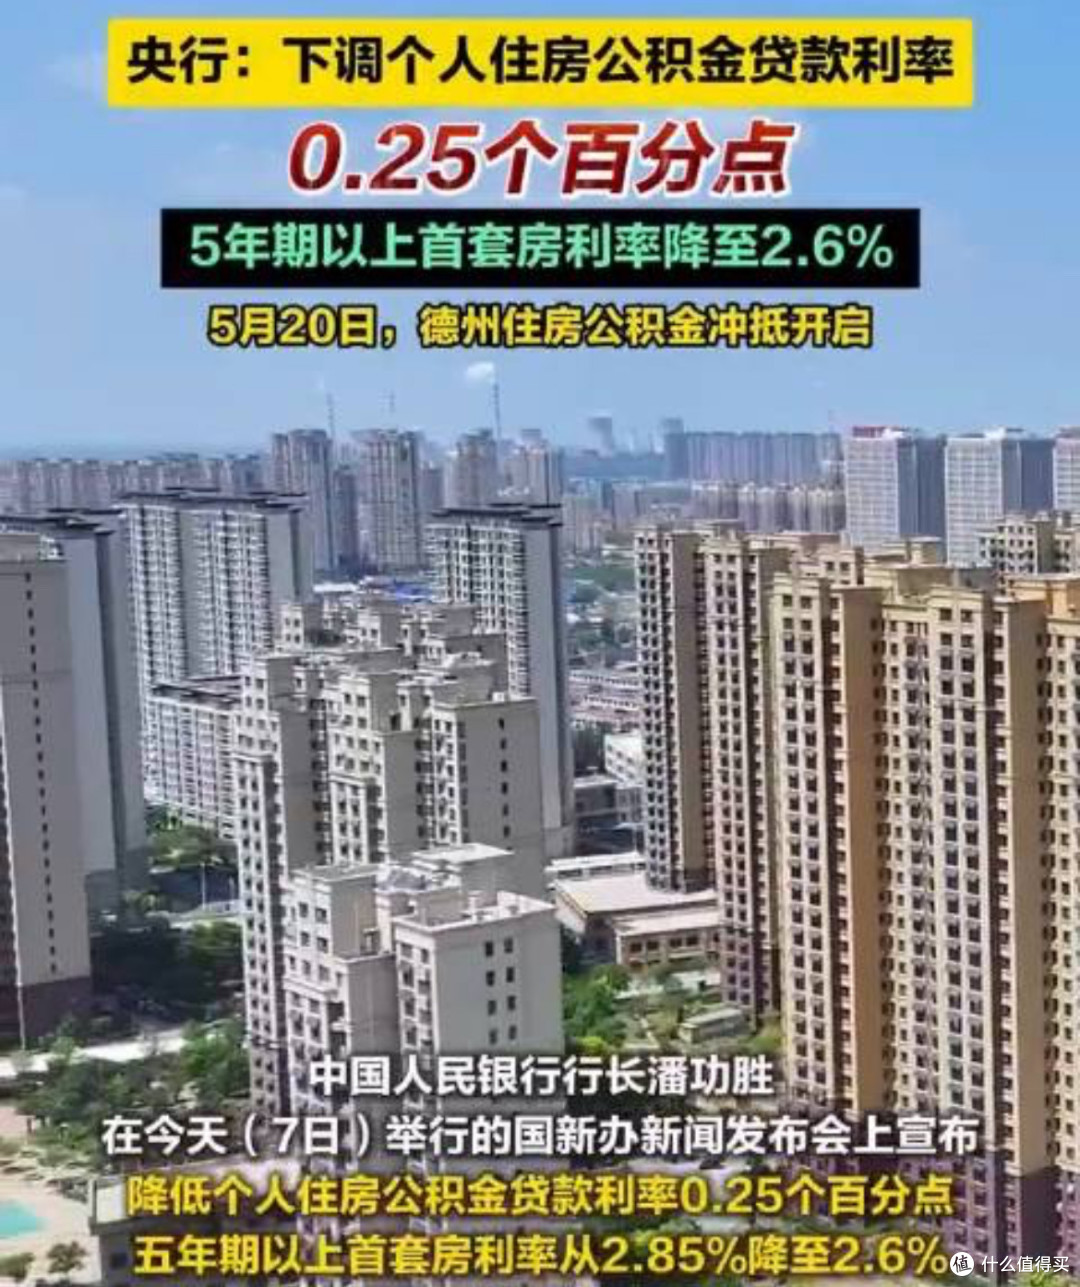
2025年5月7日,中国人民银行宣布自5月8日起,下调个人住房公积金贷款利率0.25个百分点 。这一消息迅速引发广泛关注,对购房者、房地产市场乃至宏观经济都产生了深远影响。
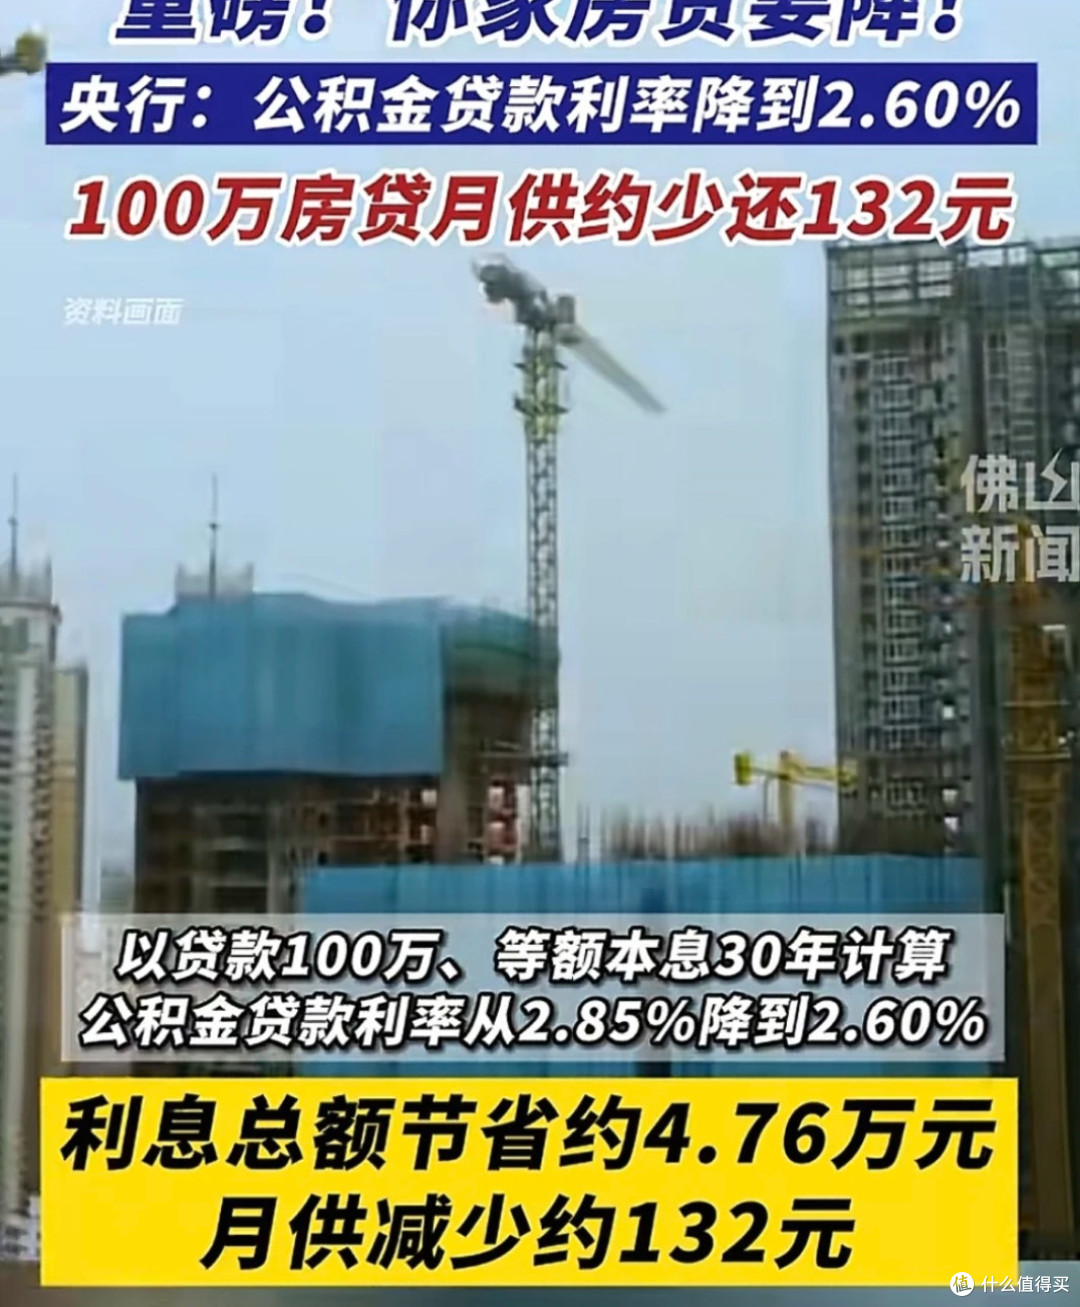
对购房者来说,此次利率下调最直观的影响就是还款压力减轻。以常见的100万元、30年期等额本息贷款为例,5年期以上首套利率由2.85%降至2.6%后,月供从4136元减少到4003元,减少约133元,总利息支出从约48.9万元降至44.14万元,节省近4.76万元。对于存量贷款用户,虽然需等到2026年1月1日才执行新利率,但长期来看,也能节省数万元成本。这意味着购房者每月可支配收入增多,生活质量得以提升,也有更多资金用于其他生活开销,如子女教育、休闲娱乐等 。
公积金贷款利率下调,还增强了购房能力,降低了购房门槛,使一些原本因月供压力大而犹豫不决的购房者具备了更强的购房能力,尤其是中低收入群体,他们可以申请到更便宜的贷款,从而有机会选择面积更大、地段更好或者品质更高的房屋。此外,利率下调传递出政府支持房地产市场的信号,让购房者对市场预期更加乐观,减少对未来房价波动和还款压力的担忧,进而更有信心做出购房决策。
从房地产市场角度来看,公积金利率与商业贷款利差扩大,叠加多地“认房不认贷”“降首付”等政策,形成政策“组合拳”,能刺激刚需及改善性需求入市,加速“以价换量”趋势,预计二三线城市成交量将率先回暖。购房需求的增加会使房企的楼盘销售速度加快,资金回笼速度也随之提升,这有助于缓解房企的资金压力,改善其资金流状况,使其能够更顺利地推进项目开发建设,降低因资金链紧张而导致项目烂尾的风险。作为年内首轮重磅金融政策之一,公积金利率下调是稳楼市的关键举措,释放出明确的“稳楼市”信号,有助于稳定市场信心,提升市场参与者对房地产市场的预期,吸引更多购房者和投资者关注房地产市场,促进市场的稳定发展。
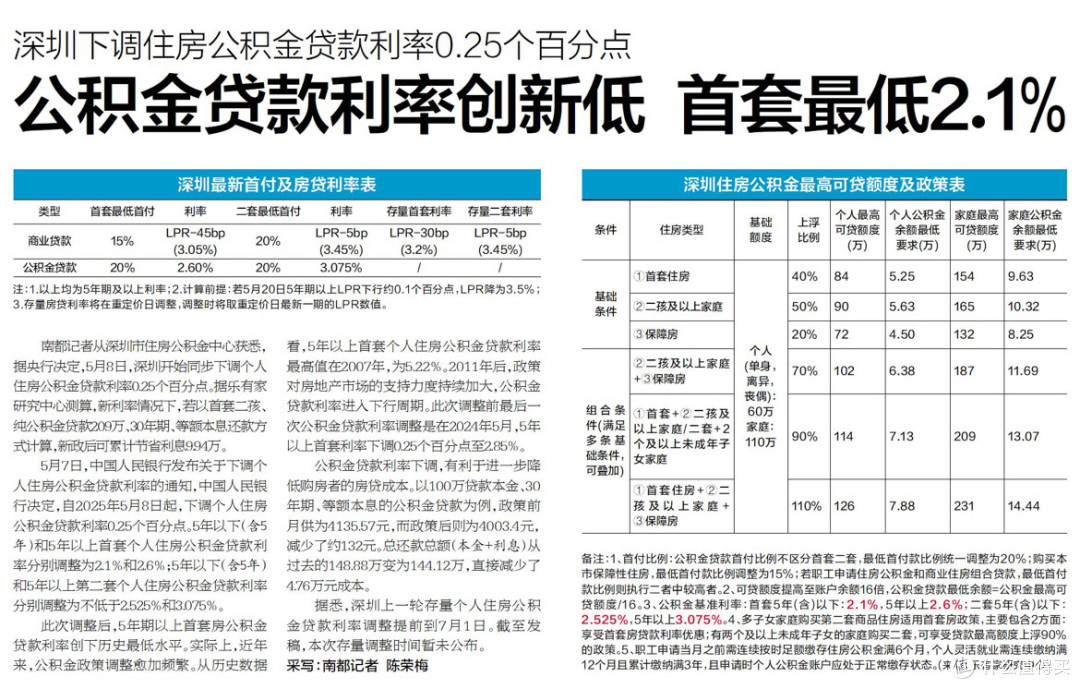
尽管公积金贷款利率下调是利好消息,但购房者仍需保持理性。买房毕竟是人生大事,要综合考虑自身经济实力、未来收入稳定性等因素,不能仅仅因为月供降低就盲目增加杠杆、超预算购房。









