









89
28
保价险和价保不是一回事:高价刚需才值得买保险
2026-11-04 06:27:39
0点赞
0收藏
0评论
大促前最纠结的就是:现在买怕跌价,等降价又怕没货。价保和保价险都能兜底,但机制和适用场景完全不同。
一、价保(平台规则)
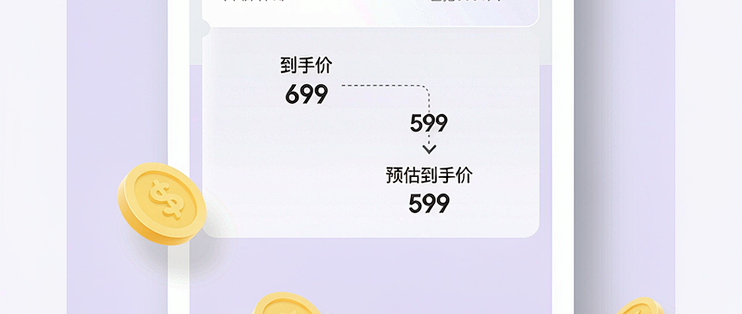
京东/天猫的价保是平台规则,买后一段时间内(通常 7/15/30 天)若降价,可申请退差价,不额外花钱。限制:限同链接同规格、不含百亿补贴/秒杀/PLUS专享价,且很多品类大促首日就"价保除外"。所以价保不是万能,叠券后的到手价往往不在价保范围。
二、保价险(付费保险)
保价险是保险公司出的产品,花钱买一份,约定期内降价赔差价。优势:覆盖范围常比平台价保宽,且不受"大促除外"限制。劣势:要付保费(通常商品价的 1%–3%),小额商品不划算。
三、什么时候买保价险更稳
- 买高价耐用品(手机、大家电),且下单日临近发新品/大促,跌价概率高、幅度大。
- 商品用了大量隐藏券,平台价保明确"不含券后价"时。
- 你确定要用、不想等,但又怕买贵——用保价险锁心理价位。
四、什么时候只用价保
- 商品在价保期内且规则覆盖(看结算页"支持价保"标识)。
- 金额小、保费比可能差价还高。
- 你愿意自己盯着价格、手动申请退差。
五、实操建议
下单前先搜"商品名+价保",看是否标支持;同时问客服保价险能否买。把"价保标识截图+保价险条款"都留着,真跌价时两份一起用,平台价保退一部分、保险再补一部分,做到滴水不漏。
一句话:价保免费先吃,覆盖不到的高价刚需再上保价险补位。