10月28日,知乎冲上一个热问:"大量网友称被银行开通个人养老金账户,但本人对此不知情。“往前倒几天,小红书上一条216赞、155评的帖子写得更具体:工行卡到期,去营业厅换卡,大厅人员让扫码办理,全程只说"下一步”,等办完才发现——个人养老金账户开了。知乎小红书
评论区直接裂成三派:“必须等到退休才能拿出来,任何年轻人都不该开,尽快销户”(这条拿了165个赞)。但"只要里面没钱,随时可以注销,你被忽悠了"的说法照样有人顶;还有人来清醒反:“重点不在于好不好用、能不能抵个税,在于没告知、未经同意就开了”。小红书
投诉在这个节骨眼集中爆发,不是偶然。工行官方账号此刻正在跑"开户缴存享双重好礼"活动:2026年9月1日到11月10日,首次开户并缴存2元"有机会"领至高188元立减金。网点有指标,活动有胡萝卜,办卡、换卡、改手机号的每一个环节,都可能是你"被开户"的那一下。小红书界面新闻
先分清:你的"被开户"是哪种,查起来10分钟
网上把这事一股脑叫"偷偷开户",但把微博、知乎、小红书三个平台的帖子放一起看,"被开户"其实分三种,处理态度完全不同:
预约过,忘了。 2024年12月15日个人养老金从试点推向全国时,很多银行按早前预约名单批量开了户、再发短信告知。当年抢过额度预约的人,短信早被当成营销信息划走了。兴业银行2024年底对媒体的回应也确认了这套流程:办理时做过实名核验,开户后短信告知。知乎
快捷支付界面"默认勾选"。 小红书有用户实测工行开卡流程后爆料:“新开卡在快捷支付绑定界面的右边,默认会开通个人养老金账户,一定要主动取消勾选,否则就开了”,底下立刻有人接帖——去智能柜台改个手机号,就顺手被开了。小红书
柜员全程不告知操作。 这正是北京商报报道过的"员工为个人养老金开户任务自掏腰包"式乱象,央视网也发过"多家银行回应个人养老金账户被开户"。这也是本次热帖里最密集的投诉类型。央视网
不管哪种,先查两件事:有没有这个户、户里有没有钱。渠道是现成的:微信或支付宝搜"电子社保卡"小程序,人脸认证后找个人养老金;或者"掌上12333"App、si.12333.gov.cn网页。注意参保地要选对,选错了会显示查不到,白紧张一场。另一个最土但有效的办法:翻短信,哪家银行给你发过"个人养老金账户已开立",开户行就是它。知乎
注销:网传三种说法互相矛盾,对完再跑腿
关于销户,小红书和知乎的实操帖吵成一团:“随时能销”“一周内能销,超一周只能转去别家”“只能线下”“农行手机上就直接销了”。把这些说法对到同一个规则框架下,其实是两条完全不同的路:
账户里没钱(余额为0):
最稳的路:带身份证和银行卡去开户行柜台,直接注销;
更快的路(多位网友实测工行):任意工行网点的智能柜台,工作人员带入后搜索"养"字,找到"注销个人养老金账户",插身份证、人脸识别、点确认,“全程30秒不到”;也有测试版本称不需要工作人员、在智能柜员机【财富】栏目里自己就能办完。小红书
部分银行支持手机银行自助注销,但工行用户普遍反馈"只能线下"——出发前打95588确认,省得一趟白跑。
账户里有钱:注销这条路直接堵死,只剩"转行"。一个人只能在一个银行持有个人养老金资金账户,在有余额的户是销不掉的;只能先在另一家银行提交开户申请(系统自动把原户替换掉),再办资金转移,本息一起挪走。如果钱已经买了理财或基金,得先赎回或等产品到期才能转。注意:钱换了银行还是你的是,但"退休才能取"这条锁定跟着钱走,转行解不开锁。知乎
还有个容易踩的:换卡、改信息时被开过户,又误把大额资金转进去的,网传找回窗口极短(有博主称"入账5天内"),这个天数没有官方说法,别当保险——发现转错,当天就去柜台交涉。小红书
到底谁该留这个户?先查你的个税档,再下结论
吵完知情权,第二场架是"这户到底亏不亏"。规则一句话:每年最多缴1.2万元、全额抵扣个税;投资收益暂不征税;领取时按3%缴税。把7个税率档的账摊开,结论不是"该不该开",而是"你的档位在哪个阵营":小红书
个税档位 | 缴存1.2万当年抵税 | 领取时缴税(按本金估) | 每年净省 |
|---|---|---|---|
3%档 | 360元 | 360元 | ≈0 |
10%档 | 1200元 | 360元 | 840元 |
20%档 | 2400元 | 360元 | 2040元 |
30%档 | 3600元 | 360元 | 3240元 |
45%档 | 5400元 | 360元 | 5040元 |
(测算口径:净省=抵税额-360元;领取时3%按实际领取金额计,收益越多缴税越多;12000元封顶是国家规定,没法一口气多缴多抵——评论区那句"你想转大额根本不可能,国家一年只允许交12000"说的就是这个。档位对照个税App里"上年度综合所得适用税率"自查。)晒过单的用户实测过这笔账:10%档交满1.2万,当年能退1200。知乎
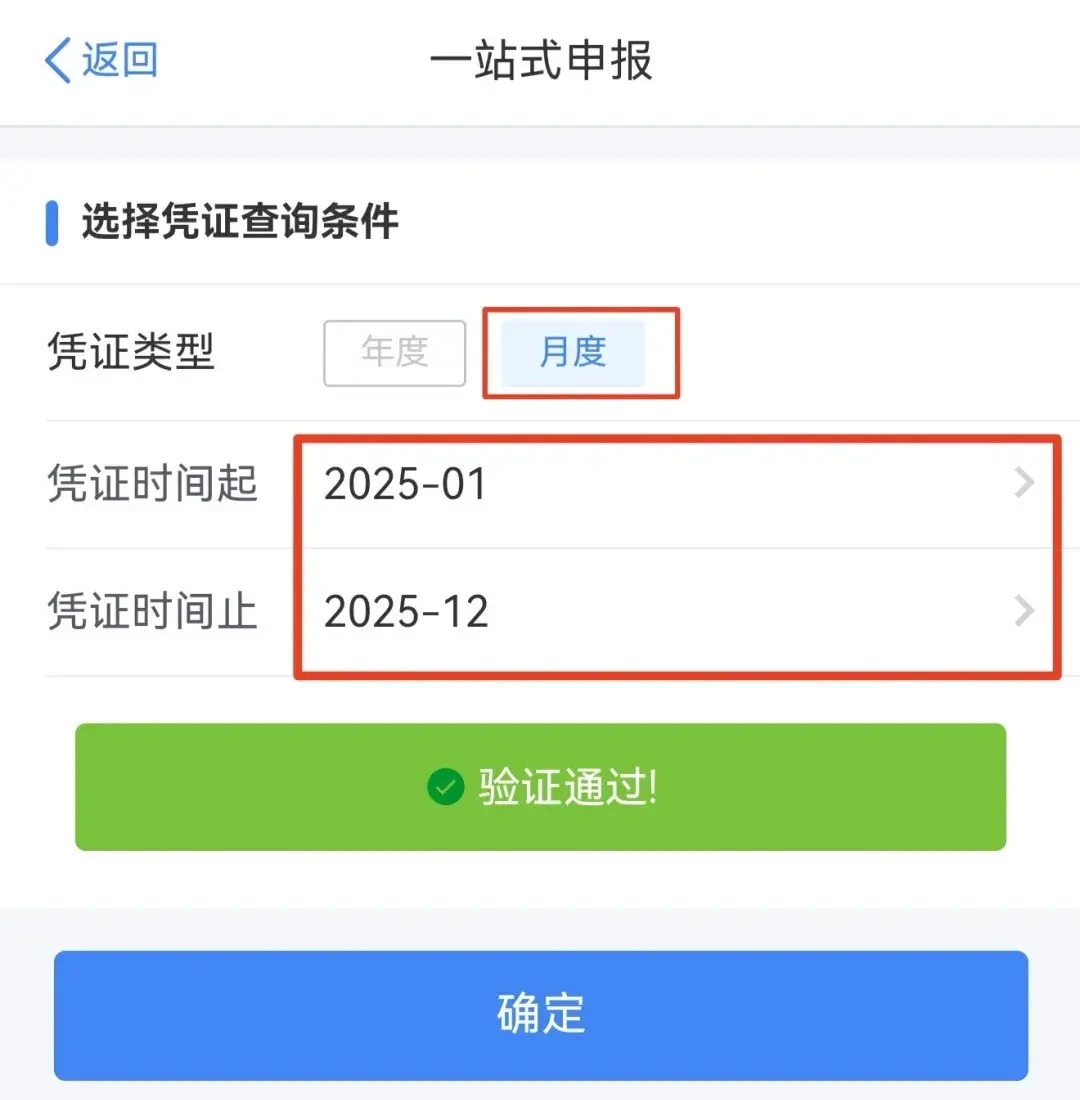
于是出现了反常识的一幕:10%档以上的人,"被开户"其实是被提前架好了节税通道,2000多一年到手,锁定的代价换抵税收益,划算;3%档、不用缴税的人,这个户等于0收益的40年强制储蓄,赶紧销户才是正解。至于"留着不放行不行"——空户不缴钱、不自动扣钱,多数情况就是放着不掉肉,但它占着"一人一户"的坑,你哪天想在别的银行正经开户,必须先处理它。年费和小额账户管理费各家银行规定不一,留户不放的人这个也要问清开户行。
工行这波活动,羊毛值不值得薅:只对"本来就该缴的人"成立
把官方活动细则拆开看:9月1日到11月10日,首开首缴2元,有机会领至高188元立减金;当年累计缴存≥500元,有机会领至高80元;累计缴满1.2万,有机会领至高388元;代发工资、企业年金或当年新开社保卡的客户,还有机会多得1万工银i豆。小红书
注意三处措辞全是"有机会",且官方自己标注"名额有限、先到先得"——它不是确定到账的满减,是抽奖池。个人养老金资金账户内资金封闭运行,需达到国家规定的领取条件才能提取,这条官方也写得明白。算下来分两种人:小红书
个税10%档以上、本来就要完成年度缴存的人:顺手薅,建议把本该缴的1.2万放在11月10日活动截止前完成,抵税+至高388元立减金一次拿全,12月31日的缴存截止线还能留着应急;
不该缴的人:为了立减金往封闭账户里转钱,是把活钱锁到退休去换一个不确定中奖的红包——羊毛反向吃人。
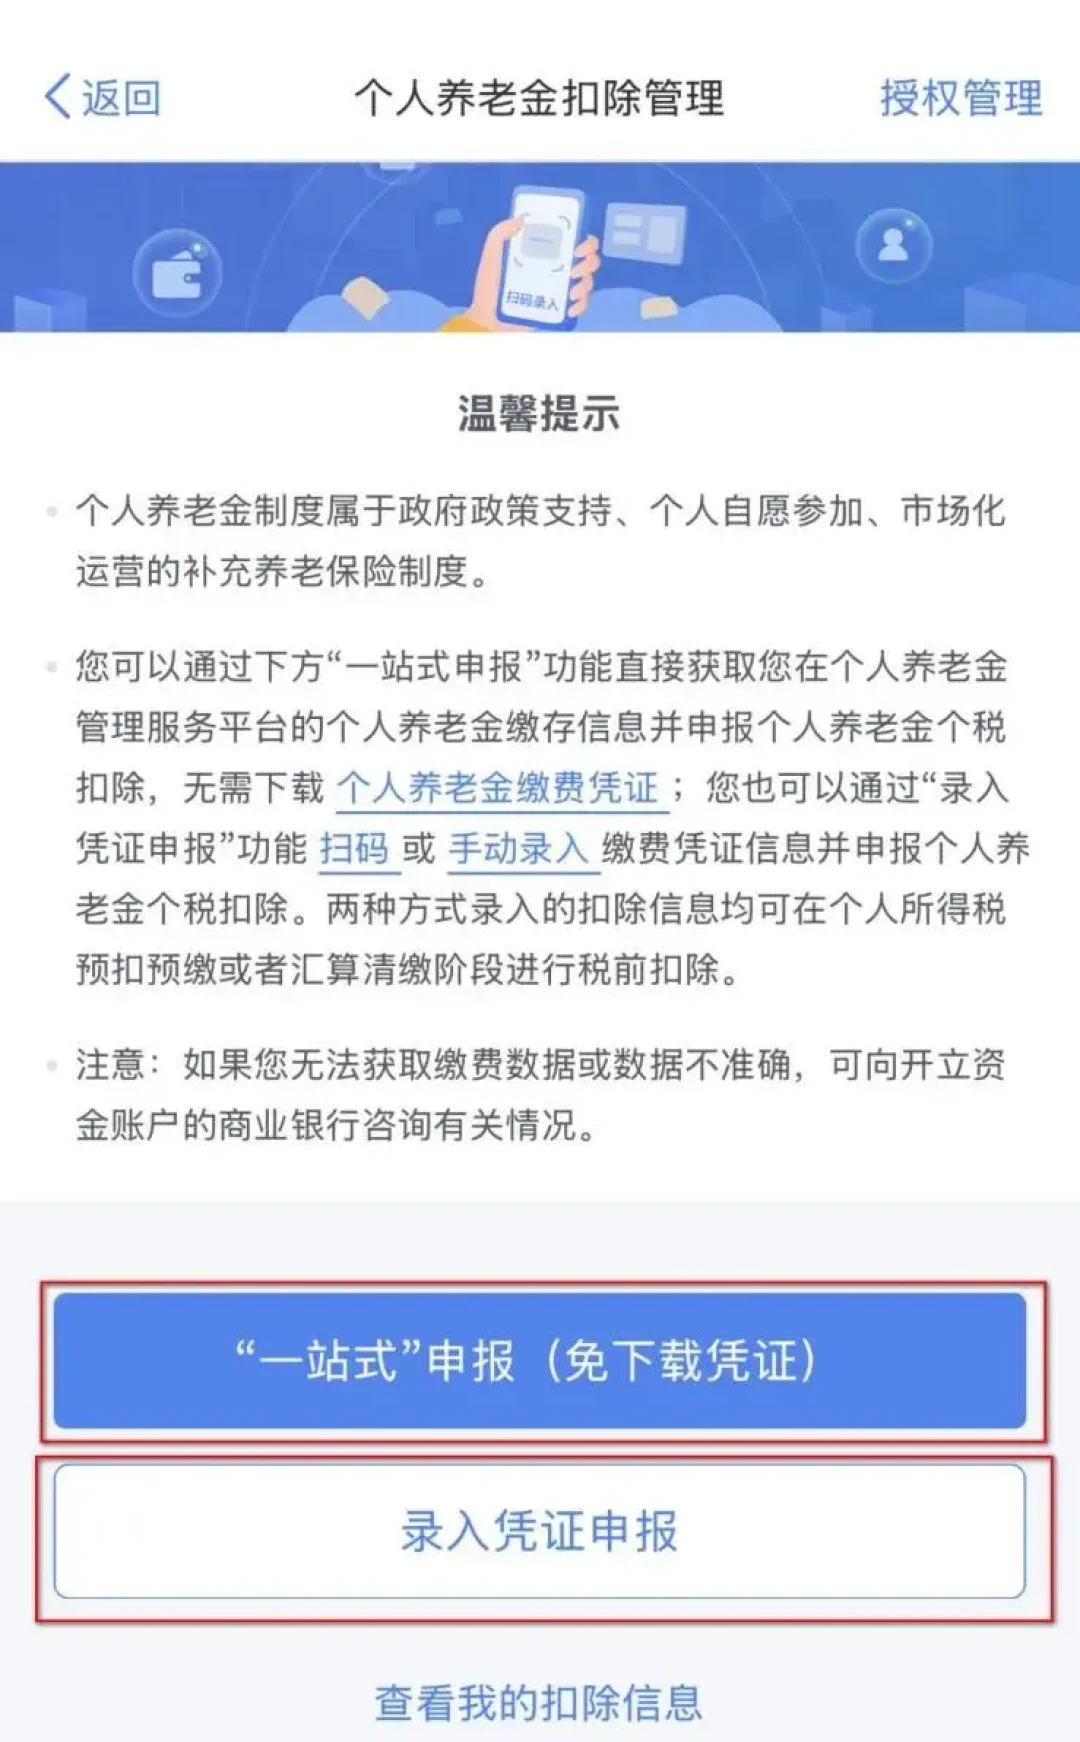
确定是"完全不知情"被开的,维权路径按证据强度排
留痕。保存办理当天的小票、业务回执、短信;去开户行要求说明开户经办人和授权记录——正常业务下开户需要本人签字或刷脸,“没同意、没签字、没刷脸,账户开不出来”,如果账户开出来了,银行有义务解释经办过程;缴存过的用户,App里的缴存凭证信息确认页一并保存,抵扣申报和后续核查都靠它。
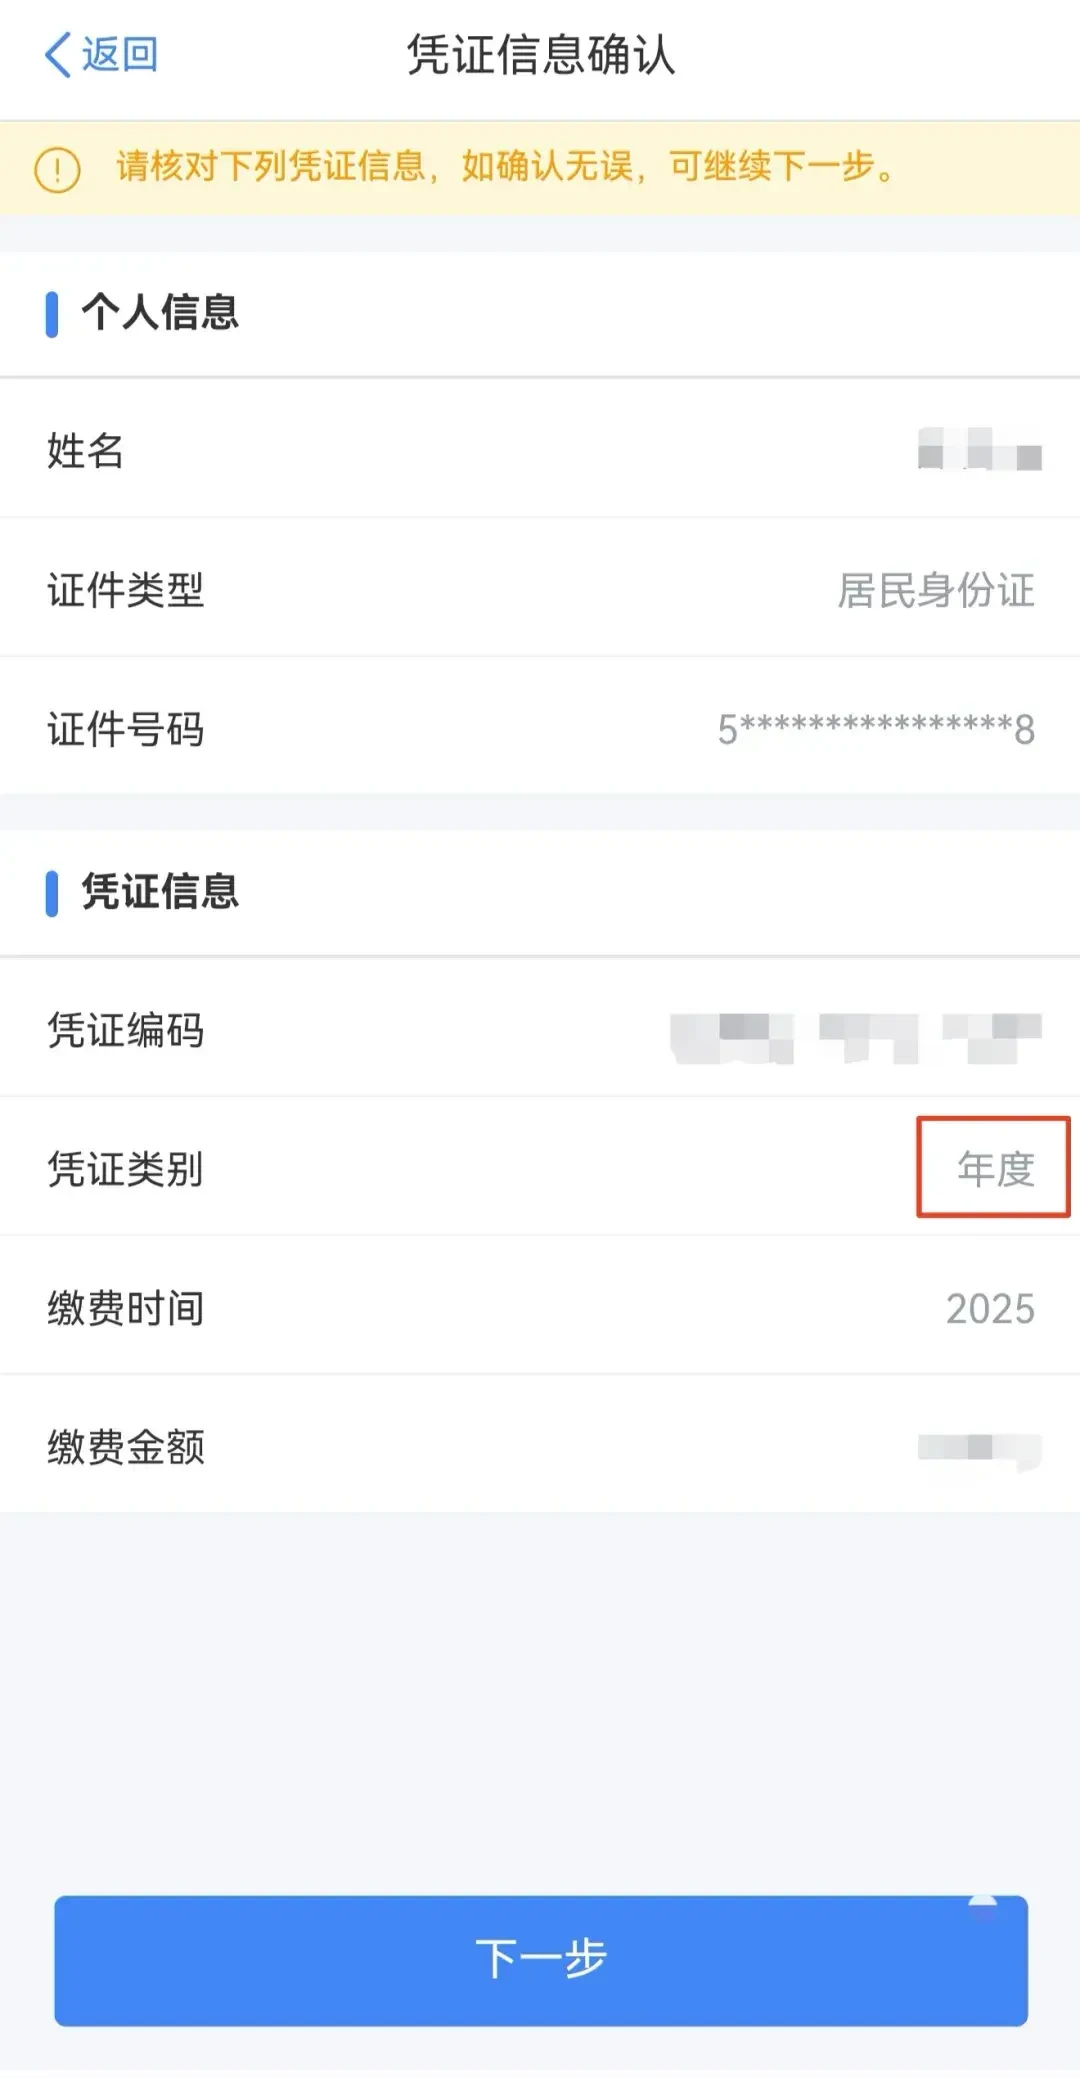
投诉。打工行客服95588对开户行发起投诉,要求核查监控录像、说明经办过程。2024年12月这轮热搜里,"个人养老金开户必须有本人明确授权"是被媒体直接顶出来的关键词;未经同意开通的,当事人可以要求注销。微博
降预期。诉讼这条路有真实判例——西安网友2024年发现"被开通"养老金账户后起诉涉事银行,一审判决网点支付其经济损失5000元、驳回其余诉求。他不服上诉,2025年4月二审驳回上诉、维持原判。想靠打官司拿到超预期赔偿不现实,走投诉让网点整改是更实的通道。微博微博
两个负向提醒:任何让你点链接"快速注销/解除绑定"的短信和私信一律别碰,注销和转移只有开户行柜台和银行官方App两个安全入口。"收费代办销户"的中介,全部是盯着你的身份证和银行卡来的,这事自己跑一趟就能办。知乎
接下来看什么
三个时间点:11月10日工行开户缴存活动截止;12月31日当年1.2万抵税额度截止,每年这个节点前银行都会从"冲开户"转向"冲缴存",2025年底就是这样。11月整月看小红书、知乎"被开户"投诉贴的量有没有明显回落——如果工行真在收紧开户话术和快捷支付默认勾选,11月的舆情数据会先反映出来。界面新闻
还有个各家攻略都没说透的模糊地带:同样是销户,有人30秒智能柜搞定,有人被要求跑三趟柜台,网点差异比规则差异大得多。你被开户或者销户是在哪个网点、什么流程办的?评论区把城市+网点补上,这事的全貌得靠大家拼图。