11月1日,新势力集中交上10月成绩单,头部阵营被劈成两半:小鹏集团交付50237台,环比增长22%、同比增长20%,创单月交付历史新高。小米汽车首次单月交付超过5万台。另一侧,理想汽车交付29025辆,在主流新势力中落到末位,环比9月的31817辆下滑约8.8%,同比去年同期的31767辆下滑约8.6%。这轮分化不是谁更拼的问题,而是产品节奏撞上弱市的结果:有新车型踩在点上的在创高,处在换代空窗的被甩开。第一财经微博第一财经
今年车市的水温,是理解这份成绩单的前提。 乘联会数据显示,9月全国乘用车零售161.8万辆,同比下降28.0%,为今年最大跌幅,其中燃油车零售同比下降43%,新能源零售同比下降16.7%。这轮回调已贯穿大半年:中汽协口径下,2026年上半年乘用车国内销量828.8万辆,同比下降24.3%,新能源乘用车国内销量同比下降16.8%。受政策调整等多因素影响,开年车市遇冷,需求在补贴切换期被持续抽薄。中国新闻网中国新闻网中国新闻网
同一块弱大盘上,格局仍在重排。零跑汽车10月全球交付106127台,同比增长51%,连续4个月站上10万台。蔚来公司交付34246台,1-10月累计交付同比增长38.5%。极氪交付32483辆,同比增长51.6%,但较9月的37216辆明显回落;深蓝汽车全球销量32602辆,环比增长8.01%。涨跌之间,拼的是各家自己的产品周期,而不是大盘水位。微博第一财经
破5万的两家,各踩中一款新车
小鹏的新高是"两条腿"走出来的。 10月海外市场交付13326台,同比增长166%,创海外市场单月交付历史新高,约占当月总量的四分之一——在国内收缩的年份,海外成了真实的第二增长曲线。另一条腿是刚上市的MONA L05:限时权益价13.98万元起,5000台准现车上市后3分钟售罄,11月1日才开启全国规模交付——也就是说,这次纪录里还没算上它。MONA系列上市两年累计交付已超36万台,是小鹏放量最直接的引擎。微博微博
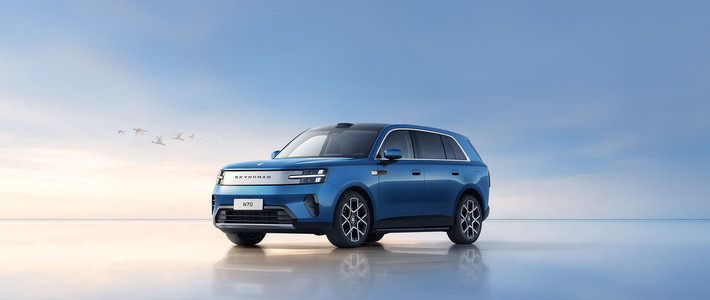
小米的官方表述只有"交付量超过50000台",增量清晰地指向9月上市的澎程系列——这是小米汽车首个增程产品线,首月订单已超7万台,10月是其首个完整交付月,让小米从9月的4万台以上直接站上5万台阶。产能爬坡还在继续:11月1日,小米总裁卢伟冰官宣澎程N70全系少量现车推出"3年0息"金融方案。SU7、YU7守住纯电基本盘,澎程在增程市场抢份额——小米长出来的第二条腿,正踩在理想的主场。微博微博
理想的下滑:一半销量在换代,需求被推迟而非消失
理想的算术很直白:9月交付31817辆,10月29025辆,一个月少了2792台。问题不在车,而在节奏:乘联分会零售数据显示,今年1—9月理想i6零售160221辆,月均约1.78万辆,一款车占到理想同期交付量的约55%,而10月正是i6的换代月。2026款i6直到10月28日才上市,售价24.98万元保持不变、首销权益价23.98万元,换装自研连山5C电池与马赫M100芯片,官方称上市72小时订单大幅超越去年同期的水平。微博第一财经微博
空窗的痕迹在数据里很清楚:单看9月,Model Y以50359辆断层领先,i6只有7379辆——改款在即,大量买家在等新车。i6产品线负责人李昕旸在9月下旬就预告过,新款i6上市发布提前到10月底,但开启交付的时间仍为11月初;10月30日i6累计第20万台下线,媒体披露11月产能爬坡将达到2万台。所以"下滑"更准确的说法是:理想一半的销量在换挡,被推迟的需求大概率要在11月集中兑现。第一财经微博
摩根士丹利的预计与上述判断同向:相关升级有望推动i6月销量从9月的约7000辆回升至1.5万至2万辆,但复苏节奏取决于电池与芯片的供应以及订单转化率。同月的理想数据里也有亮点:新一代MEGA交付超3000台,连续两月位列50万以上MPV市场销量第一。第一财经
但把问题全归咎于换代,会低估处境。2025年理想全年交付40.63万辆,同比减少18.81%,结束了此前连年新势力冠军的势头;2026年上半年,其收入486.5亿元、同比减少13.4%,净利润-39.81亿元,车辆毛利率从上年同期的19.6%降到7.8%,单车均价同比减少3.7万元。增程L系列走弱、重心转向低价纯电之后,理想赖以翻身的是纯电爆款,而它的对手正强:今年1—9月20万元以上纯电SUV零售中,特斯拉Model Y累计277290辆领跑,i6以160221辆居第二,小米YU7以140237辆排第三,i6与YU7只差约2万辆。36氪第一财经
真正定调的是11月的成绩单:新款i6的交付爬坡能到多高,决定"被推迟的需求"是否真实存在;MONA L05上量后,小鹏大概率再冲一次新高;即将发布的乘联会10月零售数据,则会回答大盘是否止跌。10月这一仗已经给出提示——大盘越冷,产品节奏踏错的代价越重,踩中新车的回报也越大。