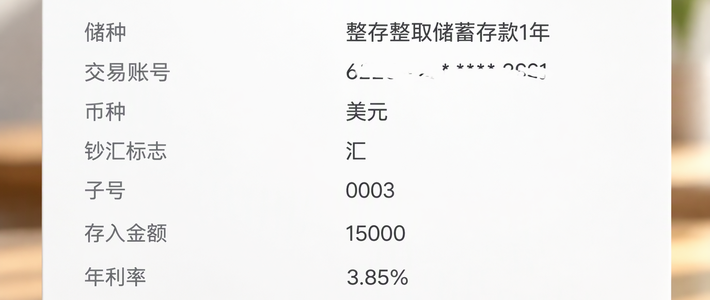
今年年中,一条小红书上的真实经历火了:“美元存了一年 3.9% 定存,算上汇率波动反倒亏了”。这条帖子拿下 460 多个赞、近 500 条评论。而眼下,多家银行刚刚上调美元存款利率,部分一年期零售产品突破 4%。同期人民币一年定存还趴在 1.6% 附近。小红书今日头条小红书
利差摆在眼前,很多琢磨海外资产规划的人开始心痒:要不要换点美元吃利息?
别急,这单生意要算三笔账。
第一笔:汇兑保本线,跌破这个数就亏
美元存单到期,你最终大概率要换回人民币(除非打算长期持汇)。有个现成公式:
保本结汇价 = 购汇价 ×(1+人民币利率)÷(1+美元利率)
按 6.71 购汇、美元定存 3.9%、人民币定存 1.6% 代入:6.71 × 1.016 ÷ 1.039 ≈ 6.56。意思是,到期当天银行现汇买入价高于 6.56,你才算跑赢直接存人民币;跌破 6.56,就是白忙一场,再跌倒亏本金。别忘了买卖两头还有点差,真实保本线比算出来的还略高。那位“反倒亏了”的博主,就是栽在这条线上。小红书
第二笔:收益马甲,5.01% 可能根本不是存款
小红书上“美金定存 5.01%”的帖子刷屏,点进去细看,不少其实是美元储蓄型保险,五年期,报价比银行存款好看。但钱一进去就锁五年,提前退保可能连本金都要折。签字前务必问清:这到底是存款、理财还是保险?存款有存款保险制度兜底,保险是另一套规则,拿着马甲当存款,是这类产品最常见的误会。小红书
第三笔:流动性与额度,比汇率更要命的坑
个人购汇、结汇各有每年 5 万美元的便利化额度;高息美元定存往往有数万美元的起存门槛;提前支取大多按活期计息,还要付来回换汇的点差。再看银行为什么这时候敢给 4%:每年 11 月到次年 1 月是出口企业集中结汇高峰,天量美元头寸随时可能集中抛售美元,银行上调利率本质上是在“筑坝”留住外汇。你在惦记它的利息,它在防你的钱砸它的汇率。今日头条
那什么人适合做?两类:手里本来就持有美元的,和未来明确有海外学费、贸易支付等刚性美元需求的家庭——锁定 4% 是合理的防守动作。纯粹为了吃利差、临时把人民币换成美元去博的,上面三笔账每一笔都适用,建议逐条算完再动手。
海外资产拼到最后,比的从来不是谁的报价利率高,而是谁的钱能完整地回来。(本文为信息分享,不构成投资建议;利率与汇率以银行实际报价为准。)