























15
28
茅台十六款非标产品改为动态补货
2026-11-11 22:38:25
0点赞
0收藏
0评论
16款非标产品从定时抢购改为全天动态补货。 飞天53度500ml(2026年、2019–2024年)和1L公斤飞天,仍然每天9:00、20:00定点放货,照样要抢。
一、到底变了什么
放开的16款(11月11日生效,价格不变):
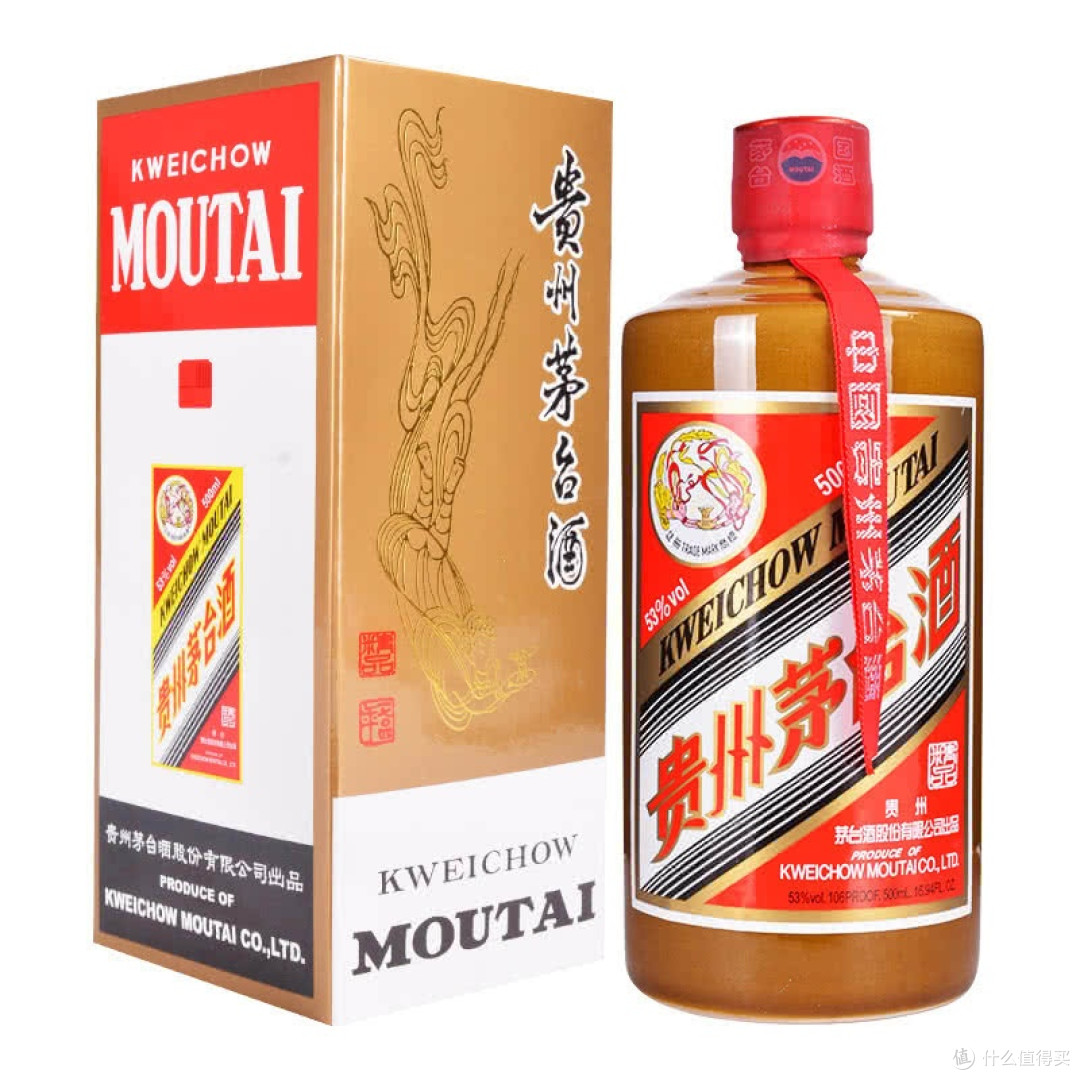
核心非标:精品茅台、陈年15年、陈年30年
生肖:丙午马年经典版、礼盒装
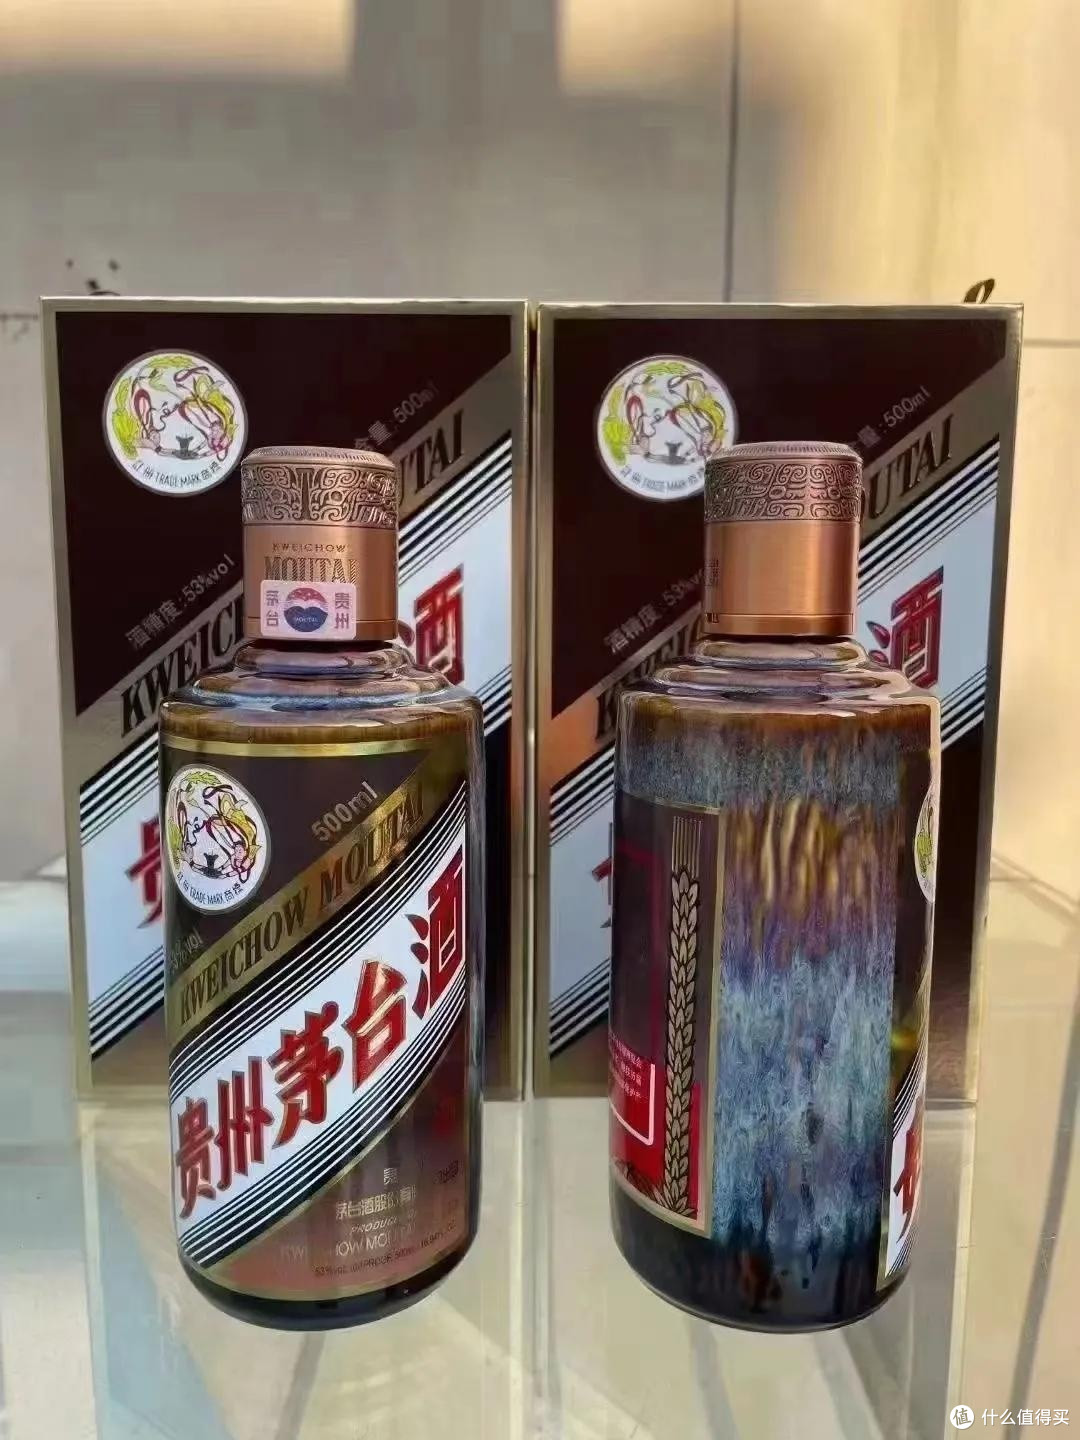
文化系:鼓乐飞天、春夏秋冬四季酒、黄小西吃晚饭(500ml/100ml礼盒/100ml单瓶)
小规格:100ml飞天(i茅台)、100ml×6礼盒、200ml飞天、50ml×5金/白
43度500ml飞天(带杯)
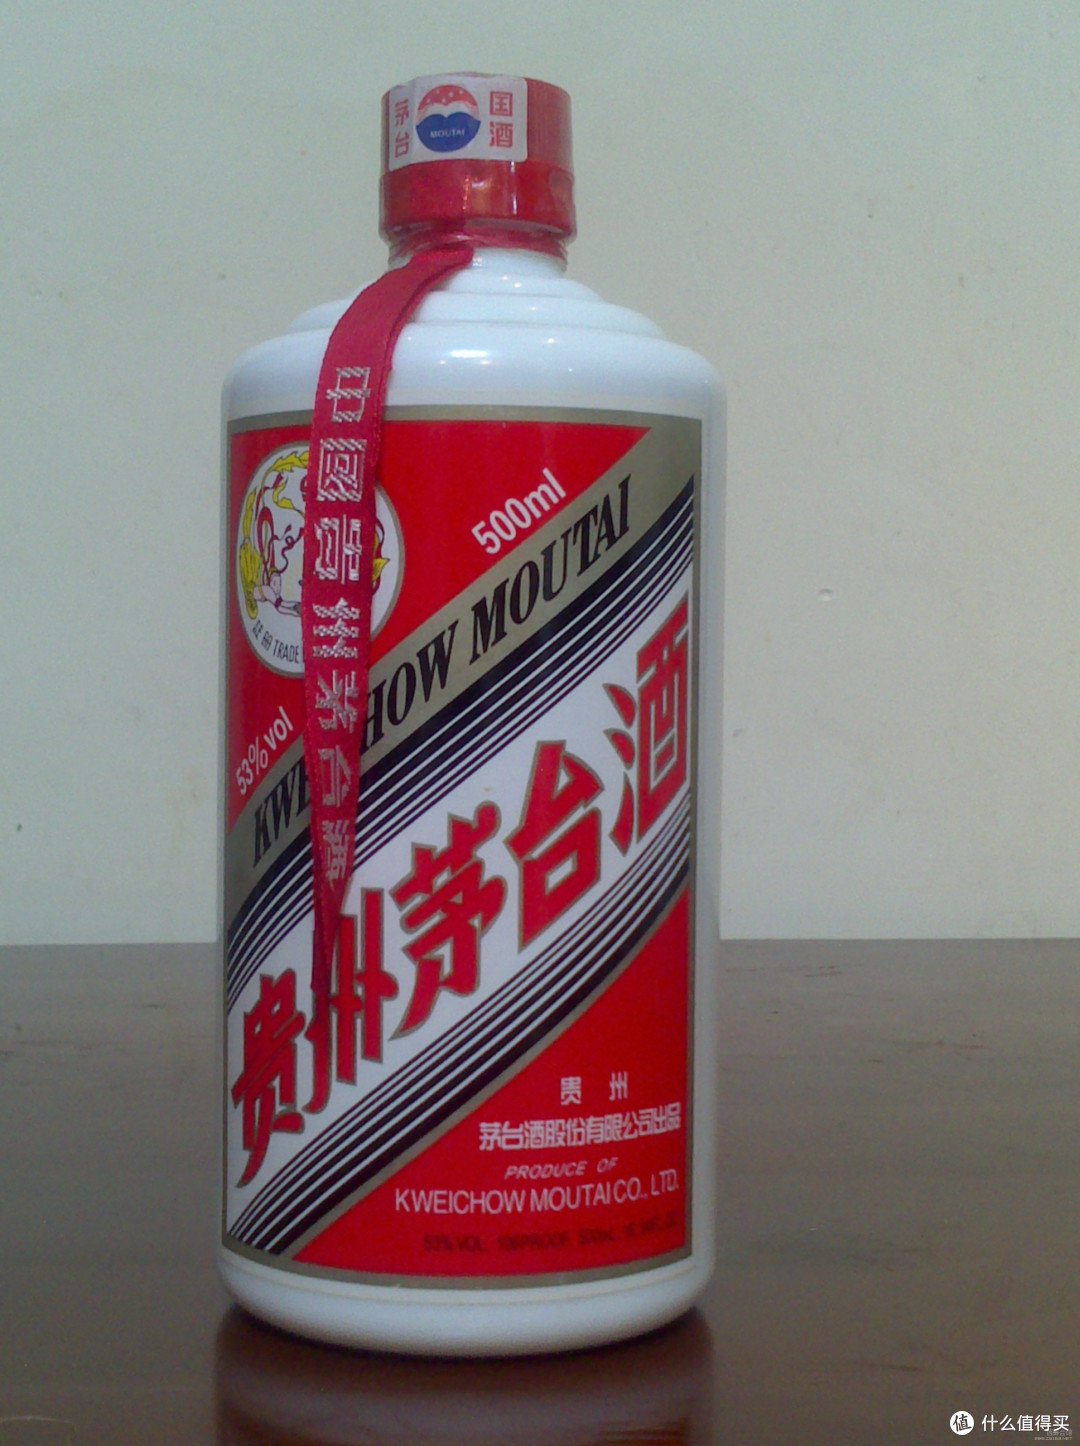
单次上限其实放得很宽:500ml单瓶装最多60瓶、礼盒40套/20套,100ml小瓶最高400瓶;只有马茅“自选生产日期”卡到6瓶/4套。有人一次勾60瓶30年陈酿,货款77.99万,直接被支付限额卡住——所以民间叫它“几乎不限量”。
没放开的:53度500ml飞天(新旧年份)、1L飞天、马茅珍享版,维持原时段。
二、为什么是现在、为什么先放非标
1. 三季报给了压力,也给了动机
前三季度营收1332.84亿(+1.82%),归母净利644.67亿(-0.25%,近年少见微降);但直销收入737.74亿(+32.79%)占比升到56.36%,批发代理571.2亿(-21.58%),i茅台酒类不含税收入585.62亿、同比暴增约361%。合同负债只剩20.84亿,比年初少了59亿——“经销商先打款压货”这个蓄水池基本放干了。
飞天前三季度基本卖完,Q4要冲量,只能靠精品、15年、生肖这些非标出货。
2. 非标是“套利最薄”的那一批,拿来试水最安全
精品i茅台价2359元 vs 批价约2320元;15年官方4279元 vs 批价约4050元——线上价已经贴近甚至高于批价,黄牛中转没肉吃。而飞天是价格锚、套利空间最大,一放开就可能砸穿整个价格体系,所以王莉说的是“逐步转向日常售卖”。
3. 管理层在做认知切割
代总经理王莉在业绩会上的核心表述:把流通环节囤积炒作造成的“买不到”当成稀缺,是对茅台稀缺性的误解;真稀缺在15.03平方公里核心产区、5大工法30道工序165个环节。同时明确2027年度下沙结束、未新增基酒产能——供给天花板自己锁死,才敢在渠道端松手。
三、各方会怎么被影响
消费者:不用定闹钟了,但也不是“管够”,系统按区域/时段/库存分批补,热门款照样会短暂“访问人数过多”。真正的坑是——i茅台价已经不是最低价:双11期间京东补贴后15年整箱折合3820元/瓶(比i茅台低459元)、黄小西2127元(低约15%)。从“抢不抢得到”变成“哪儿更便宜”,话语权第一次真正转到消费端。
黄牛/炒家:i茅台产品的转手加价已被压到50–60元/瓶,扣掉运费和资金成本基本白干。这一刀砍的是“申购即套利”的商业模式,不是砍茅台本身。
经销商:上半年推的代售制(不买断货权、不垫资、交保证金赚服务费,利润“限高”)叠加线上随手可买,线下代售价还略高于线上,社会酒商反应很直接——“伤透了心”“好像要暴跌”。前三季度净减70家经销商(国内2285家)。但茅台给的补偿逻辑是:不用压资金、不担跌价风险,从赚差价改成赚服务费。
老酒市场:反而偏利好。新酒有了官方“日常价”当锚,老酒定价回到年份×品相×来源×可溯源的维度;加上基酒产能封顶,“喝一瓶少一瓶”的时间稀缺性更显性。带原箱、带流转记录的干净货和不带的分化会拉大。
四、资本市场怎么读
11月11日茅台收1402.30元,跌2.55%(前20个交易日已累计涨约10%),市值约1.75万亿,PE-TTM约21.3倍,股息率约3.7%。市场没给好脸色,逻辑不难懂:放开非标=变相确认“量增价减”、吨酒单价回归真实需求,毛利率还要略降;但券商主流仍偏正面(华安、天风买入,国信增持,中金跑赢行业),看法是供给结构终于在向真实动销适配,渠道倒挂压力减轻。
五、一句话判断
这是茅台主动拆掉“假稀缺”、把定价权从黄牛和囤货商手里收回消费端的又一步,不是茅台变通俗了。
短期:Q4非标放量保业绩,飞天批价(10月底约1700元)是必须守住的底线,所以飞天绝不会第一批放。
中期:代售制+动态补货若跑通,飞天进“日常售卖”只是时间问题,届时整个高端白酒的“限量营销”范式都要重写。
风险点:经销商积极性、线上价高于电商补贴价导致的渠道倒挂、以及“随时能买”对品牌仪式感的缓慢稀释——这三件事,茅台自己承认“运营仍在探索阶段”。









