
















14
5
定期还没到期急用钱:全取、部分取、质押贷,到底怎么选
2026-11-14 07:46:27
0点赞
0收藏
0评论
11月2号晚上,我妈从县医院打来电话:胆囊结石伴炎症,医生说要手术,加上报销后自付的部分,手里得备好10万。

挂了电话我打开家庭账本:能动的活钱只有4万,另外30万在一张三年期定期存单里——去年存的,才存进去13个月,离到期还有23个月。
很多人这时候就一个动作:取。但同样是"拿钱",中间隔着三种完全不同的算法。我把三条路挨个算了一遍,算错了一次,也推翻过一次,现在把账摆给你看。
我的第一个错误:以为取一次,整张存单就"废"了
第二天一早我就给开户行打电话,第一句话是:“这30万是不是得全取出来?取了再重新存?”
柜台的回答让我愣了几秒:不用全取,可以只取10万,剩下20万按原存单的利率继续走到到期。
我当时确实闹了笑话——一直以为定期只要动一次,整张存单就全部按活期重新算。查了现行储蓄计息的一般规则我才把这条记牢:部分提前支取时,取出的那部分按支取日挂牌的活期利率计息,没动的部分仍按原存单约定利率计息,到期日照常走。
也就是说,"提前支取"的惩罚只落在你取出来的那一段上,不会传染给整张存单。

三条路,我把每一分钱都算出来
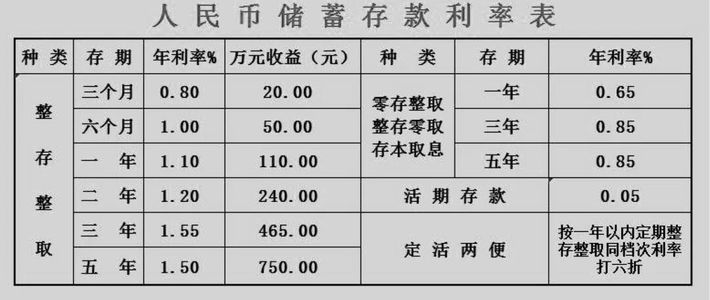
先交代口径:下面这笔演示按"我家30万、三年期、起存利率1.25%(示例)、已存13个月、需要用10万、用期3个月"来算;活期利率0.05%、定期1.25%,用的是2026年10月初国有大行的挂牌口径。

路一:30万全额提前支取。
取出来的30万全部按支取日活期0.05%算13个月利息:300000×0.05%×13÷12=162.5元。这张存单要是扛到三年期满,利息是300000×1.25%×3=11250元。
为了拿10万,把另外20万也拖下了水,差额11087.5元。这是三条路里最贵的一种,除非这30万你本来就要全部用掉。
路二:只部分支取10万。
取出的10万按活期13个月计息:100000×0.05%×13÷12=54.17元。这10万原本到期能吃满的利息是3750元,等于这部分的利息损失是3750-54.17=3695.83元。
剩下20万纹丝不动,到期照常拿满7500元利息。
代价3695.83元,换10万到账。
路三:10万不动,办存单质押贷款。
把存单押给银行借10万,存单本身继续计息,到期3750元一分不少。
成本是贷款利息。我翻了近半年各家线上产品的报价,质押贷年化报价从2%起和从4%起的都有,选随借随还、按日计息的产品,3个月就是:
按2%算:100000×2%×90÷360=500元;
按4%算:100000×4%×90÷360=1000元。
注意两个限制:存单质押率一般最高90%~95%,也就是说这张30万的存单最多能贷27万到28.5万,缺口大的时候贷不满;贷款期限大多不超过一年,长期占用会碰上续贷问题。

我的第二个错误:只比年利率,差点选错
看到"贷款2%~4%、存款才1.25%",我第一反应是:借钱利率比存钱利率还高,质押贷肯定亏,直接部分支取算了。
晚了一步才反应过来:这两种损失根本不在同一个时间轴上,不能直接比。
提前支取的损失是"已存时间段的利差被没收":取出金额×(定期利率-活期利率)×已存时间;
质押贷的损失是"用多久付多久":借款金额×贷款年利率×天数÷360。
把两边拉平,就得到一条我自己以后都能用的判据:
当"贷款年利率×用款天数÷360"<"(定期利率-活期利率)×已存天数÷365"时,质押贷更划算;反过来,早取。
拿我家的数字套:利差是1.25%-0.05%=1.2%。
用2%的贷、只借用90天,不等式变成0.5%<1.2%×已存天数÷365——解出来,已存超过152天,质押贷就开始占优。我家这笔已经存了13个月,远超这条线。
要是借到4%的贷,线就抬到304天:已存不满10个月的,老老实实部分支取,别借钱。
一句话总结这张账:用得短、存得久、利率能谈到2%档——这三条同时成立,质押贷才值得;缺一条,部分支取就是正确答案。

我家最后怎么选
3号上午,我办的是部分支取:取10万,剩20万继续。
没选质押贷,不是账算错,是我家两条硬规矩:一来我妈这笔钱取出去就回不来了,借10万还得计划谁去还;二来为几千块的差额在征信上挂一笔贷款记录,我们家不愿意。这是价值排序问题,不是对错问题——如果你的钱过两个月就回得到账上,上面的公式才是该看的答案。

办的时候记得把这几件事过一遍:
一张清单,急用钱前后各核一遍:
要多少取多少,能部分支取就不要整笔动;
动手前打一次客服电话,确认这笔存单部分支取的具体办理方式——取出部分按支取日活期计息、剩余部分继续按原存单利率计息是通行规则,但线上能不能办、要不要本人到柜台,各行不一样,以答复为准;
拿手机银行的"定期—质押贷款"入口看一眼当天的实际报价,年化从2%起和从4%起的都有,用上面的不等式判一次;
办完当天,给剩余20万设好到期提醒——2026年10月,就有银行把到期未处理的五年存单结息后直接转入活期账户,1.25%的钱趴成0.05%,没人替你心疼;
同一家人名下要是好几个银行的钱,记住同一家银行本息50万以内全额受存款保险保障这条线。
我妈的手术约在下周。账算完,我发现真正让我睡不着的那笔钱,其实从头到尾都不是"取出来"三个字的问题——是"取哪一笔、取多少、按什么时间轴比"三个数字的问题。
作者声明:以上均为我家自己的账本与选择,不构成普遍建议;具体计息与办理规则以你所在银行现行公示为准。
内容由AI生成





