















14
23
锂周期再摇摆:锂企前三季度业绩炸裂,Q3环比转弱|行业风向标
2026-10-28 21:41:18
0点赞
0收藏
0评论
三季报披露进入尾声,头部锂盐企业纷纷披露最新业绩,前三季度营收、盈利均大幅增长,尤其锂业“双雄”赣锋锂业(002460.SZ、01772.HK)和天齐锂业(002466.SZ、09696.HK)双双录得炸裂业绩,归母净利润分别暴增19540.50%和3013.86%。
然而,若拆分季度来看,Q3单季却是另一番景象:随着锂价自5月高点快速回落,Q3锂盐企业业绩普遍环比下滑,甚至有部分由盈转亏。这也是前三季度锂企业绩同比高增,却依旧带不动二级市场股价回升的关键因素之一。
且周期回摆下,由于锂矿来源不同,锂企冷暖不均再现。在此逻辑下,四季度业绩分化或将进一步加剧,锂企很难再现整体性高增。
量价齐升,前三季度业绩普涨截至目前,A股共有13只锂盐企业披露三季度业绩情况,除大中矿业(001203.SZ)、金圆股份(000546.SZ)外,11家前三季度业绩大涨。其中,赣锋锂业实现营收361.59亿元,同比增长147.24%;归母净利润50.12亿元,同比大增19540.50%。天齐锂业实现营收182.79亿元,同比增长147.11%;归母净利润56.02亿元,同比增长3013.86%。
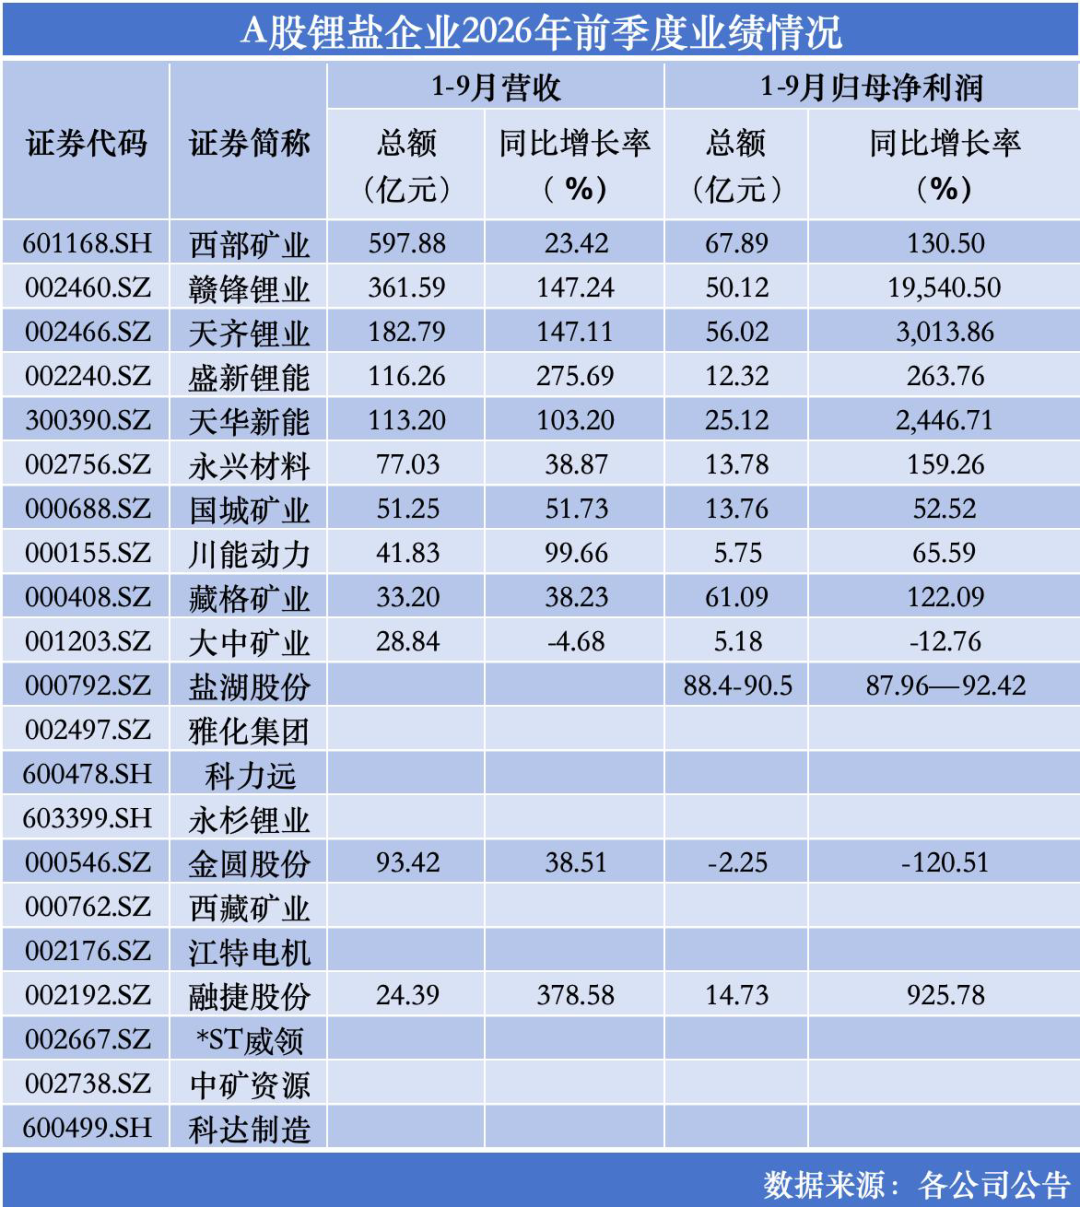
锂业双雄之外,第二梯队同样亮眼。前三季度,天华新能(300390.SZ)录得营收113.20亿元,同比增长103.20%;归母净利润25.12亿元,同比增长2446.71%。盛新锂能(002240.SZ)营收116.26亿元,同比大增275.69%;归母净利润12.32亿元,同比增长263.76%。此外,融捷股份(002192.SZ)、永兴材料(002756.SZ)、国城矿业(000688.SZ)、藏格矿业(000408.SZ)、西部矿业(601168.SH)等亦录得翻倍级增长。
仅披露业绩预告的盐湖股份(000792.SZ),预计前三季度归母净利润88.4亿元-90.5亿元,同比增长87.96%-92.42%,盈利规模暂居板块之首。
业绩普涨,核心驱动来自锂产品量价齐升。以碳酸锂期货为例,价格从年初的10万元/吨上方震荡上行,5月15日盘中摸至年内新高20万元/吨,之后虽震荡下行,但相较去年1-9月均在5-9万元区间低位区间,同比升幅明显。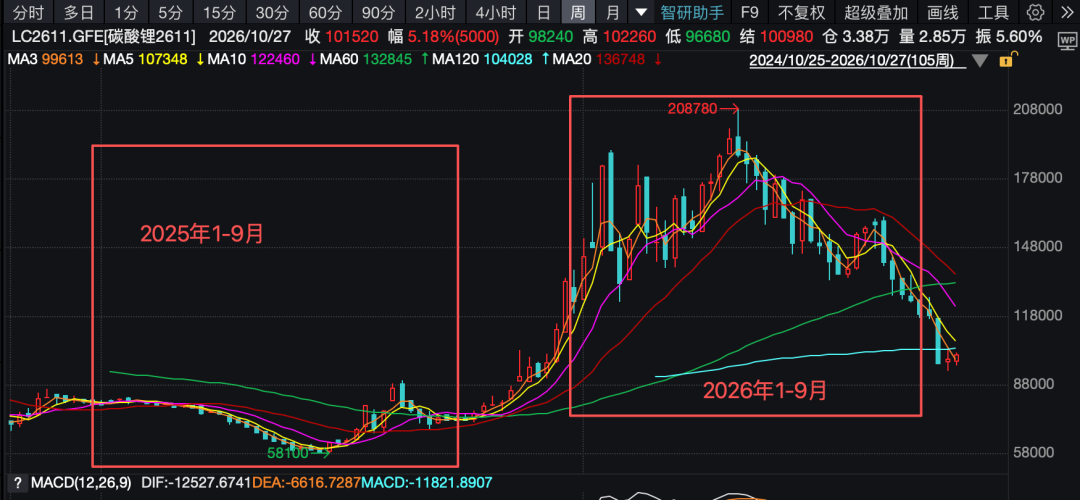 (碳酸锂2611合约周K线图)
现货端,走势基本与期货同步。上海钢联数据显示,2026年上半年国内电池级碳酸锂均价运行于11.7万-21万元/吨区间。
价涨同时,多家企业量增明显,利润弹性充分释放。以盐湖股份为例,其在业绩预告中明确表示,“公司碳酸锂产能较上年大幅提升,尤其4万吨/年基础锂盐项目顺利量产,凭借成本优势叠加产品价格回暖,成为业绩增长核心。”
天齐锂业也在三季报中披露,受益于新能源产业发展与下游需求增长等多重利好因素驱动,报告期内公司主要锂产品的销售均价较上年同期均明显增长,带动营收及毛利额大幅增长;川能动力同样提及,锂电业务量价同步走高,拉动板块收入快速增加。
需要注意的是,部分锂企为“多矿种”混业经营,其他主业也在贡献利润。比如:藏格矿业归母净利润61.09亿元,同比增长122.09%,除碳酸锂外,公司氯化钾业务及参股的巨龙铜业同样贡献了可观收益;盐湖股份氯化钾业务也产销稳定,价格同比上涨,筑牢业绩基本盘。
当然,业绩的暴增实际包含了去年低基数效应。2025年1-9月,碳酸锂价格尚在磨底阶段,多家锂企去年同期仅微利甚至亏损。比如,2025年前三季度,赣锋锂业仅盈利0.25亿元,天齐锂业约1.8亿元,极低的基数放大了今年的同比增速。
Q3环比回落,成本结构拉开差距然而,放到单季度维度,Q3画风陡转。
上海钢联数据显示,碳酸锂价格自5月中旬见顶后持续回调,截至9月30日,电碳均价报12万元/吨,较高点大幅下挫。锂价快速回落,锂企Q3业绩环比普遍承压。
先来看营收,12家锂企中有9家录得环比下降,川能动力、天华新能、天齐锂业分别下降60.22%、22.70%和15.14%。
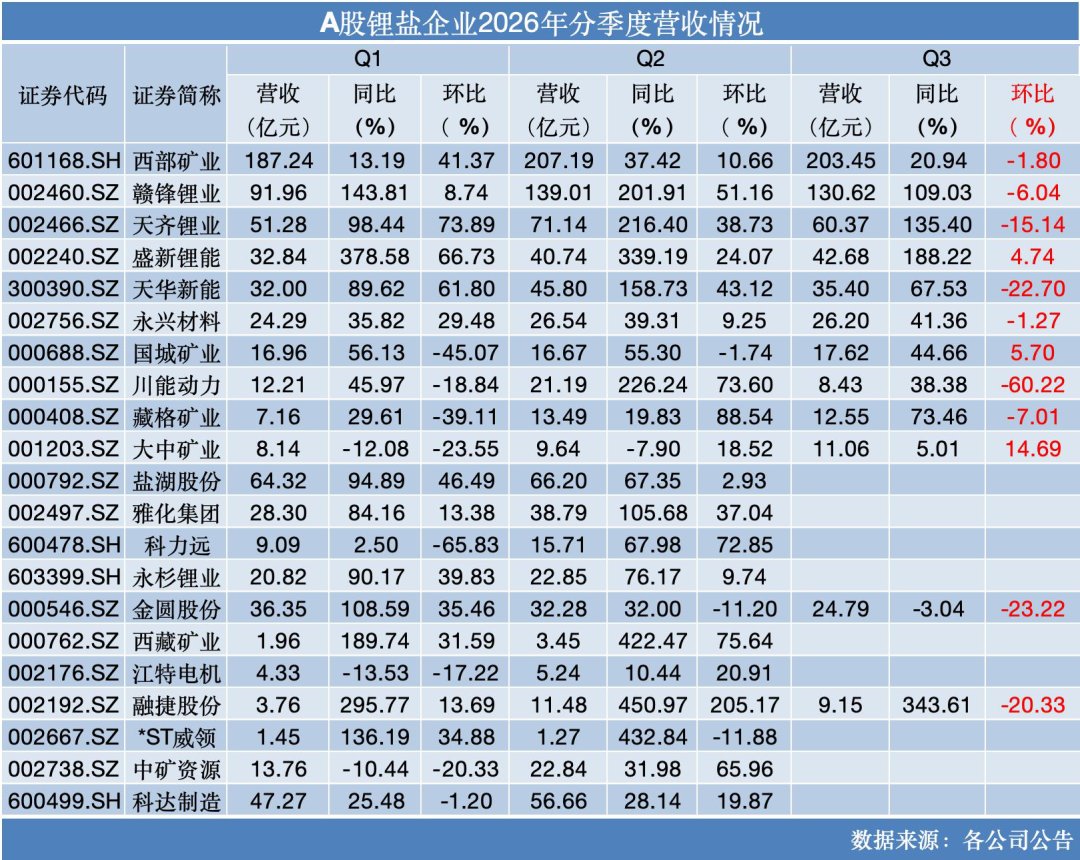
盈利情况亦不乐观,12家锂企中8家环比下滑,且下滑幅度更甚。赣锋锂业最为典型,Q1归母净利润18.37亿元,Q2升至24.20亿元,Q3骤降至7.55亿元,环比下滑68.80%;天齐锂业Q3录得盈利13.60亿元,环比下滑42.53%;天华新能2.19亿元,Q3环比大幅回落83.43%;盛新锂能2.20亿元,Q3环比下滑59.79%。
川能动力则更为极端,Q2时还盈利4.39亿元,Q3急转直下,归母净利润亏损1.31亿元。
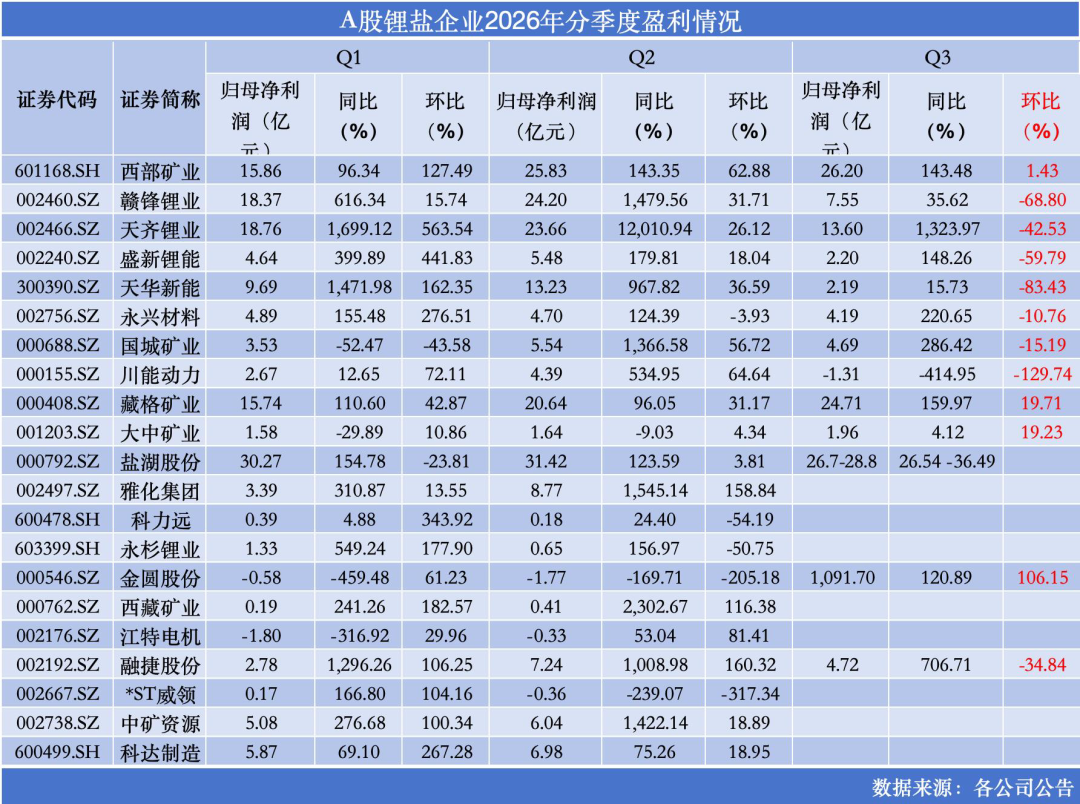
回落的直接原因是锂价下跌。但笔者注意到,同样面对锂价回调,各家企业的回落幅度却大相径庭,这背后,正是成本结构的分化和多矿种经营的对冲。
盐湖提锂企业因锂矿成本较低,受冲击最小,甚至有逆势环比增长。比如,藏格矿业Q3归母净利润24.71亿元,环比增长19.71%;盐湖股份Q3预计盈利26.7亿-28.8亿元,虽较Q2的31.42亿元略有回落,但盐湖提锂成本处于行业最低区间,即便锂价跌至10万元/吨附近仍有可观盈利。
自有锂矿、资源自给率高的企业次之。永兴材料依托江西锂瓷石矿,Q3盈利4.19亿元,环比仅下滑10.76%,跌幅远小于同行;天齐锂业手握Green bushes优质锂辉石矿,Q3环比下滑42.53%,仍好于外采冶炼企业。
最为承压的是外购锂矿为主的冶炼型企业,盛新锂能、天华新能Q3环比降幅分别达59.79%、83.43%。这类企业的利润高度依赖“锂盐售价—锂精矿采购价”的价差,锂价快速下行周期中,高价库存叠加售价下跌,利润被双向挤压。
正因如此,这类企业均在发力提高锂矿自给率。盛新锂能在半年报中就提到,其集中资源全力保障四川奥伊诺矿山与津巴布韦萨比星矿山的稳定高效生产,上半年,公司下属子公司锂精矿产量合计达15.56万吨。同时,公司积极推动木绒锂矿的开发建设,后者已查明Li2O资源量98.96万吨,平均品位1.62%,为四川地区锂矿品位最高的矿山之一,设计生产规模为300万吨/年。“公司全力推动木绒锂矿的开发建设工作,以尽快实现锂矿资源的大幅度增量供给。”
天华新能也表示,“将加快推进海内外锂资源项目产能爬坡,提升锂原料自给率,优化生产成本,增强周期波动抵御能力。”
锂价或延续弱势震荡,Q4业绩或分化至于锂企四季度能否维持增长,很大程度上系于锂盐价格的走势,而按照三季度的业绩逻辑,锂企大概率难再形成统一的趋势。
现实是,10月以来,锂价跌势未止。仍以碳酸锂期货LC2611合约为例,在10月15日盘中跌破10万元/吨后,就在该关口上下徘徊,10月23日盘中一度刷低至94060元/吨。截至10月28日收盘,报收96540元/吨,跌4.40%。
值得一提的是,Q3锂价下跌的大背景是,下游电池短期需求仍保持增长。据GGII数据,2026年前三季度,中国锂电池累计出货1945GWh,同比增长49%,储能、消费及其他板块总出货量均超过2025全年水平;其中,Q3出货735GWh,同比增长46%,环比增长7.3%。
排产方面,鑫椤资讯发布的10月数据显示,样本企业电池排产212.50GWh,环比增长3.8%;正极材料合计26.10万吨,环比增长1.8%;负极22.30万吨,环比增长2.3%;隔膜23.17亿平方米,环比增长0.4%;电解液15.00万吨,环比增长2.0%,五个环节均创年内新高。
亿纬锂能在日前的电话会议上还高调表示:“公司四季度产能已确定订满,排产预计环比增长。2027年一季度的情况目前尚未完全确认,公司还在细化2027年分月出货安排,将力争实现较好的同比增长。”
笔者在此前文章《提前交易悲观预期,碳酸锂期货逼近10万元/吨|行业风向标》也已提到,包括赣锋锂业、中矿资源、盐湖股份等在内,均明确谈到当前锂电需求良好,未出现供大于求的情况。
“但盘面定价早已跳出四季度现货供需逻辑,当前市场交易的核心,是2027年集中释放的供给压力。”GGII指出,锂企四季度的冷暖,藏在短期需求与长远供给的矛盾中。
上海钢联锂行业分析师李攀也告诉笔者,锂价此轮下跌的本质是提前交易悲观预期。“友商库存口径上修抽掉市场‘低库存偏紧’的交易基础,澳矿降价、国内产量回升叠加全球最大锂云母矿审批推进,把远期缺口收窄的共识坐实;而电池消费税与出口退税改革把明年的需求提前透支到现在,资金从交易现实切到交易2027年过剩,盘面一路杀到成本线以下。”
国内来看,宜春枧下窝锂矿采矿项目已进入环评拟批准公示阶段,该项目满产后对应10万吨LCE年产能;江特电机茜坑锂矿采矿工程安审通过,理论年产2万吨LCE。
海外供给增加消息同步叠加:津巴布韦锂精矿发运逐步恢复,巴西部分矿山拿到复产许可,澳洲在2021-2022年高锂价周期立项的矿山陆续进入产能释放窗口,智利也在近期公布长期产能规划,拟分批推出锂矿项目招标。
远期供给压力下,市场普遍对后市锂价偏谨慎。新湖期货认为,预计2026Q4国内碳酸锂月度供需仍维持去库,但去库幅度较Q3明显收窄。短期碳酸锂基本面仍处于偏强现实中,但向上强驱动有限,现阶段市场定价权重仍聚焦于资金面及需求侧担忧。
李攀也直言,预计后续碳酸锂价格弱势震荡。在其看来,后续锂价能否企稳,需要关注三个信号:一是价格持续低于成本后,是否有企业真正减产;二是行业库存能否持续下降;三是期货价格与现货价格之间的关系是否进一步改善。
中信证券最新研报则预计,2027年全球锂市场供需将转为过剩3.8万吨,并下调2026年四季度锂价运行区间预测为10万元-15万元/吨,后续价格走势取决于需求预期的改善以及额外的供应扰动风险。
高盛更为悲观,预计中国碳酸锂现货均价2027年约为13,689美元/吨,2028年进一步降至11,000美元/吨,折合人民币约10万元和8.4万元/吨。(本文首发于钛媒体APP,文|价值刻度,作者|桃子)
作者:价值刻度