珠峰东坡嘎玛沟已经封了。今年3月,定日县公告,这条被称作“世界十大徒步线路”之一的山谷永久关闭。知乎
但三年前发生在这条线上的一场事故,最近又被《人民法院报》翻了出来。它讲的不是风景,是一张保单为什么在关键时刻没有生效。
2023年9月,王女士和4名驴友走进珠峰东坡嘎玛沟。那是条海拔从2000多米爬到5000多米的山谷,人迹罕至。当地旅游部门明确要求,进入景区必须登记备案、雇佣向导并结队出行。他们没登记,也没请向导。上海高院
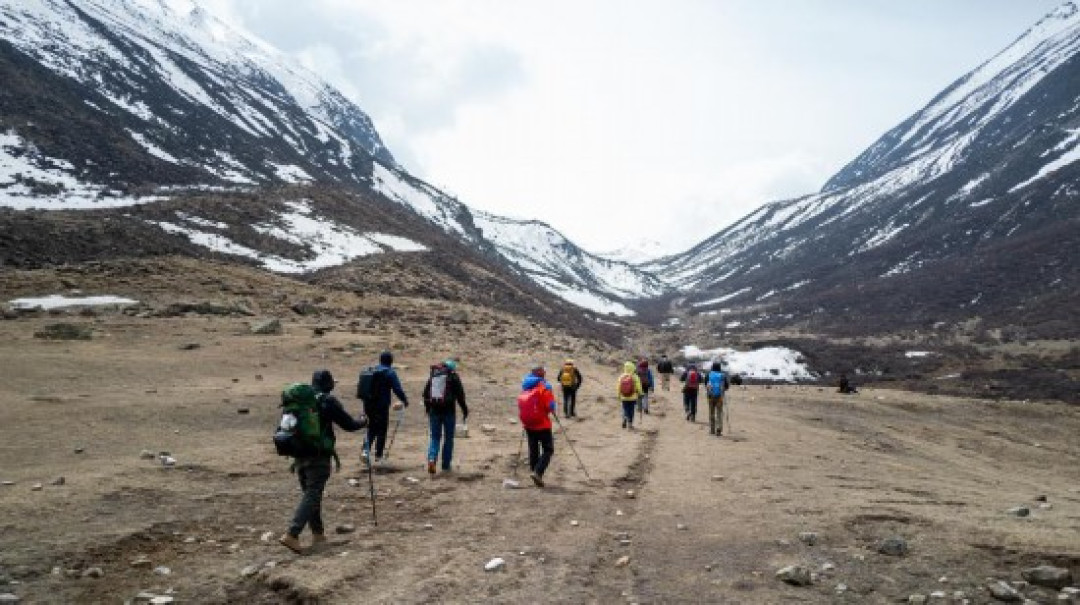
徒步途中,王女士高坠身亡。
她所在的公司2023年1月给员工买过团体险,意外险和一年期定期寿险都在里面。家属向保险公司申请两笔钱,被拒。官司打到上海市静安区人民法院,判决结果是:寿险赔1万元,意外险不赔。上海高院东方网
不赔的理由不是没报案,也不是保额不够,是“探险”。
合同把潜水、跳伞、探险等高风险运动列为除外,并对“探险”作了加黑、加粗和释义。投保的公司确认收到条款,还在免责声明处盖了公章。法院据此认定免责条款有效:探险是指明知存在生命危险,仍故意置身其中的行为。上海高院
人是从高处坠落的,死因看上去再“意外”不过。可保险公司看的不是怎么死的,而是她当时在做什么。
同一座城市,另一起案子,结果相反。2023年6月,65岁的宋姐进藏旅游,突发高反,急救无效后猝死。
她丈夫出发前给她买过一份旅游险:意外伤害保额10万,突发急性疾病身故保额6万,超过65岁保额减半。保险公司只愿按急性病身故赔3万,理由是猝死属于疾病,高反也是疾病。
家属起诉。上海市浦东新区人民法院判保险公司按意外死亡赔5万元。知乎
法院的理由有两层:合同虽然把高反写成疾病,但保险公司没有向投保人提示说明,这个约定不能拿来用;而高反由外部高原环境引起,符合“外来的、突发的、非本意的”。
一个赔,一个不赔。差别不在意外险本身,在保单怎么定义,以及保险公司有没有把定义讲清楚。
意外险里的“意外”,要求四个条件同时成立:外来的、突发的、非本意的、非疾病的。知乎
高原反应、中暑、失温、冻伤,本质是身体对环境的不适应,条款里常被归入疾病,甚至被明确写进除外责任。按这个逻辑,普通意外险不赔高反,不算耍赖。
但条款不是判决书。免责内容有没有加粗提示、有没有明确说明、投保时有没有留下记录,都会改变结果。静安案里保险公司做足了这套动作,所以免责成立;浦东案里没做到,条款就失去了效力。
对要去高海拔的人,这几件事比保额更值得看。
先看“病”。高反相关的医疗和身故,要落在“突发急性病医疗”和“急性病身故”上,条款里最好明确写着含高原反应。只买一份普通意外险,这块通常是空的。
再看“动”。徒步、登山、穿越算不算高风险运动,条款各有各的写法。要确认承保海拔写到多少米、包含哪些活动、是否覆盖无人区和保护区。
有些条款把承保海拔写在3000多米,有些写到6000米,数字藏在条款里,不在宣传页上。
还要看“救援”。“紧急医疗运送和送返”与“野外搜寻救援”是两项责任,额度是一回事,措辞是另一回事——写“承担费用”和只写“协助安排”,出事时差的是真金白银。
最后是定期寿险。它只保身故和全残,不问是不是意外,价格通常不高,适合兜底;但它对违法情形也可能另有约定,仍要翻条款。
回到珠峰东坡。这条线已经封了,判决却还留在那里。
它提醒的也不只是保险:登记备案、雇向导、结队出行,这些进山前的规矩,事后都会变成判断你算不算“探险”的证据。省掉的是手续,丢掉的可能是一整张保单。
高海拔徒步的装备清单可以写满两页,保单通常只有一页。出发前把那一页翻到“责任免除”,对着自己的路线核三件事:海拔多少、算不算探险、在不在开放区域。
保额是数字,条款才是边界。