国庆这几天,内存圈的消息是一条压着一条来的:10月2日,韩国《每日经济》曝出三星给明年供货的 HBM4 报了价——每千兆bit 报价 4美元中高区间,而现在卖的主力 HBM3E 大约 1.5美元。代际交替,价格直接翻三倍往上。紧接着,海力士那边把 HBM5 在台积电 CoWoS 平台上完成验证的消息也官宣了,顺手又拿了个台积电年度合作伙伴奖。微博
装机帖底下、笔记评论区,熟悉的争论又开了一轮:一边是"AI 把产能全抢走了,你们等着 2027 更贵",一边是"宏碁老板都说了满手货、早就供过于求,涨都是演出来的"。
其实这两拨人吵的都不是最该吵的那个问题。对一个想换内存、加根条、或者等双11锁价的普通用户来说,HBM 涨不涨三倍、缺货是不是演戏,最后都会折算成同一件事:还有多少片晶圆在为你的 DDR5 生产颗粒?
这周,这个数字第一次被原厂亲口说了出来。它比任何一条涨价新闻都值得记下来——三个数:20%、30%,和三分之一。
第一本账:HBM 吃掉的晶圆份额,官方口径是"明年到三成"
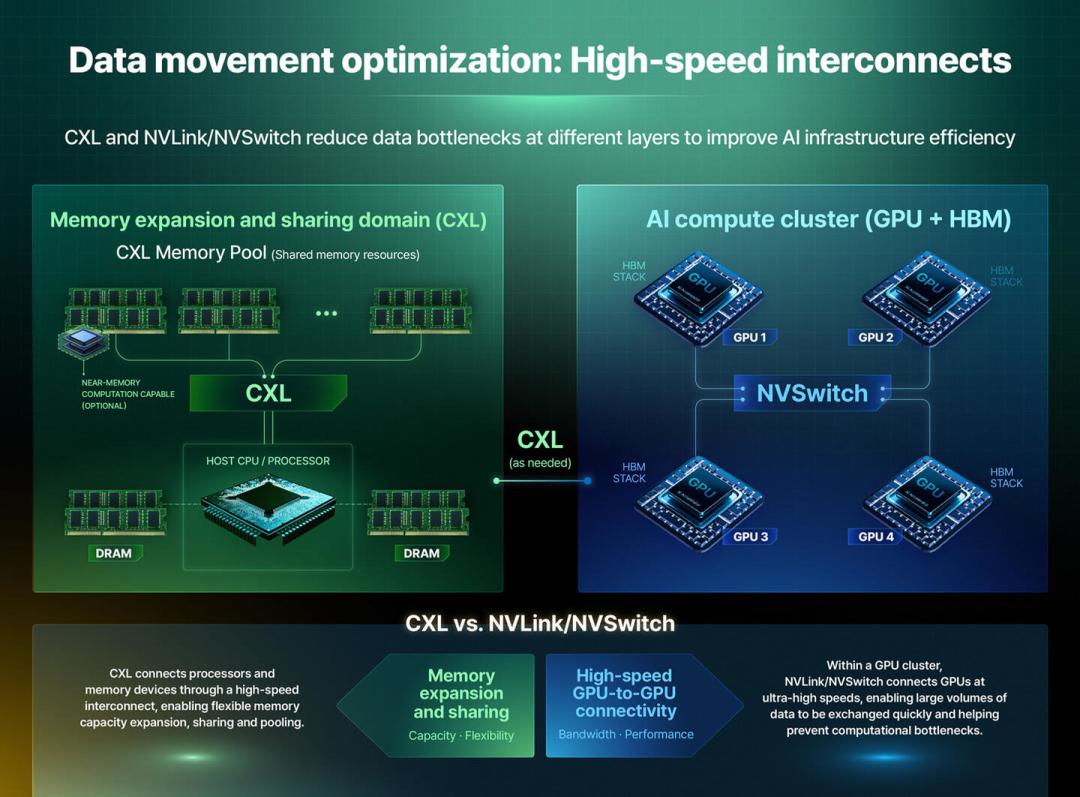
9月29日前后,路透社的报道把这句话钉死在了台面上:三星电子执行副总裁金泰伍(Kim Taewoo)公开表示,HBM 在全球 DRAM 晶圆总产能中的占比,将从目前的约 20%,在 2027 年提升到接近 30%,并且特别强调:HBM 和传统 DRAM 用的是同一批晶圆产能,HBM 每多吃一口,常规内存就少一口。同一口径也在 9月29日的存储要闻速递里被整理:HBM 明年将占 DRAM 芯片制造商总晶圆产能的近 30%,而目前约为 20%。知乎金十数据
过去大半年,“产能被 HBM 抢走"一直是渠道和媒体的说法,原厂最多在财报电话会上含糊地提一句"先进产能优先供给高价值产品”。这一次,是把比例、年份和"共用晶圆"的机制一起说了出来:十个百分点,不是预测,是已经开动的分配方案。
十个百分点是什么概念?三星同期在加速平泽 P5 首条量产线,设备引进可能提前到明年 Q2;海力士的日本晶圆厂也已启动前期施工。美光则被曝计划把 HBM 月产能翻倍到 10 万片晶圆、向 HBM4 大规模切换。三巨头各自新增的产能池子,从一开始就是给 HBM 挖的——也就是说,30% 不是"从 DDR 嘴里抢粮"这么简单,而是增量产能也优先不进你的内存条市场。金十数据知乎
TrendForce 已经把 2027 年 HBM 混合平均售价的年涨幅展望上调到了 121%,理由是新一代产品良率爬坡需要时间、AI 服务器需求和先进制程产能的竞争延续。翻译成你听得懂的话:明年不仅 HBM 贵,被它挤压的传统 DRAM 也见不到宽松。知乎
第二本账:HBM 不只是"占地",它是几倍地占地
美光在 Hot Chips 2026 大会上给过两组扎心的数据:AI 加速器的计算性能大约每两年翻三倍,HBM 带宽同期增长却不到两倍;而且约 17% 的 AI 训练中断和 HBM 相关。带宽不够怎么办?行业的解法简单粗暴——堆更多层、堆更大的 HBM。知乎
于是晶圆端的账就变贵了:HBM 是堆叠工艺,12 层、16 层的 DRAM die 要打孔(TSV)、键合、再配一颗基座 die 走 CoWoS 封装,die 尺寸和良率损耗都远高于平铺的 DDR5 颗粒。美光披露的产品节奏可以当参照:量产中的 HBM4 是 12-Hi、36GB、单堆栈带宽超过 2.8TB/s,16-Hi 的 48GB 版本已经送样。你买 64GB 服务器内存条时嫌它贵,是拿"平铺"的逻辑算账;而 HBM 的账本里,同样一片晶圆产出的容量,按行业普遍引用的口径只有做 DDR5 的三分之一左右——一比特要摊掉约三比特的晶圆当量。知乎哔哩哔哩
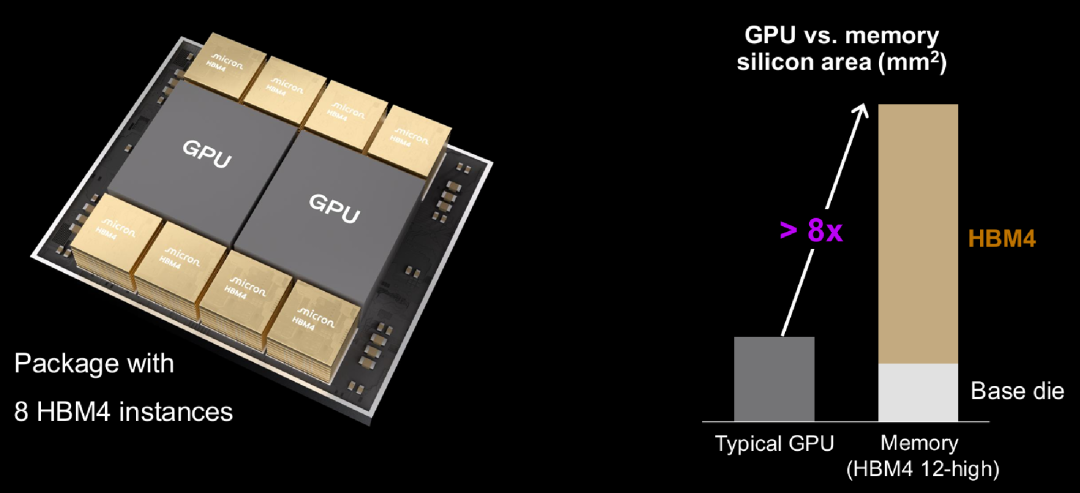
把两本账合起来算一笔简单的乘法:明年 HBM 拿走 30% 的晶圆,产出的位元却只相当于常规口径一成左右。换句话说,行业在用三倍的晶圆代价,生产不到一成的存储容量。留给常规 DRAM 的是 70% 的晶圆,还要同时喂饱手机 LPDDR、显卡 GDDR 和装机党手里的 DDR5/DDR4。
成本还在从更上游加码:今年 8 月下旬起,信越化学、SUMCO、环球晶圆三大硅片厂同步开启涨价,国内硅片厂商密集跟进。晶圆本身变贵,是这本账的注脚。知乎
这也解释了社区里那个反直觉的现象:DDR4 涨得比 DDR5 还凶,甚至出现倒挂——因为老制程节点被加速"退休"去给先进制程腾地方,供给收缩比需求收缩更快。老平台加条的朋友,先明白自己抢的是"淘汰线上的产能",就明白为什么"加条续命"的老账本今年失效了。
第三本账:代际时间表,把你的"降价期权"排到了 2029 之后
再看代际节奏,这决定了 30% 会不会回落。
海力士 9月29日的消息:正当前代产品还在进入英伟达 Vera Rubin 平台时,他们已在 TSMC 的 CoWoS 封装上验证了 HBM5,比 HBM4 领先两代;中间插的一代 HBM4E 则在更少的层数里容纳了更多内存——12 层做到 48GB。三星这边也没闲着,把以混合键合为核心的 B1b 扶正为首个亚 10nm DRAM 节点,配套的 HBM5 锁定 2029 年量产。两家在封装、散热(iHBM 这类内嵌冷却技术)、送样节奏上的比拼,从"谁给老黄供得起"卷成了"谁能定义下一代的形态"——海力士甚至把 HBM 做成"薯片袋"摆上展台逗老黄开心,气氛很欢乐,账本很严肃。微博微博

这份时间表翻译成人话:HBM 从 20% 走到 30%,未来两三年看不到回头的路。HBM4 的 2027 年供应合同已经在谈(三星开价是 HBM3E 的三倍以上),HBM5 已进封装验证,2029 年接棒。美光管理层把话说得更死:2027、2028 年的供应会比 2026 更紧——这不只是转述,《电子时报》10月2日报道,美光亚洲 DRAM 前端制造副总裁、美光台湾董事长董慧璐确认 AI 正在推动强劲的内存需求,公司正同步推进四大基地扩产。供给约束从"短期叙事"升级为"中期结构判断"。知乎
分析机构的口径也在印证同一个方向:存储厂商与云巨头之间的长约模式,正在削弱这个行业的传统周期波动。翻译一下——大买家在源头锁量,流到零售货架上的余量,天花板被提前焊死了。哔哩哔哩
反着听:那"缺货是炒作"就错了吗?
也别急着下"只能认命买"的结论,这轮争论里两派其实都没说谎,只是各说各的一层。
宏碁董事长陈俊圣 9月19日那句"大家满手货,市场早已供过于求",说的是渠道层:整机厂、模组厂、经销商手里有没有库存——有,而且不少,B站视频里华强北档口也在喊"砸手里"。三星高管那句"明年 30%",说的是晶圆层:产能分配怎么走——坚定地往 HBM 走。两层可以同时成立:货架上不缺货,但补货的出厂价易涨难跌,因为原厂没有动力把 HBM 的晶圆换回常规 DRAM——一边是海力士 Q2 营业利润率高达 76% 这类财报数字,一边是卖 DDR5 的辛苦钱。小红书36氪
所以等等党要警惕的不是"这次缺货是假的",而是上一轮周期的剧本这次不适配:2018、2022 两次山顶之后,利润跌掉八成、股价腰斩,靠的是"消费级产能重新杀出来"。但这轮增量产能从出生就被 HBM 预定了,长鑫虽然 9月底宣布分别投建技术研发项目和后道测试基地二期(合计约 349 亿),利润率甚至一度反超海力士登顶,但它的产能爬坡和 DDR5 良率兑现,市场普遍要按季度甚至按年来等——指望它今年双11前把价打下来,对不上时间表。36氪
你该怎么办:按"现在要用"还是"能等"分,别按心情分
给三类人一个不悬空的判断:
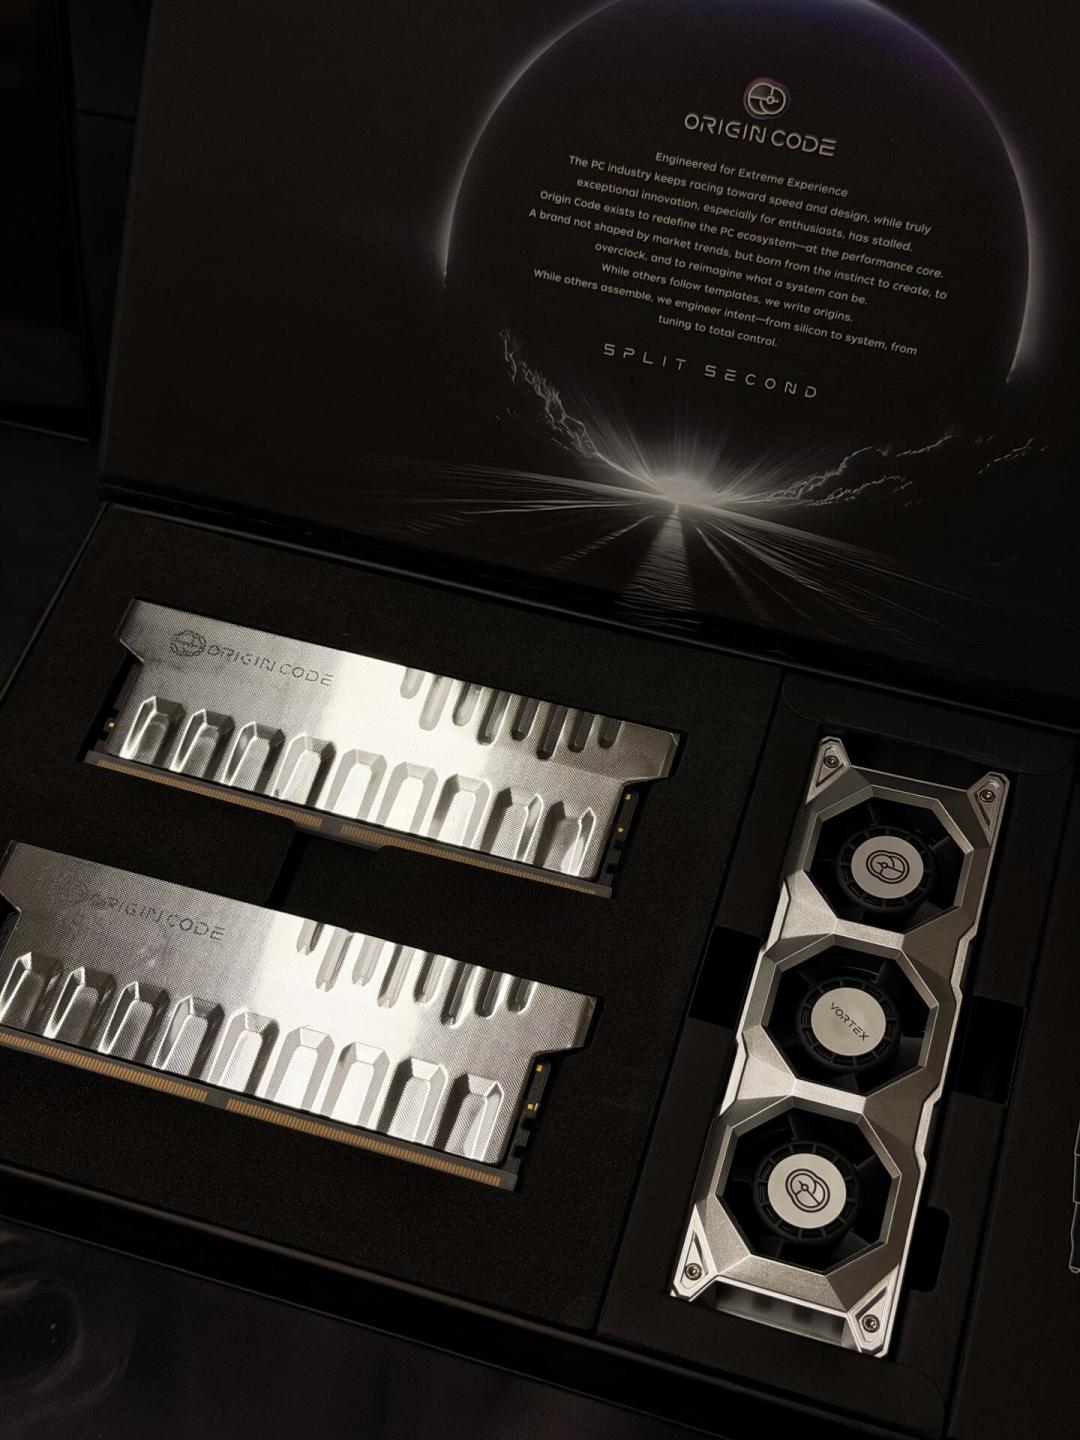
刚需装机党(现在就换/加内存条的):这轮你已经等了小半年,不要再等"产能释放"这一刀——它排在 2027 之后。双11 该出手出手,但预算优先给容量而不是频率:涨价期每 GB 成本才是账本的核心,6000 C28、C30 的 A-die 条溢价是"超频税",普通用户开 XMP 跑默认也用不出那 10%。老 DDR4 平台加条的,接受倒挂价,或者干脆认真考虑换 DDR5 平台,别再按 2024 年的记忆出价。
弹性党(现在配置还能扛一年的):等,但等的不是降价,是两个"钟"——12月到1月公布的 2027 Q1 DRAM 合约价方向(合约价涨幅若连续两季收窄,渠道库存的下跌才会传导到你),以及 10月底海力士、三星三季报里管理层对 HBM 资本开支的口风(只要"明年 30%"没有被任何一家公开修正,等降价的预期就别拉满)。
囤货党(想囤条的/囤二手内存想赚差价的):这是三类人里唯一建议劝退的。内存行业历史上有过"山顶利润跌八成"的两份完整剧本,而渠道层的"满手货"信号已经真实存在;你囤的是三层价格里最脆的一层。
最后
HBM5 通过验证是这一周的技术头条,但你的钱包对技术头条无感。真正跟装机党有关的是那三个数字:20%,30%,三分之一。它们合在一起说的是同一件事——这轮周期里,"等等党"在等的不是一个价格低点,而是一次产能分配的转向;而这次转向,原厂已经给了时间表。
在时间表兑现之前,把决策按"现在要用"还是"能等"来做,别按心情做。