















2
1
净水大盘跌了14%,这两家头部为什么没裸泳?
2026-10-15 14:26:13
0点赞
0收藏
0评论
9月30日,随着第四批625亿元资金下达,全年2500亿元超长期特别国债支持消费品以旧换新资金,已全部下达完毕。今年1至8月,以旧换新带动相关商品销售额达1.55万亿元,惠及2.08亿人次。
然而自2026年家电国补品类从12类缩减至6类之后,不少被剔除的品类下滑明显,净水正是其中之一。
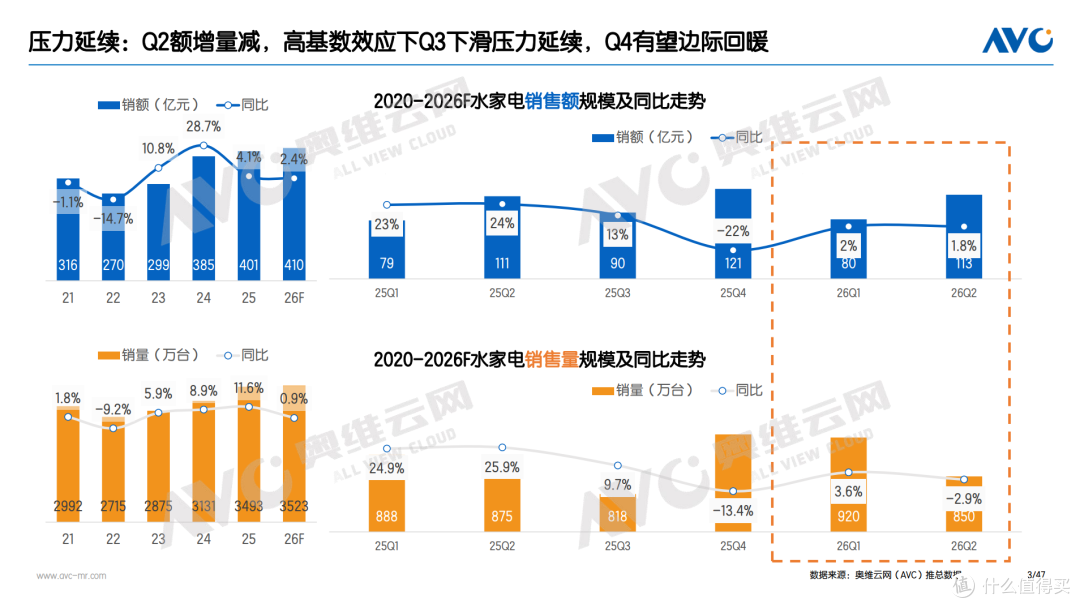
根据奥维云网数据监测显示,2026年上半年,净水器市场零售规模约94亿元,同比下滑14.1%;零售量约400万台,同比下滑5%。而在618大促期间,水家电线上销售额同比下降16.7%,其中净水器销售额下降22%,净饮机降幅更是达到25.3%。更值得警惕的是价格——618期间净水器均价同比下滑1.3%,净饮机均价大跌10.1%,整个水家电市场似乎正在滑向“越卖越便宜、越便宜越难卖”的尴尬局面。
 (图源:奥维云网)
不过,即便是遭遇补贴退坡、地产下行及消费分级等诸多不利因素,头部品牌非但没有溃散,反而能稳住阵脚,行业的洗牌与分化在加速。
因此,在《极智厨房说》看来,在净水大盘失速的大背景下,尤其是当补贴的池水退去,更加需要看懂那些活得相对滋润的品牌靠的是什么。看懂了这一点,也就更容易看懂净水这轮洗牌往哪去。
净水失速之下,是打法的改变
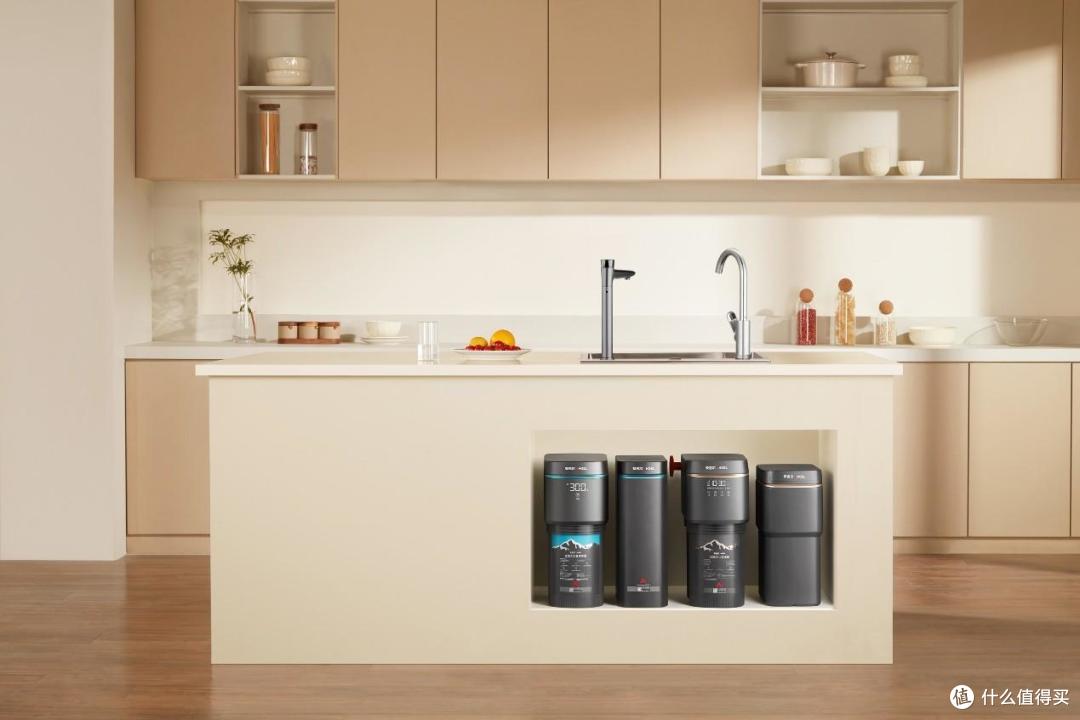
首先来看整个大盘,净水市场确实在收缩,但在细分类目中也有不少亮点。根据奥维云网数据显示,2026年上半年,全屋净水设备全渠道零售额49.6亿元,同比增长64%,其中,中央净水增速高达144.3%,软水机也增长46.9%。
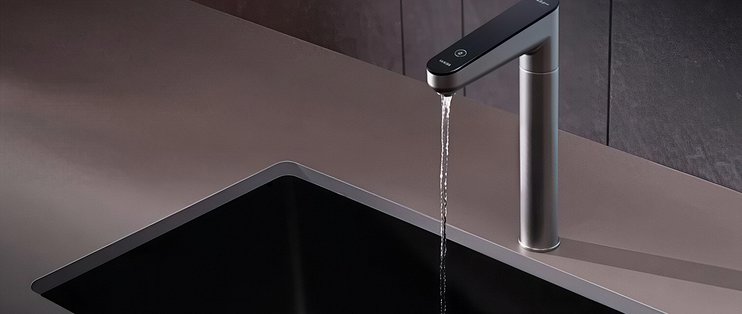
 (图源:安吉尔)
接着看品牌格局,根据奥维云网2026年上半年的零售监测显示,美的以19.3%的零售额占比位居行业第一,海尔以16.1%紧随其后,沁园13.3%、安吉尔12.5%分列三四位,前四大品牌合计拿下超过六成的市场份额。
线上线下的竞争也不尽相同。根据相关监测数据显示,2025年线下市场中,A.O.史密斯、安吉尔、沁园、卡萨帝和美的,前五名市占率都超过10%,前三名更是都在14%以上;线上市场则由美的、小米、海尔领衔,格局更加分散,价格段从500多元横跨到4000多元,各路玩家都能找到自己的生态位。
不难发现,净水市场的需求并没有消失,而是市场换了“游戏规则”,开始从单品“性能与价格”的竞争转向了“场景与价值”的深耕。
而接下来两个品牌所交出的答卷,值得细看。
“专业派”安吉尔:瞄准全屋净水
作为深耕净饮水领域近40年的专业品牌,安吉尔交出的答卷是“换道”全屋净水,并成为了当之无愧的领跑者。
面对近两年来净水市场价格战愈演愈烈的内卷局面,安吉尔集团董事长兼总裁孔那用一组数据,反驳了“消费者只买便宜货”的直觉:“尽管传统的末端净水器是下降的,但全屋净水器同比增长了80%。”奥维云网的数据同样印证了这条赛道的陡峭——2026年上半年,全屋净水设备全渠道零售额增长64%,其中中央净水增速高达144.3%。而在2025年中国线下全屋净水市场中,安吉尔“空间大师”系列的销售额占比已达65.95%、销量占比64.55%。
安吉尔为什么能在全屋净水上吃下三分之二的市场?孔那的洞察是:中国85%以上的住宅面积小于120平方米,这些家庭大多没有设备间,装不了传统一米多高的中央净水设备;但需求真实存在——“今天的好房子,第一个解决的就是好水、好空气,高端住宅的标配,都是一万元以上的全屋净水。”
 (安吉尔集团董事长兼总裁孔那)
为此,安吉尔的选择是把产品做小,小到能塞进厨下空间:自研AI智能多路阀体积减少40%、流量反提升100%,ACF复合滤芯替代石英砂,V12超能泵噪音降低30%,长效反渗透滤芯做到八年不衰减——四重技术突破后,中央净水设备被压缩到44厘米以下。2024年,“空间大师”系列以近万元的价格上市,两年时间,在安吉尔全屋净水、全屋软水两个细分品类做到行业第一,中央净水市占率达66%——“全国10台全屋净水,6台安吉尔空间大师”。
很显然,安吉尔并没有试图服务所有人,它瞄准的,是那些居住面积在120平方米以下、有全屋净水需求、注重健康生活品质的家庭。
另外在渠道端,安吉尔也是始终扎根线下,主打中高端的用户体验。据行业监测数据,2025年线下净水市场中,安吉尔的市场占有率稳居前二名。很显然,线下消费者更愿意为熟悉的、有口碑的大品牌买单。目前,安吉尔的门店已全面切换到SI 5.0统一形象——通过空间动线优化、产品分区陈列与场景化体验展示,把原本复杂的净水技术转化为可感知的使用差异;余氯实验、软水对比等直观演示,让消费者亲眼看到净化效果。
孔那总结道:“在任何环境下,只要回到用户价值本身,不断提供更好的产品使用体验与情绪价值,就能在低迷市场中找到增长机会。”
“综合派”美的:稳坐全渠道第一
美的作为综合家电巨头,今年在净水领域表现优异,奥维云网2026年上半年零售监测显示,美的以19.3%的零售额占比位居行业第一。美的的打法是一套“组合拳”:把“技术+场景+渠道”去做深做透。
首先在最核心的技术层面保持自研。其帕斯卡长效RO反渗透膜,过滤精度达0.0001微米、脱盐率稳定在97%以上,可滤除140余种有害物质,重金属去除率达99.9%;配合高频脉冲冲洗与360°旋流进水结构,RO膜寿命长达6年。今年以来,美的新增五项“国际领先”成果,包括全管路抑菌率达99.99%的双杀菌净水技术等。
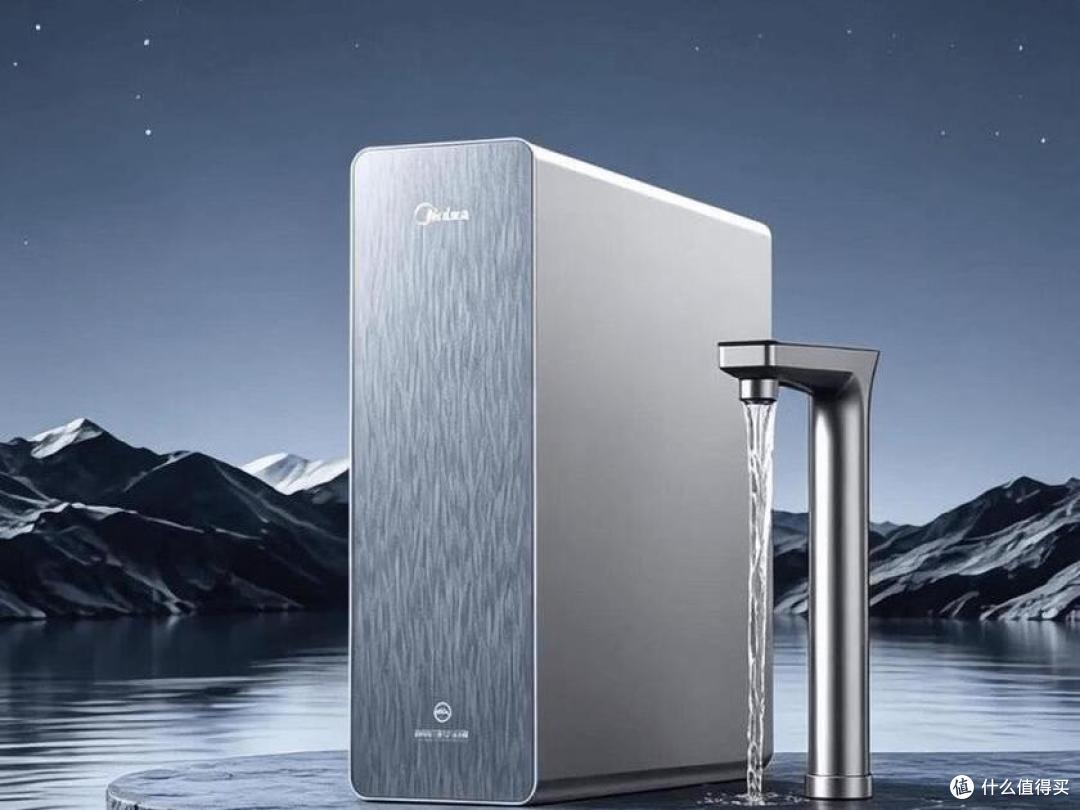
然后在产品方面聚焦场景化。以星河系列为例:星河3.0在“净矿双水”技术(纯净水与鲜矿水双水路独立出水,物理还原矿化保留钾、钙、镁、锶)的基础上,新增弱碱水模式,pH值稳定在7.5-8.5,0阻垢剂添加,达母婴级饮用水标准;其搭载的智慧零陈水3.0技术,让隔夜首杯水TDS值稳定在20ppm以内。直饮、冲奶、泡茶、煲汤,一台机器覆盖多种饮水场景。
 (图源:美的)
再者是全渠道与低成本。在渠道上,美的净水的以旧换新活动线上线下同步推进,覆盖城市及县乡市场,购机享免费上门勘测、橱柜适配评估与安装调试;在成本上,其净水产品搭载的6年长效RO膜,把长期使用成本压到日均几毛钱,以“总拥有成本”的优势替代“单机比价”的内卷。
写在最后:
不难发现,安吉尔和美的这两家头部阵营,虽然代表着“专业派”和“综合派”的差异,但交出的答卷都是抛开了“单品内卷”的老路,从而转向差异化、场景化的全新发展路线。
由此可见,在国补退潮之后,净水行业也越发回归到了价值竞争的本质——谁能真正接住消费者对于“好水”的需求,谁就能在这轮下行周期中,走得更远。