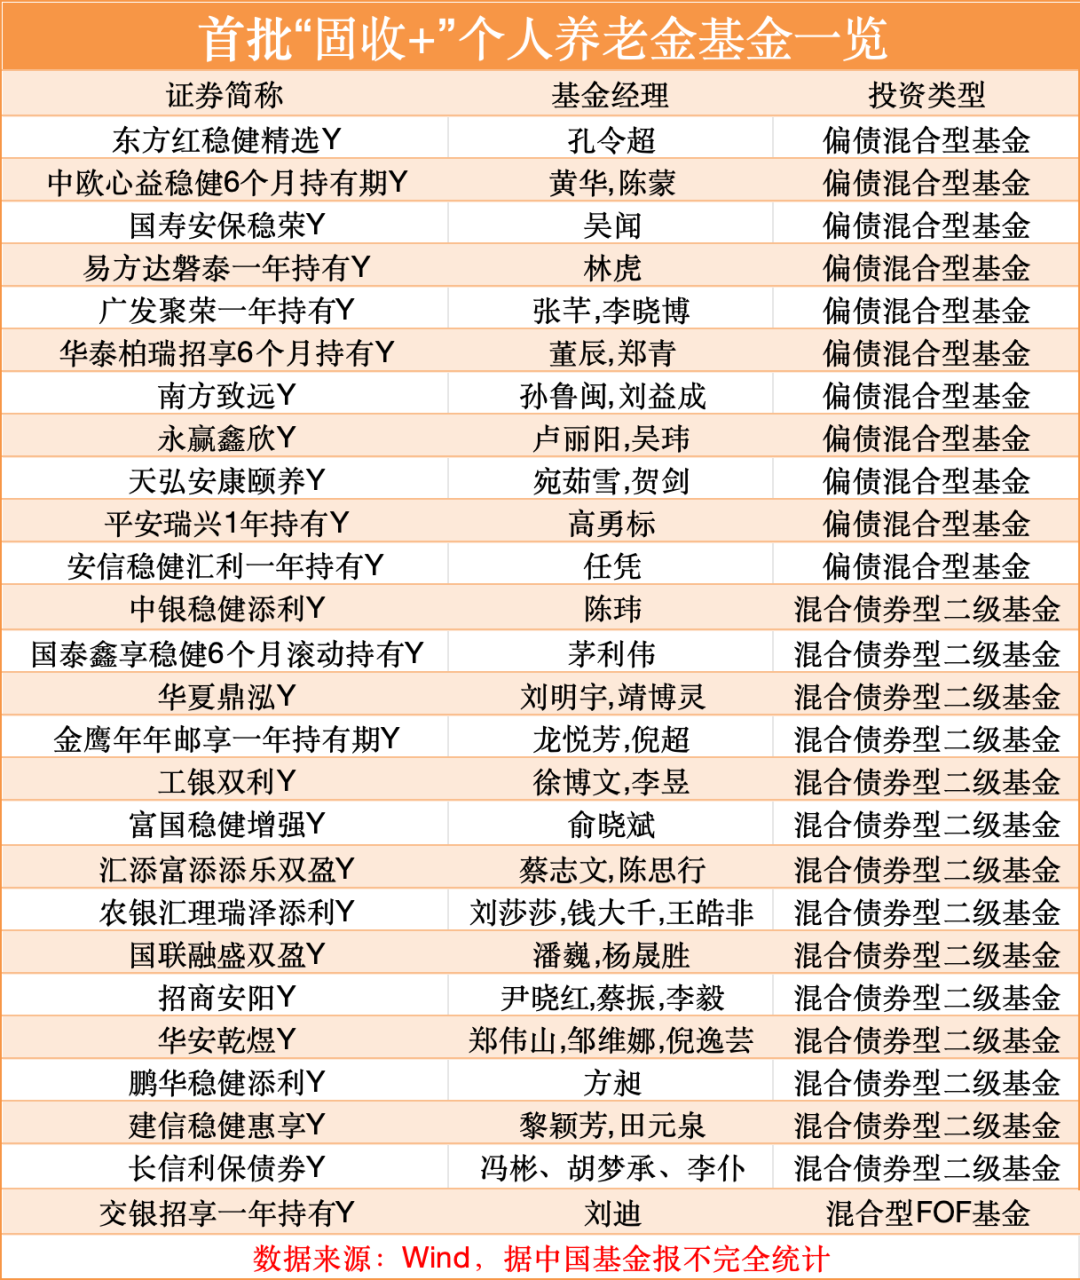
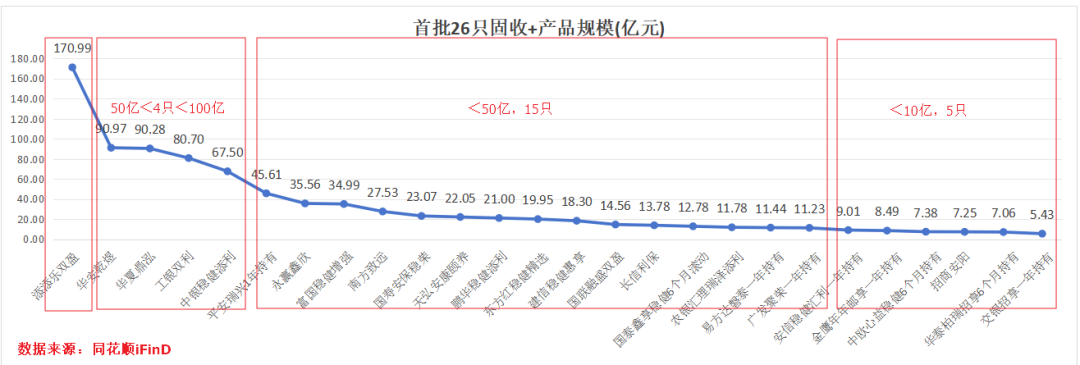
十一假期刚过完,个人养老金的"货架"悄悄变了天。9月28日,监管把26只含权二级债基、偏债混合基金纳入个人养老金基金名录——14只债券型、12只混合型,严格执行"一司一只",名录总数量来到349只。 新产品9月29日起开卖,Y类份额管理费和托管费全线减半。 与此同时,知乎上"每年缴12000的个人养老金划算吗"这个问题,到10月中旬还在出新的回答;微博上"最后3个月锁退税额度"的说法已经开始刷屏。微信公众号小红书
这篇只写给一类人:28-40岁、个税税率档在10%-20%、账户开了但今年一分钱还没缴(或者缴了之后一直躺在账户里活期)的上班族。三档以下的朋友往下看三段,结论会告诉你为什么可以暂时不缴;快退休的朋友用法不一样,不在本篇范围。
第一笔账:你的税率档,到底省多少钱
规则就一句话:缴存时按12000元上限从综合所得里扣除,投资环节收益暂不征税,领取时按领取额的3%单独计税——注意,是本金加收益的总额收3%,不是只对本金。微博
净节税 = 12000 ×(边际税率 − 3%):
3%档:约0元。缴进去省360,取出来交360,等于用二十几年的流动性换一个管理费折扣;
10%档:840元/年。相当于这12000元进场就自带约7%的"确定性收益";
20%档:2040元/年;30%档:3240元/年;
45%档:5040元/年。热搜话题"最高抵扣5400元个税"是毛值,扣掉领取时的3%才是你真正留下的。微博
这里有个反常识的隐藏成本:因为领取时按总额3%计税,你在账户里赚得越多、拿得越晚,这部分"收益税"就越大。它不是不划算,而是要算进账里,不能只对着"抵扣12000"心动。
第二笔账:Y类份额的费率,和货架为什么缺了三年
Y类份额是个人养老金账户专属,费率规则是全名录减半+申购端普遍优惠。用假设费率打个样:一只典型"固收+"若管理费率0.6%,Y类就是0.3%,每年缴12000、连缴20年,单只产品一年的费率差额看似只有几十到两百元,但放在一个长达二三十年的复利通道里,这是唯一一项"你什么都不做也在省"的钱。
更重要的是这次扩容补齐了什么。把名录的三波扩容排开看:2022年11月首批养老目标FOF,2024年12月85只权益指数基金随之全国铺开,2026年9月轮到"固收+“。 而据Wind统计,扩容前纳入名录的334只基金里,养老目标基金占了六成以上、指数基金超三成——货架长期是"两头重”:要么波动手感差的FOF,要么回撤直接的权益指数,求稳中风险的人此前只有两个选择:活期躺着,或者硬着头皮买FOF。 26只固收+上线,中间这一环才第一次真正存在。"一司一只"的入围规则,也替你预先做了一轮筛选。微信公众号微信公众号
第三笔账:流动性没有你想的那么死,但也远没到"随时能取"
社区里对这笔钱最大的顾虑是"锁到退休"。这个说法其实过时了:2025年9月1日起,提前领取情形从原来的3种扩展到6种,其中最受关注的医疗情形是——申请前12个月内,本人、配偶或未成年子女看病,基本医保相关的自付费用累计超过本省上年度居民人均可支配收入,就可以申请领取。微信公众号微信公众号
但另一半也要说清楚:失业、买房、装修、孩子上学,仍然不在可提前取的名单里。知乎那条高赞回答讲得很直白——“你可能工作到三四十岁就失业了”。 所以这12000的正确问法不是"要不要锁",而是:你的家庭现金流里,有没有一笔"本来就该存20年不动"的钱。如果有,借税优通道存进去;如果没有,先别硬凑满额。知乎
那么,今年到底缴不缴、缴了买什么
10%档、现金流稳:建议缴满。840元/年的净节税是确定的,产品波动慢慢学;
20%及以上档:缴满基本没有争议,把这笔钱当成"到账即涨7%-42%"的强制储蓄;
3%档:别为了抵税缴,税优对你约等于零,硬锁流动性不值;
所有人:先把子女教育、赡养老人、房贷/房租这些专项附加扣除填满,再看养老账户——社区里公认的顺序,别反。知乎
缴进去的钱记得动:默认是活期躺账户。离退休远、扛得住回撤的,指数类或目标日期基金;求稳、离退休不远的,这次新上的26只固收+就是冲着这个需求来的。另外,银行现在为抢个人养老金客户经常放缴存活动(比如9月有农行缴存12000补贴800元的活动),活动有时效、以你所在分行公示为准——税优+活动羊毛,是唯一"当年就能回本"的部分。微博
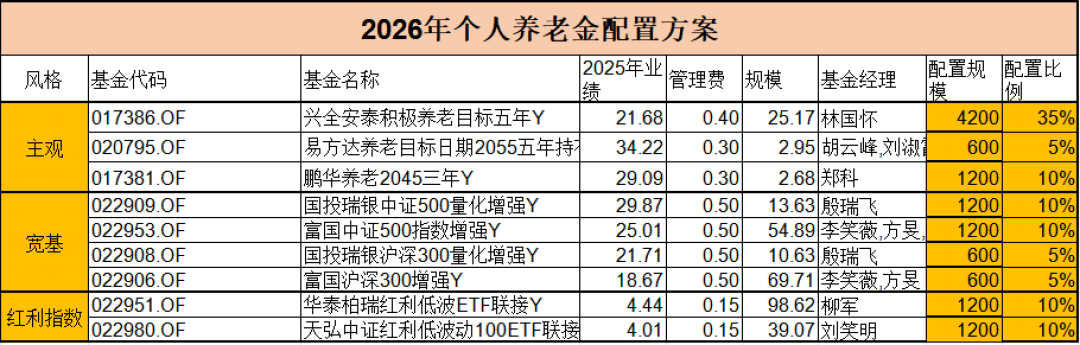
接下来盯三个信号:12月31日前完成2026年度缴存,明年3-6月个税汇算清缴时申报抵扣,缴存凭证留好。 名录仍在动态扩容,固收+这条线会不会再来第二波;以及你所在银行今年Q4还有什么缴存补贴。存了四年的朋友可以说说:你每年缴完,到底买了什么。微博