
















5
8
三年定存到期,2.65%转成1.25%,这10分钟我先核完
2026-10-27 09:51:39
1点赞
1收藏
0评论
三年前,也就是2023年8月中旬,我家存进去一笔12万元的三年期定存,当时国有大行的三年期挂牌利率2.65%。今年8月15日到期,我原本盘算得很好:中国银行2025年度业绩发布会(3月30日)上,副行长杨军回应定存到期潮时说过,原利率3%以上的存单,到期转存按1.5%到1.85%这个区间口径执行——我家旧利率2.65%,转存拿个1.5%总不过分。
结果为了“比一比再转”,我手动关掉了自动转存,赶上家里装修,一笔到期存款硬生生拖到10月25日才办。办完那天我核了一遍账,发现自己从头就错了两处:一处是利率预期,一处是这次拖延。
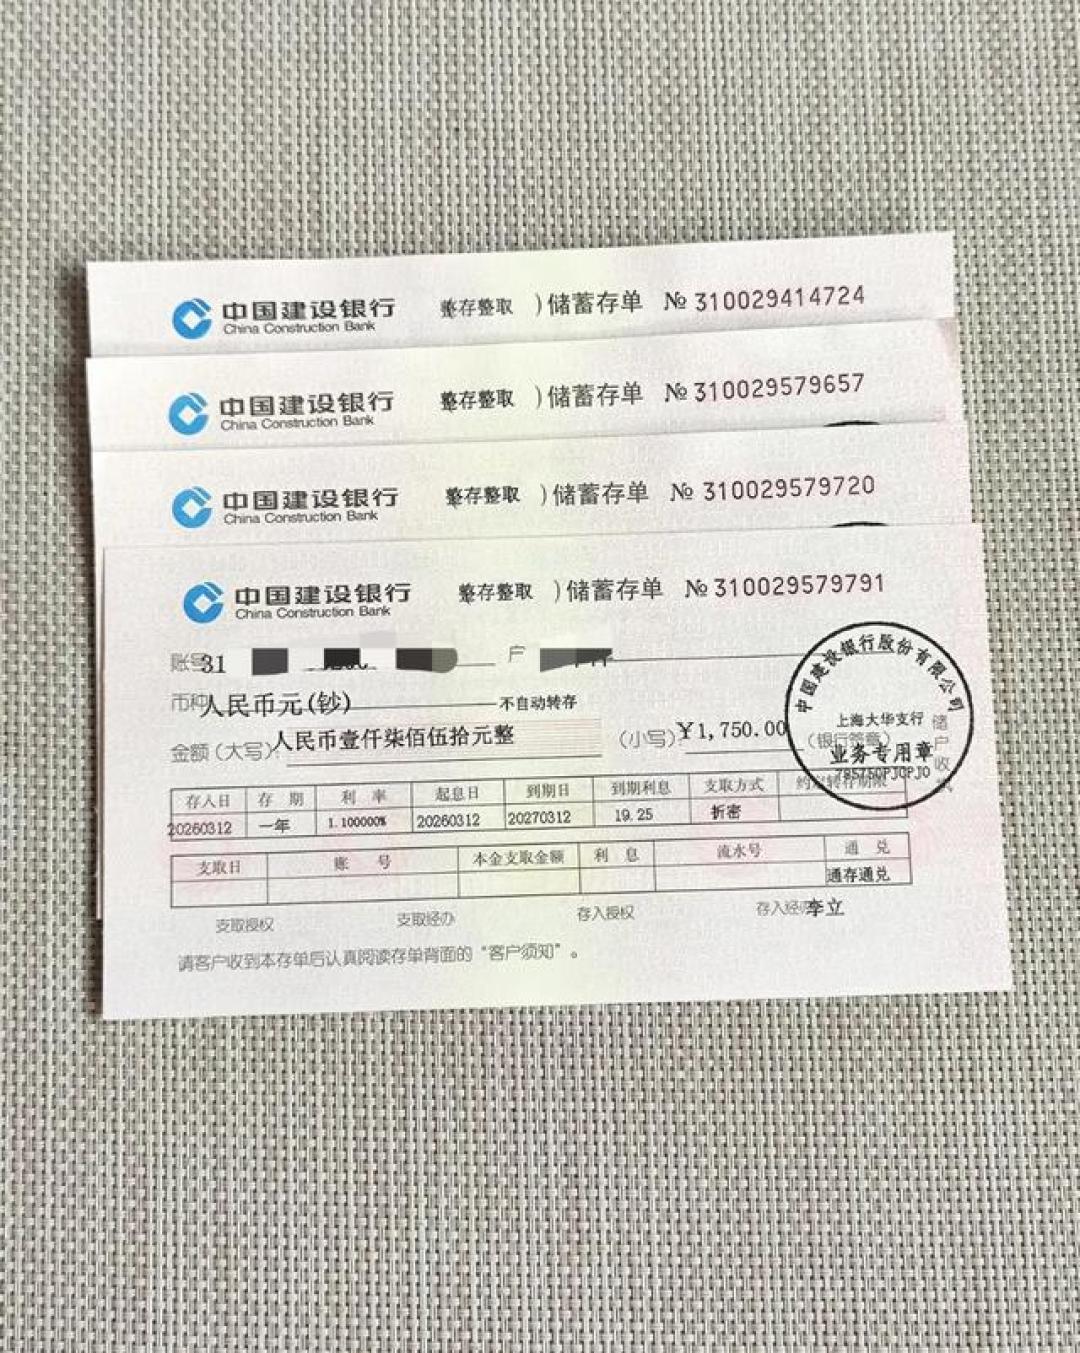
第一处错:把区间表述当成了我家的挂牌价
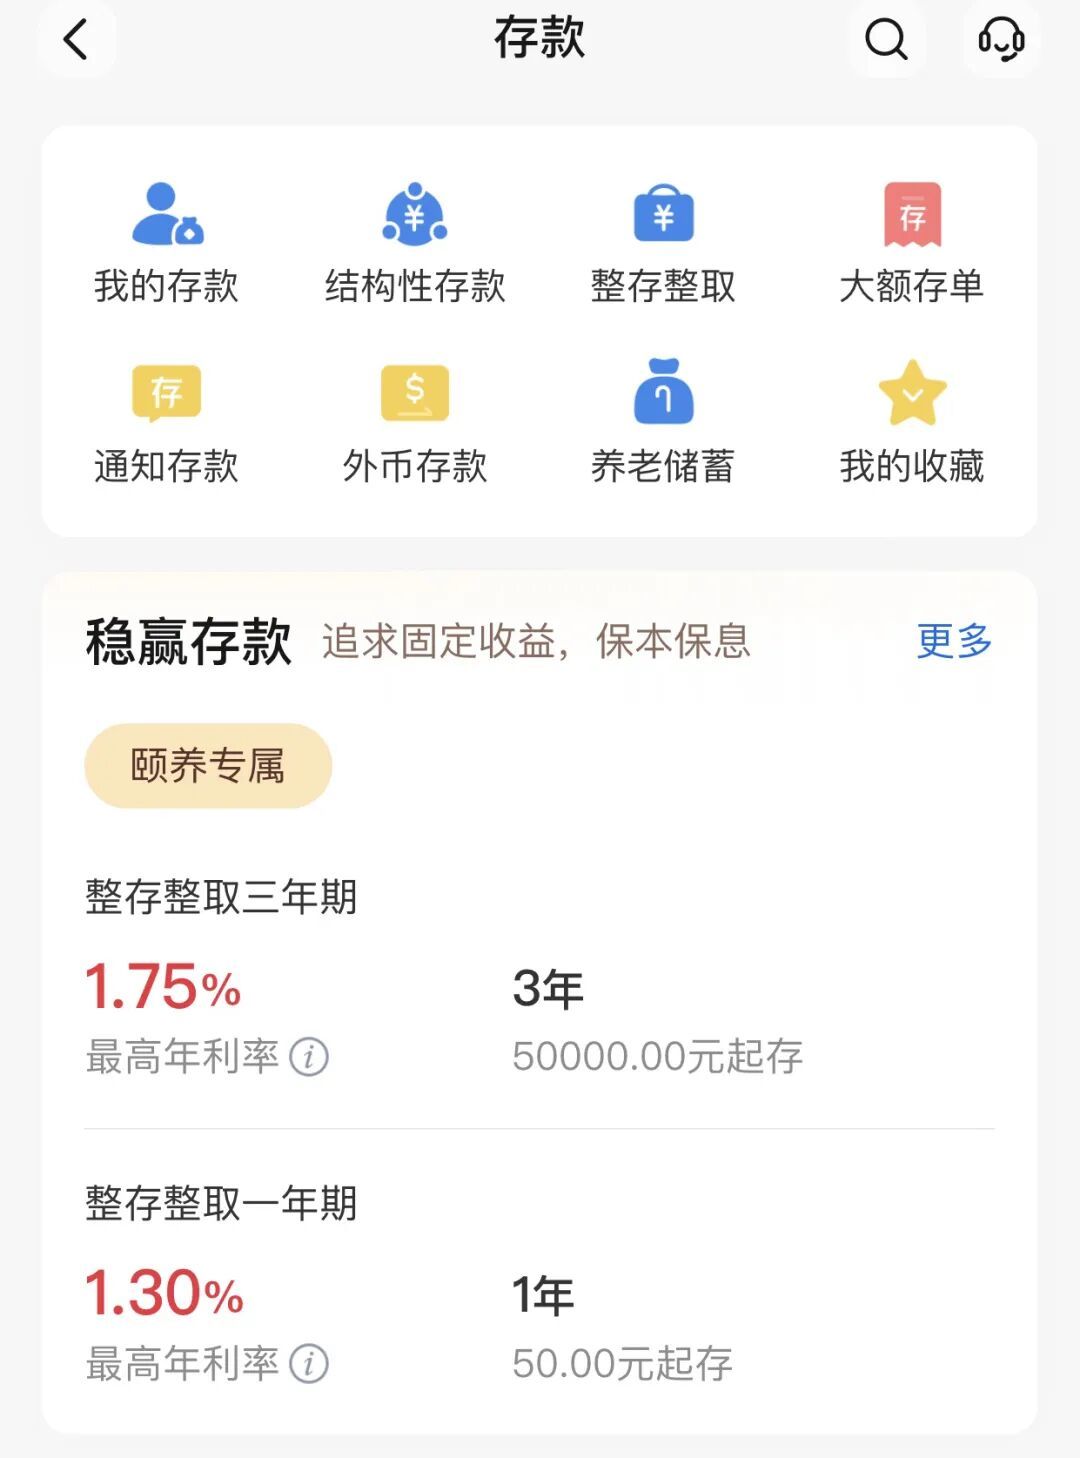
点开手机银行才看清:国有大行三年期定存挂牌利率是1.25%,不是“1.5%往上”。杨军说的“1.5%到1.85%”,是跨银行、跨产品类型的平均口径,不是任何一家银行某一个期限的挂牌价——政策表述当具体数字用,这是典型的“网传解读≠原文口径”。那天晚上我把《储蓄管理条例》和几家银行公开的定期存款规则核了一遍,核规则花的十分钟,比之后纠结哪家银行高0.1个百分点有用得多。
规则其实是两条。第一条:旧利率只管旧存期。存期内遇到挂牌利率下调,当期利息照样按开户日约定利率算——我家12万元按2.65%存的三年,到期利息正好是12万×2.65%×3=9540元,一分不会少。但到期那一刻旧约定结束,如果签约了自动转存,银行把到期利息转入本金,按“转存当日该行同期限挂牌利率”开新期,不会把你三年前的利率带过去。按大行现行三年期1.25%算,新本金129540元,新一期利息是129540×1.25%×3=4857.75元。一期9540元、下一期4857.75元,两份约定之间少的4682.25元,就是这轮到期重定价的真实成本。多家券商对2026年居民定存到期规模的测算在50万亿到75万亿之间——华泰证券口径是1年以上到期约50万亿,中金公司口径是居民定存到期约75万亿,两家数字差得很远,但到期潮不是宏观词,是每一本存单上都会发生的事。
第二条:不转存又放着,逾期段只按活期。没有自动转存、到期后又放着不管,已到期这段的定期利息照常落袋,但超出原定存期的日子,《储蓄管理条例》写明按支取日挂牌公告的活期利率计息。六大行现行活期挂牌0.05%。这就是我犯的第二个错:8月15日到期,10月25日才办,71天里拿到的利息是129540×0.05%÷360×71=12.77元;要是到期当天就按1.25%转存进去,同样71天是129540×1.25%÷360×71=319.35元。里外里差306.58元——钱不多,但“到期后放着不管”这四个字,恰好是自动转存替你扛住的风险。
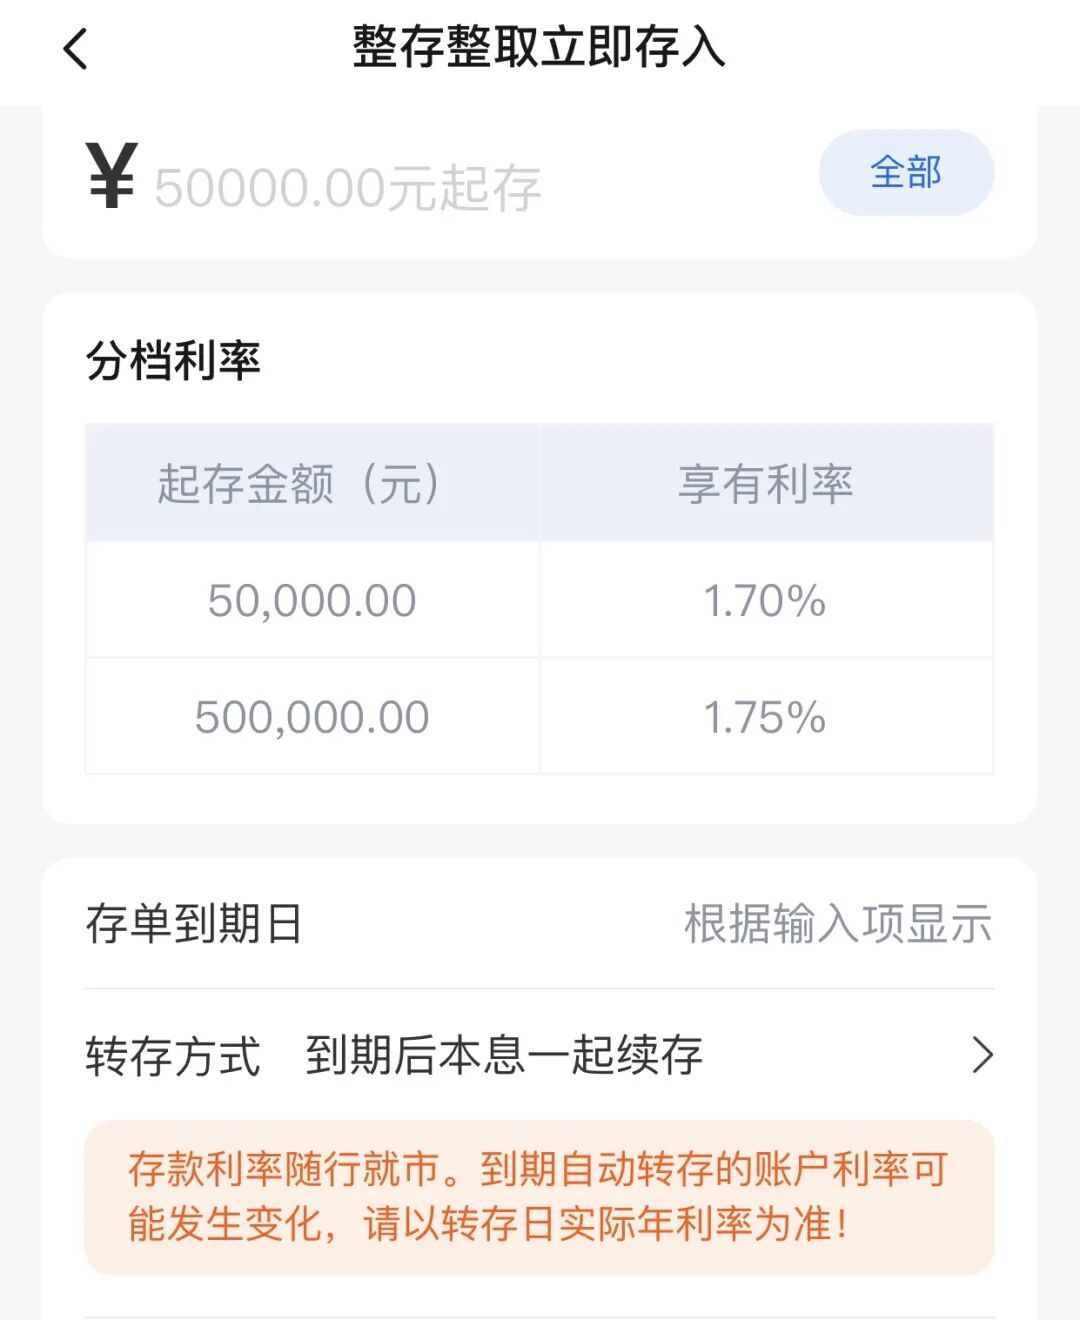
第二件事:转存前,先看清三类钱的门槛
到期日手动办理,核心不是打听哪家利率高(我不能替你做这个判断),而是对照自己的本金,看清够得着哪一档。按我能交叉核对到的公开口径(大行挂牌表更新至2026年7月):
品类 | 起存门槛/买入限制 | 可核验利率口径 |
|---|---|---|
三年期定存(国有大行) | 门槛低 | 1.25%;五年期1.30%,只高0.05个百分点 |
三年期大额存单 | 20万元起存;六大行2025年底已集体下架五年期大额存单 | 大行1.55%,股份行1.75%~1.80%,部分中小行最高2.1% |
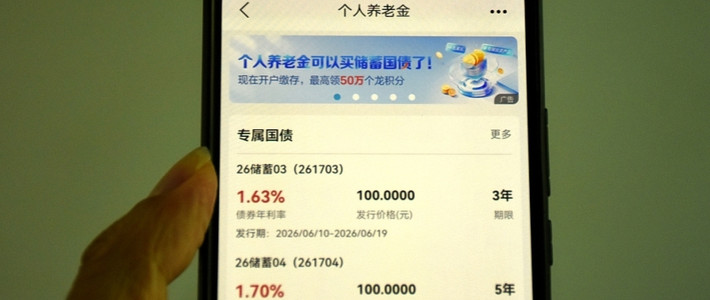
储蓄国债(三年/五年) | 发行日购买,单人单期限购100万元 | 2026年首期电子式(4月10日发行)三年1.63%、五年1.70%;后续各期以财政部发行公告当日为准 |
我家这笔129540元,够不上大额存单20万元的起存线,1.55%和1.25%之间0.3个百分点的差距轮不到我——同样两万元,够格的和不够格的,算的根本不是一道题。差得多的地方更要盯期限:今年四月,有农商行三年期挂牌1.75%、五年期反而只有1.60%;就算不倒挂,大行五年期比三年期只多0.05个百分点,10万元存满五年总共只多250元利息,而提前支取的部分一律按支取日活期利率0.05%算,锁住的却是全部的流动性。利差薄成这样,多锁的那两年不值。
这笔钱最后我家怎么办
10月25日办理前,我把钱分成三类再动手:
应急的钱3万元:随时可能修房子、看病,转存成一年期定存(大行挂牌0.95%),不再锁长期;
一年内确定要花的钱(装修尾款):不存定期,留在随取随用的活期;
剩下确定三年不用的99540元:按当日挂牌1.25%手动转存三年定存,同时把转存方式设成“到期不转”——三年后的到期周,我会再核一遍规则,而不是让默认动作替我决定。
动手前,我按六项清单逐条过了一遍。这张清单你可以直接对着自家存单抄:
① 准确的到期日期;② 当前状态是“自动转存”还是“到期不转”;③ 转存时是本金转存还是本息一起转;④ 新一期按哪一天、哪个期限的挂牌利率计息;⑤ 下一段存期内是否确定不用这笔钱;⑥ 同一家银行本息合计多少——存款保险最高偿付限额50万元,按“同一存款人在同一家银行”的所有账户本息合并计算(中国人民银行2025年公开答复口径),不是按存单张数算。我家在这家银行的合并本息不到50万,但这条每家都得自己核一遍。
到期日不是损失日,是决策日。利率下行是真,但真金白银的差距藏在“转存按哪一天的挂牌价”和“逾期那几天按活期”这些具体规则里。把六项核完、把钱分三类、把够不够20万的门槛看清,到期前后花掉的那十分钟,就是这整件事的全部技术含量。
老周声明:以上是我家自己的账和我家的选法,只能供你对照自家情况比一遍,不构成普遍建议,也不构成存款或投资建议;利率与规则请以你到期当日的官方公告和银行挂牌为准。
内容由AI生成