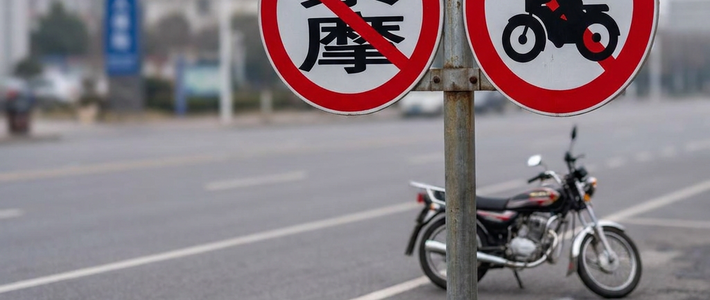
前阵子河南新乡的事儿,摩友圈都刷到了:一个12岁男孩推电动车时,不慎撞倒路边一辆价值4万多的重型摩托。监控里,他扶不起几百斤的车,先后尝试了27次,离开时还频频回头。车主肖先生看完监控,被孩子的担当打动,分文不赔,还送了三套试卷。齐鲁晚报中国之声荔枝新闻
暖心归暖心。评论区摩友最扎心的一句话是:这也就是遇上好人。换个人跑了、耍赖、家里真赔不起,你那台4万的车,找谁哭去?
这不是抬杠,是现实:车险市场里,摩托车长期是"没人疼的孩子"。
先泼冷水:想买,还不一定买得到
摩托车投保难,难的不是交强险,是商业险。
交强险是法定强制险,人保、大地这些大公司都卖,价格按排量分档:50cc以下一年80元起,50-250cc基准120元,250cc以上400元起步,比一顿火锅还便宜。但商业险是另一番景象:三者险没几家公司愿意承保,车损险更是核保难。有位西安车主,交强、盗抢都买齐了,就想加个车损险,跑了好几家,全被核保卡住。知乎知乎知乎知乎
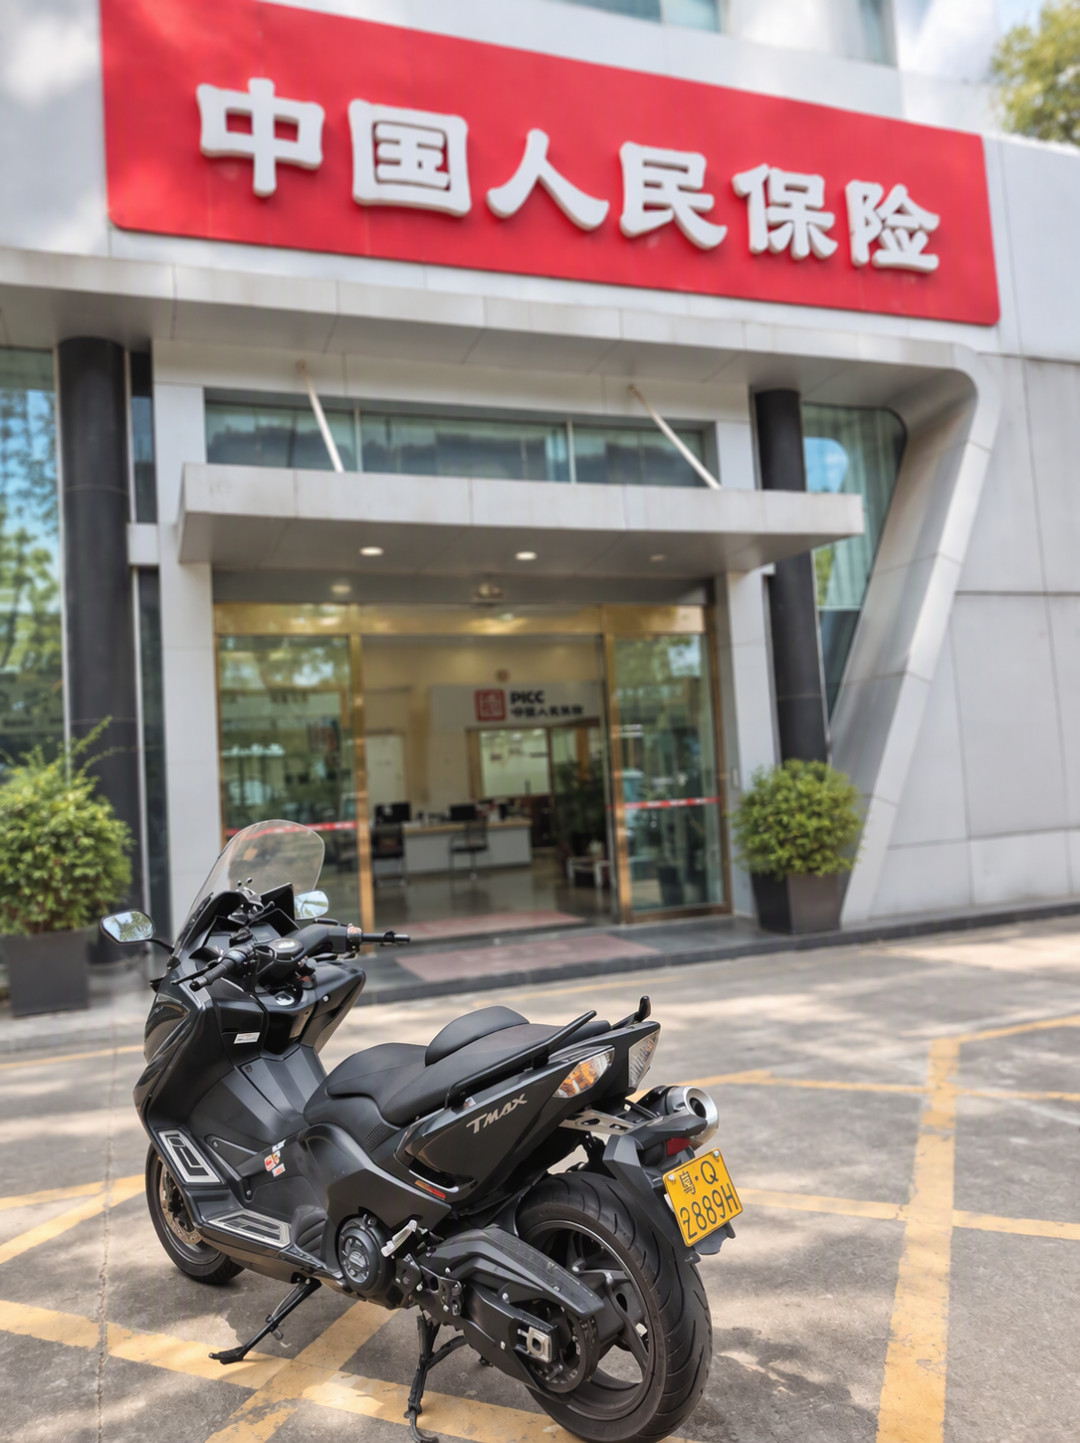
更魔幻的是渠道。有位太原车主分享:保费一年160元,找中介代办,代办费收100——中间商赚走保费的六成。还有人续保断缴三个月,线上交不了,只能线下跑柜台。知乎
保险公司为什么嫌弃摩托车?不是你想的"肉包铁、赔付高"。公开年报数据显示,摩托车交强险赔付率并不畸高,有的年份甚至低于营运货车。真正的原因很商业:单均保费太低、盘子太小、出险数据稀疏,精算模型建不起来,利润太薄,干脆不卖。知乎
一句话:不是摩托车不配,是这门生意太小。
能买到的,都保什么
四个险种,分工别搞混:
交强险——只赔事故里的"对方",你自己的医药费、你自己的车,一分不管。而且财产损失赔偿限额只有2000元,超出部分得靠商业三者险接着赔。知乎知乎
三者险——交强险不够时的续命钱。摩托车能不能买到看地区,买到了就是防破产的底线。
意外险(骑手险)——保你自己。这是最容易被忽略的空白区:前三个险都朝外赔,而摩托车事故里,最受伤的往往就是骑手自己。知乎
盗抢险——保车被偷被抢。传统盗抢险大多不能单独投保,得搭着车损险买,条款里还有比例赔付和免赔限制。近两年也有"GPS+寻车团队+保险兜底"的第三方盗抢保障服务,算补充选项,但要甄别资质,别把"服务"当"保险"。知乎
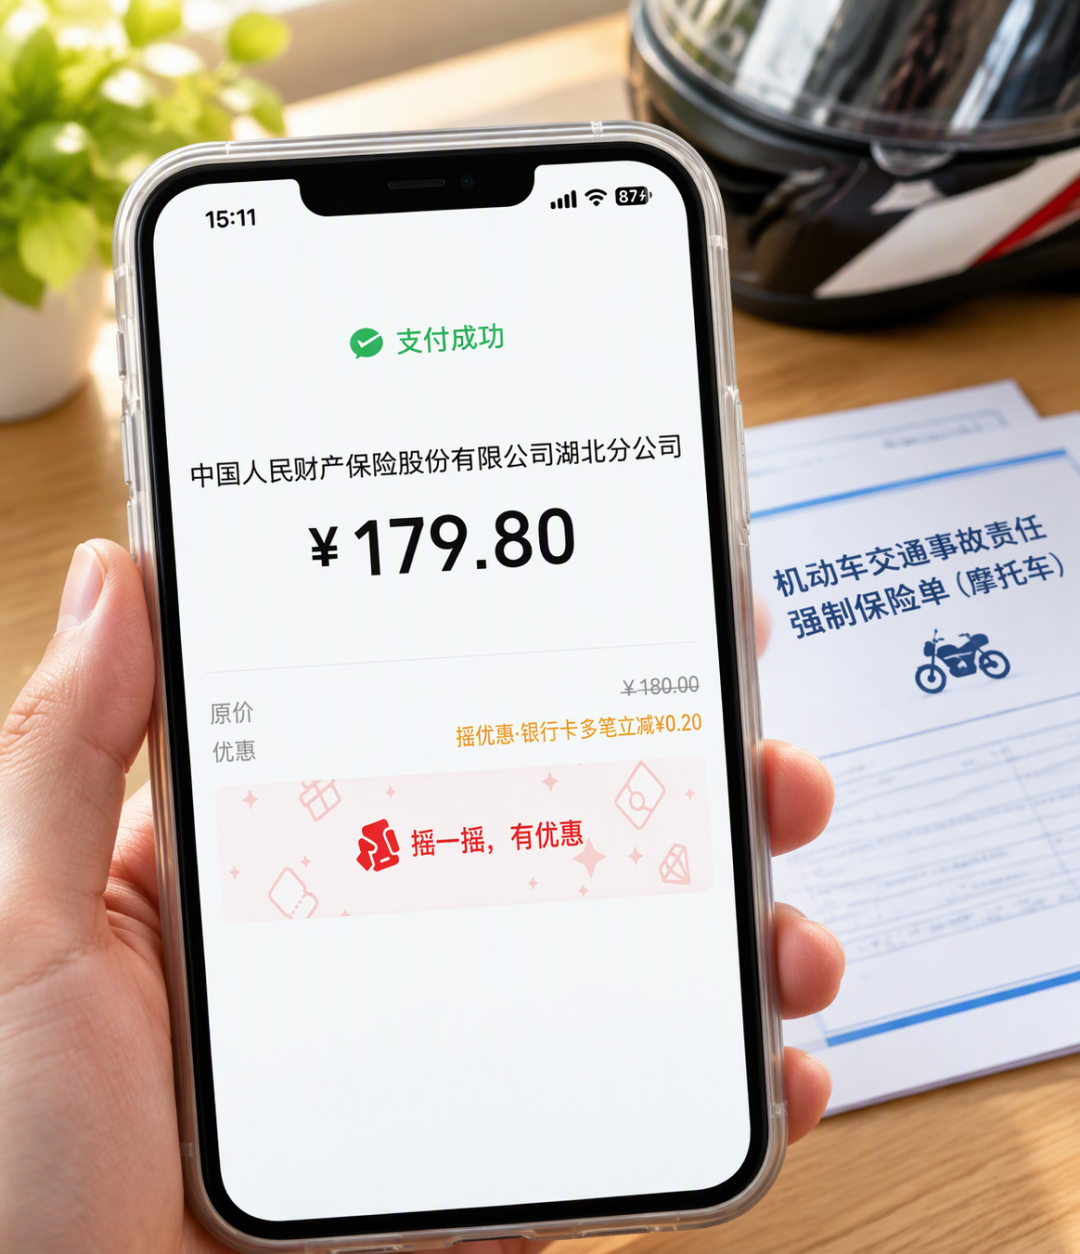
参考搭配:短途代步,交强险+三者险打底;通勤跑单,加份意外险;新车、常停路边,再考虑盗抢。
买了不等于赔:三个拒赔高发区
证件不齐,直接出局。 无证驾驶、准驾不符是重灾区——拿C1汽车驾照骑摩托,属于"驾驶与准驾车型不符",罚款记分之外,出了险商业险基本不赔。知乎
脱保、逾期,都是坑。 交强险断了没续,出事故自己全扛;车辆逾期未年检,也可能被拿来当拒赔理由。
免责条款,看清了再签。 有个判例很典型:妻子给丈夫投保10万元保额的附加意外险,丈夫骑摩托出事故,抢救多日后身故。保险公司以"摩托车逾期未检已注销"“身故超过180天"两条理由拒赔。法院最终判全额赔付10万——因为免责条款和普通条款字体一模一样,没加粗没标色,回访录音里投保人明确说"还没看”,保险公司未尽提示说明义务,条款不生效。这案子给所有摩友提了个醒:免责条款逐条看,回访电话认真接,保单、聊天记录都留好。真遇上无理拒赔,12378银行保险消费者投诉热线和法院,都站讲理的人。知乎
写在最后
摩托车保险的生态确实不友好:保费便宜到保险公司懒得卖,保障重要到出事时缺一不可。生态短期改不了,能做的就是把能上的上齐、别脱保、看清条款、留好证据。
那个扶了27次车的男孩,遇到了好心人。但我们不能把4万块的车和一家老小的指望,全押在"对方是个好人"上。
保险这钱,买的从来不是赔付,是底气。