











4
6
如何最大化利用消费贷款贴息?
2025-09-06 16:11:22
3点赞
3收藏
1评论
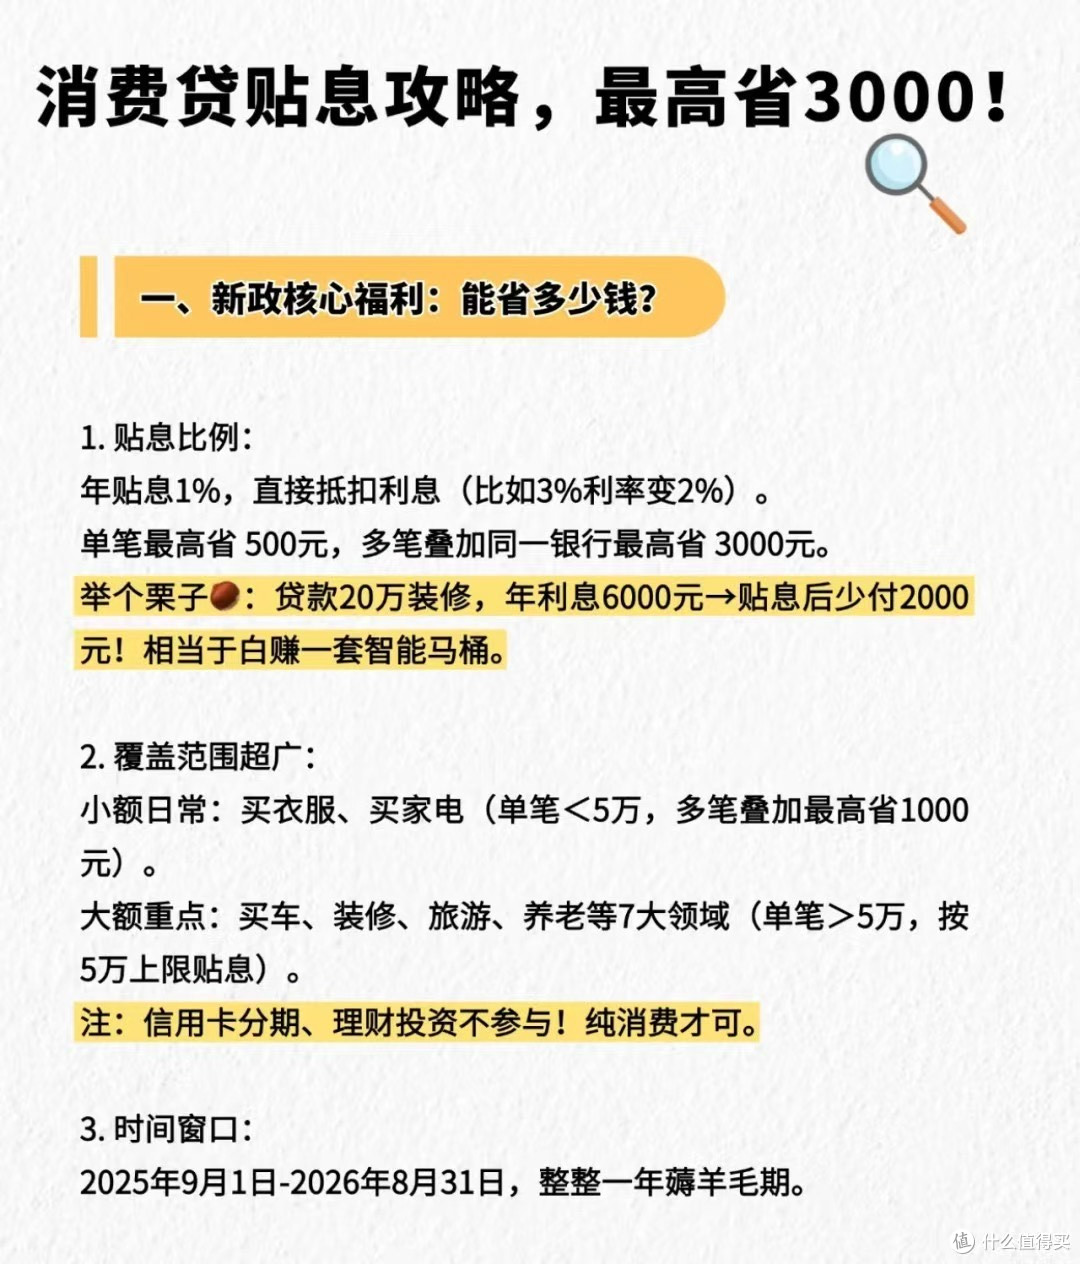
根据《个人消费贷款财政贴息政策实施方案》,2025年9月1日至2026年8月31日期间,消费者通过指定贷款机构申请消费贷款并用于实际消费,可享受年贴息比例为1个百分点的政策,最高不超过贷款合同利率的50%,每名借款人在一家贷款经办机构的贴息上限为3000元 。

- 选择合适的贷款机构和产品 :此次指定的贷款机构包括6家大型商业银行、12家股份制银行以及5家其他个人消费贷款发放机构。不同银行的消费贷产品在利率、额度、期限等方面可能存在差异,应选择利率较低、还款方式灵活的产品,以降低贷款成本。
- 合理规划贷款金额和期限 :根据实际消费需求和还款能力确定贷款金额,避免过度借贷。一般来说,短期贷款总利息较低,但月供压力较大;长期贷款月供压力小,但总利息可能侵蚀补贴收益。可结合收入稳定性评估,选择合适的贷款期限。
- 精准匹配消费场景:贴息范围涵盖单笔5万元以下的日常消费,以及5万元及以上的家用汽车、养老生育、教育培训等重点领域消费。对于单笔5万元以上的消费,以5万元为上限计算贴息。因此,在进行大额消费时,要确保消费金额合理,以充分利用贴息政策。
- 叠加其他优惠 :关注银行与商家合作推出的优惠活动,如“国补+分期免息”组合等。例如购买某些电子产品时,可能同时享受国家补贴和银行的免息分期服务,这样可以进一步降低消费成本。
- 确保资金用途合规:消费贷资金必须用于实际消费,不得流入房地产、股市、理财等领域,否则可能被银行追责并影响信用。在消费时,尽量选择银行可识别的支付方式,如直接刷借记卡、用微信或支付宝扫码消费等。