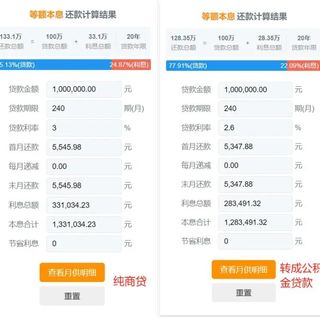
消费贷利率或将跌破3%进入“2”时代,甚至低于房贷利率。这一金融现象对普通消费者意味着什么?它究竟是拉动消费的良机,还是需要警惕的债务陷阱?深入分析其背后动因与潜在影响,有助于做出更明智的财务决策。
 智能速览
消费贷利率有望跌破3%,进入“2”字头时代。
市场竞争加剧与国家政策推动是利率下降的主因。
低利率降低了装修、购车等消费的借款成本。
借款人需理性评估还款能力,避免过度负债。
金融机构在让利的同时也需加强风险管理。
 精华内容
当消费贷利率低于房贷,这不仅是数字的变化,更是一场金融生态的悄然重构。背后究竟发生了什么,又该如何应对?
利率为何下行
消费贷利率的下行并非偶然,其背后有着清晰的逻辑支撑。一方面,金融市场的竞争日趋白热化,各大银行及消费金融公司为抢占客户资源,主动降低利率以吸引优质借款人。
另一方面,国家层面正积极倡导消费升级,通过政策引导鼓励金融机构加大对消费领域的信贷支持。这种宏观调控与市场行为的双重作用,共同推动了消费贷利率进入历史性低位。
低利率的诱惑
更低的利率直接 translates 为更低的融资成本,这对于有明确消费需求的个人而言无疑是利好。无论是家庭装修、购买汽车,还是规划一场旅行,更低的还款压力让这些计划的实现变得更加轻松。
然而,诱惑背后也潜藏风险。低利率可能刺激部分人产生非必要的消费冲动,导致借款超出其实际偿还能力,从而陷入债务困境。
理性借贷守则
面对利率下调,保持理性至关重要。在申请消费贷前,务必进行全面的自我评估,精确计算自己的月度还款能力,并据此设定合理的借款金额与期限。
同时,仔细阅读贷款合同的每一项条款,了解利率、罚息、还款方式等关键信息,确保自身权益不受侵害。避免因一时的便利而承担长期的财务压力。
消费贷利率的走低,是金融环境变化的缩影,为消费者带来了新的选择。如何在享受金融便利的同时守住风险底线,考验着每个人的财商。未来,这一趋势将如何演变,值得我们持续关注和思考。