跑了几年长途的方元,今年夏天开始慢慢不喝能量饮料了。
他2022年开始喝,跑车时一天一两瓶,东鹏特饮是首选,红牛喝得少。理由很实际:罐装红牛放在车上,取用不方便。
“我2022年那会儿就开始喝能量饮料,今年夏天开始慢慢就不喝了。”。界面新闻
一个货车司机的选择,本来不算什么。可方元这类货车司机,正是红牛最依赖的核心客群。他们放下罐子,货架上的座次就会变。
2025年,中国能量饮料的第一名换人了。
尼尔森IQ的数据里,东鹏特饮的销售量份额从47.9%升到51.6%,销售额份额从34.9%升到38.3%,第一次把两个第一同时拿到手。红牛阵营还守着约35%的销售份额,但头把交椅已经不在它手里。时代财经新消费财研社
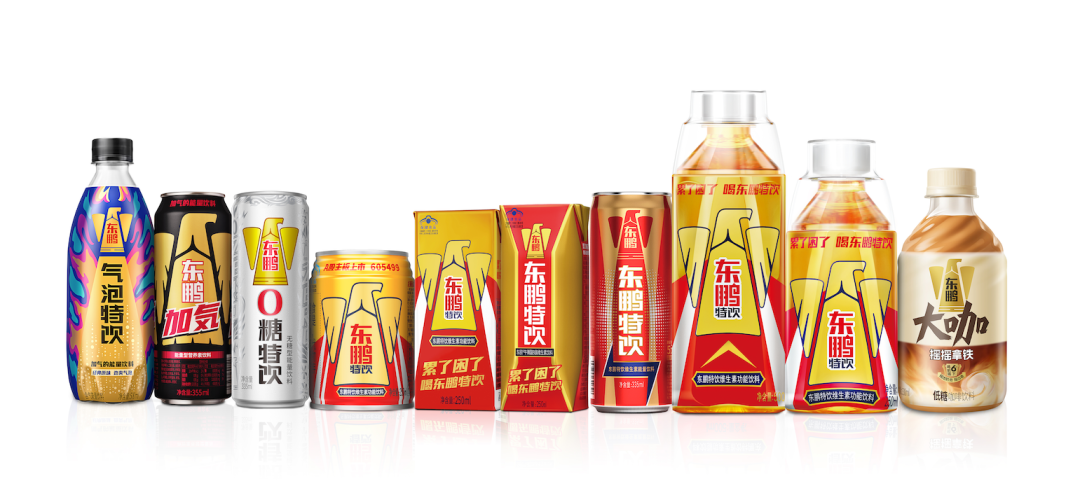
更直观的是体量。2025年,华彬红牛卖了约210亿元,天丝红牛按行业估算只有30亿到40亿元。两个都叫红牛,加起来仍是大生意,可它们已经不是一支队伍。第一财经
事情要从1995年说起。
那一年,泰国天丝创始人许书标和华彬集团严彬合作。天丝出商标和配方,华彬负责铺渠道、打广告。金罐红牛进了数百万家夫妻店,“累了困了喝红牛”成了一代人的记忆。
2016年,天丝认为20年商标授权到期,不再续约;华彬拿出一份“50年协议”,说经营权到2045年。官司从商标打到不正当竞争,一打就是十年。
2020年,最高法终审确认红牛系列商标归天丝。但华彬手里的渠道和消费者认知,判决书拿不走。
这十年,正好是中国能量饮料扩容最快的十年。
华彬红牛经过三十多年深耕,把销售网点铺到400多万个。天丝却始终没能把“正统红牛”的故事变成货架上的销量。新消费财研社
2026年6月,天丝终止与普盛食品七年的独家经销,把全国渠道收回自己做。直营刚开局,天丝面对的是一张还没铺开的终端网。新消费财研社界面新闻
天丝赢了吗?商标是它的,可它在中国的销售额,不到华彬的四分之一。它拿回了商标,没拿回货架。
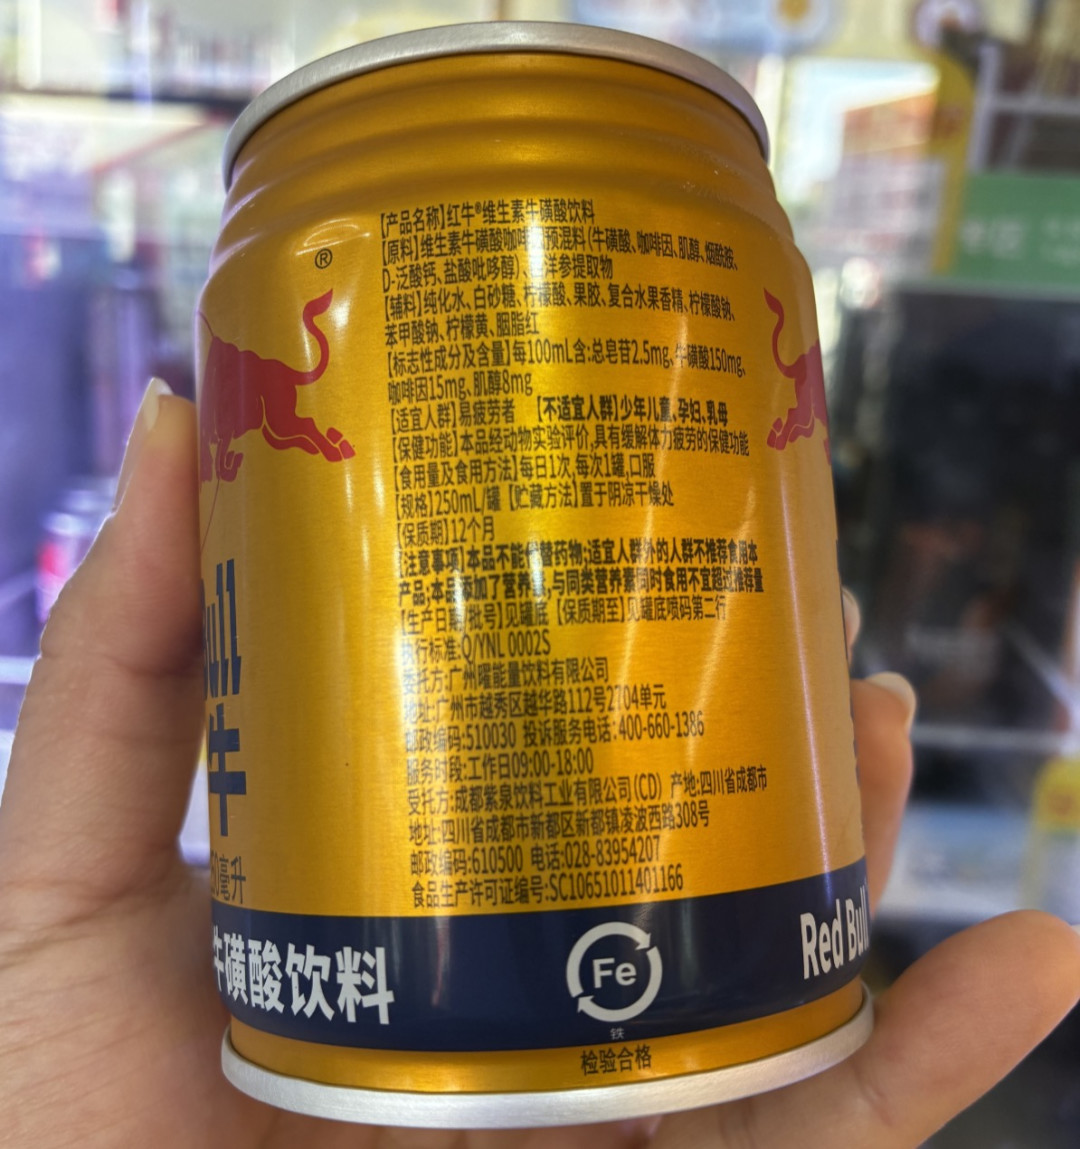
东鹏就是在这十年里做大的。
它的打法不复杂:500毫升一瓶,终端价5块钱上下;红牛的主力还是250毫升的小金罐。同样花五六块钱,拿到的是两倍容量。瓶口带盖,司机单手能开,喝不完还能拧上。
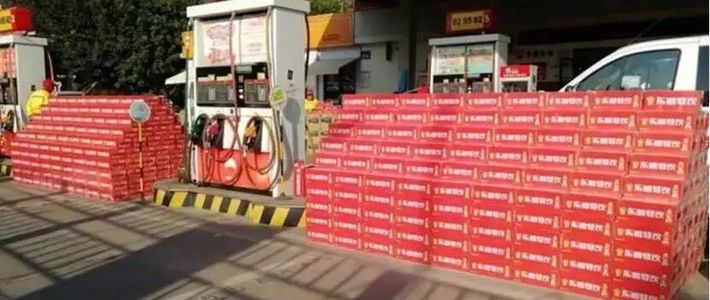
更重要的是渠道。东鹏有3400多家经销商,把450多万个有效终端网点从加油站、工地、夫妻店一路铺到县城。华彬红牛用三十年织的网,东鹏在红牛内战的窗口期里,织了一张自己的。融资中国
2025年,东鹏饮料营收208.75亿元,东鹏特饮一款产品卖了155.99亿元。但这款大单品的收入增速,已经从连续几年的20%以上降到17.3%。第一名并不轻松。时代财经
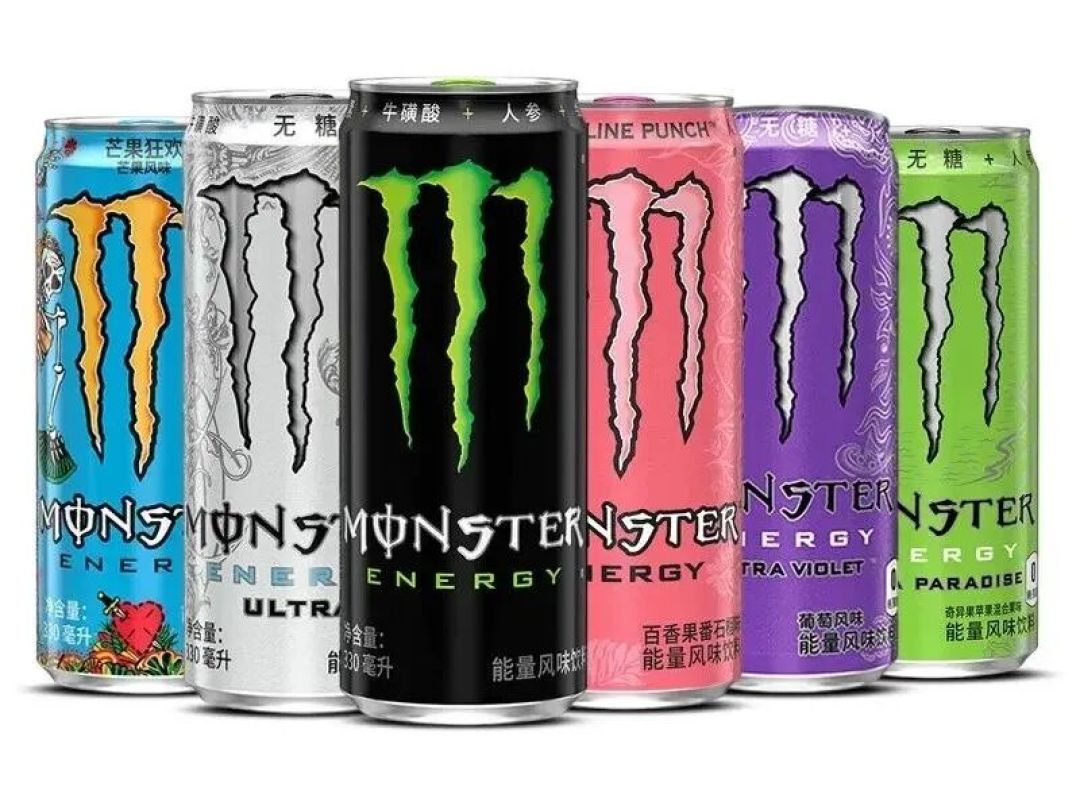
魔爪在高线城市和大学校园里一点点往上爬,2026年前五个月份额升到2.8%。百事也把“唤能”带进了中国。这个市场还在长,抢份额的人却越来越多。小食代界面新闻
货架上的选择变多了,消费者未必关心谁是真宗。
他们看到的是:金罐、白罐都叫红牛,价格不一样,容量不一样;旁边的东鹏更大更便宜;再旁边,魔爪的罐子更好看。红牛用十年打官司,消费者只花几秒钟做选择。
对买饮料的人来说,这场战争留下的直接结果是:同样几块钱,能买到的容量更大,能选的品牌也更多。至于谁是“正宗”,反而没那么重要。
红牛用了三十年,把“累了困了”写进一代人的记忆。又用十年,把第一名的位置让了出去。
下一次有人伸手拿饮料,可能还是红牛,也可能不是。