广东刚刚发文推L3:开车真能脱手时,事故谁担责

源自224位全网作者

08:37

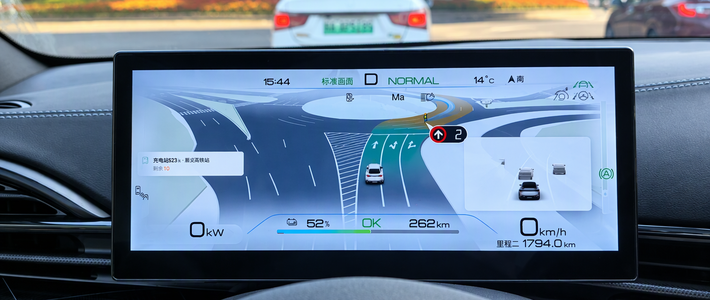
11月3日,广东发文了。《广东省扩大消费实施方案》37条措施里,藏着关键一条:推动整车企业依规争取L3级自动驾驶车型准入和上路通行试点,有序开展大湾区智能驾驶测试和商业化运营。而就在10月底的世界智能网联汽车大会上,工信部表态,第二批L3准入试点正在推进。信号再明显不过:"脱手开车"的时代,真的在往面前推。但普通人最关心的问题不是技术什么时候落地,而是——手离开方向盘之后,出了事故算谁的?每日经济新闻上海证券报知乎

这个问题,2026年终于开始有明确答案了。
广东刚刚发文推L3:开车真能脱手时,事故谁担责

全国能"脱手"的车,只有两款

先泼盆冷水。目前全国真正拿到L3准入的车型,只有两款。一款是长安,只准在重庆指定高速和城市快速路跑,还限定在交通拥堵场景,最高车速50km/h,首批上路仅46辆;另一款是北汽极狐,限定北京指定路段,最高80km/h,且先面向对公运营车辆。指定路段、限定车速、限定场景,一个都不能少。南方日报知乎

而你车上的"智驾",不管销售叫它"L2.9"还是"无限接近L3",法律上都只是L2:手可以短暂离开,眼不能离开路面,出了事,责任在驾驶员。工信部数据显示,今年以来L2级新车渗透率已达70%,台台都是"辅助",没有一台是"自动"。36氪
广东刚刚发文推L3:开车真能脱手时,事故谁担责

规则,真的开始变了

今年责任端发生的三件事,比任何新车发布都实在。

第一件,8月25日提请初审的《道路交通安全法》修订草案,扩充到9章170条,首次新增自动驾驶专章,还明确规定:自动驾驶功能激活状态下发生违法,由生产企业或进口企业接受处理。虽然还是草案,但"谁开车谁负责"这条百年铁律,第一次松动了。法治周末微博

第二件,9月,最高人民法院发布《关于依法审理涉人工智能纠纷案件的意见》,自动驾驶及辅助驾驶车辆发生事故时的责任认定,以及产品缺陷、误导性宣传、事故数据提供等问题,全被摆上台面。知乎

第三件,北京金融法院与国家金融监督管理总局北京监管局、中国保险行业协会联合发布报告,专门拆解智驾纠纷。报告把责任线划得很具体:没发接管提示就出事故,车企担责;提示发出后司机没及时接管,责任回到司机;就算责任在车企,保险公司也不能因此拒赔。证券日报南方日报

再加上两道强制性国标——L2新国标明年1月1日实施,L3/L4国标2027年7月1日实施。往后,"L2.9"这类模糊话术,就没有生存空间了。知乎
广东刚刚发文推L3:开车真能脱手时,事故谁担责

普通人什么时候能用上?

行业大佬们自己都没吵出统一答案。华为引望CEO靳玉志说2027年规模商用;何小鹏更激进,认为L3可能被直接跳过,真正落地在2028年下半年前后;比亚迪的判断也是2028年。翻译成人话:一两年内,你能买到的还是L2。真正的L3,最早2027年下半年见,而且先期只在重庆、北京这类城市的指定路段跑。36氪

现在就该记住的三句话

一、有人拿"准L3"卖车时,别为这几个字多掏一分钱。法律上它就是L2,事故责任全在你。

二、用现在的智驾,把它当"帮你盯路的助手",别当"替我开车的司机"。车上的数据记录系统一直在工作,真出纠纷,那是你最硬的证据。

三、等L3真普及那天,认准两件事:车辆拿到准入许可、功能处于"激活"状态。激活了,责任才转移给车企;没激活,宣传再天花乱坠,责任还是你的。

L3最大的意义,不是让你开车时能刷手机,而是第一次让"系统为驾驶负责"成为法律事实。在那一天真正到来之前,眼睛请继续留在路面上。

内容由AI生成

精选参考来源

1. 前9个月中国汽车在全球所占份额为32.1%;广东加力支持智能网联汽车发展丨汽车早参

2. 广东出台37条措施扩大消费 培育壮大消费新业态新模式新场景

3. “有条件自动驾驶”不再是概念:L3 第二批准入试点背后的行业变局

4. 【#智驾挑战法律体系#,事故责任如何承担?】#目前我国只批准两款L3车型##智驾L2与L3核心分界线不是技术#当汽车从“人驾”转向“智驾”,交通事故发生后,责任应如何承担?10月21日,2026金融街论坛年会金融法治论坛发布《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》(以下简称《报告》)。《报告》称,随着智能驾驶的发展,传统以“驾驶人过错”为中心建构的事故责任体系面临深刻挑战,法院需要通过虚拟场景预测,实现从“治已病”向“治未病”的规则引领。针对智能网联汽车事故责任承担问题,《报告》认为,应确立“驾驶任务实际执行者+控制权状态”的双层基准:未发接管提示出事故,车企担责;提示发出后驾驶人未及时接管,责任回归驾驶人。《报告》还提出,保险公司不得以“行政责任已归车企”为由拒赔,保险人赔付后可依法向车企代位求偿,所有人、驾驶人承担责任后亦可追偿。以“驾驶人过错”为中心的事故责任体系面临挑战智能网联汽车是人工智能、新一代信息通信技术与汽车产业深度融合的产物。随着组合驾驶辅助功能加速普及、有条件自动驾驶进入准入试点阶段,驾驶任务开始由人类驾驶人向智能系统让渡,传统以“驾驶人过错”为中心建构的事故责任体系面临深刻挑战。北京金融法院副院长宋毅接受记者采访时称,智能网联汽车纠纷根本特点由人驾驶转向机器和智能系统。这使得纠纷场景、风险特点都发生了根本性变化,也是当前科技发展过程中涉汽车纠纷的一项新变化。宋毅称,目前该类纠纷的产业发展和保险实践尚不成熟,处于发展过程中。因此,人民法院要在纠纷未发生时,通过虚拟纠纷场景,对纠纷预测和分析,实现从“治已病”向“治未病”的前端延伸。值得一提的是,从现有的法律规范来看,《民法典》侵权责任编已确立机动车交通事故责任、产品责任与多数人侵权规则,明确“交强险一商业三者险一侵权人”的赔偿顺位。此外,《道路交通安全法》修订草案专设“自动驾驶汽车的特别规定”一章,确立自动驾驶功能激活状态下交通违法行为由生产企业、进口企业接受处理并实行举证责任倒置等规则,虽尚未生效,其规则方向具有重要参照意义。不能因系统激活而完全移除驾驶人事故责任《报告》模拟的一起案例显示,刘某购买具备L3级有条件自动驾驶功能的新能源汽车,投保交强险、第三者责任险(限额200万元)等险种,被保险人为刘某。刘某将车借予周某使用,车辆在系统激活状态下与行人碰撞致行人重伤;系统曾发出接管提示,周某未及时接管,事故前车辆曾以OTA方式升级相关算法。公安交管部门调取车辆运行数据确认事故发生于系统激活状态,参照《道路交通安全法(修订草案)》《自动驾驶汽车的特别规定》专章确立的规则方向——自动驾驶系统激活状态下发生交通违法行为的,由生产企业、进口企业接受处理,企业认为违法行为与自动驾驶功能无关的应当承担举证责任——通知车企接受处理;车企主张违法系周某未及时接管所致,提交系统日志举证,各方就举证是否充分发生争议。事故认定书认定车辆一方承担主要责任。市场监管部门同步启动缺陷调查并责令召回。《报告》分析,本场景的首要问题不是抽象回答“系统开车还是人开车”,而是把对受害人的外部救济、机动车一方的内部责任分配与保险合同给付关系分层处理。L3级有条件自动驾驶的技术特征在于,系统可以在限定条件下执行动态驾驶任务,但驾驶人仍负有在系统请求时及时接管的义务。因此,不能因系统激活就把驾驶人从交通事故责任体系中完全移除,也不能因系统存在缺陷就否定生产者独立承担责任的可能。妥当的路径是对第三人赔偿顺位、驾驶人接管责任、车企产品责任、保险人合同责任分别评价,再通过追偿或责任分担机制判定损失最终归属。具体而言,事故责任应按“驾驶任务实际执行者+控制权状态”双层基准界定:系统激活且未发出接管请求期间发生事故的,车企承担产品责任;接管请求发出后经过合理缓冲期未有效接管的,责任回归驾驶人。本案中,周某就未及时接管承担过错责任,车企就系统缺陷承担产品责任,两者构成不真正连带侵权,终局责任内部按原因力分摊;刘某无出借过错的,脱离责任链条。《报告》还分析,保险公司与车辆所有人或其允许的合法驾驶人仍按既定顺位先向第三人承担责任,保险公司不得以“行政责任已归车企”为由拒赔;对内,保险人赔付后可依《保险法》第六十条向终局责任车企代位求偿,所有人、驾驶人承担责任后亦可追偿。(南都记者 刘嫚) 南方日报的微博视频

5. 智驾出事车企担责,那破解系统的人呢磨过砂纸的都知道,粗糙的地方藏不住。智能驾驶的法规也一样,哪边薄,一摸就知道。据法治日报·法治周末报道,今年8月25日,道路交通安全法修订草案提请初审,共9章170条,新增自动驾驶专章。草案第九十七条规定,自动驾驶功能激活状态下发生违法,由生产企业或进口企业接受处理。但有人磨到了另一面:据媒体报道,有委员和专家在审议中指出,草案对生产企业的义务规定较细,对使用者的义务规定相对不足。草案虽明确任何单位和个人不得擅自改变自动驾驶功能,但破解、蒙蔽系统后责任怎么算,还是盲区。要知道,今年上半年L2级组合驾驶辅助新车渗透率已达70.5%,据光明日报数据。草案公开征求意见7天,已收到1.6万余条意见。配套的状态认定、数据留存等细则也还没落地。一句话:买带智驾的车,先看懂责任边界,别迷信系统也别乱改功能。你觉得破解智驾出了事,该谁担责?评论区聊聊。#智能驾驶 #道交法修订 #自动驾驶责任 #辅助驾驶 #汽车法规

6. 自动驾驶上路责任如何界定?道路交通安全法修订草案专门增加自动驾驶相关内容,明确车辆开启自动驾驶期间发生违法,将由车企接受处理!从人到系统的责任过渡,标志着我国自动驾驶安全与法规保障正加速完善。#未来出行# #自动驾驶# 卡尔达瓦里希的微博视频

7. 【北京金融法院:搭建司法支撑体系 护航智能网联汽车行稳致远】10月21日,在2026金融街论坛年会“开放协同法治护航共促跨境金融与科技治理新发展”主题论坛上,由北京金融法院与国家金融监督管理总局北京监管局、中国保险行业协会联合调研形成的《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》报告正式发布。随着人工智能技术快速发展,智能网联汽车正从人驾模式向机器、智能系统参与驾驶转变,纠纷场景、风险特征、责任认定逻辑随之发生变革。从内容来看,《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》模拟的三类场景直指智驾纠纷的三处堵点:事故责任主体与保险赔付对象怎么认定,智能网联汽车保险纠纷中的数据举证规则怎么定,以及保险人理赔后如何代位求偿问题。北京金融法院副院长宋毅在接受《证券日报》记者采访时表示,面对智能网联汽车领域的全新法治考题,北京金融法院主动延伸司法职能,推动纠纷治理关口前移,以清晰稳定的司法规则预期,为车企、消费者、保险公司等市场主体护航,助力新质生产力发展。网页链接

8. L3落地狂飙,智驾行业迎来新高考?

0
扫一下,分享更方便,购买更轻松
0评论

当前文章无评论,是时候发表评论了
提示信息

取消
确认
评论举报

最新文章 热门文章