

年底返乡潮在即,出游计划排上日程,娃的留学生活费要续上——这个时节,不少玩卡人琢磨着给爸妈或孩子办一张附属卡。听起来很美:主卡一张养全家,贵宾厅、接送机一起用。但办卡之前,有几个坑,很多人是交了学费才明白的。
1. 附属卡的债,主卡来还。 这不是"谁刷谁还"。附属卡的交易款项和相应利息、费用,全部计入主卡账户,平安、浦发等银行章程写得很明白:主卡持卡人对附属卡债务承担全部清偿责任。孩子刷得开心,账单挂在你名下;逾期了,征信黑点也是你的。知乎
2. 卡被冻结、挂失,不等于不用还款。 挂失、冻结、止付限制的是"消费"和"取现",还款通道照常开放,账单照常生成,到期还款日照常执行——监管规则(《商业银行信用卡业务监督管理办法》第五十二条)只限制支出功能,不豁免还款义务。以为"卡冻了就不用还",违约金和征信损伤一个都不会少。知乎
3. 附属卡没有独立额度。 额度跟主卡共用,主卡人可以在手机银行给副卡单独设置消费限额——这是防"刷爆"最实用的一招。留学生家庭的主流做法也是爸妈办主卡、孩子挂附属卡,审批相对更容易。给孩子设个每月2000元的上限,大额意外支出就此隔绝。知乎小红书
4. 权益不会自动继承,办卡前分清楚。 附属卡权益分三档:没有任何权益、继承部分权益、与主卡同等权益,只有第三档才值得为之付费。办卡年龄门槛各行不同:交行最低11周岁,工行13周岁,农行、建行、中行等多数14周岁,兴业、邮储、中信、广发要16周岁;有的银行仅限直系亲属,有的不核查关系。知乎
5. 别把"下挂卡"和附属卡搞混。 比如工行卡圈常说的3136,属于下挂快速发卡,和给亲属办的家庭附属卡是两条产品线,走错入口白忙一场。知乎
确认这5件事都能接受,再来看选卡。以下几张是2026年末公认性价比突出的附属卡方案:
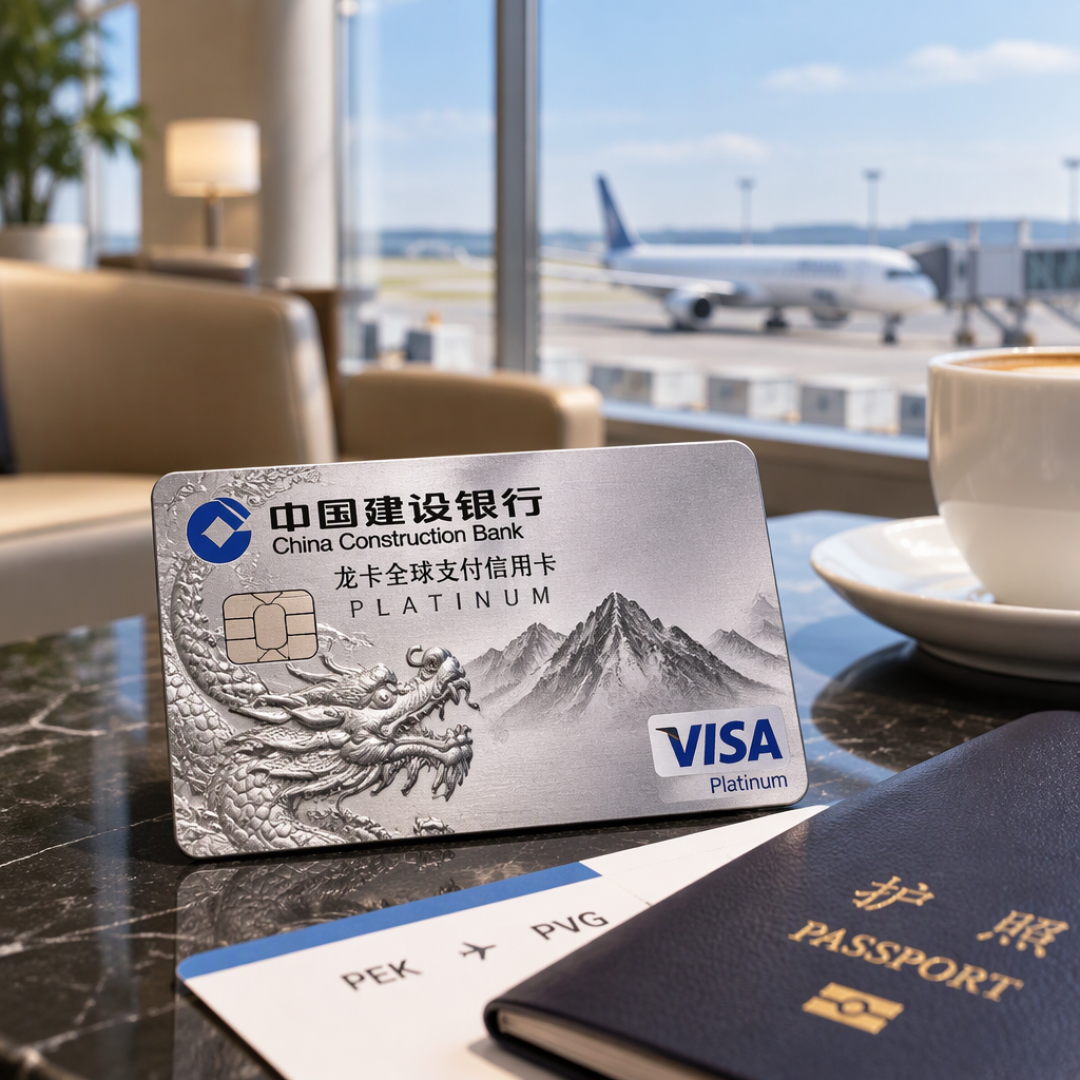
建行大山白:首张附属卡直接免年费,5次龙腾贵宾厅+3次自营贵宾厅,6次三甲医院挂号导诊可与2名亲属同享,航班延误险甚至无需本卡购票——延误每4小时赔1000元。已有主卡的,首张副卡零成本,必办。知乎
农行运通黑金:年费3000元/年,核心权益满血保留——无限次自营机场贵宾厅(部分机场可携伴)、全年6次接送机、无限次专家挂号陪诊和道路救援。更香的是农行三季度公告:高端卡新办附属卡,年费改为消费达标即可减免,不用积分抵扣。知乎
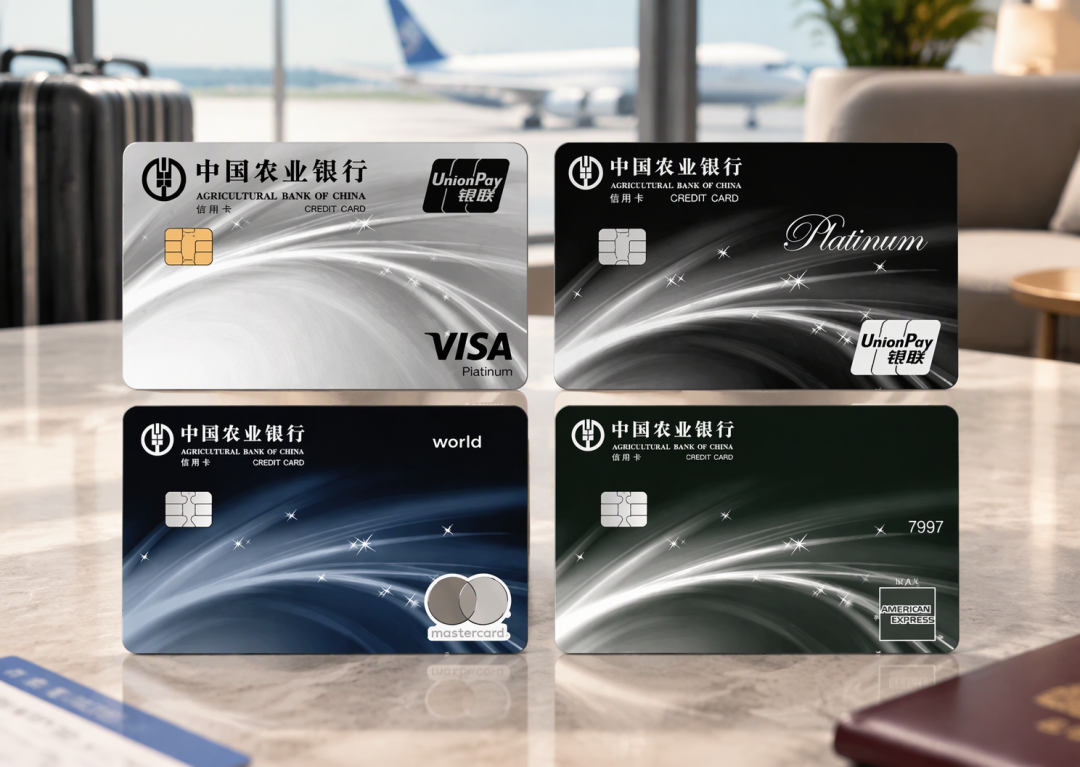
农行尊然白:银联/万事达/Visa版年费500元/年、5万积分即可抵扣,含6次机场贵宾厅。14周岁以上且不核查关系,一张主卡最多能挂8张附属卡——多口之家的最宽选项。
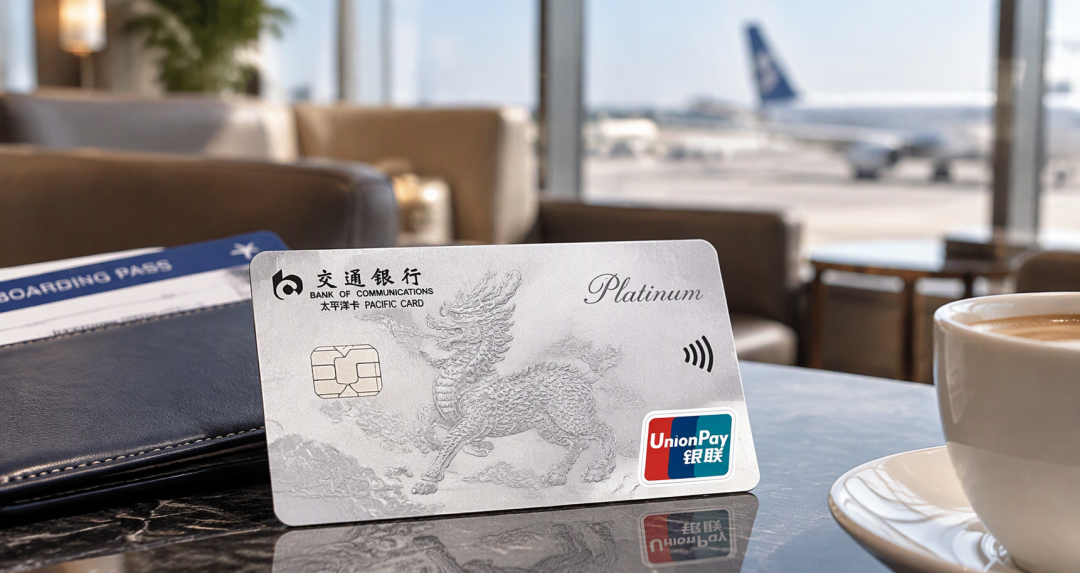
交行白麒麟:附属卡免年费,11周岁起可申请3张,全家共享6次境内+6次境外机场贵宾室,延误险单次最高赔1000元。
工行副卡:年费1000元/年,全年消费满15笔即免,无限次工行自营机场、高铁贵宾厅。仅限直系亲属且需线下领卡,流程繁琐一点,但持有成本最轻。
最后提醒一句:银行信用卡权益普遍按年度周期管理,每年11月到12月正是新一轮公告和调整扎堆的时候——民生已明确8张车主主题信用卡权益将在12月31日到期。想给家人下挂附属卡的,宜早不宜迟——先把卡办下来,按当前权益规则先用起来,新年度周期开启后再对照公告逐项核对即可。知乎

当前文章无评论,是时候发表评论了