这几个月你骂内存贵,骂到10月底才发现,厂商们没在吵价格,改吵路线了。10月下旬,美光和长鑫隔空干了一架。美光公开说下一代DRAM架构4F²是"烟雾弹",长鑫转头就宣布自家基于4F²的G6平台工程样片完成验证。几十年全球走同一条路的DRAM,第一次分岔。今日头条今日头条
内存单元现在主流是"6F²",一个存储单元占6个平方单位;改成4F²就是压到4个,同一块芯片省大约三分之一的面积,单颗晶圆多出更多bit。相当于平层改loft,地没多,住的人多了。今日头条
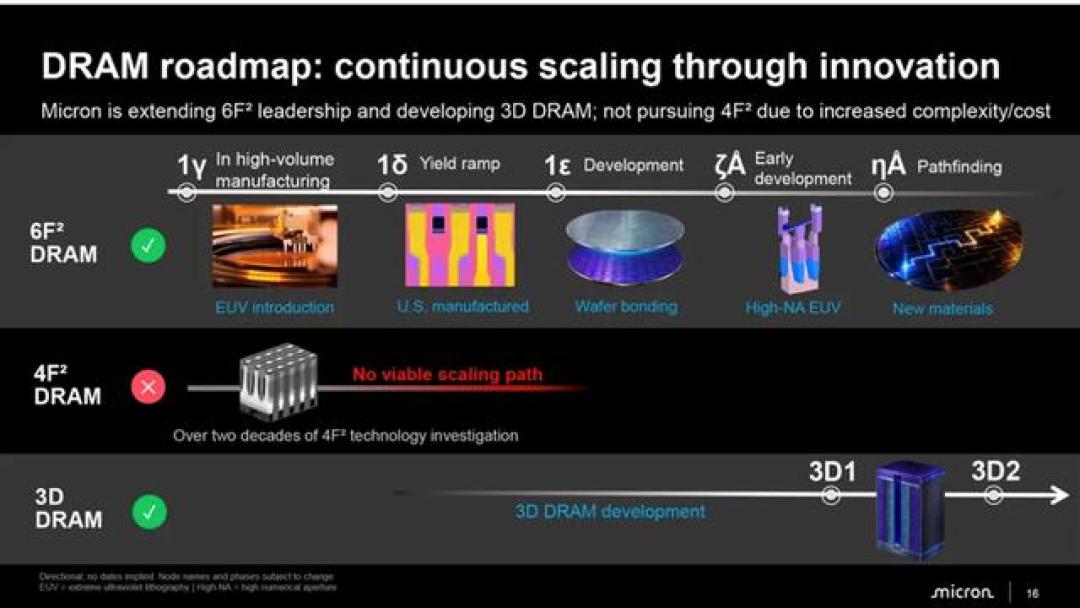
美光为什么退赛?首席技术官德博尔的口径:研究了20多年,不用。理由是真正卡密度的不是晶体管躺多平,而是电容间距——“4F²比6F²有优势近乎一种迷思”,工艺更复杂、成本更高,物理极限也快到了。美光的打算是把6F²这趟车坐到底。1γ已量产,1δ明年下半年量产(位密度约+20%,面向HBM5),1ε上晶圆键合,再往后高NA EUV,远期直接跳3D DRAM,路线图里3D1、3D2两代都画好了。今日头条今日头条
顺带说一句,美光不是只挨打不还手。10月中旬的SEDEX上它掏出了新东西:边缘推理内存EIM,把LPDDR直接叠在逻辑芯片上,奔着机器人、自动驾驶这些"物理AI"去的。美光自己的预测是,以后高性能人形机器人要吞200GB的DRAM和4TB存储,第一代vEIM目标带宽2TB/s,纸面规格已够到HBM4的边,业内预计2028年下半年量产。今日头条今日头条
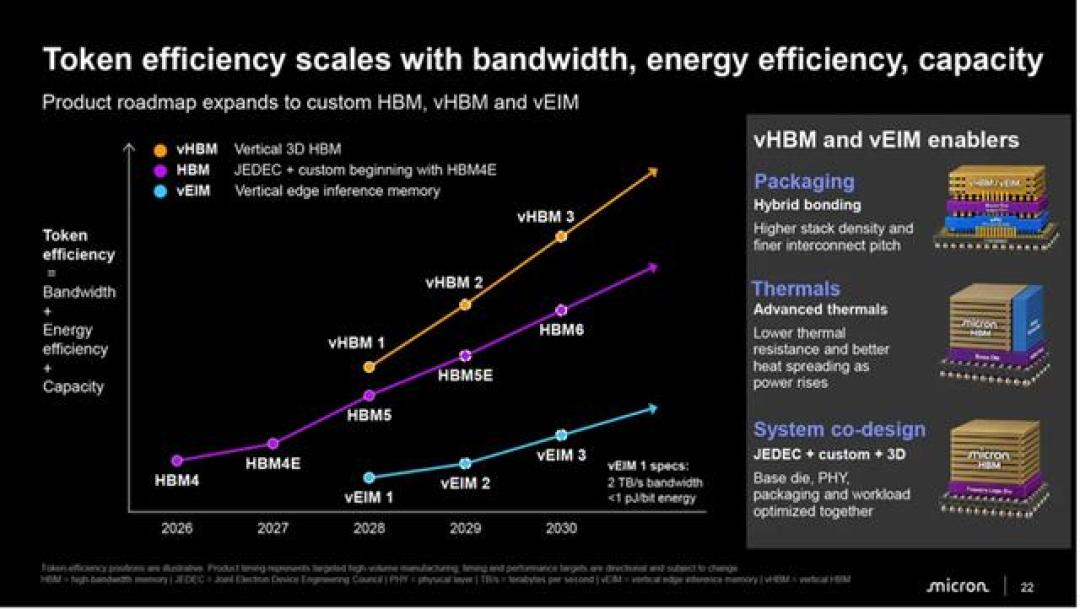
分岔的不止是制程路线,内存厂商抢的场景也在换。
长鑫为什么全押?一个没法回避的现实:长鑫买不到EUV光刻机。而4F²有个妙处:同样的电容间距下,光刻最小尺寸要求反而放宽约30%,DUV也能继续推密度。它拿自研VSG垂直晶体管加混合键合做G6,手里捏着300多个专利家族,今年8月LPDDR6已量产。首个DDR5 RDIMM服务器内存条今年底送样,过了客户验证就量产。今日头条
消息一出,三星海力士股价一度跌约7%——市场清楚这条路的分量。知乎
但"2D打3D"的标题党可以歇歇。三家共同的远期终点都是单片多层3D DRAM,三星在VLSI 2026已经展示16层完整器件。分歧只有一个,就是过渡段走不走4F²。美光能买EUV所以说不用,长鑫买不到所以必须用,三星海力士家底厚两头下注。这不是技术信仰之争,是成本账。知乎
对我们有什么用?路线之争不解近渴,产能看的是现有工厂和AI吃掉的晶圆,新平台放量以年计,2027年前该贵还是贵。但有一个真变量。长鑫年底送样若验证过关、量产爬坡进服务器市场,全球DRAM"三巨头"格局将第一次挤进第四个玩家——它前三季度营收同比涨了7倍多,这不是PPT公司。到那时你货架上的内存条,议价桌上才算多了双筷子。盯两个节点就够:年底看长鑫送样,2027下半年看美光1δ。
谁最终把内存价格打下来,路线图不说话,出货量说话。