上个月,长城还在两件事上刷屏:魏建军亲自去工厂催H10的产能,首台混动超跑拉上法拉利SF90做对标。三季报一落地,画风突变——营收1598.69亿元,历史新高;归母净利润38.26亿元,同比降55.69%,创2021年以来同期新低。车卖多了,利润反而少赚一半,这钱去哪了?其实是三笔账,跟你钱包直接有关。知乎知乎
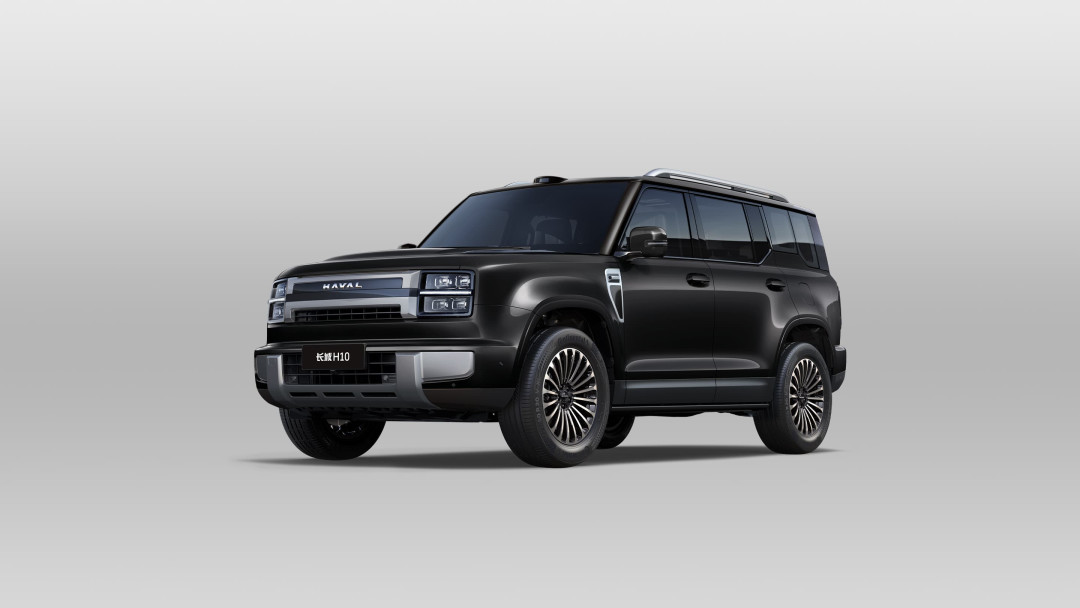
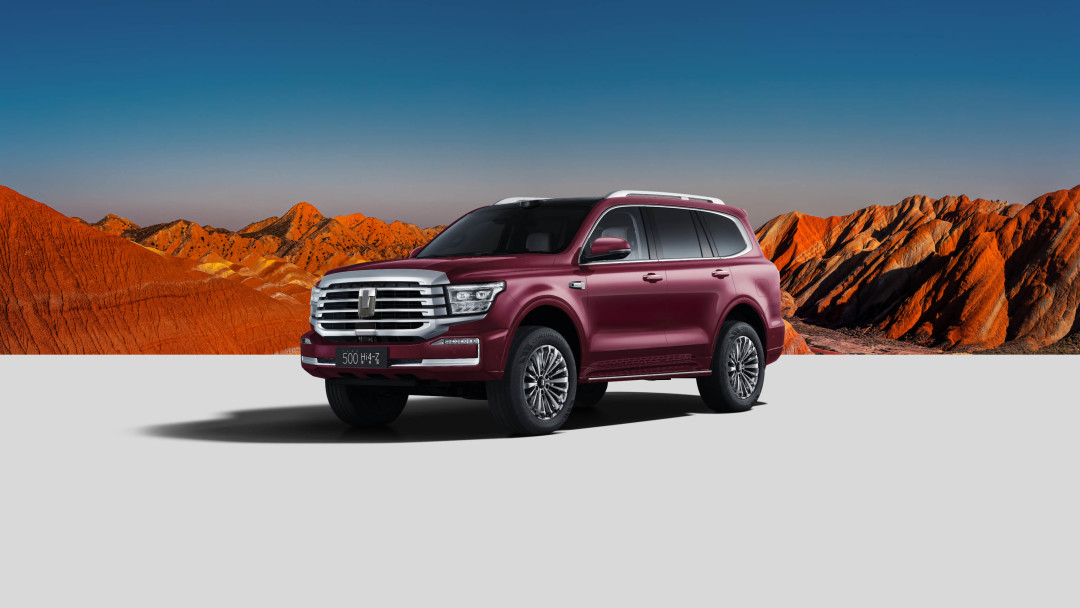
第一笔:卖得多的不赚钱,赚钱的卖不动。 前三季度长城卖了92.03万辆,增量全靠最便宜的欧拉:5.94万辆,同比翻倍(+100.19%);最能挣钱的坦克掉了链子:14.28万辆,同比下滑13.53%。结果就是东吴证券测算的Q3单车收入17.2万元,环比降5%,毛利率17.3%也环比走低。这不是需求没了,是销量结构把均价和毛利一起稀释了。知乎
第二笔:海外首破半壁,却是"外强中干"。 1—9月海外销量47.6万辆,占比第一次过半。按常识出口更赚钱,长城偏偏反过来:海外多地自建工厂,折旧吃掉利润,海外毛利率从2023年的26.01%降到2025年的16.70%,连续两年低于国内。更要命的是俄罗斯报废税退税这笔"横财"停发了:2025年上半年曾到手22.74亿元,2026年花旗估算只有约19亿元且到账概率不大,招银国际则已从30亿元下调到20亿元,三季度末仍一分钱没到账。知乎知乎
第三笔:全行业都冷。 10月全国乘用车零售164.3万辆,同比下降27.1%,"金九银十"直接哑火。长城国内销量降24.59%,基本跟着大盘走。真正该盯的是现金流:前三季度经营活动现金流净额62.19亿元,同比降70.92%,公司解释为海外备货增加加上加速支付供应商货款。利润腰斩可以怪结构、怪汇率、怪退税,现金流变差却是实打实的周转在变慢。知乎知乎
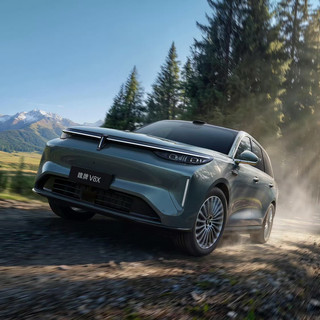
说到你自己。两个信号。年底冲量的让价窗口是真的——V8X限时权益价22.68万起、二代蓝山预售28.98万起,缺利润的企业定价更狠,想捡便宜可以重点看Q4的终端。"长城还能不能行"这事可以先放一放。它的问题是把车卖便宜了,不是车卖不动了;但激励计划里的2026年100亿元利润、180万辆销量两个考核目标,前三季度只完成38%和57.81%,基本注定落空,Q4止不住血的话,明年新车的投放节奏恐怕要打个问号。知乎
三季报不评价车好不好,它只说了一件事:长城正在给自己做一场产品结构手术。手术期间,价格往往最有诚意,也最该看清账本再签字。