














16
13
透视威邦运动IPO:业绩基本盘稳健,以制造与技术构筑全球壁垒
2026-11-14 11:45:13
0点赞
0收藏
0评论
撰稿|行星
来源|贝多商业&贝多财经
近日,威邦运动科技集团股份公司(下称“威邦运动”)在上交所更新招股书,同步披露2026年上半年财务数据,主板IPO进程持续推进。
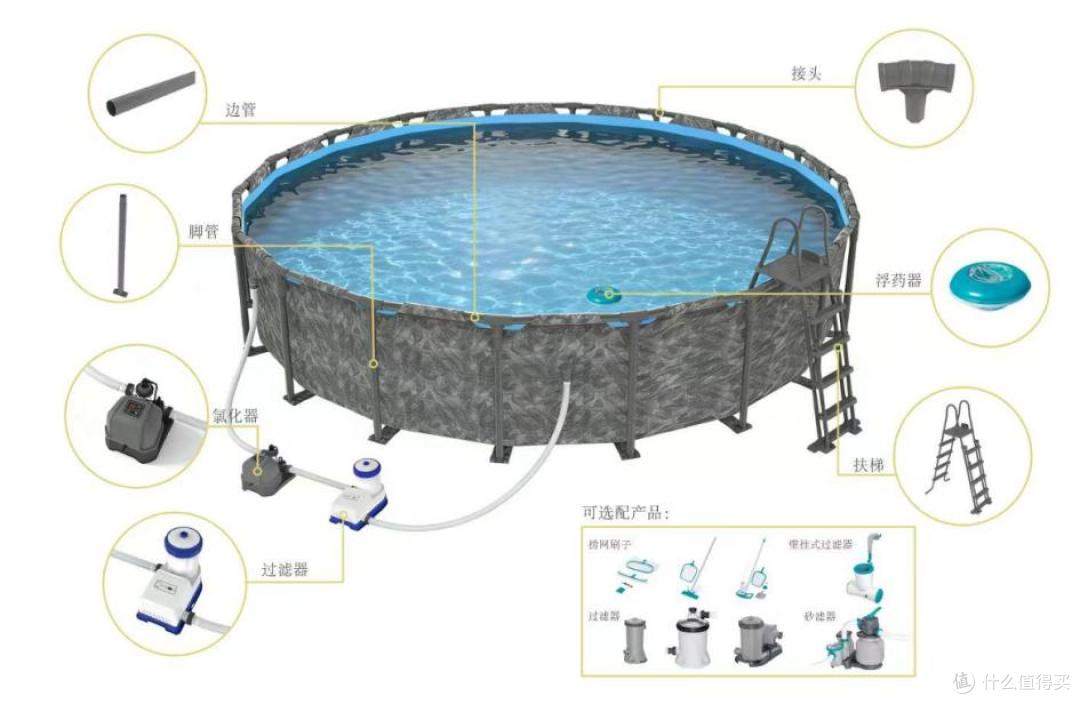
这家总部位于浙江金华的制造企业,长期专注于支架式地上泳池核心配件这一高度细分的全球赛道。凭借持续的技术积累与规模化制造能力,威邦运动占据超过53%的市场份额,是名副其实的“隐形冠军”。
此次IPO,既是威邦运动二十年制造积淀与垂直整合能力的价值兑现,也是观察中国制造型企业如何借势户外经济结构性红利、以持续积累筑就全球护城河的典型样本,其资本化路径值得细看。
一、深耕细分赛道,产能工艺双轮驱动
天眼查显示,威邦运动成立于1995年,由陈校波与父亲陈威龙、弟弟陈校伟共同创立,最初只是一家注册资本80万元的小型实业公司。此后二十余年,公司逐步切入户外运动用品赛道,完成了从单一配件制造向成品生产的跨越。
经过多年在制造端的持续深耕,如今的威邦运动已成长为一家户外运动用品运营商,主要从事地上泳池核心配件、户外露营运动产品以及充气运动产品核心配件等户外运动用品的研发、设计、生产和销售。
在产能布局上,威邦运动已在浙江金华、福建厦门、江苏南通及越南同塔等地建成6处规模化生产基地,标准化厂房总建筑面积超过50万平方米,并有4家经营主体获得国家高新技术企业证书。
产品研发创新方面,威邦运动坚持“生产一代、储备一代、研发一代、规划一代”的研发战略。
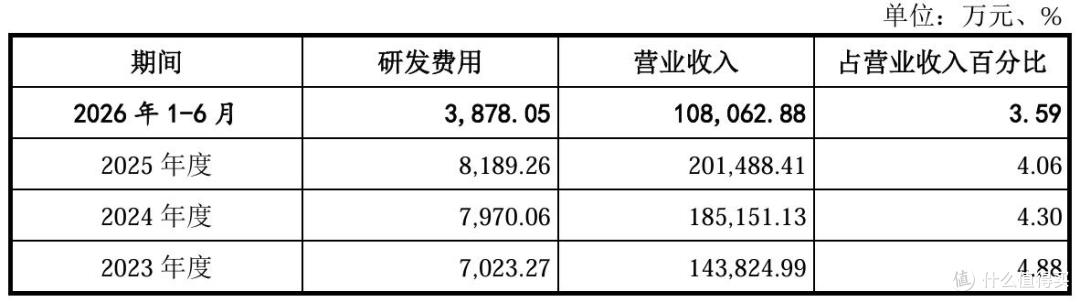
2023年、2024年、2025年度和2026年上半年(即“报告期”),该公司的研发费用分别为7023.27万元、7970.06万元、8189.26万元和3878.05万元,三年半累计投入研发超2.7亿元。
截至2026年6月末,威邦运动及其控股子公司共拥有455项专利,其中发明专利37项,实用新型专利388项,外观设计专利30项,自主研发的超薄壁制管、加工技术能够提升产品承重性能、实现泳池支架轻量化和资源节约化,泳池防锈工艺亦处于行业领先水平。
规模化的制造能力和扎实的技术储备,为威邦运动赢得了广泛的客户群,该公司的客户包括百适乐集团、GCI、宁波豪雅、Kingfisher、明达实业、遨森电子等头部企业,产品最终销往美洲、欧洲、大洋洲等多个国家和地区。
其中,百适乐集团与威邦运动的合作关系已延续超20年。报告期各期该公司向百适乐的销售金额分别为9.89亿元、14.25亿元、15.77亿元和7.73亿元,分别占主营业务收入的69.12%、77.31%、78.67%和71.86%,客户集中度较高。
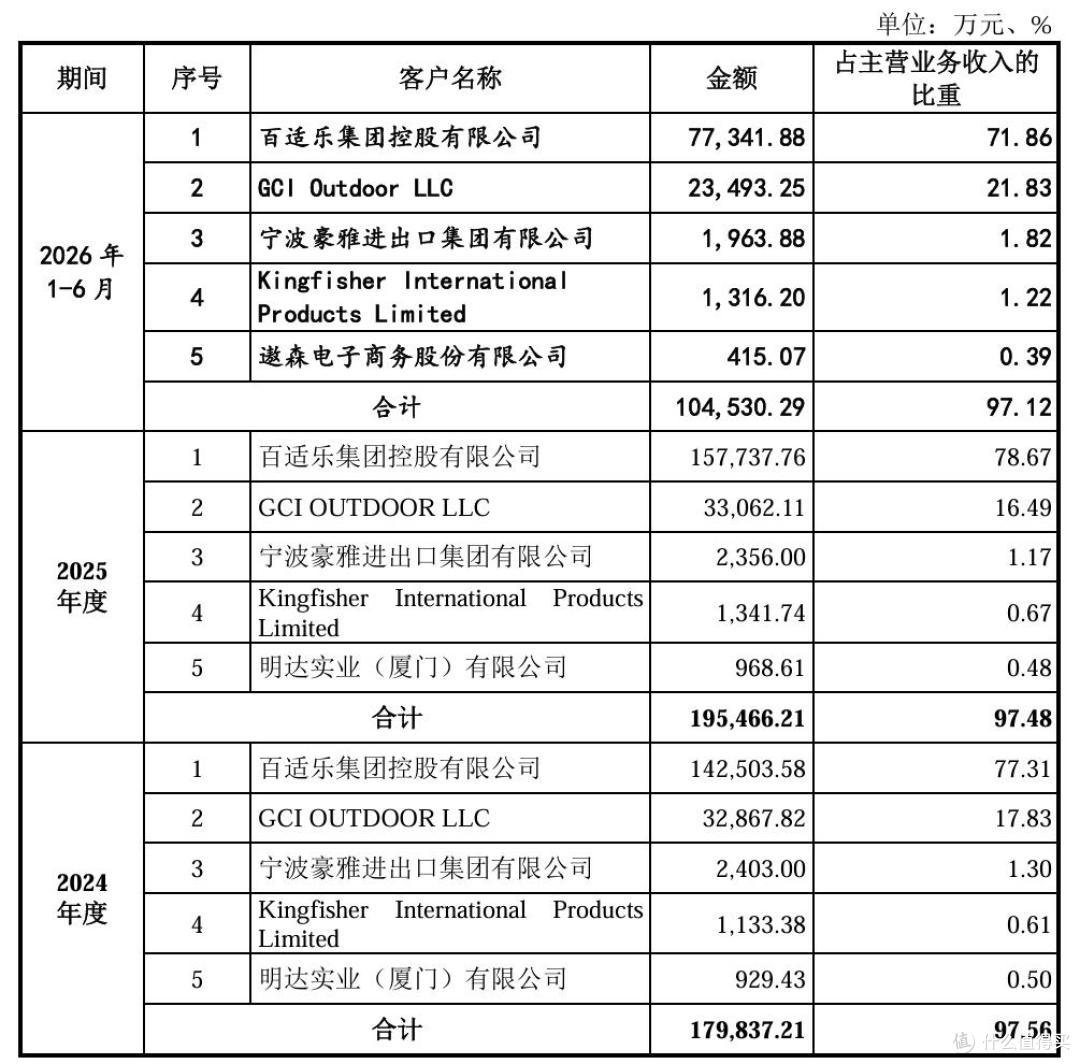
需要指出的是,威邦运动下游的地上泳池行业呈高集中寡头格局。据头豹研究院数据,2025年百适乐集团的市场占有率达52.61%,行业集中度较高,因此该公司的客户结构有其行业成因,不存在下游分散而其自身客户集中的问题。
此外,威邦运动已在2020年与百适乐集团签订为期8年的战略合作协议,长期合作形成的互信,恰恰证明了大客户对其核心配件供应能力的高度认可。
二、收入稳步增长,研发产能共谋长远
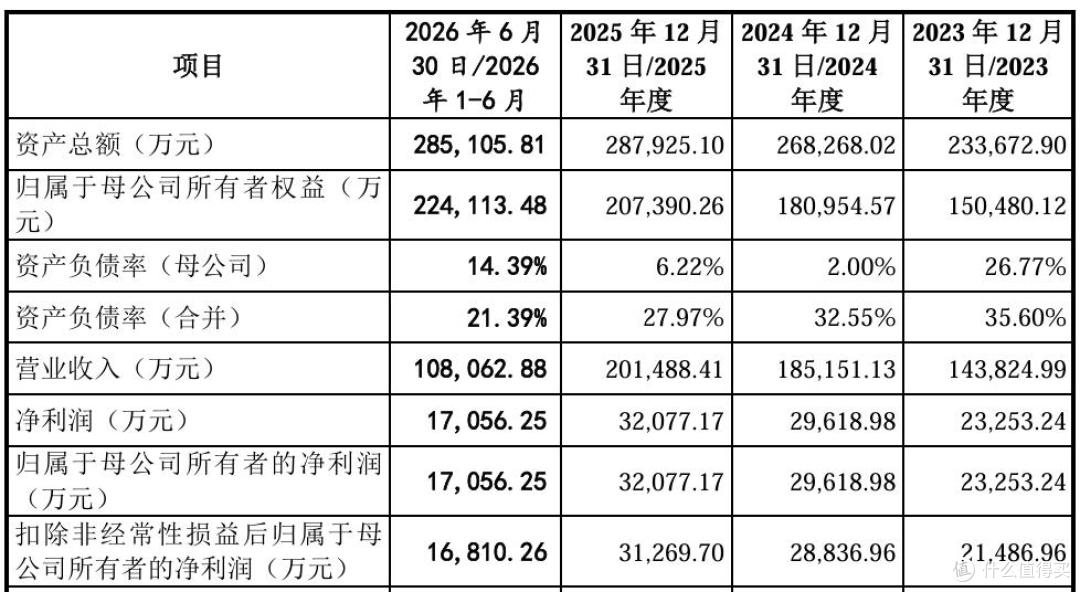
聚焦业绩端,威邦运动的收入从2023年的14.38亿元稳步增至2025年的20.15亿元,三年间复合年增长率约为18.36%;2026年上半年,威邦运动实现收入10.81亿元,增速延续向好态势,为全年业绩增长打下坚实基础。
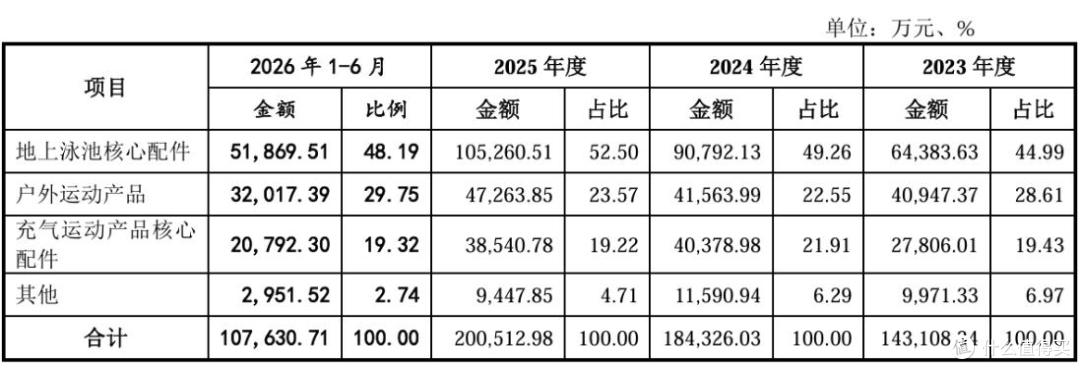
细分到具体产品可知,地上泳池核心配件是威邦运动的绝对收入基本盘,报告期各期对应的收入分别为6.44亿元、9.08亿元、10.53亿元与5.19亿元,以44.99%、49.26%、52.50%和48.19%的占比,撑起了该公司主营业务收入的半壁江山。
根据头豹研究院的行研报告,2025年威邦运动在全球支架式地上泳池核心配件(不包含泳池衬垫)销售收入市场份额占比达到53.46%,是全球市场占比最大的支架式地上泳池核心配件生产商,细分赛道龙头地位稳固。
与此同时,威邦运动的户外运动产品、充气运动产品核心配件两大新业务线也步入发展通道,2026年上半年两项业务在主营业务收入中的占比已经分别达到29.75%、19.32%,业务结构从单一赛道独大逐步转向多品类协同支撑。
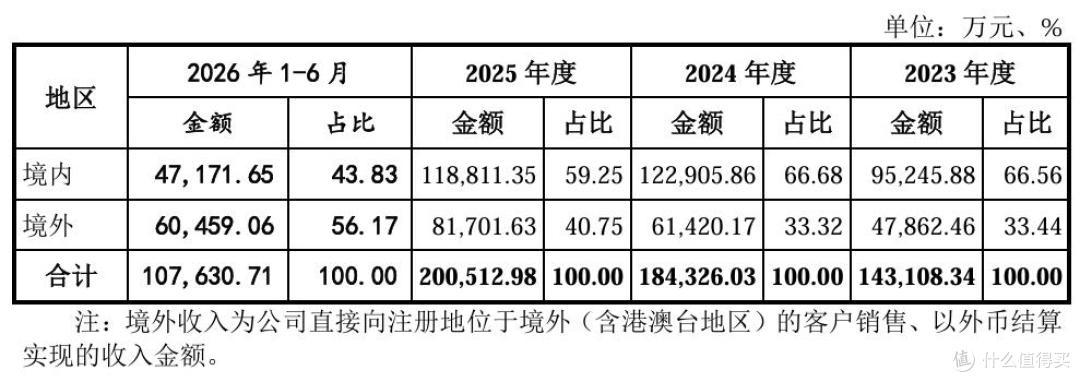
威邦运动的区域销售结构亦在发生变化,境外销售收入占比由2023年的33.44%提升至2025年的40.75%,金额从4.79亿元增至8.17亿元;2026年上半年境外收入6.05亿元,以56.17%的占比反超国内市场,成为拉动业绩增长的第一引擎。
从底层消费逻辑出发,威邦运动两大核心海外市场明显分化。北美市场的地上泳池消费往往具有“当季用完、次年换新”特性,快消流转催生高频复购;欧洲则更看重产品品质、耐用性和环保性,增长主要来自存量产品的高端化升级替换。
由此可见,威邦运动的境外业务呈现出“北美托底、欧洲拓利”的双轮驱动格局,两大市场需求特征互补,既为该公司境外业务的持续发展提供了有力支撑,也有助于分散来自单一市场的需求波动风险。
再看盈利端的“真金白银”,报告期各期威邦运动的归母净利润分别为2.33亿元、2.96亿元、3.21亿元和1.71亿元,扣非后净利润分别为2.15亿元、2.88亿元、3.12亿元和1.68亿元,盈利的可持续性与含金量处于较高水平。
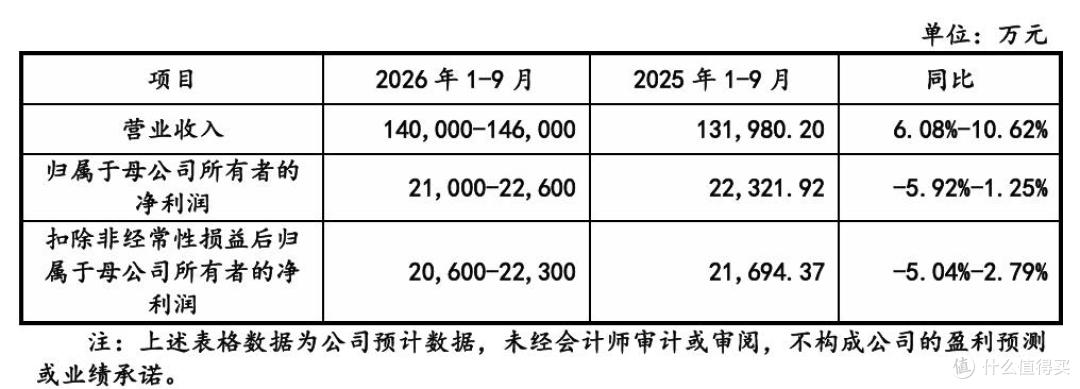
威邦运动在招股书中透露,在行业持续发展与自身市场开拓的共同推动下,该公司预计其2026年前三季度的收入将同比增长6.08%至10.62%,来到14亿元至14.6亿元,归母净利润则将稳定在2.1亿元至2.26亿元的水平。
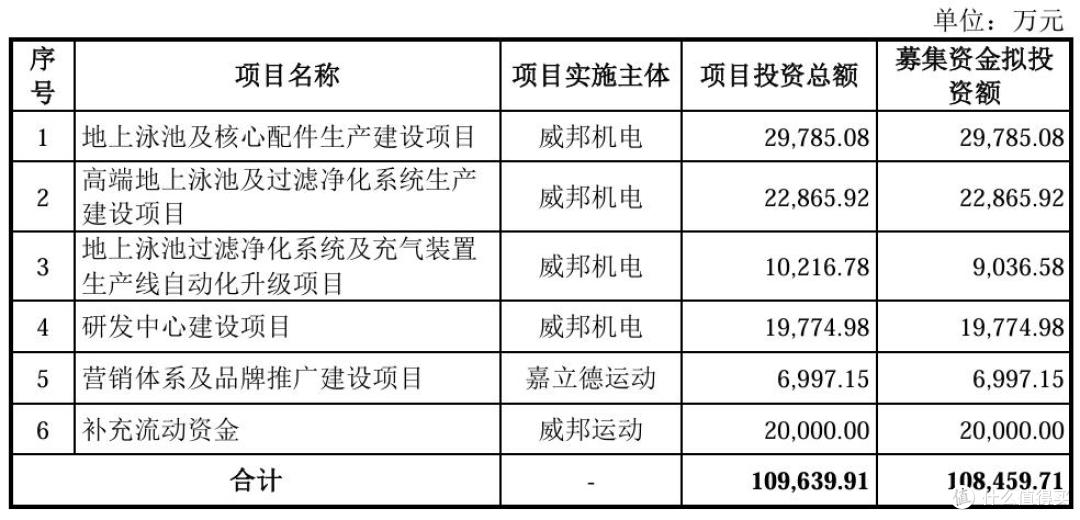
此次IPO,威邦运动计划募集资金10.85亿元,分别用于地上泳池及核心配件生产建设、高端地上泳池及过滤净化系统生产建设、生产线自动化升级、研发中心建设、营销体系及品牌推广建设五大项目,并补充流动资金。
立足当下,着眼未来,威邦运动在招股书中明确,该公司将以研发与市场为导向、以客户为中心,持续增强核心技术研发能力,聚力市场开拓,布局海外生产基地,不断提升自身全球交付能力与细分赛道竞争优势。
若此次IPO顺利推进,威邦运动在细分赛道建立的全球化竞争壁垒、稳健的盈利质量与清晰的长期成长逻辑,将转化为长期投资价值;其上市本身,也为资本市场挖掘“小而美”的国产专精特新制造标的,提供具有借鉴意义的行业参考。





