先说这件事为什么值得吵
9月16日湖州技术日,朱江明压轴说了句被转疯的话:零跑要争取成为"汽车界的苹果",第二品牌明年四季度亮相交付,要做到"智能手机替代功能手机"那种体验落差。9月18日,一条微博把嘲讽值拉满:“这就相当于我自己对自己说,我要成为世界首富”——240条评论跟帖。9月21日,知乎热榜挂出"零跑创始人称争取成为汽车界的苹果,你看好其前景吗";同一天,一篇聊了三个小时的访谈实录在微博刷屏:去年李斌带过队去零跑"取经",问的就是那件全行业想不明白的事——车卖得这么有性价比,怎么还有钱赚?微博新浪微博
一边是"飘了"的群嘲,一边是头部新势力登门学习,两个画面拼在一起才是这篇的内容:零跑的"苹果叙事"到底是野心口号,还是有一套能核对的机制。下面把三组数字摊开对一遍。
第一组:来"取经"的人,想学的是什么
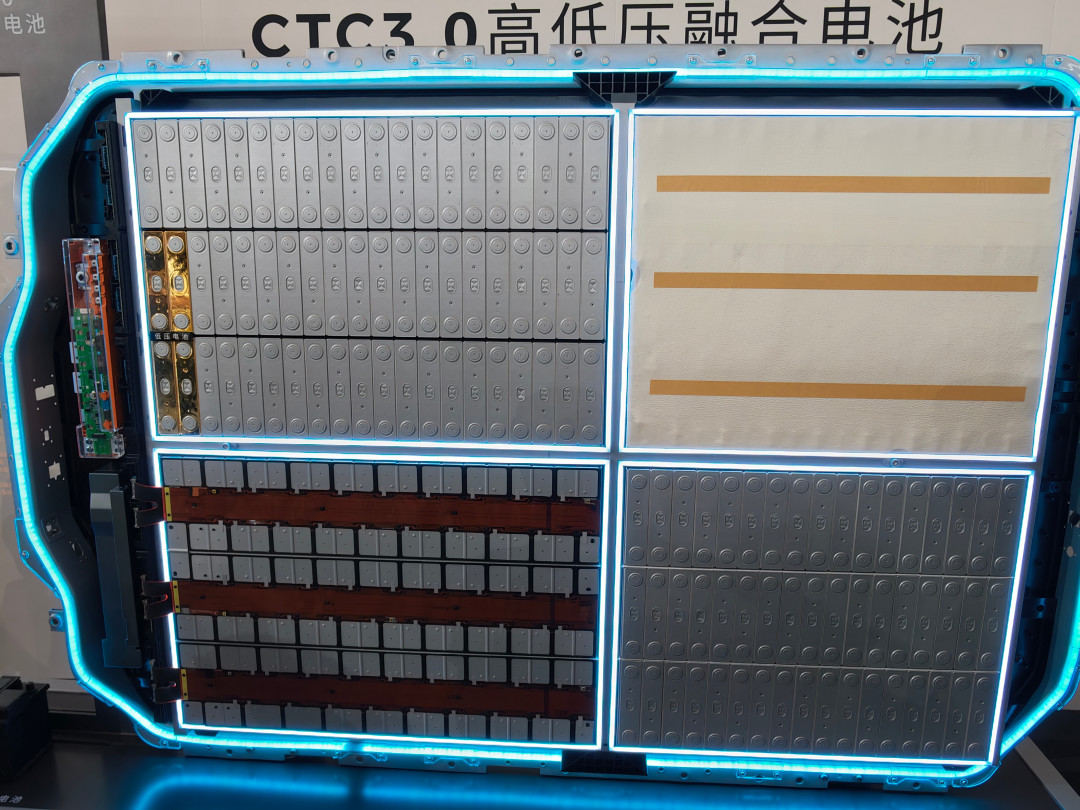
零跑这边不是没给过答案。4月,朱江明自己讲过一段和"上下级校友"李斌的交流:李斌当面夸零跑标准化做得好,“我们只有三种电芯”——2025年快60万台、2026年喊100万目标的车企,电池只开三种规格,这意味着采购、产线、库存全在一条线上跑。微博
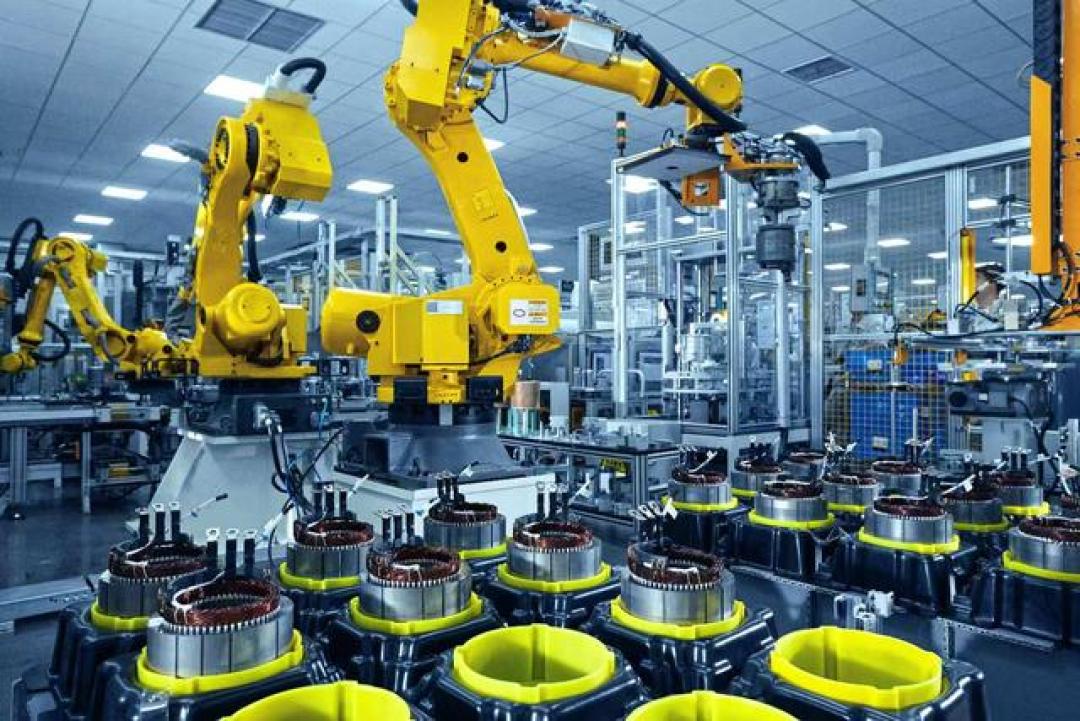
经济观察报9月初去湖州看了那个"超级五电工厂",几个数字比口号实在:65%整车成本自主掌控、18座零部件工厂、平台通用化率90%;电驱在同一个厂里完成定转子、控制器、总装四道工序,单套省约50元运输包装库存,年产100万套就是5000万;油冷电驱质量水平40PPM,行业平均360PPM;2026年5月电驱装机6.23万套,行业第二。零跑自己算过一笔账:按供应商普遍15%毛利,自研自制可比外采省大约10%整车成本。经济观察报
但9月21日刷屏的那篇访谈(作者"40在跑车",对话零跑电子产品线负责人周洪涛)才给出真正的"可抄部分"——零跑自研不是啥都做,是三条规则筛出来的:
技术路线已经收敛才重注。 智驾2016年就碰,但集中砸钱是2024年端到端方向明确之后,“后发者先至”。
自己做必须看得见利润空间才做。 车灯自研的起点,是发现供应商供货里至少有20%利润空间。
按现在的销量算不回本的,再想要也不做。 朱江明想自研底盘,周洪涛调研完:自建产线至少5个亿,当时销量撑不回来,项目直接停。
三年回本是零跑内部的立项底线。把这三条念一遍就明白:它和比亚迪"全产业链"不是一条路——零跑是带计算器的垂直整合,该省的15%毛利自己赚,算不回本的5个亿坚决不砸。李斌团队真去取经,能抄走的也只会是这套规则,抄不走的是零跑11年没有流量、没有投资人追捧、被逼出来的"先造血再讲故事"的组织惯性。微博
第二组:"苹果"类比成立的那半
平心而论,"苹果"这个词零跑不算乱用,至少有三个动作是苹果式的:
平台化家族线:90%通用化率,A/B/C/D四档价格带一套架构摊成本,跟iPhone一个设计语言切高端低配是同一思路;
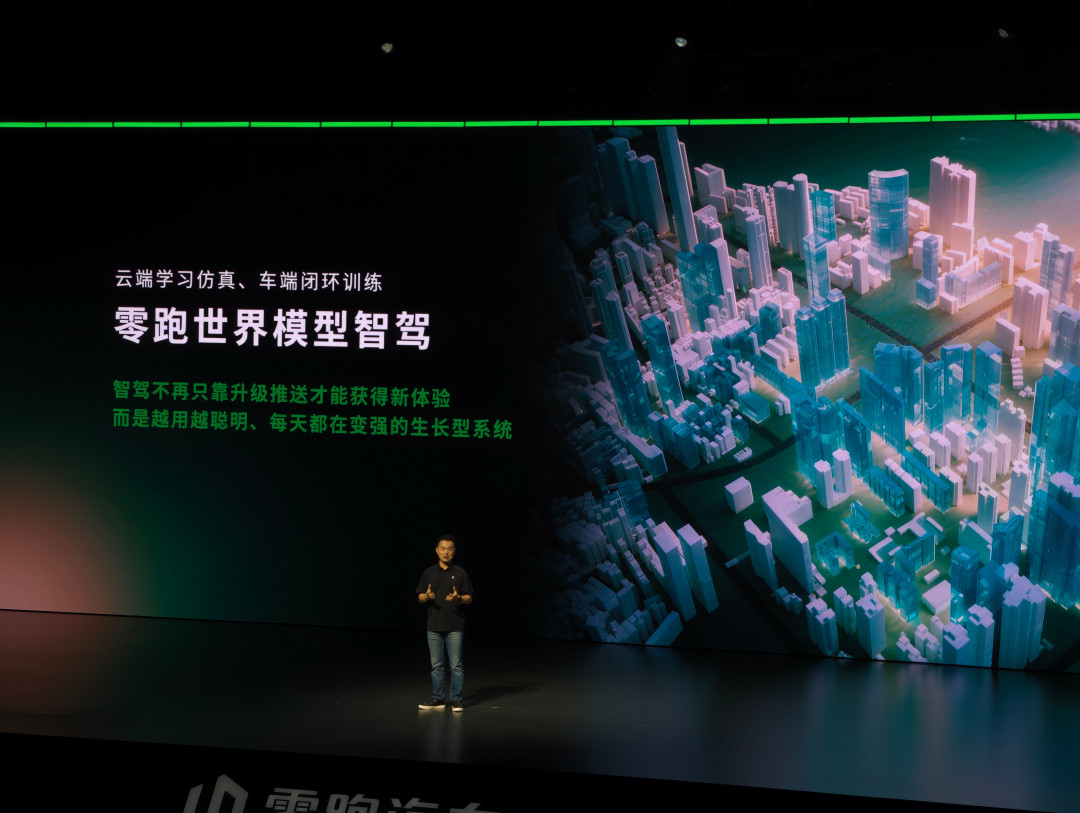
软件定义、免费推送:35万辆激光雷达老车主世界模型免费升级,把"买断"变"订阅感"(排期表我们前面替你对过,这里不重复);
卖技术、收"过路费":向同行输出整车技术,据公开报道红旗已交过许可费。里昂9月18日研报重申"跑赢大市",还提到主品牌明年要推7款新车——分析师看中的就是这条"研发+制造"双轮的第二曲线。今日头条
这三条放到"科技股"叙事里,讲得通。
第三组:"苹果"类比露怯的那半
问题出在财务上,这也是群嘲的弹药库。买车局对Q2财报的拆解(基于官方财报与电话会)写得很冷:8月交付10.31万辆、连续两个月破10万、上半年35.6万台同比+60.8%,新势力第一;但全年净利润指引从50亿砍到约30亿,CFO李腾飞自己承认50亿"极具挑战";整车毛利率从14.1%掉到11.7%;上半年归母净利2.1亿里,碳积分收入贡献约8-9亿(Q2约5亿)——剔除碳积分,媒体测算主业约亏6-7亿;自由现金流从8.6亿缩到1.4亿;8月31日收盘市值约522亿港元,销量新势力第一,估值反而是垫底那档。知乎经济观察报
一句话总结冲突:苹果=平台化+高毛利+定价权;现在的零跑=平台化+10%毛利+靠规模抠成本。类比在前两项成立,在最要命的那项上是反着的。"汽车界的苹果"这顶帽子,目前是公司给自己戴的,不是资本市场给的。
所以,现在盯零跑的人该怎么办
预算8-15万、看A10/A05/C10/C16的:技术日口号跟你的成交价关系不大,但有个反直觉的好消息——利润指引砍了四成,恰恰意味着零跑更不敢涨价、也不敢在你看得见的配置上明着减料(成本优势是结构性的,不是抠出来的),决赛圈该砍价砍价。
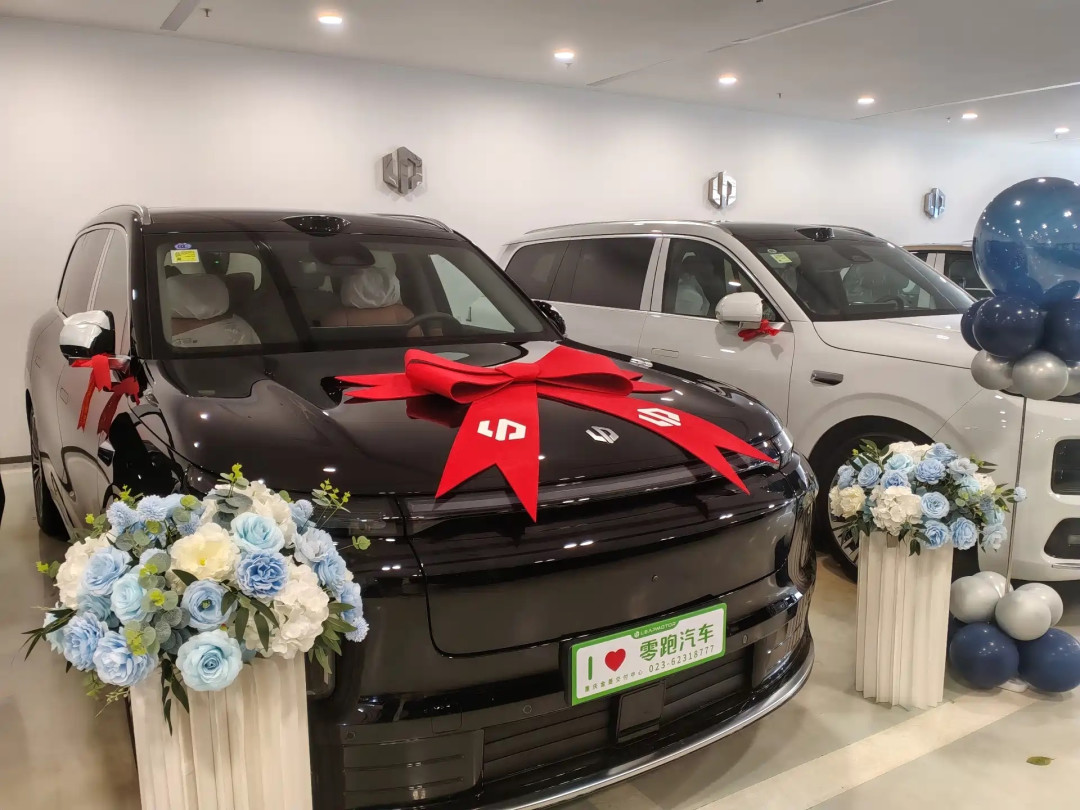
在等D19/激光雷达智驾版本的:D19现在21.98万-26.98万的价格带已经把"旗舰"的门槛踩烂了,但注意"技术永远大于销量"这句话的另一面——研发投入要收回本,三年回本规则决定了免费升级会分批挤牙膏,排期表比口号值钱,下单前按2027Q1-Q4的节奏对好自己的持有周期。微博
盯第二品牌("苹果叙事"主战场)的:明年四季度才亮相交付,中间还有西班牙工厂10月投产、Q3财报11月见(毛利率能不能爬回12%以上、碳积分退坡后主业盈亏见真章)、9月交付能否三连破10万(10月1日见)。这三个节点哪个掉链子,"苹果"就要再被嘲一轮。
看股票的:522亿港元市值对应的是"卖车本身暂时没挣到钱"的现实。它值不值,取决于你信不信65%自制+90%通用化能在百万台的路上把毛利磨出来——这是全行业都没验证过的假设,李斌去取经,恰恰说明大家心里都没底。
李斌带回来的应该不是那句"苹果",那三条立项规则才是干货;而对零跑自己,"汽车界的苹果"能不能不沦为笑话,看的不是技术日讲了什么,是11月那份财报里、不含碳积分的那个数字。