8月底,小红书一篇"个税减免除了个人养老金还有啥推荐"的帖子攒下248条评论:发奖金被扣五位数个税的、调满公积金比例的、盘算考证抵税的,评论区里反复出现两个词——“2400的税优健康"和"护理险看了下不划算”。9月14日,又有人把公司代理人推销的税优健康险合同逐条核对后发了出来,销售话术和条款之间的差距,比想象中大得多。
巧的是,往前数几天,9月8日国家医保局等七部门联合发布通知,开展灵活就业人员、农民工、新就业形态人员参加基本医保提质专项行动。 紧接着监管层面也放了话——国家金融监管总局副局长丛林在国新办发布会上明确提出,要鼓励健康保险提质扩面。 政策在往"扩面"走,销售在冲Q4的量,而这两件事的交汇点,落在同一个产品上:税优健康险。Q4恰好又是各家公司团单推销、每个人在个税APP里确认下一年度专项附加扣除的窗口期。评论区那句"到年底看档再决定",说明精明的打工人已经意识到:这笔账值得算清楚再动手。光明网每日经济新闻
那就算三个数字。
第一个数字:退税不是2400元,最多是1080元
税优健康险的官方规则只有一行:购买税优健康险可享受到的税优额度仍限额2400元/年(200元/月)。 注意,扣的是税基,不是直接退你2400元。投保人每年最高可将2400元保费在个人所得税前扣除,实际省税=2400元×你的边际税率。 对照自己去年汇算里的适用档位看:新京报知乎
你所在的税率档(年应纳税所得额) | 边际税率 | 一年实际省税 |
|---|---|---|
≤3.6万 | 3% | 72元 |
3.6万–14.4万 | 10% | 240元 |
14.4万–30万 | 20% | 480元 |
30万–42万 | 25% | 600元 |
42万–66万 | 30% | 720元 |
66万–96万 | 35% | 840元 |
>96万 | 45% | 1080元 |
这张表就是第一道分水岭:不交个税的人省0元,3%档一年省72元,为了"抵税"去买保险纯属倒贴;10%档省240元,意义有限;只有应纳税所得额站上14.4万(20%档)以上的人,每年480–1080元才够得上"值得研究一下"。
2023年8月1日起实施的扩容新政还留了一个用法:投保人可为本人投保,也可为其配偶、子女和父母投保,额度照样扣在纳税人自己头上。 家里有人不交个税、但你自己税率不低,这个口子才真正划算——相当于用2400元额度,给全家换了一份能抵税的保险。新京报
第二个数字:储蓄型"税优长护险"的年化,可能不到3%
这是目前销售话术最密集、也是翻车最多的一类。那位逐条核对合同的作者记录得很具体,可以直接当对照表用:
销售说"每年交6000,交10年"——合同里没这个数,为抵税而买,每年交满2400元额度就够了,多交的部分不增加任何税优;
销售说"现金价值按2%复利增长,第11年可以提取"——合同写的是第11年之后才开始2%复利,前十年现金利润合计只有3%左右,提前取甚至可能不保本金。小红书
退税部分不参与利滚利,只发生在缴费当年,所以"20%税率看着很香"是当年视角,拉长就是另一回事。
该作者按20%税率实测了两笔账:
方案 | 10年总投入 | 退税合计 | 10年总收益 | 年化 |
|---|---|---|---|---|
听销售的:每年6000×10年 | 60000 | 4800 | 6600 | 约1.1%,IRR1%出头 |
交满额度:每年2400×10年 | 24000 | 4800 | 5520 | 约2.3%,IRR约2.5% |
结论很直白:这类产品的收益大头来自退税,而退税是一次性的;缴费年限越长、每年交得越多,被摊得越薄。如果你被推荐的是"边存钱边抵税",先问自己能不能接受十年2.5%以下的年化——不能,就把它当纯保险,或者直接拒绝,“理财就别找保险了”。
第三个数字:税优医疗险身上有两条"80%“和"65%”,普通百万医疗没有
税优医疗险真正被低估的是监管给它挂的硬杠杠:单款产品连续三年综合赔付率低于精算假设80%的,公司必须调整改进(通俗说:收多了要降价);医疗险业务三年累计综合赔付率低于65%的,再报新产品必须由总经理、总精算师、财务负责人签字说明费率合理性。 这套"倒逼定价"条款,是普通百万医疗险合同里没有的东西——所以同一批产品里,税优医疗险往往是性价比更好的那一档。新京报
另外新政对期限有底线:医疗险保险期间或保证续保期间不低于3年,长护险、疾病险不低于5年。但"零免赔""既往症可保"这些卖点,是各家产品的差异化设计,不是"税优"两个字的自动特权——投保前还是得看清保障范围里到底有什么。
它在你的健康险配置里排第几?一句话:额度是权益,保障才是产品
把税优健康险放回你熟悉的那张配置图里:百万医疗管大病住院费用,重疾险管收入损失,定期寿险管身故责任——税优健康险不是这金字塔的第四层,而是给你已有决策打的一个"税务补丁":同样是买医疗险或疾病保险,走税优产品这条路,2400元额度能抵回来一点是一点。
所以按人群拆开,结论不一样:
基础配置还没齐的(家里顶梁柱连百万医疗都没配):预算优先给常规产品,别为了"税优"两个字本末倒置——省480元买错一份不合适的保险,是全年最亏的一笔。
常规保障配齐、边际税率≥20%的:税优医疗险值得进对比清单,同等额度多换一层税返;给不交个税的家人投保、扣在自己头上,是这个额度最优雅的用法。
被推销储蓄型税优长护险的:用第二个数字的IRR去卡,卡得过就买,卡不过就拒绝。顺带澄清一个流传很广的误会——评论区里最典型的一句,是"这个到时候取出不是也连本带利3%手续费吗"。 记混了:那是个人养老金(每年12000元额度)"领取时按3%计税"的规则,税优健康险属于直接享受税优,保险给付按规定免个税,两者别记串。小红书
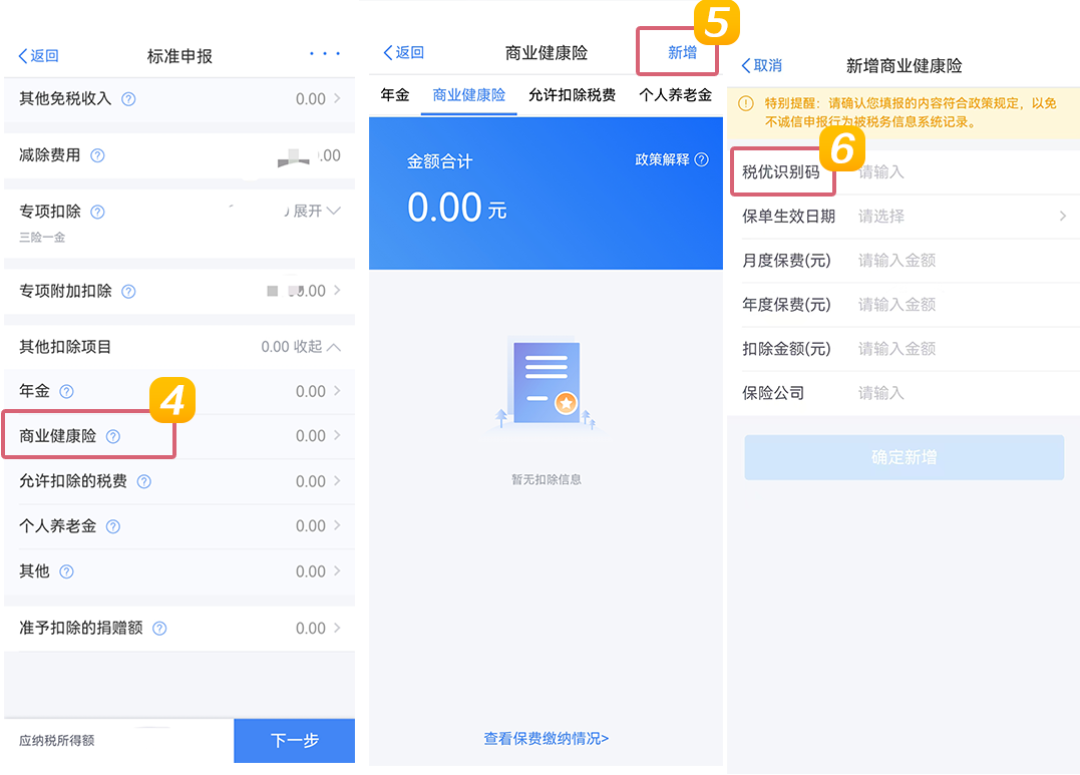
操作上没有玄学。投保后,保险公司会出具含18位"税优识别码"的扣除凭证——这个码由商业健康保险信息平台按照"一人一单一码"的原则生成,印在保单凭证的醒目位置。 申报入口在个税APP的"综合所得年度汇算",先选定申报年度、从申报须知进入标准申报流程。知乎
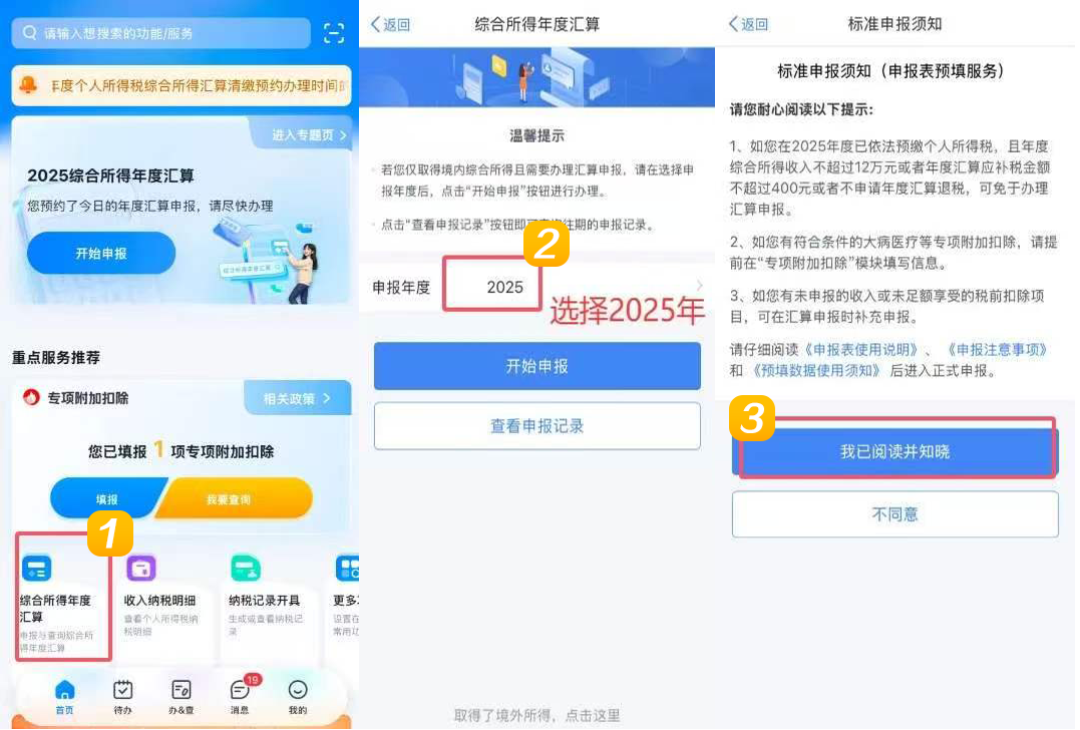
进入申报表后,在"其他扣除项目"里找到"商业健康险",点新增、把18位税优识别码录进去就完事。扣法有两种:随工资每月扣200元,或者留到次年3月1日至6月30日汇算时一次性扣除;当年忘了填,汇算可以补,但只能补当年的。12月做"下一年度专项附加扣除确认"时,顺手把它勾上。
最后留两个继续观察的信号。一是8月28日受权发布的《医疗保障法》把商业健康保险写进了法条:国家鼓励发展商业健康保险、与医疗保障有关的慈善捐赠、医疗互助等,满足多样化健康保障需求(第十八条),第五十五条同时明确国家建立健全长期护理保险制度。 二是行业换挡的进度:2025年健康险全年累计保费收入9973亿元,并未如期迈过万亿元大关,同比增长2%,成为过去5年保费增速最低的一年。 扩容后的税优产品目录也在继续加长——据保险业协会统计,自2023年8月至2025年末,税优健康险累计新发产品达64款。 2026年能否迈过万亿、Q4团单方案里会不会冒出更多疾病险形态的税优产品——行业"提质扩面"落到个人头上,就是额度用不用得足。新华网每日经济新闻知乎
你今年被推过税优健康险吗?销售给你的数字和合同对得上吗?评论区晒一下你所在的税率档,我帮你看看这个2400的额度对你到底值多少。