9月16日下午开始,人民法院报发了一条#案件播报#,山东高法、淄博中院等一批法院系统账号接连转发,聊的是同一件事:在珠峰景区徒步意外坠亡,普通意外险到底赔不赔? 当晚,知乎上就冒出了对应的提问,一场关于"徒步和探险"的讨论在户外圈炸开。 案子由上海市静安区人民法院审结,东方网6月报道过,但法院系统挑在国庆徒步报名潮前集中重播一遍,信号其实挺直白:这个问题,马上会轮到很多普通人身上。人民法院报知乎
先说结果,很多圈友看完会不舒服:法院判保险公司支付定期寿险保险金1万元,驳回了意外伤害保险金的理赔请求。 同一个人、同一次事故,两份责任,一份赔、一份一分不赔。东方网
案情还原:一次"看起来就是徒步"的徒步
2023年1月,上海一家公司为员工统一投保了团体人身险,里面同时含意外险和一年期定期寿险——这就是大多数上班族"被保障"的样子:自己没选过条款,也没读过。同年9月,王女士(化名)和4名驴友相约,前往西藏珠峰东坡嘎玛沟景区重装徒步,途中意外高坠身亡。家属向保险公司索赔意外险+寿险,被拒,一路告到静安法院。
法院的裁判理由拆开来是三层:
保险合同里把潜水、跳伞、探险等高风险运动明确列为意外险免责事项,且用加粗加黑方式作了提示;
投保单位确认收到过全部条款、清楚免责含义——所以免责条款有效;
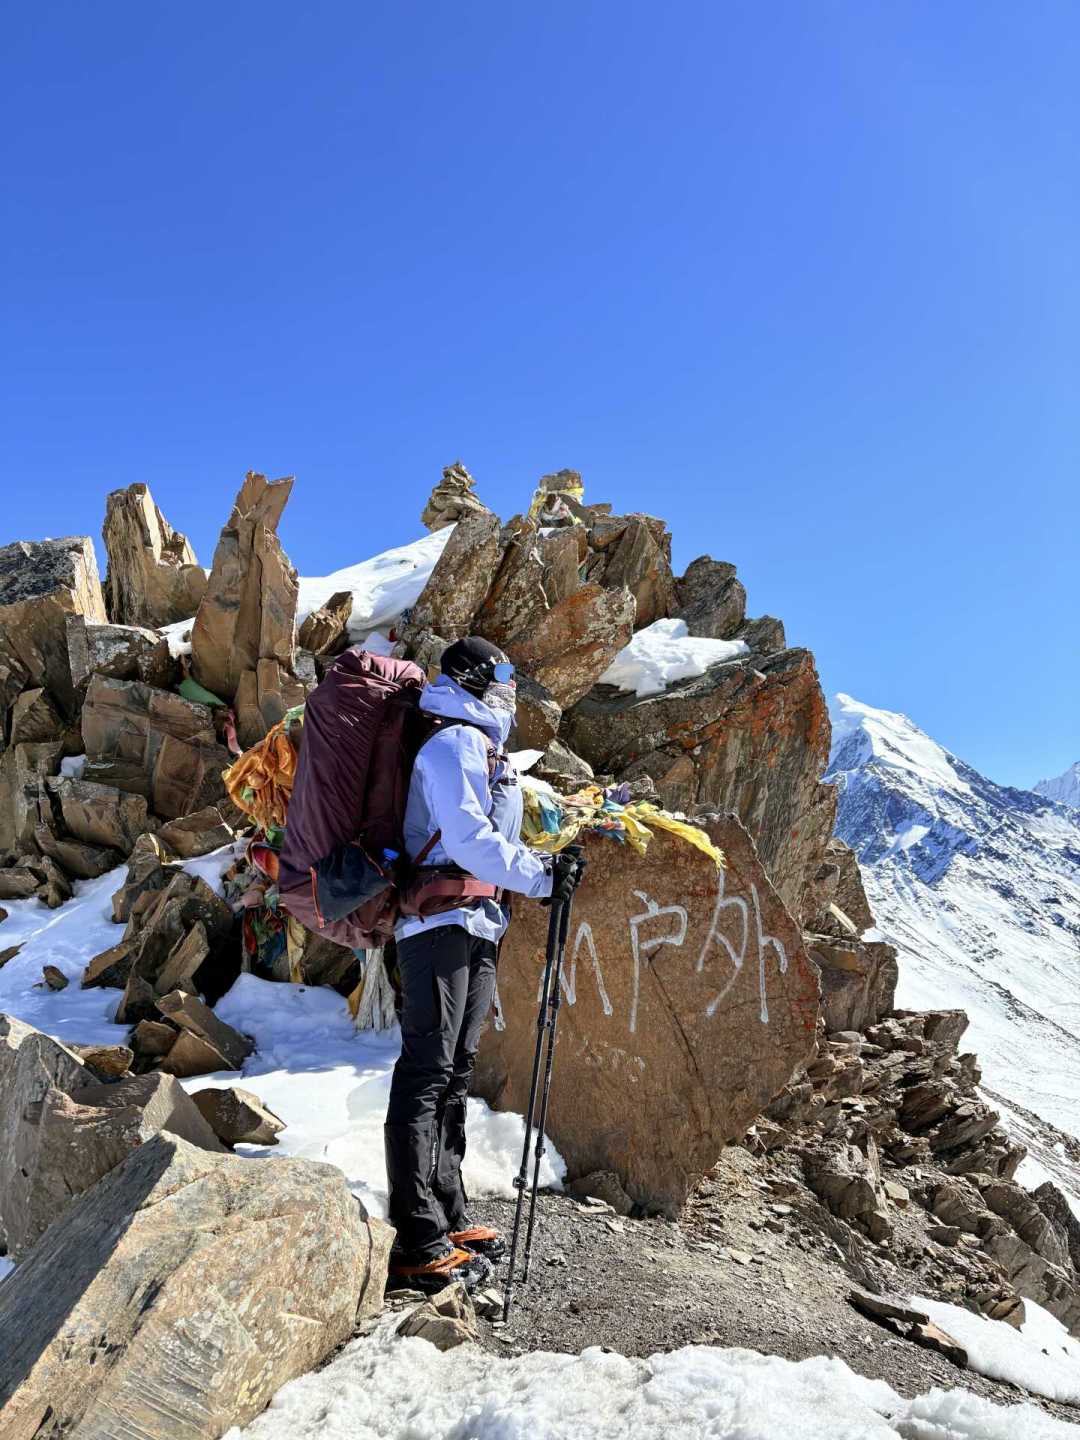
关键认定:无备案、无向导情况下,擅入高海拔景区进行重装徒步,属于条款约定的"探险"。山东高法
寿险照赔1万元,因为寿险不管你是不是在"探险";意外险一分不出,因为在条款眼里,这已经不是"意外",而是你自担风险的"探险"。
第三条最值得每个准备国庆进山的人停下来对一遍。"探险"不是你自己定义的那个探险。 你觉得是"去武功山拍个日落",在保险公司和法院的口径里,判断标准是这几个可核对的问题:线路是不是景区开发范围?要不要报备你报没报?有没有向导?是不是重装、是否上到一定海拔?四个问题任何一个答不上来,你手里那份"综合意外险"可能就从保单变成了纪念品。
反方向的坑也存在:什么算"高风险",不是你说了算
也别急着得出"以后爬山写’散步’就行"的歪结论。保险条款的解释权从来不在投保人这边——反过来也一样成立:有消费者在健身房常规器械训练受伤,意外险申请理赔,保险公司同样援引"高风险运动免责"条款拒赔,最后闹到纠纷。 连举铁都能被划进"高风险运动",你的重装翻越更不会有侥幸空间。知乎
所以真正有用的动作只有一个:付款之前,把条款翻开。 问题是,翻哪几页?
买之前翻这4页,比看任何一篇装备测评都急
结合这段时间社区里的讨论(小红书上有驴友吐槽"套路是真的多,条款和注意事项能在一个文档里吗",一条求保险推荐的帖子下面堆了30多条回复都在说"看不懂"),这4页信息量最大。小红书
第1页:免责条款。 找"高风险运动"“探险”“未备案"这几个词。普通综合意外险、机票搭售险、公司团险,默认都把这些除外——你以为的"我买了保险”,大概率是"我买了不保这件事的保险"。圈里也早有血泪帖总结:不报备+去野线,保险公司是不给销的。小红书
第2页:海拔线。 户外专项产品和旅行险对海拔的卡法五花八门,圈里晒过的实际口径从4500米到5000米都有:“休闲旅游和4500米以下的爬山适用常规户外险”,也有人翻自己的保单发现"旅行险只保到5000米"。 走格聂、狼塔、EBC这类垭口动辄4000-5000米的上限,海拔线这一行字直接决定这份保险跟你有没有关系。小红书
第3页:救援和转运。 宣传页上"直升机救援"四个字都很好看,翻开免责才是真相:境外不少产品把高反引发的肺水肿、脑水肿直接除外。 用圈友的话说,“摔伤了能救,高反了不能救”。高反恰恰是高海拔徒步最大的风险源。这一页还要看救援费有没有上限、什么条件下才启动。小红书
第4页:特别约定和投保须知。 是否要求活动报备才生效、能不能出发当天投保、生效时间是即时还是次日。临时起意进山的人,最容易死在这页上。
价格上真没多少纠结空间:按小红书上驴友晒的单日价格,一天个位数、一条国庆多日线也就十几几十块。 保险是整套进山预算里最便宜的一项,也是最容易白花的——错版的那种。小红书
保险管不到的另一半账单:救援本身在变成有偿的
把账算全,还需要看另一边的趋势。
中国探险协会发布的《2025年度中国户外探险事故报告》统计了473起户外事故,登山与徒步占81.4%——风险不是段子,是分布。 而另一头的分母同样在膨胀:国家体育总局发布的《中国户外运动产业发展报告(2024—2025)》显示,我国户外运动参与人数已突破4亿,25-34岁群体占比最高。 进山的人越多,"买错保险的人"自然也越多。中国新闻网新华网
与此同时,"获救之后收到账单"正在从个例变成规则:北京昌平、门头沟2025年相继出台户外登山涉险救援管理办法,明确政府或相关主体可以向被救援人员追偿合理费用;年初海螺沟那位违规徒步失联获救后,被罚款3000元、承担救援费用2.72万元的案子大家都还记得。 国外走得更远:日本山梨县9月15日刚放出的消息,拟对富士山封山期违规登山者的直升机救援收费,讨论中的方案是每5分钟收取8000日元,提交登山计划也将义务化。中国新闻网小红书
把这些放在一起看,结论很清醒:公共救援"兜底免单"的时代正在关门,风险的成本在往个人身上转移。 而能不能接住这笔钱,取决于你第3页翻没翻——"救援费用补偿"作为独立赔付责任的产品,目前市面上就是少数,额度也普遍不高。人民日报7月那篇暑期户外保险提示,给的关键词也是同一个:建议重点关注转运救援服务,规避遇险受困、高额救援费用等风险。人民日报
报了团、签了免责书,能不能不给自己买?
这是国庆报团党问得最多的一句。9月14日刚有一篇普法文章说得很清楚:绝大多数户外活动组织方都会要求参与者签署免责协议,以"风险自负"条款提前划定风险,但免责协议不是免责金牌,组织方有过错照样要赔。 但"组织方应赔"和"你家能拿到钱"是两码事:今年媒体曝光过一两天培训就上岗的领队,也有领队自购200万保额的领队责任险、真出事照样理赔拉锯的案例。 组织方的保障水平你不掌握,你自己这一份才掌握。个人险是整条风险链里唯一"投保自由、理赔直接对你"的环节。知乎小红书
按线路对号入座:三条行动线
城郊一日线、低山、景区步道:你现有的意外险多数够用,但花十分钟确认免责清单里没把"登山、徒步"单列;不确定的,补一份单日户外险,几块钱的事。
国庆多日高海拔线(格聂、狼塔、乌孙、贡嘎外围、EBC):必须专项户外险,投保时逐项核对海拔线、高反与救援条款;同时按规定报备、从正规渠道走手续——这不只是安全动作,也是在给自己留证据:真出事时,"我按要求备案了、有向导"就是你和静安案判决之间那道分水岭。
只靠公司团险和支付宝里"顺手买的那份"的人:今晚那条新闻里,王女士也有公司团险,还打赢了官司——判下来的数字是1万。
最后照例泼半盆冷水:这份清单解决的是"出事之后钱从哪来",不解决"会不会出事"。海拔、天气、体能、备案,哪一项都不能用保单替代。但既然国庆的山就在那里,至少让每年这几千上万人在条款上栽的跟头,别栽在你自己身上。
你今年国庆打算走哪条线?买保险时有没有被"海拔线""高反除外"卡过?评论区报个线路和险种,帮大家避避雷。