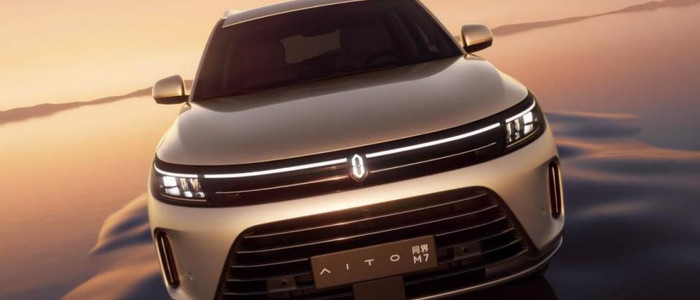
问界合作模式生变,赛力斯夺回话语权,华为退居技术幕后
16:00
精选参考来源

Will车聊 2026-09-13
来自新浪微博
玩电8 2026-09-14
来自新浪微博来源
精选参考来源
1. 最近传言,赛力斯和华为的谈判结束了。现在赛力斯的路线是两条:- 问界主线:坚定不移的继续绑定华为智驾/座舱,但是谈判拿到采购自主权、优化收费模式,降低刚性成本,提升经营话语权;也就是说除了智驾/智舱相关的零部件采购,问界可以自主引入供应商,不用再靠华为来拍板。另外,车型、终端、渠道,不再是华为的一言堂,华为原来抽取的10%利润,按照技术服务和渠道服务单独议价。问界的线就是华为的退让,让赛力斯的利润有机会增长。另一条线路:- 赛豆 AIVA 备胎线:独立主体,用元戎启行 + 字节豆包座舱,完全另一套技术。相当于:主力赛道继续和华为深度合作,但不再把脖子完全卡在华为的供应链和固定抽成规则上;同时保留一套完全独立的备选智能化方案,对冲长期风险。

新浪微博 2026-09-13 00:00:00
2. 【华为与主机厂,正在发生的5个合作变化】(猜想篇)不是合作收缩,而是合作分层重构。一边保留鸿蒙智行强绑定,一边跑出HI‑Plus(乾崑共创)新模式,车企对品牌、渠道、产品定义的话语权正在抬升,华为的角色正在从“整车深度操盘者”向“分层技术底座”转变。⭐️合作模式从三档变四档,新增HI‑Plus乾崑原生共创模式老体系:零部件供货、HI全栈方案、鸿蒙智行(智选)三档,深度依次递增。新变化:新增HI‑Plus(境系列),华为投入千人级研发团队与车企合署办公,共享IPD开发流程,但品牌所有权、整车验收、定价、销售渠道完全归主机厂,不进华为门店。简单说:智行“界系列”是华为终端深度参与品牌与市场;乾崑“境系列”是研发深度共创,但前台经营交给车企自己,满足传统大厂既想要华为技术、又不想丢失品牌主导权的诉求。⭐️权责边界重新切割,车企拿回更多产品与商业决策权过去矛盾焦点:“灵魂之争”,车企担心产品定义、营销、渠道被过度裹挟。现在变化:1)鸿蒙智行内部也在调整:品牌归属车企,定价共同协商,交付、渠道主体逐步向主机厂与授权经销商转移,弱化“华为全权操盘”观感;2)HI‑Plus模式下,华为输出智驾、座舱、底盘全套底座,但**整车规格取舍、功能优先级、差异化取舍由主机厂拍板,不再强制统一方案;3)资本层面出现参股共建,车企可以参与引望董事会,对技术路线、采购方案拥有协商权,不再纯甲方买货模式。⭐️技术输出逻辑转变:从“全家桶强制打包”走向模块化可裁剪早期HI模式倾向全套打包上车,车企改动空间有限。当前变化:- 提供完整乾崑全栈,也开放轻量化、可裁剪子集,主机厂可以只采购智驾,或者只采购座舱,保留自家三电、底盘、车云;- 公共底座尽量通用,减少车企专属定制版本,降低双方开发成本;车企可以基于底座叠加自己的整车差异化能力,而不是全部交给华为定义。本质:做汽车领域的安卓底座,而不是给每一家车企做一套私有定制系统。⭐️渠道与营销彻底分层,两类模式渠道完全隔离旧状态:部分HI车型希望蹭华为门店流量,但品牌归属混乱,容易引发争议。现在清晰二分:鸿蒙智行(界系列):继续复用华为终端门店网络,华为深度参与营销、用户运营;HI‑Plus乾崑共创(境系列):不进入华为体验店,全部走主机厂自建/自建代理渠道,品牌宣传主体是车企,弱化华为终端品牌露出。好处:传统大厂不用把自己的命运绑在华为渠道上;华为门店资源也不用被无限稀释。⭐️商业利益模式迭代:从固定套件采购,走向“供货+联合分成+风险共担”早期主流:车企按套件向华为付费,类似Tier0.5采购,成本刚性。新动向:1)智行模式:从单纯卖软硬件套件,逐步往联合经营、风险共担演进,主机厂承担制造、供应链、库存压力;2)HI‑Plus共创:研发投入双方共同承担,不再是华为单方面输出全套开发人力,收益上技术授权+项目分成结合;3)零部件模式继续保留,给不想深度绑定的车企,只采购激光雷达、MDC、鸿蒙座舱模块,轻量合作。华为依旧坚持“不造车”,但不再只有一套强绑定的智选范式。现在变成:愿意深度绑定就走鸿蒙智行;要保留品牌和渠道主权,就走HI‑Plus联合共创;只想拿零部件就做Tier1供货。车企可以按自身战略选档位,而不是只能接受一套标准化合作模板。以上由豆包整理完成,谨供参考
新浪微博 2026-09-14 00:00:00
3. 赛力斯和华为摊牌了!再这样下去,赛力斯得完。跟随最早,车型最少,别家销量不行还有母品牌,赛力斯除了问界一无所有。高端限制(尊界),低端限制(尚界),车型限制(SUV),怎么玩?所以必须得松绑,车型松绑,价格松绑,轿车要出(和享界比拼),价格顶到尊界的区间,没有一个高端品牌是靠规划出来的,必须从市场火拼出来,问界的品牌价值显然比尊界高。
新浪微博 2026-09-12 00:00:00
4. 要改“婚前协议”!华为和赛力斯坐上谈判桌

微信公众号 2026-09-13 00:00:00
5. 赛力斯华为战略合作2.0即将官宣,百万辆只是基础目标

今日头条 2026-09-08 00:00:00
6. 赛力斯与华为战略合作2.0版本即将官宣 年交付100万辆是基本目标
今日头条 2026-09-08 00:00:00
7. 赛力斯‑华为战略合作2.0即将官宣,年交付百万台定为核心目标
今日头条 2026-09-09 00:00:00
8. 赛力斯华为战略合作2.0将要官宣,百万销量仅是起步目标
今日头条 2026-09-10 00:00:00
9. 网传赛力斯和华为的新一轮谈判已经谈完!鸿蒙智行的游戏规则,要改写了?

知乎 2026-09-13 00:00:00
10. 网传问界要拿回供应链话语权,五界模式要改
微信公众号 2026-09-14 00:00:00
11. 万能的大熊说,有人问他怎么看待赛力斯与华为的谈判,其实现在的情形他早在一年半前就预判到了。 大熊翻出他发布于2025年3月7日的一条旧博文,当时他说,以后华为系的合作车企,会分为大智选、小智选,不少车企会全面深化和华为合作,华为会深度参与整车产品定义。 而对于网友们关心的赛力斯与华为的谈判,大熊认为,鸿蒙智行和HI模式会逐步靠拢。一方面解绑部分制约,另一方面加深融合、共创管理,最终两套模式走向统一。 当然,华为终端会继续提供渠道支持,后续还会在产品体验上做个性化打磨。 话虽如此,但我觉得鸿蒙智行主要还是依托华为终端的能力和渠道,大家对鸿蒙智行车型等于“华为车”的认同,是不会轻易改变的,因为只有五个界品牌的车,才是华为团队全链路把控的,也就是大家所以说的“含华量”,这才是重点。 少了以严苛著称的余承东团队的参与,“含华量”就会大打折扣,市场号召力也会削弱,谁来都不好使。#华为# #鸿蒙智行# #赛力斯#
今日头条 2026-09-11 00:00:00








已收藏
去我的收藏夹