9月,小红书上有个帖子把「居家改造」圈吵翻了。
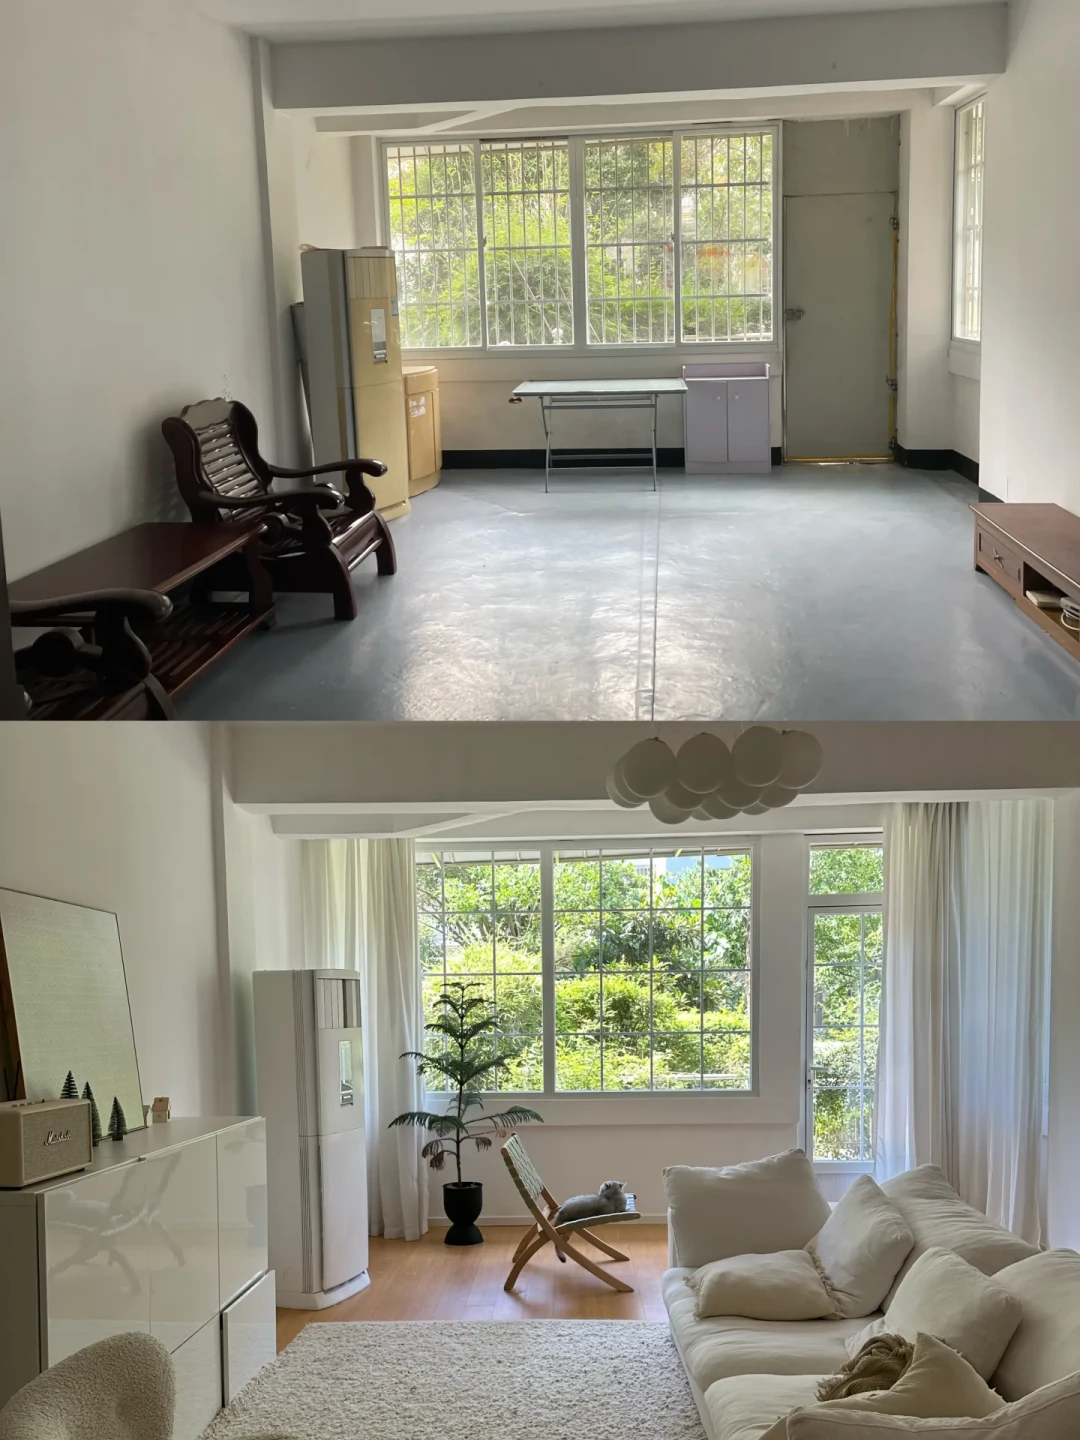
博主的妈妈1999年花6万多买了套90平的房子,20多年后她接手这套老破小,又砸了30多万全屋改造,装成一个满屋绿色的"宫崎骏风"小家,然后留下一句话:这个家还能多住二十多年,怎么不算有效投资呢。这条帖子拿了近1.9万赞、5572条评论,评论区一半在喊"羡慕",另一半在问"何必再花二十万"。小红书
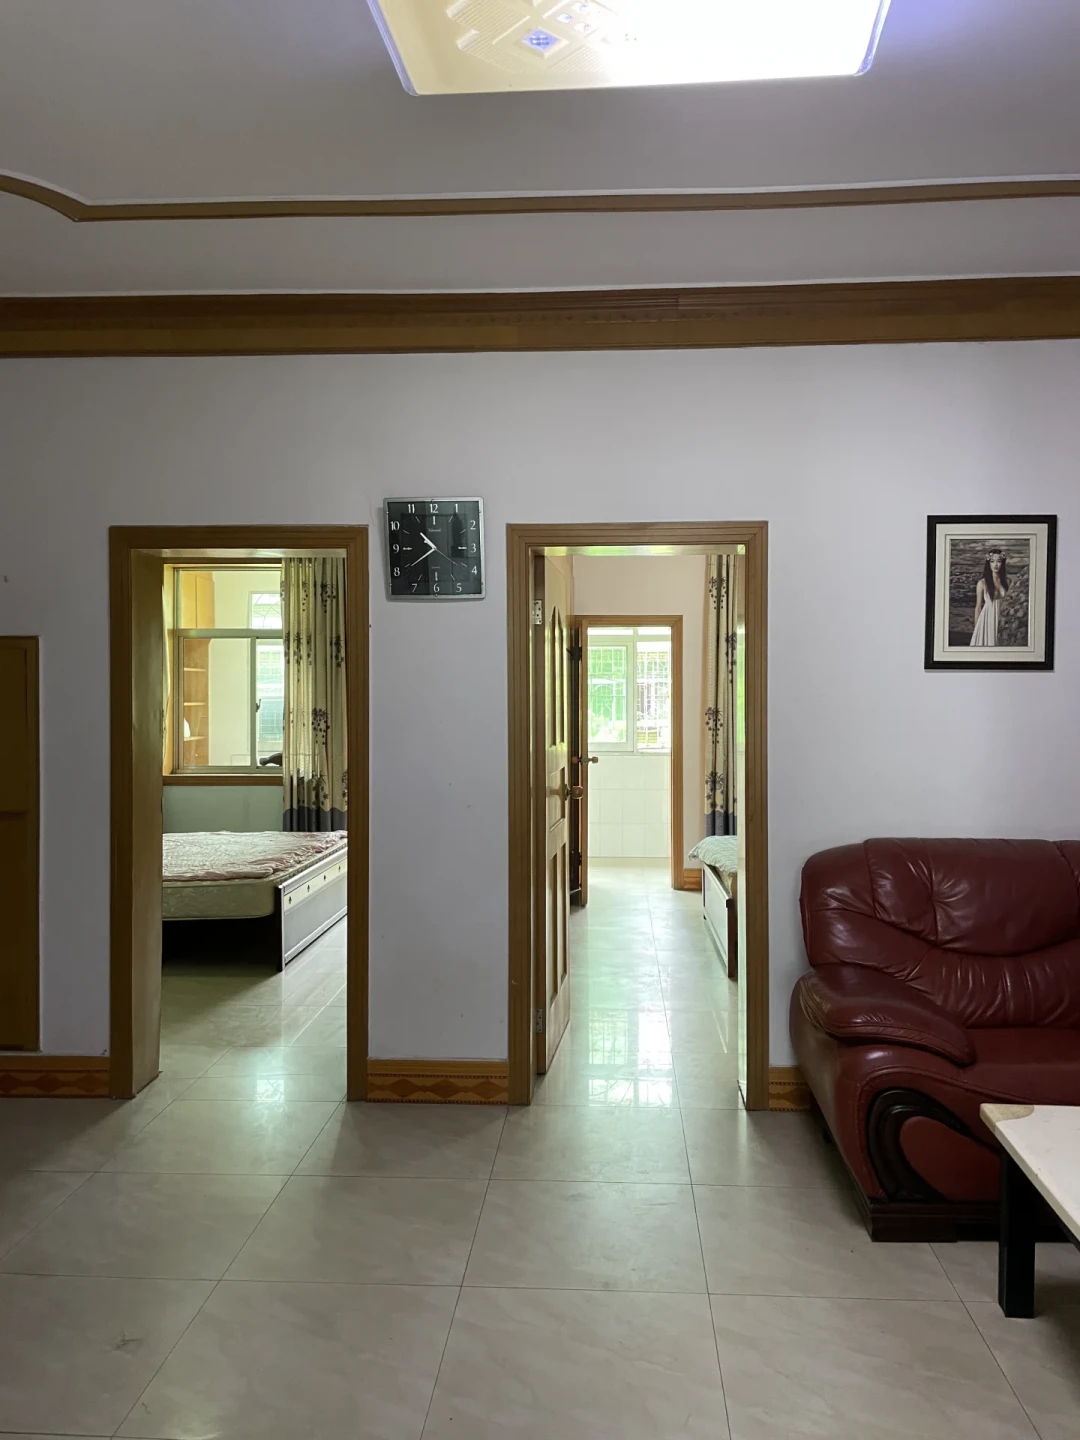
差不多同一时间:B站上00后情侣18万捡漏100平老破小、爆改成梦中情房的视频冲上热门。小红书一条37平老破小一镜到底拿下33万赞、9.7万收藏。哔哩哔哩小红书
知乎这个月连着冒出"上海的老破小为什么那么多人买""第一次买房,选市区老破小还是郊区大新房"的新讨论,高赞回答一边说上海七成以上的成交量是老破小、容易出手,一边说身边买老破小的已经腰斩。知乎知乎
政策面也在添火。8月初,#多地鼓励居民装修既有住房#上了热搜:"更好满足住房消费需求"被写入《扩大消费"十五五"规划》,山东、珠海等多地发文,真金白银鼓励居民开展既有住房装修。行业口径里,家装市场规模已超3.2万亿元,存量房时代每年二次装修需求高达1.5万亿。微博微博
买便宜房、改老房子、补贴正好到位,三件事撞在同一个金九银十。但翻完几十篇账本帖和翻车帖之后,我想先泼一盆冷水:老破小的房价是看得见的便宜,改造的账单是看不见的贵。今天把这笔账一次算清。
一、先看全网晒出来的真实账本
先把能查到数字的案例摆在一起:
案例 | 房价 | 改造投入 | 改造/房价 |
|---|---|---|---|
90平三代老房(小红书) | 6万多(1999年购入) | 30多万 | 约5倍 |
大学城旁老破小(B站) | 20万 | 7万 | 35% |
100平老破小(B站,00后情侣) | 18万捡漏 | 爆改中 | — |
东北小镇70平顶楼(B站) | 全款3万 | 持续改造中 | — |
顶楼老破小(小红书,普通女生) | 全款38万 | 自己改造 | — |
这张表能看出两件事。
第一,房价越低,改造占比往往越高。20万的房子花7万改造,占比35%;6万多的房子花了30多万,接近5倍。这不是巧合——房子便宜的主要原因是房龄老,而房龄老意味着水电、防水、门窗、基层全部到寿,这部分"必改项"的钱,不会因为房子便宜就跟着便宜。买老破小之前,先按房龄把必改项预算单独列出来,别按房价比例拍脑袋。哔哩哔哩
第二,晒出账本的人,几乎都选了"自住"这个叙事。6万多那套,博主自己定性为"还能多住二十多年";知乎广州问题下的高赞说得更直白:“我算的不是值不值得买,而是这个房子的实用性”——单位就在附近,通勤短。指望改造拉涨房价的,评论区基本看不到,看到的都是苦笑。知乎
所以第一个结论:老破小买改,本质是消费决策,不是投资决策。后面所有的账,都要按"我打算住几年"来算。
二、开工之后才会出现的6张隐形账单
翻车帖里最值钱的不是吐槽审美,而是"这些钱我根本没想到要花"。出现频率最高的六项,给你提前列出来:
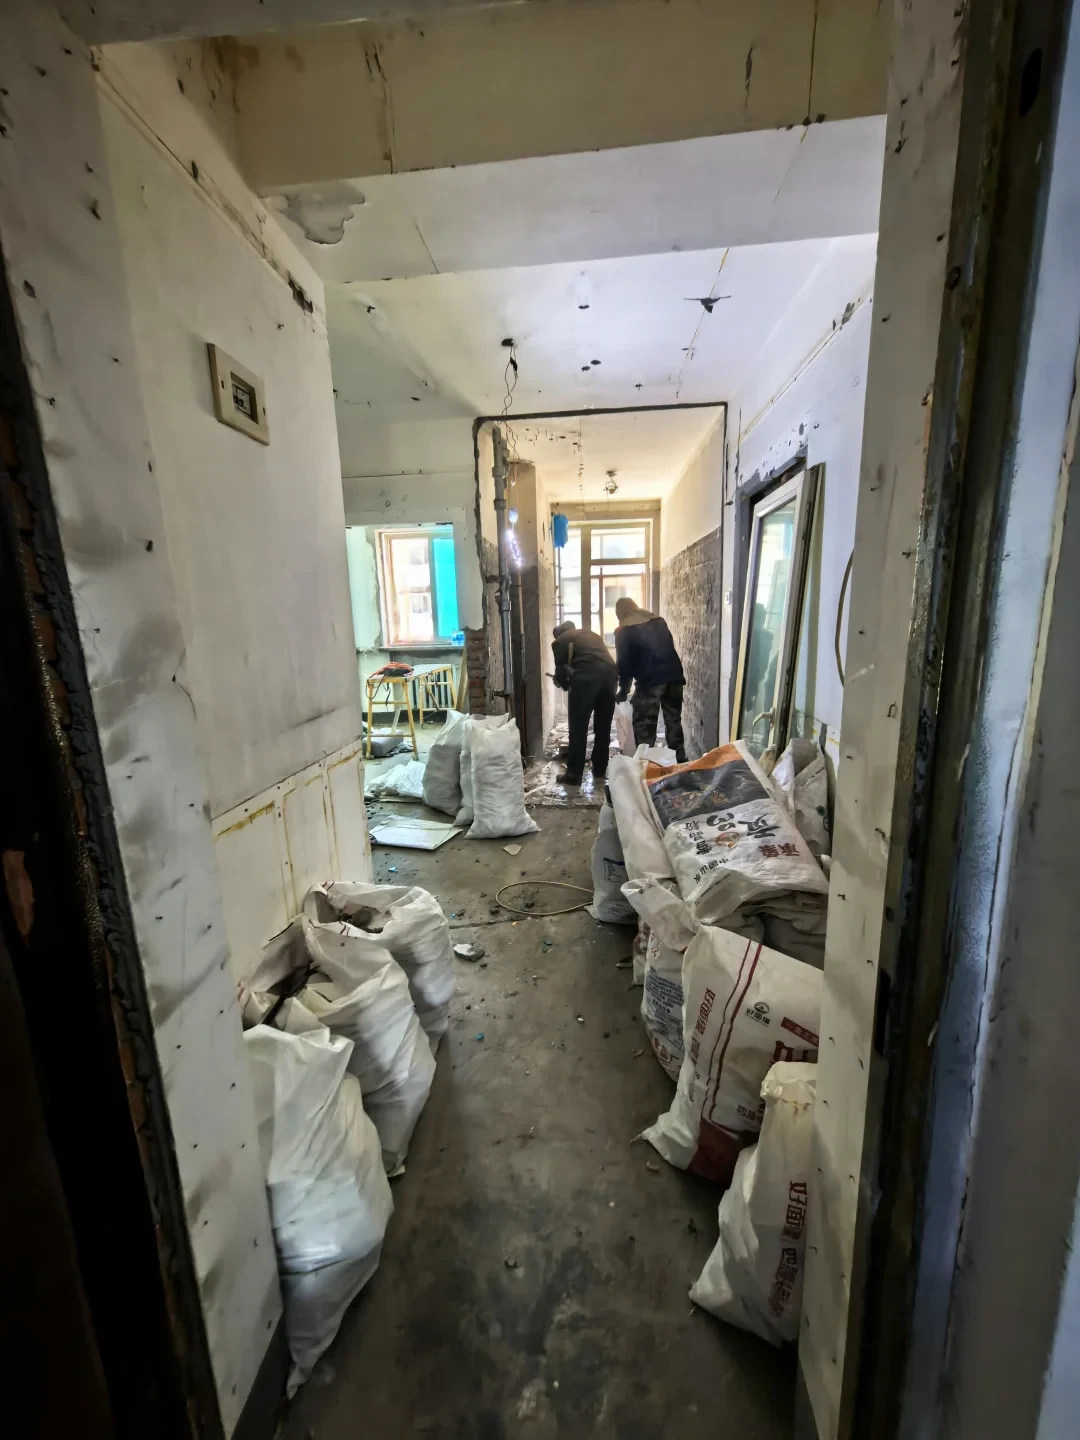
①拆旧加价和建筑垃圾清运费。老房拆除远比想象贵,清运定价不由自己,没电梯的小区还要单独算搬运下楼的钱。有篇《后悔买老破小了》的帖子,把这条列为预算失控的第一项。小红书
②反向账单:旧物件被你白白送给了拆除队。旧窗户、电线、暖气片、成色好的家电家具,其实可以折现或抵扣拆除费。一位2024年入手90年代老破小的博主事后才发现,自己没提,拆除队也装傻不说,旧物件全部被直接清运走。正确做法:开工前白纸黑字写明,旧物件抵扣拆除费或单独折现。小红书
③楼板类型,决定你敢不敢砸地面。同一位博主踩的最大的坑:以为是现浇板,直接拆地面重铺瓷砖,拆完才发现是老房专属的空心预制板,电钻打出好多孔洞,贴砖的水顺着楼板缝隙渗下去,楼下房顶墙面全渗水,最后赔钱帮楼下修补。老破小拆除前,先确认楼板类型,再定地面方案。
④管线老化是最大的暗雷。老旧铸铁管道想维修,物业各种推诿扯皮;老房铝芯线基本要全换。这笔钱不出现在效果图里,但省了它,后面就是漏水和跳闸。
⑤门窗的两道坎。第一道是审批:老旧小区想砸墙改落地窗,一定先跟物业确认能不能动,有人落地窗方案直接胎死腹中。第二道是钱:商家量尺下料之后再想改分割方案,就是加钱,还有人换完窗连续两年漏雨。尺寸、分割样式、开启方式,逐扇核对完再签字。小红书小红书
⑥"拆成毛坯"的口头约定,等于日后的墙面开裂。最惨的一个案例:和施工队只口头约定拆到毛坯,厨卫拆到红砖没问题,客厅卧室阳台工人只铲了表层腻子,老旧基层原封没动。验收时看着干干净净,两三个月后全屋墙面顶面疯狂开裂,装修公司返工3次照裂,最后判定原始基层问题,权责扯皮没处说理。所有拆除标准,按空间逐条写进合同。小红书
另外附赠一张情绪账单:老小区楼道邻里盯得紧,施工一点动静就容易被投诉,能干活的时间窗口比新房窄得多。
三、改造该投多少?一条摊销线
这是全文最值钱的一个算式:
改造投入 ÷ 计划居住年数 = 每年居住消费
30多万改造,真住20年,一年1.5万、一个月1250块,换来市中心90平推倒重来的居住体验——对很多人来说,这笔账成立。
同样30多万,只住3年就置换,一年10万、一个月8000多——这笔账立刻崩掉。
所以"装多少"从来不是审美问题,是年数问题。按居住计划分三档:
计划住3年以内(过渡、不确定):只投"不动会出事"的必改项——水电、防水、门窗、基层拆除,其余尽量软装化,选搬家能带走的东西。
计划住5到10年:必改项之外,地面、收纳、厨卫这些"舒适项"值得投,这是老破小改造的主流档位,也是全网账本帖最集中的人群。
计划住10年以上:可以按长期主义来,但提醒一句,你此刻热爱的"网红风"十年后未必还爱。那栋5572条评论的争论楼里,极繁对简约的审美大战就是预演——越个性化的投入,越要用年数去摊。
还有一个特殊场景:为出租而改。小红书有条6.6万赞的帖子,租客花2万改造出租屋,房东转头说要涨租,租客只好"都拆完搬空把一切复原"。给租客的警示是硬装别碰、软装带走;给房东的算法是回本周期——改造费除以每月租金涨幅,24个月回不了本的,别动硬装。像6月入手老破小、正翻新厨卫准备出租的微博网友,就该先算这笔账。小红书微博
省钱原则一句话:隐蔽工程往大了花(重做成本翻倍),装饰性东西往狠了省(看腻随时换)。
四、政策红包:这个9月怎么领
8月这波政策的实惠是真实的,但城市之间差异很大,别拿别的城市的口径套自己:
公积金提取装修:珠海、南宁等地已允许按平米或最高20万元额度提取公积金用于装修,这是单笔最大的红包。公积金躺在账户里本来只有活期利息,能提出来等于盘活一笔免息资金。微博
家电建材补贴:购买一级能效家电等可享15%补贴,能和以旧换新叠加,装修尾款阶段买家电前先把当地口径查一遍。
家装消费信贷:部分城市提到可申请。这条要谨慎算账,利率高于你手里的理财收益就别碰。
三个提醒:
政策城市名单还在扩,不在名单里的,先打12329问当地公积金中心装修提取口径,别默认没有;
公积金提取普遍需要装修合同、发票做证明材料,花钱之前先问清材料要求,票据留好;
金九银十既是工人档期最紧的时候,也是装修公司冲单量、最好谈价的时候。价格窗口在现在,交付质量窗口在收紧,锁单要趁早,合同里的工期违约条款比口头承诺的"优先排期"有用。
五、这笔账适合谁,不适合谁
适合:市区通勤或学区需求稳定;计划居住5年以上;首付月供之外,手里还留得出按房龄估算的必改项预算;能接受老小区在停车、物业、邻里密度上的折扣。
不适合:现金流只够首付月供,改造要靠信用贷硬撑的;想买了赌拆迁、赌原拆原建的(那是另一套完全不同的账,政策轮次和出资比例都不是个人能控制的);以及每天进小区都要情绪内耗、无法和"外面丑"和解的——网上那句"外面丑关我屋里什么事"是自嘲,真轮到自己天天路过,没那么轻松。
最后送一个知乎网友给的最低成本试错法:先租住目标小区半年再决定买不买。停车、噪音、邻里、物业态度,全都能实测出来;真到买的时候,砍价也有依据。知乎
值得继续盯的几个信号
公积金装修提取会不会从珠海、南宁复制到你的城市,这是最硬的实惠;
你所在城市会不会跟进装修消费补贴或建材券;
高房龄房子的贷款年限和成数口径,签约前找银行确认,别等网签后才发现批不下来;
同小区挂牌价走势——它比任何博主的"值不值"都更能回答这个问题。
房价是市场定的,改造账单是自己定的。老破小买改这件事,最后拼的不是谁买得便宜,而是谁把"打算住几年"和"哪些钱不能省"这两个数字,在开工前就算清楚了。