广汽不花现金买进半个一汽丰田,1086亿营收却不并表:想下定越7的人,先看清这三个数字
国庆这几天,广汽的圈子同时炸着两件事。一边是十多个城市的车展上,传祺展台被排队的观众围住,越7的上市权益进入最后一周倒计时;另一边是"广汽要吞并一汽丰田"“南北丰田合并了”"广汽是不是快撑不住了"的消息刷满了评论区,有小红书车友直接发帖问:一汽丰田是要被广汽丰田吞并吗?小红书
这两个热点撞在一起,恰好砸在同一批人头上:手里攥着越7下定页面、一边数权益截止日一边刷重组新闻的人。先把结论放这儿:这笔交易不会改动你的购车方案,但网上流传的说法里,至少有三个数字被读错了。 读懂这三个数字,你才知道该信什么、该盯什么、该在10月7日前做什么。

数字一:1086亿——买进了体量更大的公司,但报表上看不见
这笔交易的来龙去脉,值得用三十秒对齐一遍官方口径:
9月14日,广汽集团公告与一汽股份签署《意向协议》,筹划发行股份购买一汽持有的某整车合资公司部分股权,随即停牌。界面新闻
9月28日晚,预案落地:广汽拟通过发行股份方式,购买中国一汽持有的一汽丰田50%股权,并募集配套资金,股票于9月29日开市复牌。微博
9月29日早盘,复牌广汽集团直接"一字"涨停,盘中涨停板封单超过100万手。微博
关键在支付方式:广汽没有掏现金,是拿自家股票换的。5.75元的发行价,比停牌前最后收盘价5.09元高出约12.97%;一汽股份由此成为广汽集团第二大股东。而标的本身的账,和很多人的直觉相反:知乎
一汽丰田2025年营业收入1086.24亿元,比广汽集团同期营业总收入965.42亿元还大。听起来像"蛇吞象",但预案把报表安排写得明明白白:交易完成后广汽与丰田系对一汽丰田形成共同控制,这家合资公司作为合营企业不并入广汽合并财务报表,只按权益法以"投资收益"进利润表——广汽本田、广汽丰田从来也是这么处理的。所以"广汽营收翻倍"这类说法,从报表规则上就不成立;广汽官方表述的落点也是"对投资收益、净利润形成正向贡献",而不是收入。知乎
更该看的是标的的盈利斜率:一汽丰田净利润2024年47.17亿元,2025年42.34亿元(-10.24%),2026年上半年只剩10.09亿元——增收不增利,而且掉得很快。另一边,广汽自己2025年归母净利润-87.84亿元、上市以来首次年度亏损,2026年上半年亏损扩大至44.67亿元。一家还在亏损的公司,买下一家利润快速回落的合资企业一半股权,图什么?预案给出的答案是"推动南北丰田协同运营、稳固合资业务盈利基本盘":按中汽协数据,2025年南北丰田合计销量占合资乘用车销量的比例为17.03%,两套研发、供应链、渠道各养一套就是重复投入。广汽要的不是并表数字,而是共同控制权和未来协同分账的席位。知乎知乎
数字二:50%+50%——不是吞并,是"同股不同灶"
社区里传播最广的一句话是"广汽吞并一汽丰田"。对照预案,把几个容易混淆的边界一次划清:
一汽丰田没有被吸收合并。 预案明确交易完成后一汽丰田主体继续存续,本次交易并不涉及对这家合资公司的合并;股权受让完成后,广汽集团与丰田系的持股变成各占一半。知乎
广汽丰田和一汽丰田不会立刻变成一家。 两家工厂、两套渠道、两套"双生车型"短期各归各,协同是统筹整合双方本地化研发、供应链体系、生产基地、市场拓展的长期方向,具体形态还没有方案。知乎
广汽的实际控制人没有变。 交易预计构成重大资产重组及关联交易,但不构成重组上市,不会导致上市公司实际控制人发生变化;一汽股份由此拿到的是一个"有战略影响力"的二股东位置,而不是新东家入主的钥匙。
方向也不是"一汽救广汽"。 是广汽用溢价12.97%的股票换回资产和席位——对一家地方国企来说,这是主动扩张,不是被救助。
对传祺车主和准车主,真正落地的影响其实很朴素:你签的是广汽传祺的合同,走的是传祺或广汽丰田的4S体系,本次交易不触碰任何车主的质保、政策和渠道。它改变的是更上层的一件事——广汽集团的利润底盘,从此又多了一个和广汽丰田同权重的"丰田系"资产。
数字三:10月7日24:00——唯一动到你钱包的钟
重组再大,也不改这个日期:越7上市权益的窗口是2026年9月22日(含)至10月7日24:00,通过官方APP、小程序正式下定、并在12月31日(含)前完成终端交付,可享至高56000元权益。权益价16.18万—20.78万,指导价16.98万—21.58万,四档:两驱Pro 16.98万、两驱Max 18.58万、四驱Max 20.58万、四驱Ultra 21.58万。知乎知乎

市场侧的数字同样要摆齐:上市30分钟订单突破16815台,其中四驱版占比达到88%。但"88%的人选了四驱"是人群投票,不是你的个人答案——1.5T插混、46度宁德时代骁遥电池、CLTC纯电续航261km、WLTC馈电油耗6.21L/100km、最高综合续航1352km这套底子,两驱同样成立;前后机械差速锁加能量中锁的"三把锁"、4.2秒零百、700—780mm涉水、双腔空簧,才是四驱和顶配加价的去处。纯家用通勤却跟着氛围上四驱的,多花的每一分都是给"别人觉得你该越野"买的单。知乎知乎
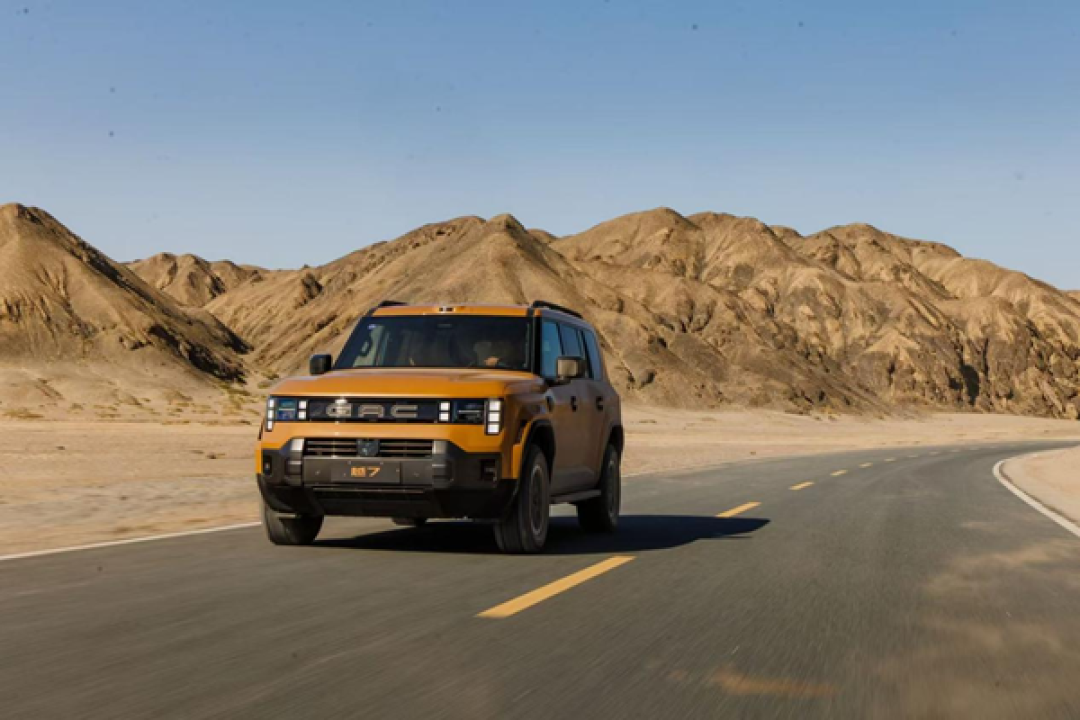
还在犹豫的人,现在有一个比刷群更省心的动作:9月22日上市同一天,首批50辆越7开始陆续进驻一嗨租车全国核心门店,租一个周末开进山路,比在论坛里对线一百楼更接近答案。知乎
至于重组对新下定有没有干扰?短期看没有——权益条款、交付承诺、渠道体系都没提改动。但它给了观望者一个必须记下的观察清单:
10月31日前,广汽集团三季报:自主品牌板块的研发与渠道投入是加码还是收缩,比任何表态都诚实;
审计评估完成、作价落地:一汽丰田50%股权值多少钱、一汽股份最终持股广汽多少,目前都还无法测算;
股东大会与监管审批:标的资产的审计、评估工作尚未完成,交易作价尚未最终确定,后续还需经过董事会、股东大会审议及监管机构审批等多重环节,预案只是第一站。知乎
南北丰田协同的第一个动作:动哪个双生车型的定价,20万级"方盒子"的价格锚就会跟着晃;
10月7日权益关闸后:越7的终端政策、首批车主口碑和二手车行情,才是这台车真实价值的开始。
把三个数字放在一起读,这篇新闻对下定者的净结论只有一句:广汽花的是股票,买的是共同控制权和合资利润基本盘;它没有吞并谁,也没有把传祺挂上货架。真正和你有关的钟只有那一个——10月7日24:00;而真正值得你留到10月底再看一眼的,是广汽三季报里,给自主品牌留了多少预算。
(数据口径说明:交易与财务数据引自广汽集团9月28日《发行股份购买资产并募集配套资金暨关联交易预案》及公开披露的未经审计数据;越7权益与交付条款以传祺官方公告为准。)