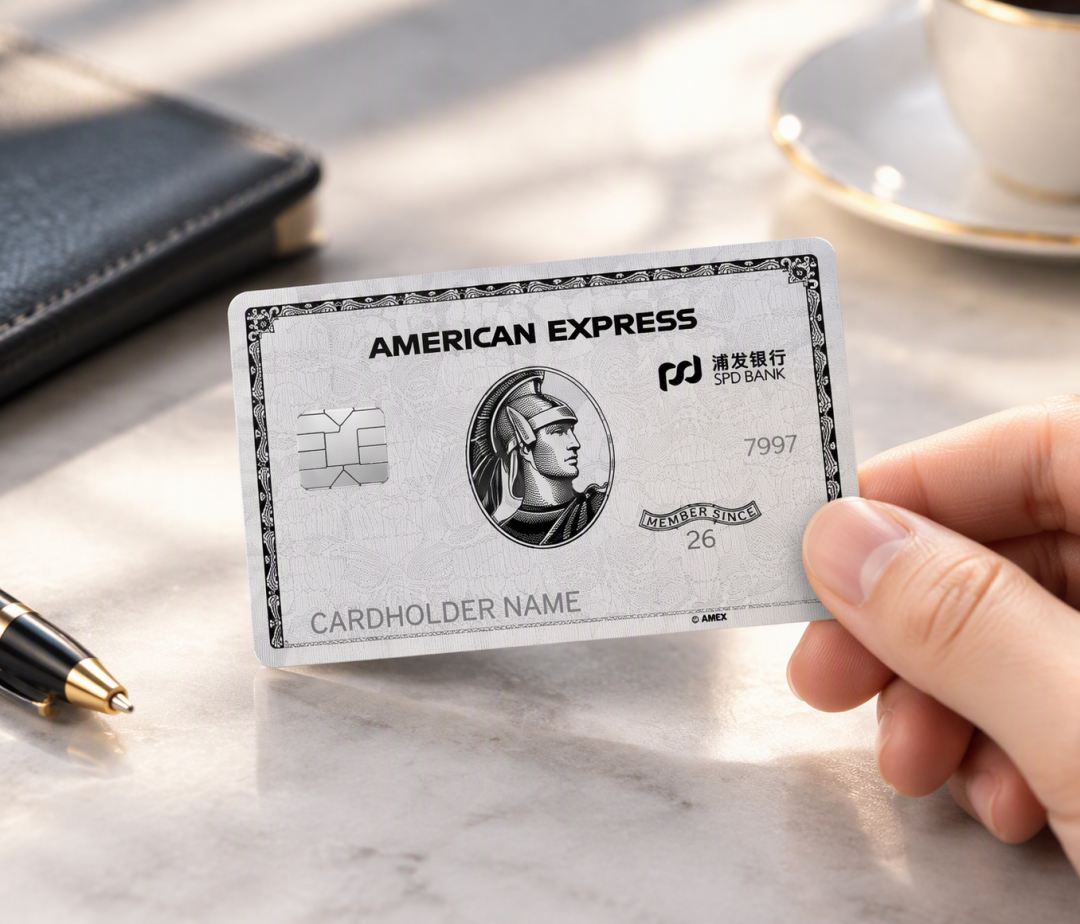
10月22日,一份三个月前挂出的收费公示正式生效。同一天,浦发美国运通百夫长白金卡上线、开放网申,主卡年费6000元、附属卡3000元,刚性收取,激活即扣。往前数一周,宁波银行刚刚发了自己的百夫长白金;一周之内,两张6000元档刚性年费的顶级卡接连落地。知乎
另一头是一组反方向的数字:央行《2026年第二季度支付体系运行总体情况》显示,截至二季度末全国信用卡和借贷合一卡存量6.77亿张,较2022年三季度8.07亿张的峰值累计缩水1.3亿张,总量连续15个季度下滑,仅二季度就少了约1000万张——平均每天超过10万张卡片退出市场。第一财经
一边是卡在以肉眼可见的速度消失,一边是银行抢着发6000元硬年费的卡。浦发这波,到底在抢什么?申不申,看完这三笔账再决定。
一、时间线:7月挂公示,10月22日生效,网申已开
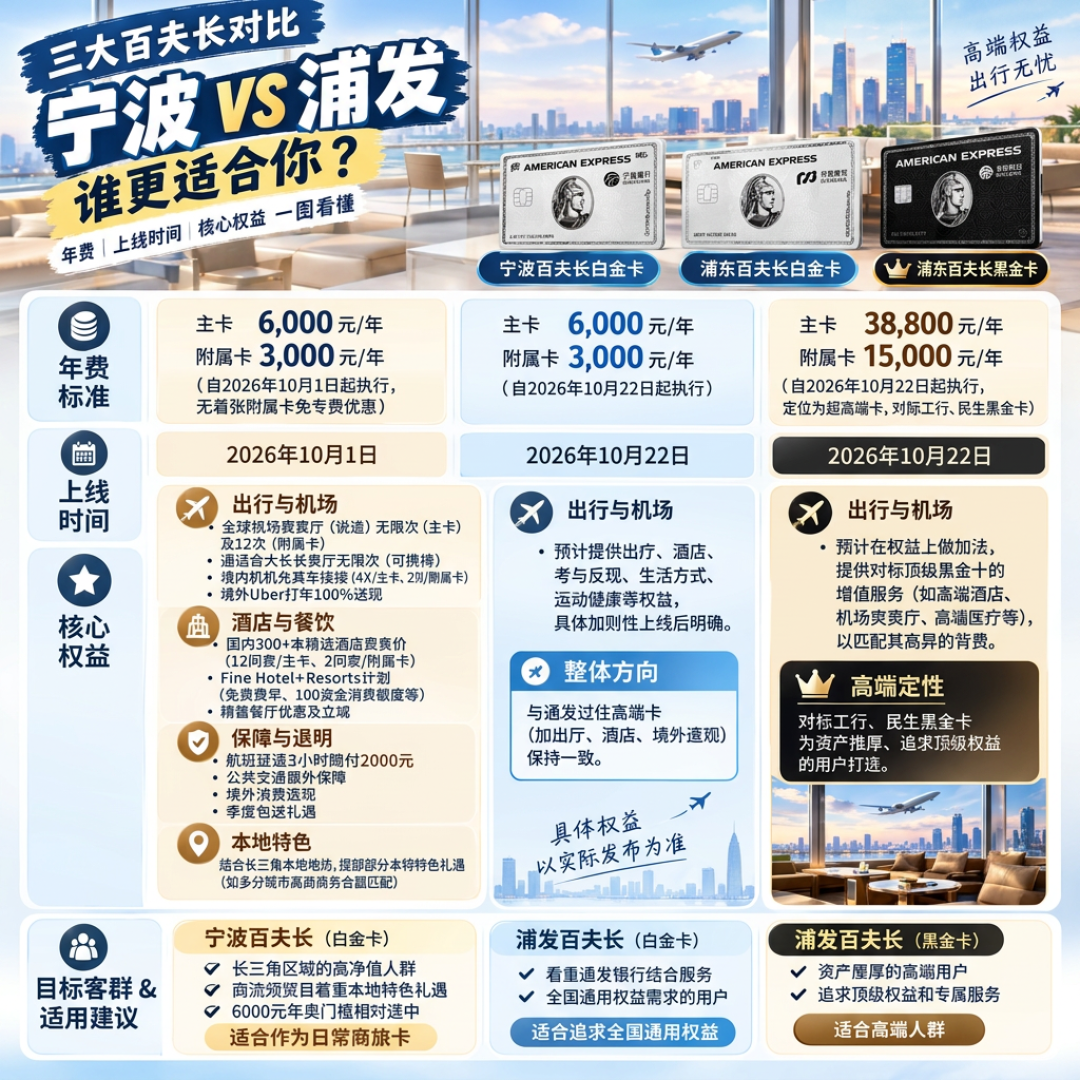
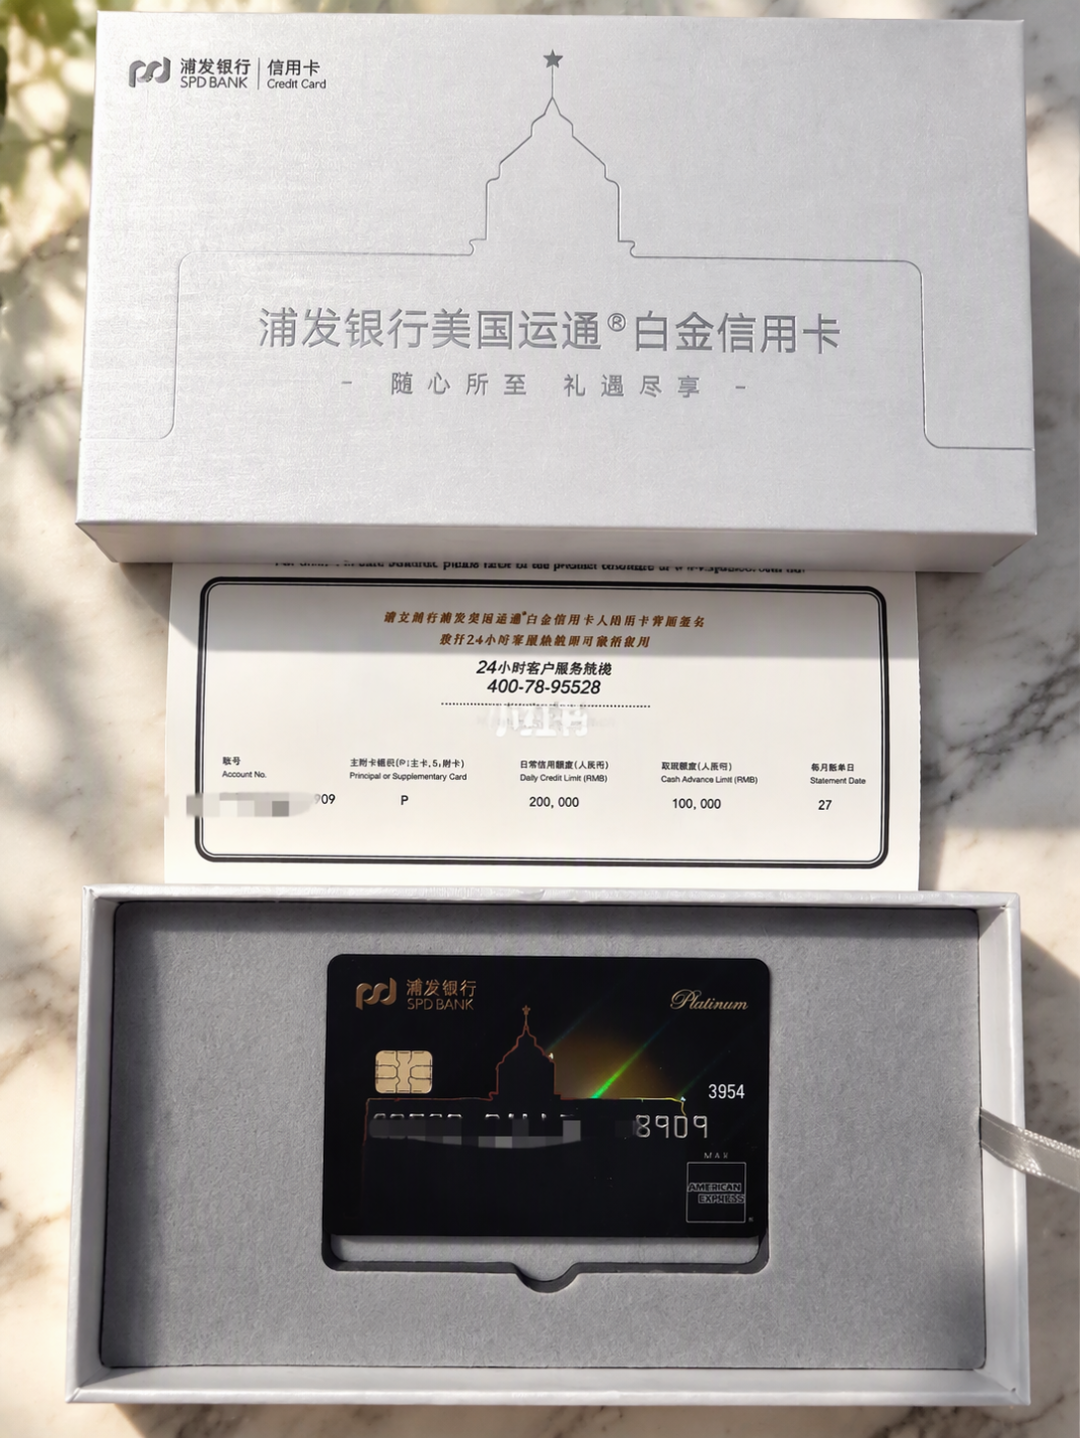
这张卡的节奏其实早就写在公告里。今年7月21日,浦发银行信用卡中心发布服务收费信息公示,拟新增两项信用卡年费收费项目,自2026年10月22日起实施:百夫长白金卡类,主卡6000元、附属卡3000元;百夫长黑金卡类,主卡38800元、附属卡15000元。9月16日,美国运通宣布对境内百夫长白金卡(年费6000元及以上档)焕新升级,追加旅行和餐饮礼遇——浦发这次上线,正好接在新版权益之后。微博东方财富网
两个要点先说清:
刚性年费,没有口子。 主附卡激活即扣,目前没开次年积分抵年费的通道。和"首年免、刷免、积分抵"那一套高端卡玩法彻底切割。
这是大陆第7家发行百夫长白金的银行。 此前已有招行、民生、平安、兴业、工行、宁波银行六家,光大同款的说法在卡圈流传。同一张卡组织产品、同一年费档位,七家银行拼的就是权益池和适配人群。知乎
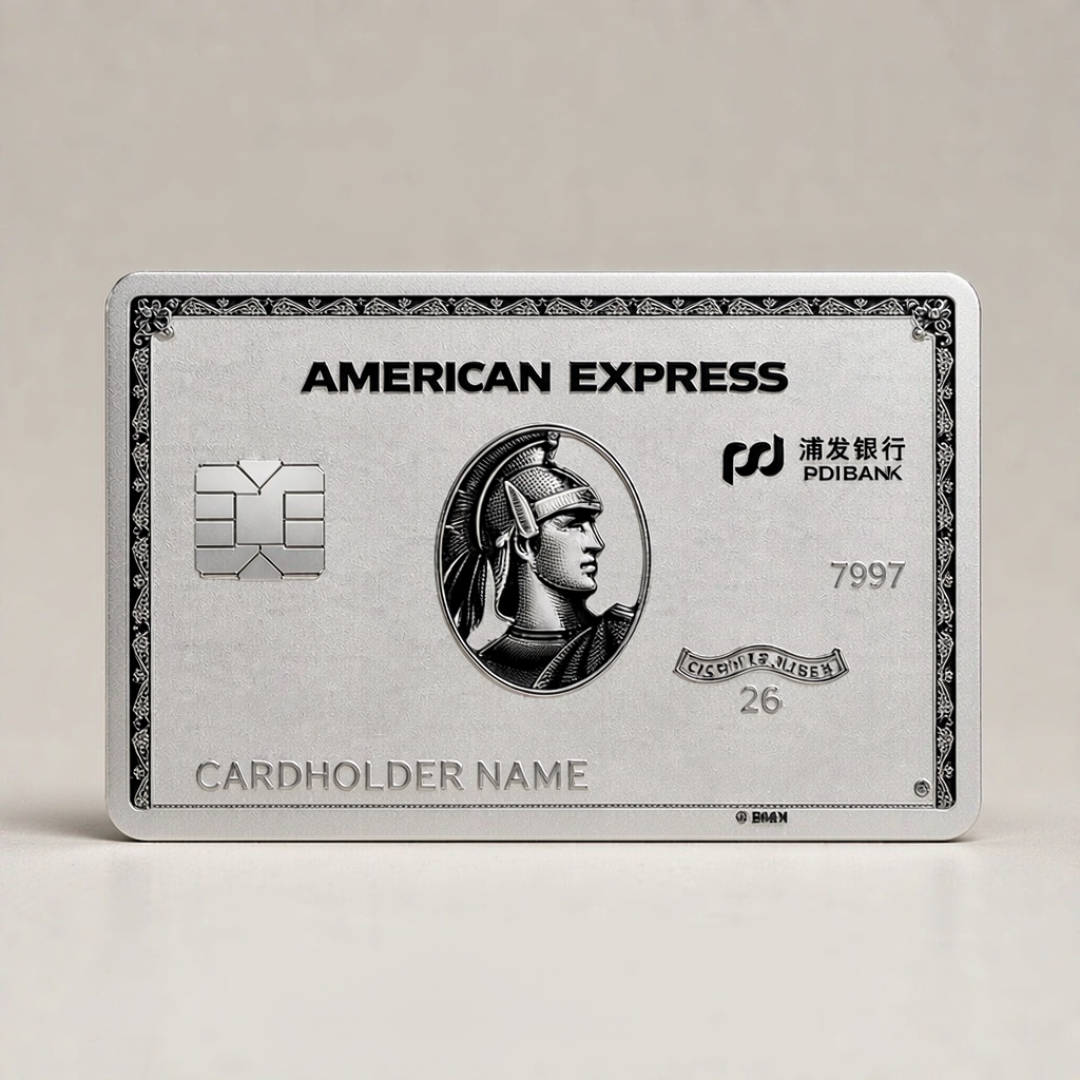
另外,黑金卡38800元的年费虽然同批公示,但卡本身还没上线。卡圈拆解里提到它的方向是境外无限次接送机、境外滑雪乐园礼遇、游艇和"上海外滩12号参观"这类稀缺项——那是另一批人的游戏,普通卡友暂时不用操心。知乎
二、权益账:这次是把"境外"两个字写在脸上
按卡圈10月22-23日的下卡拆解,这张卡的权益结构明显偏出境:
境外线下消费返现10%,每季度封顶1000元,一年理论上限4000元,不用抢名额;
境外Uber打车100%返现(限时达标活动),单笔最高返100元、每季度累计600元,一年最高2400元;
新户礼:激活送高端酒店1间夜;境外消费满10万,再送1间夜;
贵宾厅:境内龙腾、境外PP无限次、每次可携伴1人,另有本人无限次运通百夫长贵宾厅;
接送机:境内4点(舒适型扣1点、豪华型扣1.5点),境外2次;
酒店与生活:FHR计划(双早、升房、延退、约100美元店内消费额度)、万豪金/希尔顿金/洲际白金精英等会籍匹配、每月2杯咖啡、3次全球主题乐园门票、每月8次88元星级酒店健身、每季度1次300元精选餐厅立减、米其林/黑珍珠餐厅预订全年最高1200元立减(官方上市文案口径)。微博
把这张清单翻译一下:境外线下+打车返现叠满约6400元/年理论上限,刚好够"回本"6000元年费——但前提是你每个季度都有真金白银的境外消费,返现不是白拿的,是你刷出来的。
三、争议账:卡圈第一反应是"不可能回本"
上线当天,微博卡圈就有直接开喷的:“坦白说以年费而论,两个(宁波、浦发)都是垃圾,6000这个价位根本不可能回本——或者说,正常而言你上百夫长,就不是为了回本的”。另一位卡友吐槽得更具体:上海虹桥机场的运通贵宾室,主卡、附属卡加同行亲友全年共享2次,“据说全年2次,呵呵,这和没有的区别是?”微博
这两条反方恰恰是该看的最重要的东西:
它不适合"算回本"的人。 境外返现有季度天花板,贵宾厅携伴、接送机点数都绑真实使用频次。不出境或一年一两次的人,权益大头落在境外,等于花钱买一半功能。
刚性年费不等于权益锁定。 行业另一头正在动刀:平安银行7月公告取消旗下百夫长白金卡的境内机场快速安检权益;民生银行PP卡新规同一机场单日最多核销2次;汇丰取消境内机场、高铁龙腾休息室。硬收费卡的权益,同样会随下一份公告调整。你买的是"当前这一版"。第一财经
反过来,真正对口的人群画像也清晰:一年多次出境的商旅家庭、能把FHR酒店和境外10%返现用满的高消费客群、需要运通百夫长贵宾室和会籍匹配的常旅客。卡圈流传的准入参考(以实际审批为准)大致是:行内年月均金融资产300-1000万、年收入40万以上、月均交易2万以上;或他行高交易、本行高资产的"双卡"客户;纯借记卡客户约600-2000万资产。一句话——银行不是想赚你6000元,是想确认你是那类"能刷、真出行、还得起"的人。知乎
四、全家福账:一张表看懂浦发高端卡五个档位
浦发近日还发了一份高端信用卡产品清单公告,第一次把"哪些算高端卡"白纸黑字公示出来,分两档:超白金类(无限卡、黑金卡、钻石卡、世界之极卡等8款)和高端白金类(运通白金、万事达无价世界卡、银联璀璨钻石、VISA御玺等8款)。结合卡圈拆解,主流五档的实际持有成本是这样的:知乎
卡种 | 年费 | 减免逻辑 | 适合谁 |
|---|---|---|---|
Safari白金 | 1500元 | 年消费满12万免次年;新户指定渠道月刷3笔168元可逐月返还 | 新户、境内出行刚需入门 |
运通AE白 | 3600元 | 首年免,年消费20万免次年 | 有大额真实消费、能解锁达标权益 |
百夫长白金(新) | 6000元 | 刚性,激活即扣,暂无抵扣口子 | 高频出境、境外消费体量大 |
超白金 | 10000元 | 次年60万积分抵扣 | 老版持卡、积分体系玩家 |
百夫长黑金 | 38800元 | 刚性,暂未开卡 | 特定超高净值,普通卡友勿急 |
注意中间那条断层:3600到6000之间,浦发用的是"刷够就能免",6000往上直接改成"不管刷多少都收"。这不是涨价,是筛选——银行把"靠消费证明自己"的客群和"靠资产证明"的客群彻底分开了。
五、行业底牌:缩了1.3亿张卡之后,银行只留一种客户
为什么市场在缩量,银行反而扎堆上硬年费卡?因为游戏规则换了。
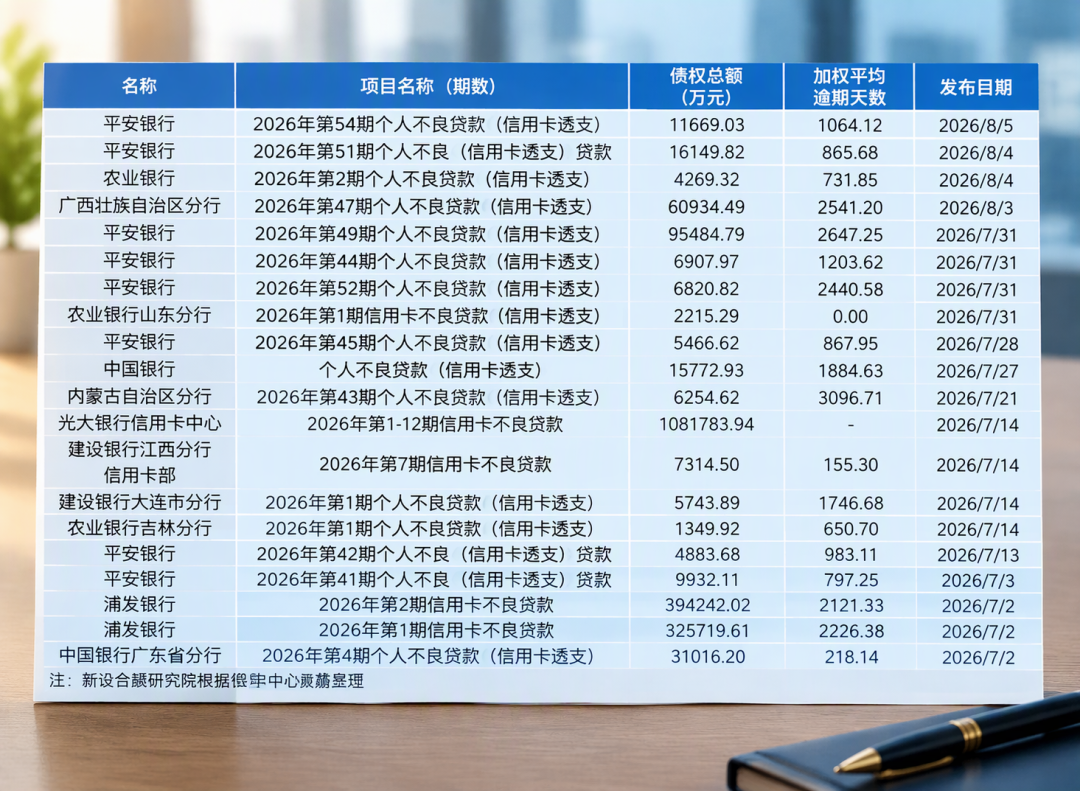
西部证券上市银行中报综述显示,2026年二季度末上市银行信用卡不良率2.82%,较上年末上升27个基点,不良生成集中在存量长尾客群。浦发自己也在7月挂出两期信用卡不良资产批量转让,合计25.47万笔、未偿本息约71.99亿元,平均逾期约六年,债务人不乏白金卡、高端白金卡持卡人。发卡拉新的成本还在,坏账和权益补贴却在两头挤压。第一财经东方财富网
于是考核底层规则被重写。招行提出淡化零售信贷规模增长、强化质量与结构约束;中信讲"质量为本、结构为王"、主动压降低价值存量;平安转向客群分类经营。第一财经
素喜智研苏筱芮把这轮调整定义为"清理低效存量"——权益预算从低贡献客群收回,投向活跃度高、资质更优的持卡人。博通咨询王蓬博说得更直白:全员普惠式信用卡福利时代落幕,权益分层运营将成为长期常态。第一财经
看懂这一层,浦发百夫长白金就不矛盾了:它不是在"发新卡",是在存量1.3亿张缩掉之后,公开喊话抢那批最值钱、最经得起信用卡定价的人。你手里那张卡年费免不免、贵宾厅给不给,接下来都取决于你被分到哪一层。
六、行动清单
考虑申的,做三件事:
先数出境次数:过去一年≥3次真实境外消费、每季度都能刷出境外流水,再上车;否则6000元硬年费大概率打水漂。
认准渠道和身份:网申已开(信用卡官方公众号入口,卡圈拆解称发送"申卡"检索百夫长);新户礼对"从未持有或销户满12个月"的口径敏感,销户时间先算清。知乎
申请前把行内资产、流水摆出来:卡圈普遍反馈纯网申通过率看"双资产",有分支行经理进件经验的先聊清楚再交材料。
不申的,也做三件事:
翻一下自己现有高端卡的年费减免规则——运通白金这类卡次年减免条件已从积分兑换改成消费达标,别按老黄历刷卡;
核一遍权益是否"缩水未通知":贵宾厅次数、接送机、CIP通道是今年行业集体动刀区,重点看11月17日民生新规之后的下一批公告;
手里只有借记卡或低活跃卡的,别硬凑申卡记录,现在银行压降的就是这类存量。
继续盯四个信号: 百夫长黑金开闸时间与首批发卡政策、双11期间浦发新户礼是否加码、百夫长白金境内权益有没有跟进平安那波"砍CIP"、各家高端卡年费公示的下一轮更新。
卡圈那句老话今年最应景:以前是银行挑你,现在风向变了——但变的不是人人都值钱,是值钱的人开始被明码标价。