10月中旬起,一批刚办完房贷的家庭收到了一条不太常见的短信:本月月供已自动扣减贴息金额,由国家财政补贴。这不是营销话术,也不是诈骗短信——中央财政第一次对居民的商业房贷利息直接掏钱。10月23日,财政部给这项实施了一个月的政策开出成绩单:“落地平稳、成效初显”。知乎
政策是真的,省钱也是真的。但全网解读吵成一片:有人说"百万贷款省5万",有人说"杯水车薪、跟一线没关系"。两边都没骗你——贴息的金额和资格,都卡在几条具体的线上。这篇文章把散落在通知原文、银行公告和首批购房者经历里的信息拼成一张完整的表:谁领得到、到底省多少、哪些坑已经有人踩过了。
一、先说清:这是一笔什么钱
9月29日,财政部会同中国人民银行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号),政策自2026年10月1日起实施,实施期限暂定1年。 核心规则可以压缩成"三条硬杠杠+一个标准":新华网新华网
三条硬杠杠(必须同时满足):
使用新发放商业性个人住房贷款购买首套住房(首套认定按现行政策执行,新房、二手房都算;但不包括用新贷款置换存量贷款);
所购住房建筑面积≤120平方米(含);
所购住房总价≤150万元(含)。
一个标准: 财政按贷款本金给予年化1个百分点的贴息,贴息期限不超过5年,单户可享受贴息的贷款本金上限100万元。 贴息资金由中央财政和地方财政按90%、10%分担,资金总规模不设上限、据实结算。新华网
三部门在答记者问里说得很直白:这项政策"尽可能精准惠及目标群体,帮助准备买最普通房子的收入相对不高家庭’降点月供’",重点支持进城务工人员等新市民、新就业大学生等青年人和城镇工薪家庭。 这是中央财政第一次对个人商业房贷利息直接补贴——过去的工具箱是降首付、降利率、收储存量房,这次是财政直接进居民的资产负债表。新华网
二、算账:最多5万是怎么算出来的,你的又是多少
先给结论:"省5万"是上界,不是人人有份的标配。 三个原因:贷款本金超过100万的部分不贴;贴息只覆盖前5年;房贷按月还本,余额逐月下降,贴息额也跟着缩水。官方给的口径是:对于一笔长期限的100万元商业性个人住房贷款,贴息政策最多可帮助借款人累计减少付息近5万元,具体金额"视贷款规模、期限、还款方式等情况而异"。新华网
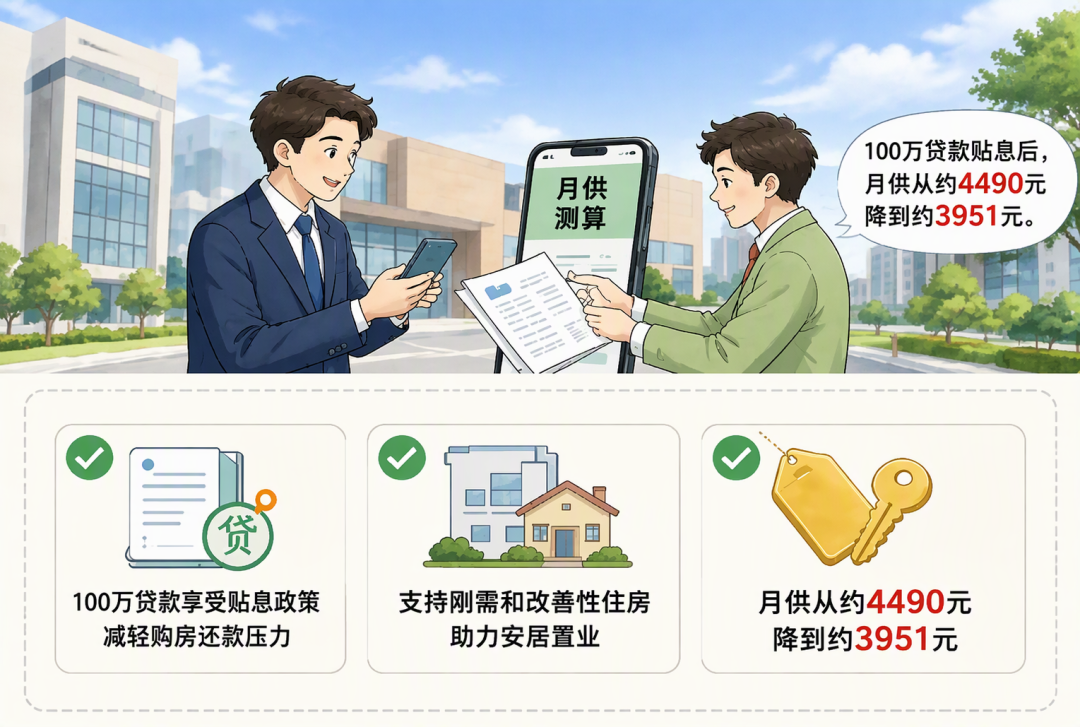
静态感受一下月供端的变化:100万贷款对应的贴息上限约833元/月(100万×1%÷12),但这是首月的数字,之后逐月递减。有创作者按30年期等额本息测算过:假设贷款100万、首套利率3.5%,贴息1个百分点后前5年实际利率降到2.5%,月供从约4490元变成约3951元,每个月省539元。 而按官方口径,以目前首套住房商业性个人住房贷款利率水平计算,1个百分点的贴息"相当于优惠了利率的三分之一"。知乎新华网
更有参照系的是政策落地后银行给出的真实测算案例,均见于新华社对首批购房者的报道。新华网
购房者 | 城市/类型 | 贷款金额 | 银行测算节省 |
|---|---|---|---|
陈女士 | 广州·92㎡两居 | 80万元 | 约4万元 |
骆女士 | 四川·新房 | 75万元 | 3万余元 |
陈先生 | 河北邯郸·返乡置业 | 50万元 | 约2.5万元 |
吴女士 | 杭州·二手房 | 48万元 | 约1.6万元 |
规律很简单:贷得越多、贴得越多,但上限锁死在100万本金×5年。 还有一个容易忽略的时间结构:5年贴息期满后,月供会"跳回"合同利率。换句话说,这笔补贴帮你熬过还贷压力最大的前几年,但不会替你扛完30年。要不要为它改变买房决策,你自己掂量这个"第6年悬崖"。
三、谁领不到:被"150万线"筛掉的三类人
争议最集中的就是资格线。三类人基本和这笔钱无缘:
一线城市的新房买家。 总价150万在上海、北京、深圳的在售新房里几乎找不到对应产品。上海有新房中介直接劝客户:看到"国家给房贷贴息"的标题,先拿总价线对一下,再决定要不要细看——这项政策的主要受益对象是低总价城市和房源。 但这不等于一线及强二线的购房者什么都捞不着:南京的房产观察者在复盘当地市场后指出,南京二手市场里,成交价在150万以内的二手房占比早就超过了60%,低总价二手房恰好是贴息的靶心;对刚需买家,"月供低于房租"的心理反转可能比省下的绝对金额更有推动力。知乎知乎
公积金家庭和保障房买家。 通知明确:使用公积金贷款购房、购买保障性住房的群体,国家已有相关政策支持,此次不叠加享受。组合贷里只有商贷部分能贴。
存量房贷家庭和"以贷还贷"者。 政策只针对10月1日后新发放的贷款,且明文排除用新发放商贷置换存量贷款。这也是小红书"房贷贴息,老业主怎么办?"帖子吵起来的原因:正在还贷的家庭不在任何一条资格线内。
四、已经有人踩的坑:落地一个月,三类纠纷最多
坑一:以"放款日"为准,不是网签日、审批日。 "政策期内新发放"是关键表述,小红书上有方向相反的活案例:一位9月21日批贷的业主确认"以放贷时间为准"后庆幸赶上了政策,另一位9月29日审批通过、10月12日放款的业主却因"没收到贴息短信"发帖求助。 批贷和放款跨了10月1日的,签合同时就把放款时点问清楚、主动找银行确认资格认定。小红书小红书
坑二:"免申即享"不等于什么都不用做。 按政策流程,购房人按正常信贷流程办理贷款,只需在签订贷款合同时同步授权银行代为办理贴息;银行在按月收息时自动扣除对应贴息金额,并通过手机短信、APP消息等方式告知。 但落地首月仍有缝隙:有人放款后第一个月账单没体现贴息,10月22日放款的用户甚至遇到客服说不清贴息怎么算的情况。 正确动作就两步:放款后核对首月账单是否扣减;没扣的,带贷款合同找经办银行核对资格,别干等。新华网新华网小红书
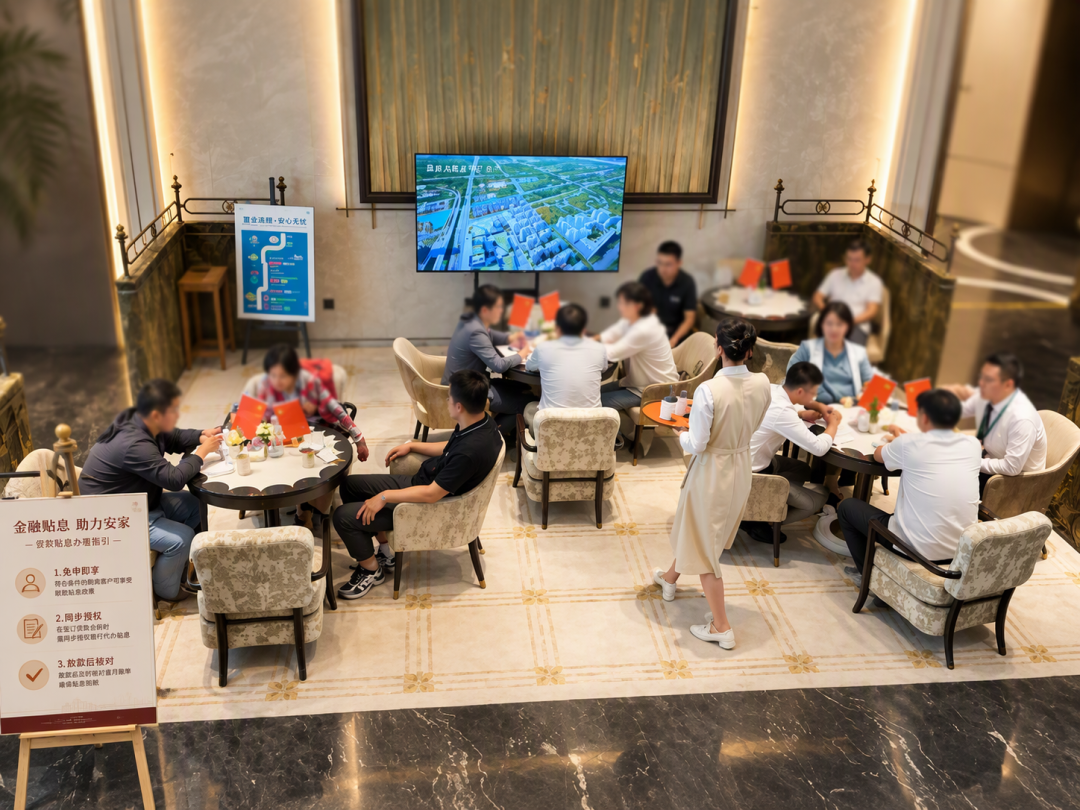
坑三:把贴息误读成"降息",白跑一趟去改合同。 贴息不改你的合同利率,合同利率该是多少还是多少,财政的钱是在银行收息环节直接扣掉。经办银行须在签订贷款合同时以适当方式告知贴息比例、贴息期限、贴息额度等要素,签字前确认这三项写没写、怎么算,比事后扯皮省力。新华网
另外提醒一句风险面的事:财政部会同金融监管总局将组织联合抽查,“发现通过违规操作套取骗取贴息的,收回贴息资金”。总价、面积、首套认定都以网签备案和买卖合同核验,别听信"包装资格"的中介话术。新华网
五、反常识:为什么是"贴息"而不是"降息"
很多人第一反应是:直接降LPR不是更省事?政策选择恰恰绕开了这条路。5年期以上LPR维持在3.5%、已连续17个月未变,总量型降息受到银行净息差和宏观数据改善的双重约束——再降LPR,一要压缩银行本就不宽的息差,二要顺带重定价全部存量贷款。 财政贴息则精准得多:只补贴增量首套刚需,不动存量定价结构;资金中央出九成,给地方减负;规模不设上限、据实结算,等于向市场承诺"应贴尽贴"。答记者问的原话是"此次中央财政首次对部分收入相对不高的群体商业性个人住房贷款进行贴息",这是财政工具第一次以这种方式进入居民房贷,信号意义比金额本身值得记住。知乎新华网
六、对号入座:你现在该做什么
正在看房、预算150万以内: 把"总价≤150万、面积≤120㎡、首套、新发放商贷"四条写进筛选条件,签约时当面确认贴息授权和预计贴息额——按银行测算,48万~80万的贷款对应约1.6万~4万的节省,够付大半年的月供差额。
用公积金或买保障房: 别等这笔钱,你不在盘子里;但低利率和各地公积金优化政策照样可以算总账。
已有存量房贷: 目前无门,且政策明文排除转贷套利。别为"贴息"去办新的置换贷。
继续盯三个信号: 政策期2027年9月底到期前是否延期或扩围(总价线、存量是否松动);财政部每月公布的贴息资金使用数据;经办银行在低总价城市的执行速度——国庆假期期间,建设银行广东分行办理贴息贷款金额已超过5亿元,执行端目前是"推门即享"的节奏。新华网
政策红利是减法题,购房决策是乘法题:贴息能降月供,但降不了房价本身。真正确定要买,再谈"赶上政策";本来就在看150万以内房源的家庭,这次确实值得把进度条往前拨一格。
(本文信息截至2026年10月26日,政策执行以财金〔2026〕95号通知、财政部后续公告及经办银行口径为准;本文不构成任何投资或购房建议。)