雅迪少卖252万辆、小牛亏近2亿:小电驴卖不动了,现在该买吗?

源自37位全网作者

08:19

就在昨天,证券之星还在拆解雅迪的中报:电动自行车销量缩水近四成,归母净利润下滑27.2%,同时掏出10.2亿现金,收购"骑手收割机"金箭。行业老大哥都开始找退路了。证券之星观察者网

先看卖得有多差

奥维云网数据显示,今年上半年国内电动两轮车内销2825万台,同比下跌12.6%,一季度降幅一度达到17.4%。新黄河

分品牌看,画面更惨:

  • 雅迪:电动自行车销量下跌37.8%,相当于少卖了252万辆。归母净利润12.01亿元,下滑27.2%,经营现金流跌了近三分之二。都市快报

  • 爱玛:归母净利润6.65亿元,暴跌45.15%,经营现金流直接转负。财新新黄河

  • 绿源:营收跌20.4%,利润跌31.8%。

  • 小牛:半年亏1.96亿,2022年以来累计亏损约7.5亿,"电驴界爱马仕"如今靠降价续命。观察者网

原因其实就两句话:去年9月"史上最严"新国标落地、12月旧国标车禁售,叠加以旧换新补贴,把想换车的人一次性催熟了;今年起,电动两轮车又被移出国家以旧换新补贴名录。需求透支了、补贴没了,销量自然掉。新黄河观察者网

雅迪少卖252万辆、小牛亏近2亿:小电驴卖不动了,现在该买吗?

但有意思的是:不是没人骑了,是骑的东西变了

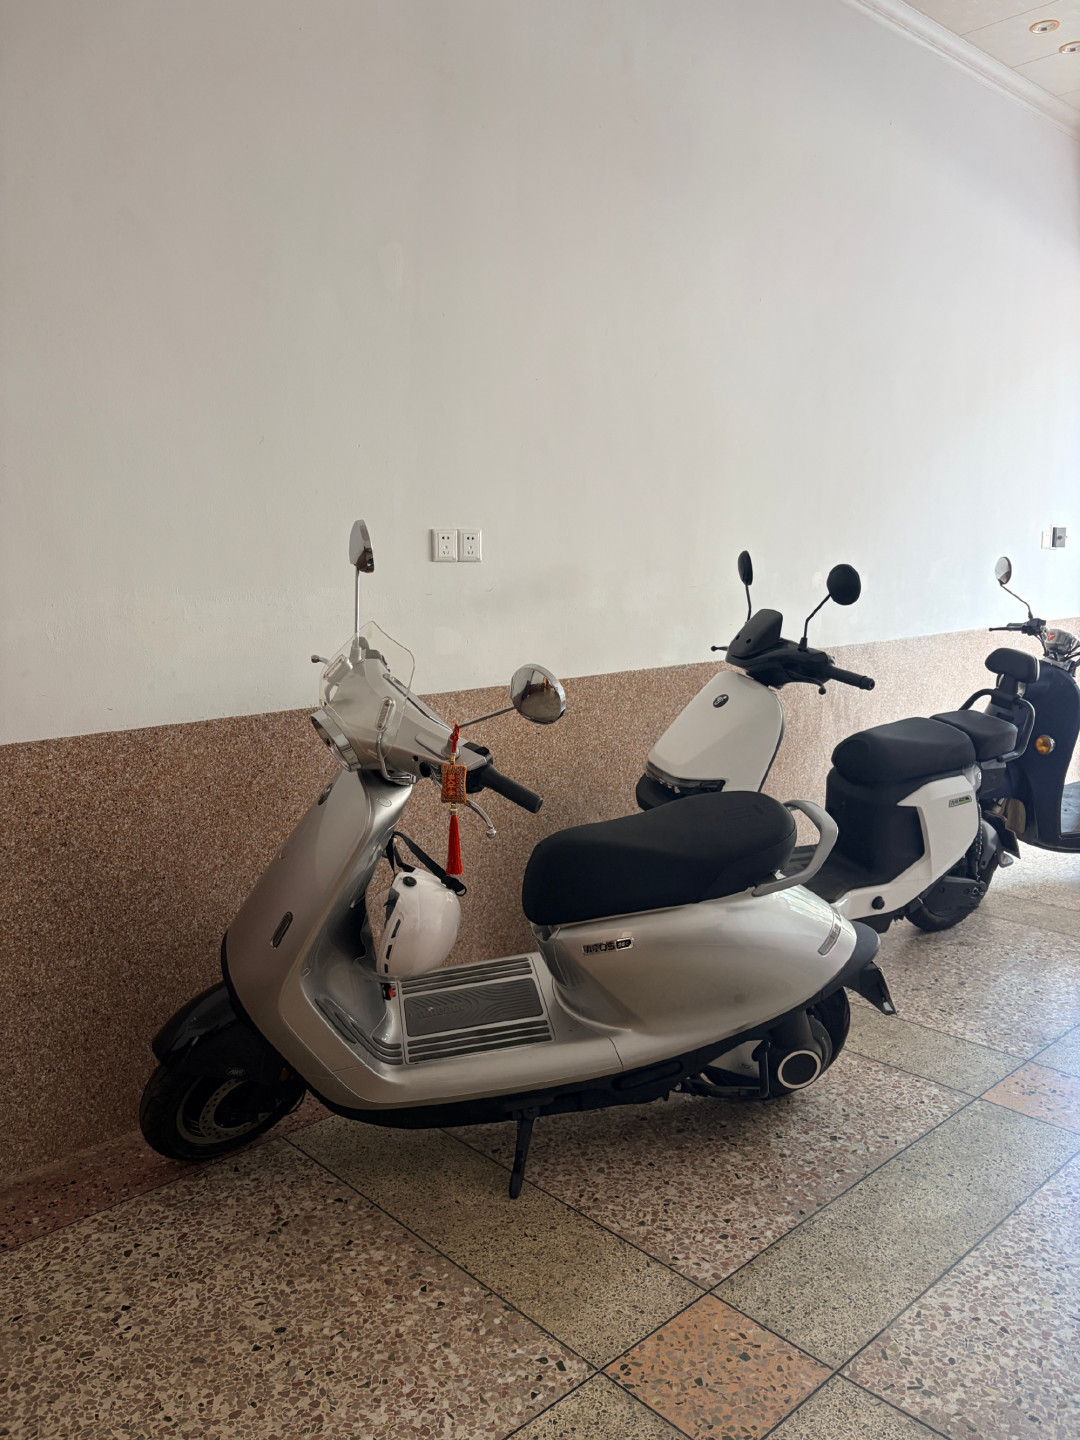
同样是雅迪,电动踏板车销量反涨63.7%,卖出去348万台。新国标电动自行车限速25码、车重卡得死,要载货、要长距离通勤的人,干脆考了驾照转投电摩。新黄河

智能品牌也在逆势狂奔:九号两轮车卖了284.4万台、增长18.9%,营收反超爱玛坐上行业第二;极核销量大涨34.9%。财新新黄河
雅迪少卖252万辆、小牛亏近2亿:小电驴卖不动了,现在该买吗?

不过,增长也是拿降价"买"来的——九号单车收入从2851元掉到2635元,小牛中国区均价跌9%到3010元。全行业都在放血换量,没有谁在赚轻松钱。观察者网

雅迪少卖252万辆、小牛亏近2亿:小电驴卖不动了,现在该买吗?

那么现在买车,到底该不该出手?

说三句大实话。

第一,价格窗口是真的。国补没了、双十一预售马上开闸,传统品牌渠道里压着库存,终端议价空间比平时大。刚需买车,今年四季度是难得的买点。

第二,别光看谁便宜,要看谁"死得起"。洗牌期最大的隐患不是车,是经销商关店、售后网点收缩。爱玛现金流转负、小牛连年亏损,不代表它们明天就倒:爱玛二季度毛利率已回升到18.7%,九号二季度毛利率接近30%。但下单前,去本地门店转一圈:还开着吗?维修台有人吗?保修件有货吗?昨天就有用户吐槽:门店报价4199元听着和线上差不多,细问才发现是"空车价",装上电池要5100起步,而线上官旗同价是含电池的。所以线上比线下便宜得越多,越要想清楚"买车容易修车难",含不含电池、含不含上牌,白纸黑字问死再付钱。观察者网小红书

雅迪少卖252万辆、小牛亏近2亿:小电驴卖不动了,现在该买吗?

第三,先看驾照再选车。没驾照,老实选新国标电动自行车,认准3C证书;有摩托车驾照(D/E/F照)、又要长距离或载物的,电动轻便摩托车或电摩更香——眼下这个品类价格战也最凶。

顺带一提,雅迪收购金箭,理论上金箭车主的售后多了一层保障,但这笔交易带着对赌条款:金箭下半年利润不到5000万,收购款就要打折。老大哥对整合都没十足的把握,你对售后更要多留个心眼。观察者网

行业从规模竞赛转向价值竞争,对真要买车的人来说不是坏事——只是捡便宜之前,先确认它不会"跑路"。
精选参考来源

1
【电动自行车销量缩水近四成,雅迪控股中报营利双降,押注下沉市场成效待考】随着“史上最严”电动自行车新国标完成切换,多家龙头企业利润大幅缩水。今年上半年,雅迪控股(01585.HK)营收净利双降,在综合毛利率走弱、费用抬升的影响下,其归母净利润同比下滑27.18%,远高于营收5%的降幅。面对两轮电动车红海竞争,雅迪控股选择豪掷10.2亿元收购金箭科技集团有限公司(下称“金箭”)。金箭在外送骑手之间建立了差异化产品优势及稳定客户群,雅迪控股试图借此在行业存量博弈中打通下沉市场。不过这笔收购并非全无风险,金箭正面临行业竞争挤压与新国标带来的成本上行压力,后续多品牌如何协同运营也是绕不开的一道难题。 电动自行车销量缩水近四成,雅迪控股营利双降,押注下沉市场成效待考
2
#两轮车行业大洗牌# #小牛电动半年亏近2亿# 【雅迪利润大降、爱玛腰斩、小牛亏损过亿,两轮电动车再洗牌?】 8月25日晚间,两轮电动车头部企业雅迪控股发布了一份喜忧参半的中期业绩报告:营收182.36亿元,同比微降5.0%;毛利32.36亿元,下降14.0%,毛利率回落至17.7%;归母净利润大幅缩水27.2%,降至12.01亿元,并且不派中期股息。同一时间,一纸重磅公告如同深水炸弹般引爆了市场:雅迪拟以10.2亿元现金,全资收购备受骑手青睐的“性价比之王”金箭科技。一边是自身业绩承压,一边是逆势扩张、豪掷超10亿元的并购。这看似矛盾的动作背后,是行业老大在存量博弈时代下的一场精心布局。把此前几天爱玛科技、九号公司、小牛电动相继披露的中报放在一起看,电动两轮车行业上半年的真实处境才算拼完整。奥维云网产销数据显示,2026年上半年国内电动两轮车内销2825.20万台,同比下降12.6%,一季度降幅一度达到17.4%。2025年9月电动自行车新国标切换,叠加当年以旧换新补贴的刺激,大量换购需求被提前透支,2026年开年后需求转弱。总量收缩,是理解这个中报季所有财报的前提。就雅迪而言,销量结构的变化比利润数字更值得琢磨:电动自行车销量同比下跌37.8%,电动踏板车销量却增长63.7%。这组剪刀差更多是新国标之后的需求迁移,而非简单的高端化失灵。合规电自在车重、时速上的限制削弱了产品吸引力,有载物和长距离通勤刚需的用户转向踏板车,而踏板车属机动车管理、需要驾照,又把一部分价格敏感用户挡在门外。雅迪在公告中称销量已于5月、6月逐步回升,但据奥维云网统计,其上半年累计销量仍下降15.7%。靠结构升级对冲总量下滑,代价是毛利率掉了约2个百分点。爱玛的压力更直接。上半年营收114.40亿元,同比下降12.21%;归母净利润6.65亿元,同比下滑45.15%。公司在财报中归因于新国标切换带来的原材料成本上升,叠加销量波动与刚性费用支出。但环比数据里藏着另一个信号:爱玛一季度毛利率为15.83%,二季度已回升至18.71%,新国标车型规模化落地后,单车成本和盈利水平正在修复。利润腰斩更多反映的是切换期的惯性,经营端的拐点可能已经出现。新势力这边是另一种焦虑:增长还在,但增长越来越贵。俗称,卖得越多,亏得越多。九号公司上半年营收143.58亿元,同比增长22.28%,归母净利润10.08亿元,同比下降18.79%。拆开看,两轮车销量284.4万台、增长18.87%,收入却只增长9.85%,单车收入从约2851元降到2635元,两轮车业务毛利率下滑6.53个百分点至17.18%。利润表上另一笔大账是汇率,上半年汇兑损失约3.71亿元,而去年同期是2.57亿元收益,一进一出相差超过6亿元。与此同时,九号销售费用增长33%至11.89亿元,研发费用增长44%至7.51亿元,两项费用增速都远超收入增速。九号在用当期利润换份额、换渠道、换技术,好在二季度毛利率已回升至接近30%,一季度更像阶段性低点。小牛的处境最为堪忧。二季度营收14.40亿元,同比增长14.7%,销量43.47万台、增长24.2%,但净亏损1.02亿元,去年同期还盈利590万元。整个上半年营收23.50亿元、增长21.27%,净亏损1.96亿元,同比扩大近5倍。其中,中国区单车均价降至3010元,同比下降9%,财报发布当天股价下跌17%。曾被称为电驴界爱马仕的小牛,如今靠降价换销量,2022年以来累计亏损已达约7.5亿元。智能化撑起了它的品牌溢价,却没能撑起利润表。把几份财报并排放,分化清晰可见。据奥维云网统计,上半年销量保持正增长的只有九号、小牛、极核等智能化品牌,其中极核销量增长34.93%;雅迪、爱玛、台铃的累计销量分别下降15.7%、9.9%、16.5%。但增长阵营的代价同样昂贵,九号、小牛、极核的单车收入分别下降约7.6%、3.6%、1.24%。智能化是上半年唯一的增长故事,而这个故事目前是用降价讲出来的。在这样的时点,雅迪为什么掏出10.2亿元买金箭?公告里的表述值得细读:金箭在外卖骑手群体中建立了差异化产品优势和稳定客户群,收购有助于雅迪扩大商用分部,即配送服务的业务版图。这比外界普遍解读的下沉市场补位更接近交易本质。C端换购需求在退潮,而外卖和即时配送的运力扩张仍在继续,骑手是当下少数还在高频换车的人群。金箭2025年收入约26.8亿元,同比增长54%,税前溢利从2024年的1490万元增至1.39亿元,在无锡、天津、广东布局三大基地,年产能超1000万台。雅迪买下的是一个有盈利能力的增量市场入口,外加现成的产能和渠道。交易还设了对赌条款:若金箭2026年下半年利润低于5000万元,收购对价将相应扣减。雅迪显然在为整合风险留后手。十年前,这个行业靠替换潮和人口红利做增量;2026年的中报季,第一次把存量两个字写得这么清楚。在总量下滑12.6%的市场里,没有谁真正过得好:传统巨头守利润,新势力守增长,双方都在付出对方曾经擅长的代价。雅迪收购金箭,是头部企业用并购代替内卷的第一枪。接下来值得看的,是爱玛、台铃们会不会跟进整合,以及那纸对赌条款到年底会兑现成什么样。
全部
来源
内容由AI生成

精选参考来源

1. 【电动自行车销量缩水近四成,雅迪控股中报营利双降,押注下沉市场成效待考】随着“史上最严”电动自行车新国标完成切换,多家龙头企业利润大幅缩水。今年上半年,雅迪控股(01585.HK)营收净利双降,在综合毛利率走弱、费用抬升的影响下,其归母净利润同比下滑27.18%,远高于营收5%的降幅。面对两轮电动车红海竞争,雅迪控股选择豪掷10.2亿元收购金箭科技集团有限公司(下称“金箭”)。金箭在外送骑手之间建立了差异化产品优势及稳定客户群,雅迪控股试图借此在行业存量博弈中打通下沉市场。不过这笔收购并非全无风险,金箭正面临行业竞争挤压与新国标带来的成本上行压力,后续多品牌如何协同运营也是绕不开的一道难题。 电动自行车销量缩水近四成,雅迪控股营利双降,押注下沉市场成效待考

2. #两轮车行业大洗牌# #小牛电动半年亏近2亿# 【雅迪利润大降、爱玛腰斩、小牛亏损过亿,两轮电动车再洗牌?】 8月25日晚间,两轮电动车头部企业雅迪控股发布了一份喜忧参半的中期业绩报告:营收182.36亿元,同比微降5.0%;毛利32.36亿元,下降14.0%,毛利率回落至17.7%;归母净利润大幅缩水27.2%,降至12.01亿元,并且不派中期股息。同一时间,一纸重磅公告如同深水炸弹般引爆了市场:雅迪拟以10.2亿元现金,全资收购备受骑手青睐的“性价比之王”金箭科技。一边是自身业绩承压,一边是逆势扩张、豪掷超10亿元的并购。这看似矛盾的动作背后,是行业老大在存量博弈时代下的一场精心布局。把此前几天爱玛科技、九号公司、小牛电动相继披露的中报放在一起看,电动两轮车行业上半年的真实处境才算拼完整。奥维云网产销数据显示,2026年上半年国内电动两轮车内销2825.20万台,同比下降12.6%,一季度降幅一度达到17.4%。2025年9月电动自行车新国标切换,叠加当年以旧换新补贴的刺激,大量换购需求被提前透支,2026年开年后需求转弱。总量收缩,是理解这个中报季所有财报的前提。就雅迪而言,销量结构的变化比利润数字更值得琢磨:电动自行车销量同比下跌37.8%,电动踏板车销量却增长63.7%。这组剪刀差更多是新国标之后的需求迁移,而非简单的高端化失灵。合规电自在车重、时速上的限制削弱了产品吸引力,有载物和长距离通勤刚需的用户转向踏板车,而踏板车属机动车管理、需要驾照,又把一部分价格敏感用户挡在门外。雅迪在公告中称销量已于5月、6月逐步回升,但据奥维云网统计,其上半年累计销量仍下降15.7%。靠结构升级对冲总量下滑,代价是毛利率掉了约2个百分点。爱玛的压力更直接。上半年营收114.40亿元,同比下降12.21%;归母净利润6.65亿元,同比下滑45.15%。公司在财报中归因于新国标切换带来的原材料成本上升,叠加销量波动与刚性费用支出。但环比数据里藏着另一个信号:爱玛一季度毛利率为15.83%,二季度已回升至18.71%,新国标车型规模化落地后,单车成本和盈利水平正在修复。利润腰斩更多反映的是切换期的惯性,经营端的拐点可能已经出现。新势力这边是另一种焦虑:增长还在,但增长越来越贵。俗称,卖得越多,亏得越多。九号公司上半年营收143.58亿元,同比增长22.28%,归母净利润10.08亿元,同比下降18.79%。拆开看,两轮车销量284.4万台、增长18.87%,收入却只增长9.85%,单车收入从约2851元降到2635元,两轮车业务毛利率下滑6.53个百分点至17.18%。利润表上另一笔大账是汇率,上半年汇兑损失约3.71亿元,而去年同期是2.57亿元收益,一进一出相差超过6亿元。与此同时,九号销售费用增长33%至11.89亿元,研发费用增长44%至7.51亿元,两项费用增速都远超收入增速。九号在用当期利润换份额、换渠道、换技术,好在二季度毛利率已回升至接近30%,一季度更像阶段性低点。小牛的处境最为堪忧。二季度营收14.40亿元,同比增长14.7%,销量43.47万台、增长24.2%,但净亏损1.02亿元,去年同期还盈利590万元。整个上半年营收23.50亿元、增长21.27%,净亏损1.96亿元,同比扩大近5倍。其中,中国区单车均价降至3010元,同比下降9%,财报发布当天股价下跌17%。曾被称为电驴界爱马仕的小牛,如今靠降价换销量,2022年以来累计亏损已达约7.5亿元。智能化撑起了它的品牌溢价,却没能撑起利润表。把几份财报并排放,分化清晰可见。据奥维云网统计,上半年销量保持正增长的只有九号、小牛、极核等智能化品牌,其中极核销量增长34.93%;雅迪、爱玛、台铃的累计销量分别下降15.7%、9.9%、16.5%。但增长阵营的代价同样昂贵,九号、小牛、极核的单车收入分别下降约7.6%、3.6%、1.24%。智能化是上半年唯一的增长故事,而这个故事目前是用降价讲出来的。在这样的时点,雅迪为什么掏出10.2亿元买金箭?公告里的表述值得细读:金箭在外卖骑手群体中建立了差异化产品优势和稳定客户群,收购有助于雅迪扩大商用分部,即配送服务的业务版图。这比外界普遍解读的下沉市场补位更接近交易本质。C端换购需求在退潮,而外卖和即时配送的运力扩张仍在继续,骑手是当下少数还在高频换车的人群。金箭2025年收入约26.8亿元,同比增长54%,税前溢利从2024年的1490万元增至1.39亿元,在无锡、天津、广东布局三大基地,年产能超1000万台。雅迪买下的是一个有盈利能力的增量市场入口,外加现成的产能和渠道。交易还设了对赌条款:若金箭2026年下半年利润低于5000万元,收购对价将相应扣减。雅迪显然在为整合风险留后手。十年前,这个行业靠替换潮和人口红利做增量;2026年的中报季,第一次把存量两个字写得这么清楚。在总量下滑12.6%的市场里,没有谁真正过得好:传统巨头守利润,新势力守增长,双方都在付出对方曾经擅长的代价。雅迪收购金箭,是头部企业用并购代替内卷的第一枪。接下来值得看的,是爱玛、台铃们会不会跟进整合,以及那纸对赌条款到年底会兑现成什么样。

3. 【#电动车行业变天了#】#雅迪爱玛绿源比不过智能电动车了# 被称作“史上最严”的新版电动自行车国标落地一年后,多家传统上市车企利润下滑。日前公布的2026年上半年财报显示,雅迪、爱玛、绿源这些业内“资深选手”,营收利润双双下滑;九号、小牛、极核等智能新势力品牌,却逆势跑出了增长。业内认为,在新规落地、换购红利消退、原材料上涨等多重因素交织之下,靠规模与渠道起家的雅迪、爱玛等传统品牌正在经历转型阵痛期,反观九号、小牛等新势力“选手”则采用消费电子产品的逻辑推广电动两轮车,精准抓住了智能化风口。不过,新势力品牌的整体销量规模与雅迪、爱玛等头部公司仍有差距,行业格局的最终走向仍需观察。“传统三强”利润普遍下滑,九号等“新势力”品牌逆势上涨半年报数据显示,传统两轮电动车品牌公司的净利润跌幅,全部超过了营收跌幅。日前,国内两轮电动车龙头企业雅迪控股公布的中报显示,上半年实现营业总收入182.36亿元,同比下降5%,归母净利润12.01亿元,同比下降27.2%,营收净利双双下滑。财报显示,公司上半年毛利润32.36亿元,同比下降14%,毛利率17.7%。基本每股收益0.394元,同比下降27.4%。此外,现金流的降幅更为明显,上半年仅16.26亿元,同比大幅下降65.6%。从收入结构看,雅迪上半年业绩承压,主要与核心电动两轮车业务销量变化有关。公告显示,期内电动自行车及相关产品销售受到影响,其中电动自行车销量下降,是收入减少的重要因素之一。与此同时,部分细分品类仍保持增长,电动踏板车销量同比增加约63.7%至348.42万台。另一家头部品牌爱玛科技交出的财报更是“一言难尽”。公司上半年营收114.40亿元,同比下滑12.21%;归母净利润6.65亿元,同比暴跌45.15%,利润降幅是收入降幅的近四倍。经营活动现金流净额从去年同期的+25.86亿元骤降至-6.01亿元,同比下降123.25%。对此,爱玛科技表示,2026年第一季度,公司阶段性承担了部分成本压力,叠加短期销量波动与刚性费用支出,业绩受到一定影响。随着新国标产品的规模化落地,第二季度,公司单车成本、盈利水平环比均有所改善。传统三强中,绿源集团控股上半年实现营收 24.63 亿元,较2025年同期的30.96亿元减少约20.4%;归母净利润仅为7508.2万元,同比下降31.8%。在解释利润下滑原因时,绿源方面特别提到,公司上半年主动加大高速电摩、海外业务和具身智能机器人的研发投入,短期影响了利润表现。与之相对的是,以九号为代表的“新势力”品牌逆势增长,电动两轮车行业分化格局已然显现。财报显示,九号公司上半年营收143.6亿元,同比增长22%;归母净利润10.1亿元。旗下智能电动两轮车上半年销量284.4万台,同比增长19%,对应营收74.9亿元,同比增长10%;极核上半年实现营收11.62亿元,同比大增33.15%,是所有品牌里增速最快的一匹黑马。奥维云网分析指出,九号公司、极核这类高端智能品牌,依靠成熟的智能中控、流畅的交互体验,抓住Z世代以及追求科技属性的消费群体,成为上半年为数不多实现增长的唯一阵营。传统品牌困在新国标周期中,智能化突围初见成效为何雅迪、爱玛等传统品牌突然卖不动了?2025年9月,被称作“史上最严”的新版电动自行车国标GB 17761—2024《电动自行车安全技术规范》正式实施,新国标对电动自行车强制配备北斗定位、关键部件防篡改、最高时速严格限制 25km/h等均进行了要求。同年12月,旧国标车辆全面禁售。事实上,多家企业在财报中提及新国标给经营带来的冲击。雅迪控股表示,今年上半年是中国电动两轮车行业于全面过渡至新国标后的调整期。新国标的实施加速了行业的升级与重组,同时亦导致市场需求面临短期压力及消费者喜好的转变。绿源集团方面则提到,新国标落地后,消费者换购需求逐步释放,市场热度有所回落,终端销量承压;而爱玛科技称,新国标对整车质量、结构轻量化、智能化配置、防篡改及产品一致性等方面提出的更高要求,进一步提升了行业准入门槛。业内认为,新国标对防火阻燃、防篡改等要求的全面抬升,让单车成本与终端售价普遍上浮。同时,新国标车型替换的红利已经基本吃完,整个行业从增量市场进入存量博弈。消费者换车的周期变长了,需求没那么旺了,传统品牌赖以生存的大众代步市场,蛋糕正在缩小。值得一提的是,2026年起电动两轮车被移出国家以旧换新补贴名录,叠加前两年国补透支的需求,根据奥维云网等专业机构的统计数据,今年上半年国内电动两轮车整体销量降至2825万台,同比缩水12.6%。面对行业下行趋势,与传统品牌公司不同,九号、小牛等新势力品牌从一开始就采用消费电子逻辑做两轮车,瞄准4000元以上价位段,靠智能中控、流畅交互和设计感吸引年轻用户。艾瑞咨询数据显示,80.6%的用户购车时会优先选择具备智能化功能的产品,这正好是新势力的强项。专家表示,这场分化本质上是行业从“规模竞赛”转向“价值竞争”的信号。“ 雅迪们”过去的成功经验(渠道密度、性价比)在新的市场环境下暂时失效了,而“九号们”踩中了消费者对“智能化、个性化”的新需求,抢占了增长空间。不过,需要指出的是,尽管上半年利润出现下降,但传统头部品牌仍保持较大的收入规模。雅迪182亿元的半年收入显示,公司在行业中的市场地位仍较为稳固。从增量扩张到存量整合,从价格竞争到价值竞争,电动两轮车行业的发展正在进入全新阶段。随着使用场景多元、消费者需求愈发个性化,对于各大厂商而言,眼下最现实的课题不是押注哪个风口,而是把产品做扎实、把成本控住、把用户真正留下来。(@新黄河 记者苏冉)原文:网页链接 新黄河的微博视频

4. 【雅迪爱玛上半年净利润大幅下滑 两轮电动车传统制造商销量承压】国内电动两轮车需求收缩,传统制造商与新势力公司的业绩出现分化。2026年上半年,传统巨头雅迪控股、爱玛科技遭遇营收和净利润双双下滑,而九号公司、小牛电动和极核的销量继续增长,市场份额进一步扩大。网页链接  爱玛科技在8月24日发布的半年报显示,上半年,该公司录得营收114.40亿元,同比下滑12.21%;净利润6.65亿元,同比下滑45.15%。  雅迪控股的业绩同样承压。根据8月25日发布的中报,上半年,雅迪控股录得营收182.36亿元,同比下滑5.0%;净利润12.01亿元,同比下滑27.2%。  行业标准更替对两家公司业绩形成较强冲击。2025年9月,电动自行车新旧国标切换。新版国标提高了对车辆材料、安全性能、智能化配置方面的要求,企业需要调整产品和生产线,合规制造成本随之上升。

5. #雅迪爱玛为什么卖不动了# 曾经随处可见的通勤“上班搭子”,如今两大龙头遇冷。2026上半年雅迪电动自行车少卖252万辆,#爱玛销量近乎腰斩# ,两家营收、净利润双双下滑。为什么卖不动了?去年以旧换新政策透支部分市场需求,但记者走访杭州线下门店后发现,远不止这么简单。雅迪花60亿研发的钠电池车型“甜橙”,累计只卖了200余台,新国标限速下技术优势发挥不出来;爱玛主推的“元宇宙墩墩”售价3799元,颜值拉满,但前车筐空间狭小,甚至连头盔都放不下。与此同时,九号靠智能化抓年轻人,黑骑士靠性能抓骑手,雅迪爱玛的份额正被一点点蚕食。但两大龙头没有轻言放弃。雅迪收购金箭、爱玛推出商用子品牌尝试突围。两轮电动车红利时代落幕,回归真实出行场景打磨产品,才是老牌龙头的必答题。网页链接

6. 九号和小牛电动车线上和线下有点离谱

7. 【#雅迪爱玛也卖不动小电驴了吗#】#电动自行车为何不好卖了# 路上随处可见的“小电驴”,正经历一场剧烈分化。去年9月,新旧国标切换叠加“以旧换新”补贴,刺激了一轮罕见的电动自行车集中换购热潮,甚至一度推高了旧国标电动自行车的价格。然而2026年以来,曾经连上牌系统都挤瘫痪的不少传统品牌电动车门店正变得门可罗雀。近期两轮电动车企业披露的半年报显示,曾经不可撼动的“雅迪+爱玛”双巨头,营收、净利双双下滑,爱玛净利更是几乎腰斩。电动自行车为何不好卖了?

2
扫一下,分享更方便,购买更轻松
1评论

  • 精彩
  • 最新
  • 今年电瓶车卖不出去有什么奇怪的,去年国补力度多大知道吗?骑了一年的车现在卖还不亏钱 [邪恶] [邪恶]

    校验提示文案

    提交
提示信息

取消
确认
评论举报

最新文章 热门文章
