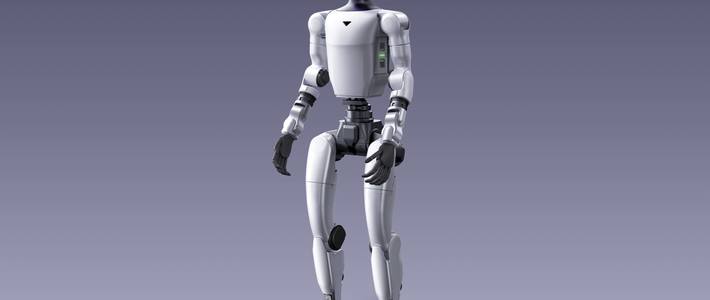
2026年10月15日,市场监管总局对外公布了我国首批6项人形机器人领域国家标准,并明确将于2027年4月1日正式实施;标准第一次为“干活”划出可量化的及格线:抓取刚性物体成功率90%以上、力量操作达到15公斤以上,有人靠近时运动速度降到每秒0.5米以下。 行业之所以需要一张“考卷”,恰恰因为“干活”仍然稀缺:今年上半年全球人形机器人销量达到3.6万台、已超过2025年全年,但全行业收入只有5.4亿美元,真正从事生产作业的场景收入占比不到一成五。 人形机器人的差距不在“能不能干”,而在“卖出去了”和“干起活来”之间;避坑要看的不是台数,而是结构和口径。央视新闻客户端第一财经36氪
出货暴涨四倍是真的,但卖出的多是不会干活的机器
按收入计算,今年上半年全球人形机器人企业前五名全部由中国企业包揽,包括优必选、智元、宇树、银河通用和乐聚。 但“卖了多少台”,机构之间还没对齐:9月底沙利文和IDC先后发布报告,两家都判断行业在放量,口径却差了四成——IDC统计上半年全球出货接近2.5万台、同比涨432.1%,沙利文统计同期为3.6万台。 差异来自动辄十几万元的中小尺寸、遥控机型是否计入,关联交易是否剔除——口径差本身就是讲故事的空间。第一财经36氪
收入的成色更直接。上半年优必选卖出16123台人形机器人,其中非遥控、非预编程、身高1.6米以上、真正能操作的“全尺寸具身智能”只有921台,占比进一步降到5.71%,同期公司亏损3.39亿元。 已经赚到钱的行业头部宇树,也在招股书里坦言现阶段高性能通用机器人的大规模应用市场尚不成熟,应用场景较为局限且碎片化程度高,目前商业化主要集中在四足机器人巡检、科学研究、消费娱乐等领域。36氪界面新闻
一台台数起来,“真干活”的样本少得惊人:杭州萧山兆丰股份的汽车零部件工厂里,光手抓零件就训练了约1.5万次,15台乐聚夸父人形机器人上料才达到98%的作业成功率,累计运行约1000小时、参与完成超6万件零部件生产。 厂方算过一笔更冷的账:单次上料从30多秒压缩到15秒之后,参照人工成本仍要3到4年才看到投资回报。卡点在数据——训练通用具身模型需要千万小时级真机数据,而全球高质量数据只有数十万小时级,缺口约95%。第一财经36氪
避坑先识别三种常见的“借现实”
概念兑现的口径游戏无处不在:产量与出货量常被并排用来论证同一个“量产元年”,订单被计入收入时也要多问一层——2026年上半年披露的人形与具身机器人中标项目共218个、总金额17.23亿元,其中工业及技术型企业相关项目仅占21.1%,教育科研占55.5%、政府及公共平台占20.6%,而且“中标”不等于交付验收或确认收入。36氪
更隐蔽的是把账面收入做实单。9月上旬,梅卡曼德创始人邵天兰公开点名“攒局型”企业:把机器人卖给地方政府建的数采中心,再把数据买回来,“钱在‘自己人’手里转一圈,账面收入就‘做’出来了”。 被点名的银河通用则回应称相关内容不实并已报警,是非尚无审计结论。数采训练场本身是补数据缺口的真需求,可疑的只是交易结构——买方若与厂商存在股权关联,产品是否真正进入了作业场景就要打问号。36氪
资本侧已经完整走过一轮。宇树启动科创板申购时,150.80元的发行价、219倍的市盈率点燃了打新热情。 而东吴证券指出,9月末人形机器人板块PE、PB均已回落至2026年以来的极低分位,交易热度与估值退到年内低位。界面新闻东方财富网
需求侧同步降温:人形机器人日租金从几千上万元跌到几百元,新鲜感不再是溢价来源。 广交会上,肯尼亚客户本想买人形送餐机器人,商家判断它“吸睛”但承重有限、单次仅能配送1至2桌、综合效率不占优,最终客户选择了效率更高的非人形方案。36氪光明网
判断真实落地,盯住三个信号
先看“会干活的机器”占比:摩根士丹利判断,全尺寸操作型机型的出货占比将从2026年的30%升至2027年的50%、2028年的70%,这条曲线真涨上去,行业才算站稳。 再看场景走没走完“技术展示—客户试点—付费部署—常态化运营—规模化复制”这五步:国庆期间近30家企业把数千台设备送进文旅零售“排班上岗”,华强北的柜台机器人日均完成超400次取货,但节后可覆盖折旧与运维的低客流才是真正的分水岭。三看价格方向:当前均价下降主要是便宜机型放量拉低的结构效应;若全尺寸高端机型也开始降价,说明竞争已从“能不能做出来”转向“多少钱一台”——在一个还没跑出盈利样本的行业里打价格战,是需要警惕的信号。36氪
IDC已把2030年全球人形机器人出货预测上调约五成至超过75万台,长周期的方向并非虚假繁荣。 真正要避的坑从来不是人形机器人这个行业,而是把明天的故事按今天的收入来计算的那类炒作。2027年4月国标正式实施之后,“会不会干活”不再靠视频证明,而会有同一把尺子来量。36氪









