央行摘掉挂了11年的旧牌子:存款房贷都不变,但这三件事会变
消息一出,"账户收益要变了吗"的小红书笔记被顶上热帖。知乎相关问题浏览量冲到24万+。先给两句定心丸:你存进去的钱不会被动缩水,你正在还的房贷利率也不会被改合同。真正值得认真看的,是往后三年"钱的价格"由谁说了算。小红书
先说发生了什么
10月19日,央行明确发声:将推动退出存贷款基准利率。界面新闻知乎
这套"老尺子"——一年期存款基准1.5%、贷款基准4.35%——从2015年10月起就没再动过。而大行挂牌的一年期定存只有0.95%。所以这次本质是摘掉一块没人用的旧牌子,这次演讲也没给出统一退出日期。巧的是同一周,2026金融街论坛年会正在北京举行。知乎知乎新华网

旧牌子摘了,往后看哪几把尺子
LPR:管你的房贷和新贷款。10月20日最新报价:1年期3.0%、5年期以上3.5%,均保持不变。东方财富
新发存款加权平均利率:6月一年期1.20%、三年期1.63%、五年期1.69%——这是全市场成交的真实水位,不是某家的招牌价。知乎
各行挂牌利率表:具体到你那家银行给多少,看它自己的价目表。
有专家解读,下一步方向是构建"LPR+DR001"双定价基准。翻译成人话:钱的定价正在从"全国一把尺"变成"各行按资金成本自己出价"。央行也已经动手:10月21日至11月2日开展隔夜逆回购操作,每日操作量不超过10000亿元,把短期资金利率钉在真实成交的隔夜品种上。东方财富知乎
会变的是这三件事
1. 挂牌价分化更大,肯多比一行的就是真差价。 大行五年期定存挂牌1.30%,但有中小行在抢定存到期客户:华夏五年期1.75%、民生1.75%—1.79%,锡商、众邦等民营银行三年期做到2.0%。但先看清条件——限区域、限新客、有起存门槛,一个都别漏。知乎
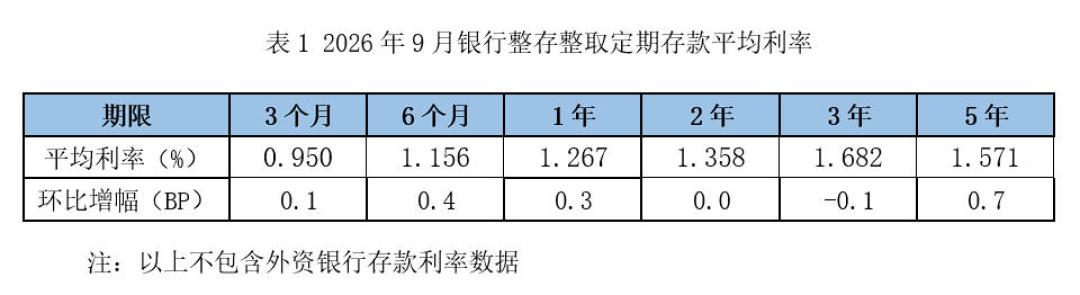
2. 到期续存,才是真正要算账的时刻。 定存续期内按约定付息,谁动不了你;但到期那天,新一轮给你什么价,全看当时行情。注意第一个信号:6月五年期加权平均利率只比三年期高0.06个百分点。第二个信号更扎心:到9月甚至出现倒挂——3年期平均1.682%、5年期反而只有1.571%。多锁两年,几乎不多赚,"到期后再存更便宜"要提前写进预期。知乎第一财经

3. 锚没了,"比价参照"也没了。 以前还能问一句"为什么低于基准",摘牌之后,存款贷款都是各行自主定价。对借钱的人不算坏事(利率本就在历史低位);对存钱的人,利息"躺赚"的日子只会越走越远。
普通人现在该做的三件事
定存到期前查三个数:大行挂牌价、大额存单额度(工行、中行等已上架的5年期存单年化多在1.55%—1.60%,热门批次常被秒)、中小行高息的附加条件。知乎
单家银行本息超50万的,分散到有存款保险标识的银行——这条底线在任何定价机制下都不变。
别被"换锚"话术推进你不懂的市场。有一种说法很滑头:嫌存款利息低就去投资。可利息变少,不等于你亏得起本金。市场化解决的是钱怎么定价,不负责保证你拿到好价格。这不是唱衰帖,是提醒你把"到期日"设成自己的提醒事项。知乎
一句话收束:这次换的是秤砣,不是你的余额。但从今往后,想知道自己存钱能拿多少、借钱要付多少,得你自己去盯LPR、盯挂牌价了。