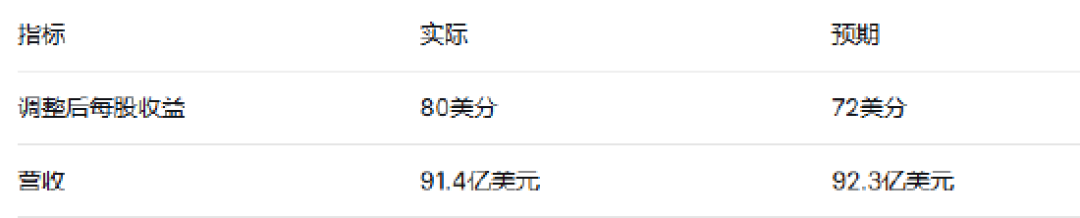
10月29日美股盘后,星巴克交出2026财年第四季度成绩单。两个数字摆在一起,怎么看怎么别扭:营收91.4亿美元,同比降了4%。净利润6.77亿美元,接近去年同期的五倍。新浪财经知乎
先别急着喊“利润暴涨”。去年同期星巴克计提了重组和减值费用,基数被压低;剔除这些一次性项目,调整后每股收益0.80美元,同比增长54%,高于市场预期。改善是真的,但没有“五倍”那么玄。智通财经
营收下降不是因为中国人少喝了。中国业务转给博裕合资公司,博裕持股60%,星巴克保留40%和品牌授权。门店照开,流水不再并进报表。中国业务从财报里“消失”了——不是退出,是换了个记账方式。知乎智通财经
真正的好消息在美国。全球同店销售增长7.2%,美国增长7.7%,都高于预期。财联社智通财经
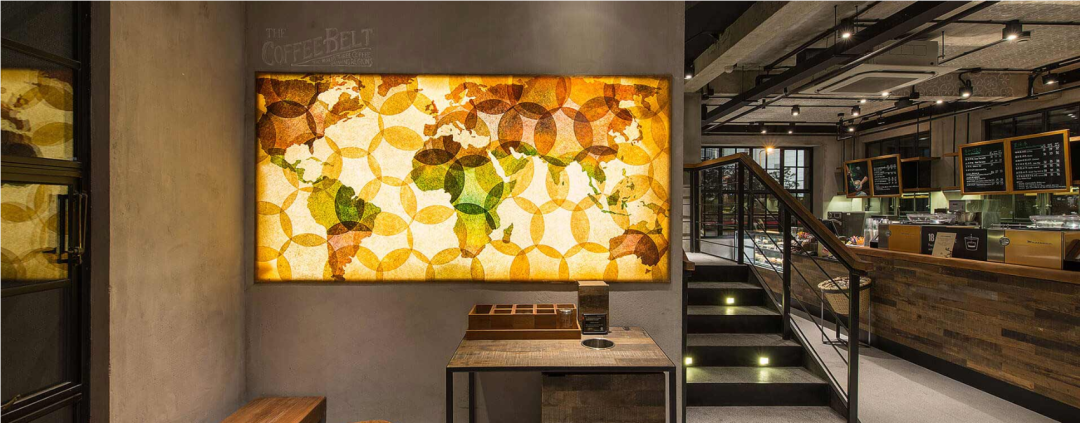
截至财年末,星巴克在北美完成了1700多家门店的升级改造,加座位、换柔光。秋季菜单上线首日,创下公司史上最好成绩,抹茶也长成了一款10亿美元级的饮品。客人确实回来了。新浪财经
但只回来了一半。国际业务同店销售只涨0.9%,低于预期的3.2%,交易量还在下降。智通财经
2027财年,公司预计营收再降约1%,北美同店增速回落到4%左右。9月,北美还关了约250家门店。美国这轮复苏,更像是把资源集中到能打的店,而不是全面翻盘。智通财经新浪财经
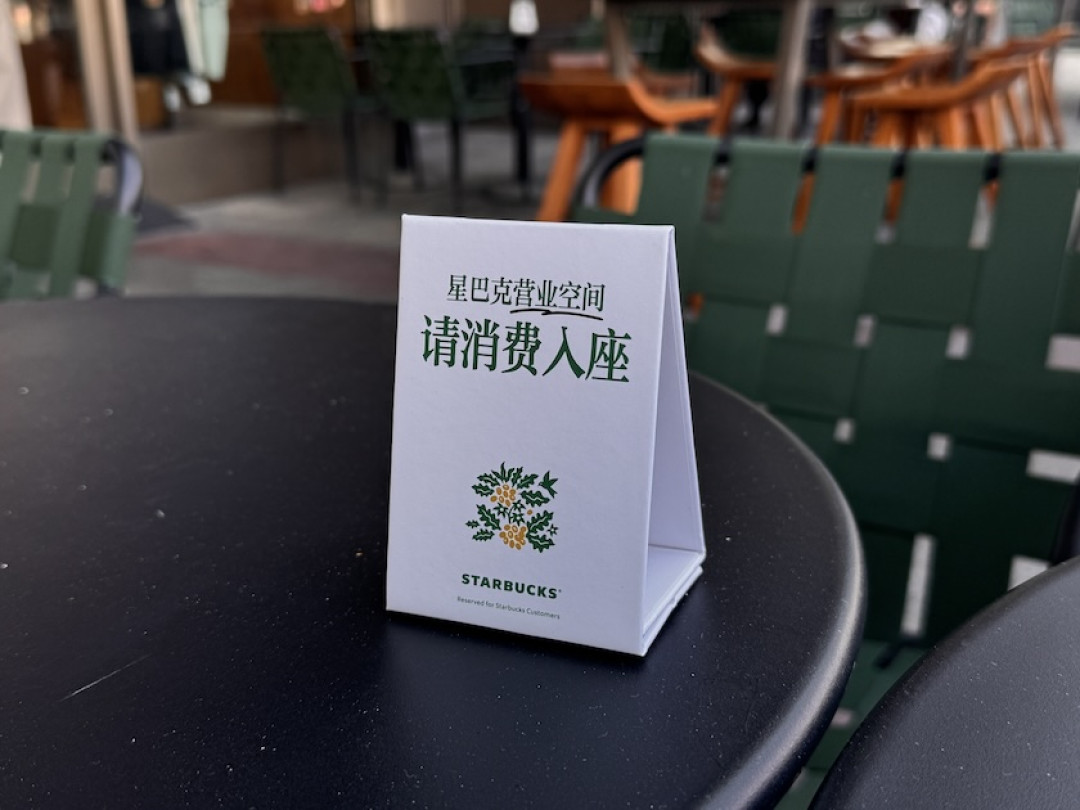
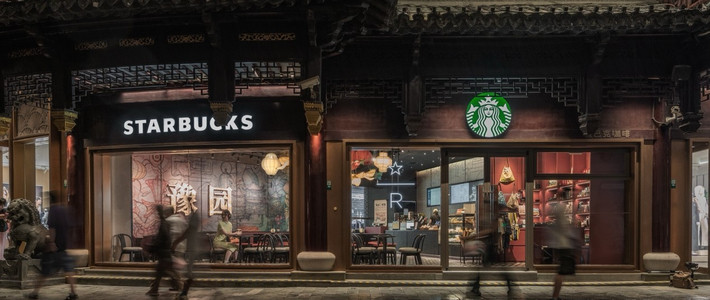
中国这边,财报给不出答案。能看到的只有动作:新财年追加3亿元做门店服务,升级约1000家店。门店形态也在变,官方把这套打法叫“千店千面”,再加上全国门店的“消费入座”。21世纪经济报道
只是效果如何,股东从报表里看不出来,顾客倒是一进门就知道。下次去星巴克,不用先看美股涨跌,看三件事就够了:座位好不好找,出杯快不快,店员有没有空抬头看你一眼。