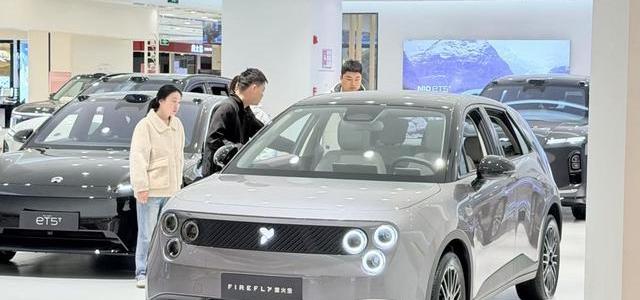
超长期低息购车方案正席卷车市,日供低至一杯奶茶钱,看似让购车门槛降至冰点。这背后是车企高企库存压力与激烈的市场竞争。然而,低月供的诱惑下,隐藏着怎样的财务风险与产权归属问题?读懂这轮金融战的本质,才能做出理性决策。
 智能速览
超20个品牌入局,七年低息贷款成为车市新常态。
车企高库存压力是金融战取代价格战的核心推手。
市场反应冷热不均,部分消费者仍倾向三年或五年分期。
需警惕银行抵押贷与融资租赁模式在所有权上的根本区别。
评估七年总成本与车辆贬值风险,避免陷入过度杠杆。
 精华内容
车企慷慨推出的超长期贷款,究竟是消费者的福音,还是一个精心包装的财务陷阱?这需要我们拨开低月供的迷雾,审视其背后的模式与成本。
库存高压倒逼
2026年初,全国乘用车行业库存高达357万辆,同比增加58万辆,新能源车去库存压力尤为突出。为应对高企的库存,车企从直接降价转向更“体面”的金融贴息。这种策略既能快速抢占市场份额,又避免了官方降价引发老车主不满,同时还对冲了购置税减半带来的成本上升预期。
贷款模式辨析
消费者在选择时需认清两种主流模式。其一是与银行合作的标准抵押贷款,如蔚来乐道与富邦华一银行的合作,车辆所有权直接归属消费者。其二是与融资租赁公司合作,如比亚迪海洋网部分方案,车辆所有权在贷款期内归租赁公司所有。后者还清全款前,车辆使用权受限,且可能存在额外费用。二者在产权、过户和处置权上存在根本差异。
长期持有风险
选择七年贷款,意味着需要直面两大风险。首先是财务压力,在漫长的还款周期内,任何收入变动都可能带来违约风险。其次是资产贬值,尤其对于迭代速度极快的新能源汽车,七年后车辆残值可能远低于预期。一位网友的评论直指要害:现在的电车用两年就可能成淘汰货,届时还要背着贷款,如同“燕郊房主”。
市场反应分化
尽管方案诱人,但市场反应并未一边倒。多地4S店反馈,消费者对七年方案多持观望态度,更熟悉的五年分期或成本更优的三年零息方案仍是首选。小米汽车销售也表示,选择三年零息的客户比例更大。这表明,消费者正变得更加理性,开始权衡低月供与长期总成本之间的利弊。
这场由车企主导的金融战,为市场注入了活力,也对消费者的财商提出了更高要求。它考验的不仅是当下的支付能力,更是对未来七年个人财务、职业发展和行业趋势的预判。在选择超长期贷款时,理性核算总成本、明确产权归属,才能让低月供真正成为助力,而非负担。
 关键评论
以现在电车迭代速度,7年贷款新车入手用不了两年就是淘汰货啦,这场景像极了现在的燕郊房主。
以我对迪子的了解,这个时候必须再等等。
这和租车没区别了。
需要像特斯拉一样,五年免息,七年低息。