
















89
27
存款超30万的家庭注意了:2026年,可能会遇到这3个“大麻烦”
2026-03-22 10:20:30
8点赞
14收藏
71评论
前几天和一个朋友吃饭,夫妻俩都是普通工薪族,省吃俭用好些年,终于把家里的存款攒到了三十多万。
本以为手里有了这笔钱,心里能彻底踏实下来,可一聊才知道,他俩反倒比以前更焦虑了。
问起原因才明白,只要稍微看看近两年的政策和利率消息就会发现,从2026年开始,家里存款超过30万的家庭,很可能会同时撞上3个棘手的大麻烦。
第一个麻烦:存银行越来越不赚钱,存款利率还在持续下行
以前很多普通家庭都有个根深蒂固的想法:工资减去日常开销,剩下的钱往银行一存,就能稳稳当当赚利息。可现在这个老办法,已经慢慢行不通了。
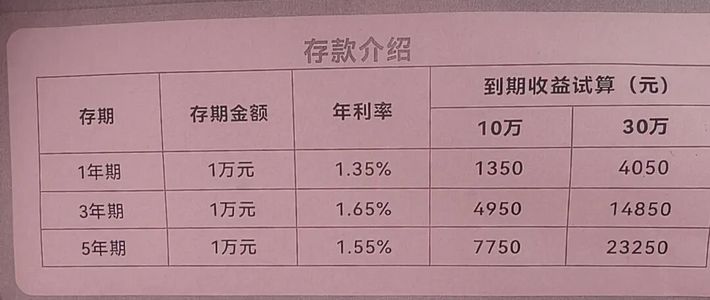
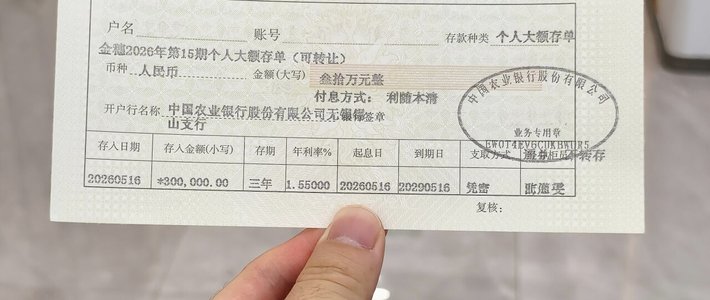
从2024年到现在,几大国有银行已经多次下调存款利率,三年期定期存款利率已经不到2%,部分银行甚至跌破了2%这个大家心里的关键关口。
而且从政策层面来看,适度宽松的货币政策还会持续,各大机构都预测,2025到2026年,政策利率还有继续下调的空间,存款利率自然也很难逆势上涨。
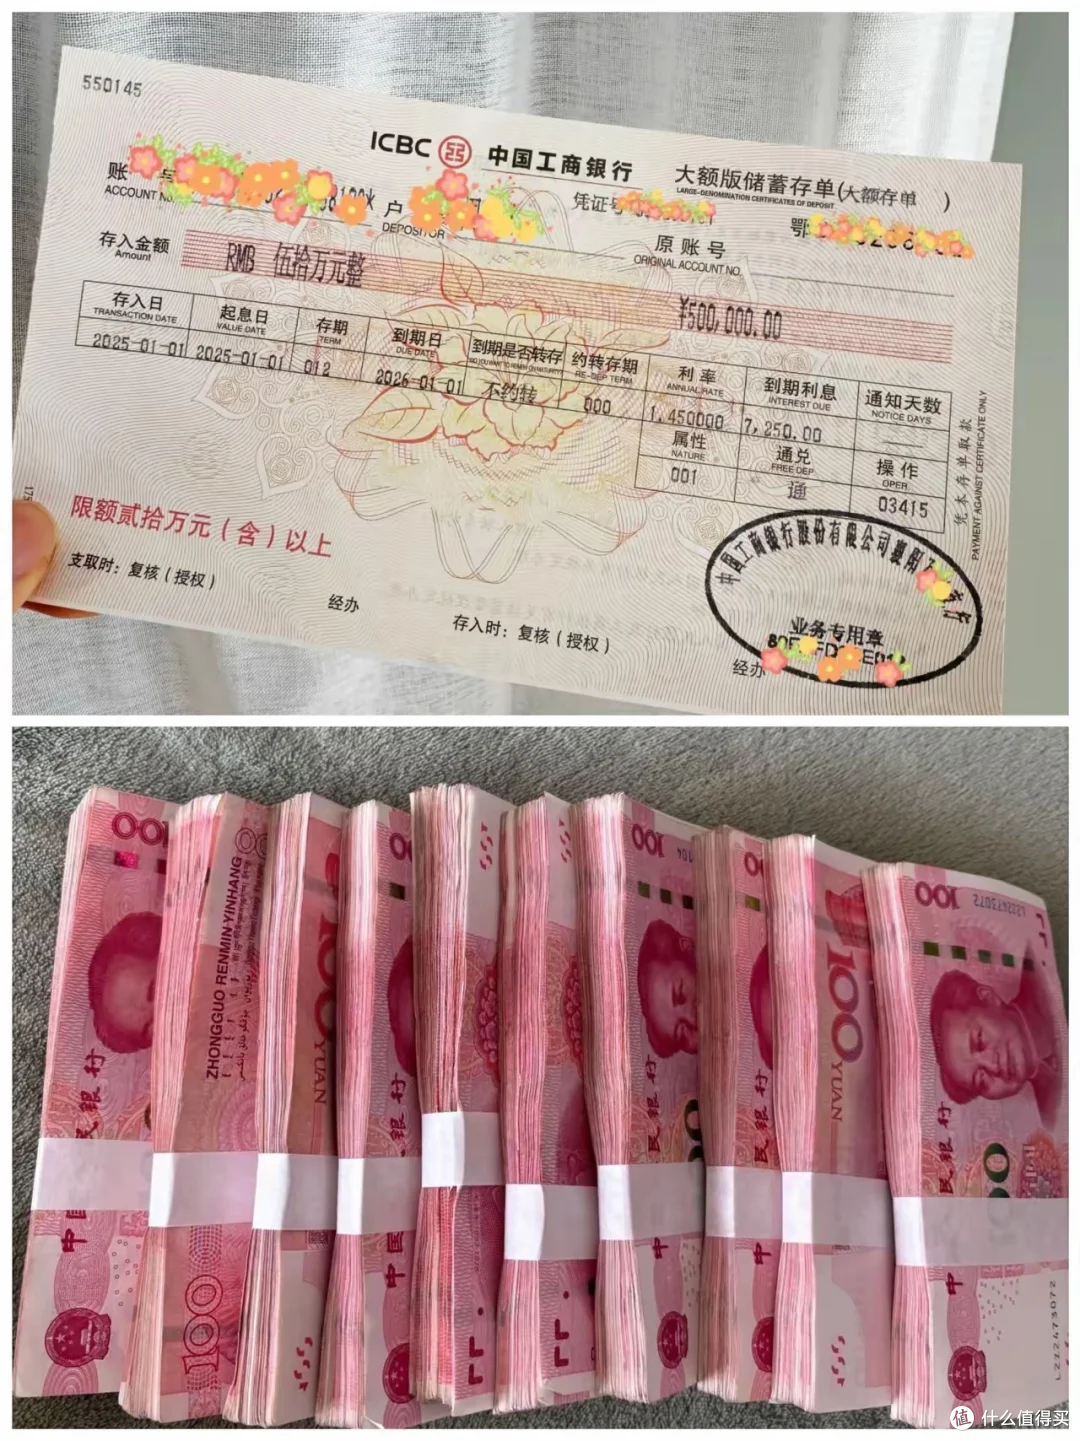
给大家算笔简单的账:30万存三年定期,利率从2.5%降到1.5%,光利息就差了好几千块。再算上未来的物价上涨,最后这笔钱能买到的东西,可能还不如现在多。
对很多习惯了“只存钱不投资”的家庭来说,这就是第一个要面对的冰冷现实:银行存款再也不是那个稳赚不赔、躺着就能让钱增值的避风港了。
第二个麻烦:通胀悄悄侵蚀购买力,钱看着在,实际能买的东西变少了
对咱们普通家庭来说,通胀最直观的感受,就是钱越来越“不经花”了。
以前拿100块钱去超市,能拎回来满满一大袋东西;现在再去超市,可能还没挑几样,结账时就发现一百块钱已经花光了。
这就是通胀在悄悄起作用:物价整体慢慢上涨,同样多的钱,能买到的东西却越来越少。
更关键的是,就算官方公布的CPI涨幅不高,可和咱们生活息息相关的几笔大开销——子女教育、看病就医、养老照护,这些年的价格涨得一点都不慢。
一旦存款利率跑不赢通胀率,表面上看你存的钱数字越来越大,可实际的购买力却在不断缩水。也就是说,你现在攒下的30万,等将来孩子上大学、父母看病要用的时候,未必还能顶得上用。
这就是第二个麻烦:如果不主动打理手里的钱,你的存款只会“数字上变多,生活里变少”。
第三个麻烦:资产结构太单一,容易“一个篮子出问题,全家都受影响”
很多家庭的资产构成其实特别简单,无非就两样:一是银行存款,二是房子,有的是一套自住,有的手里还有两三套。
这种配置放在十年前,可能没什么问题,因为那时候大家都觉得,钱放银行稳赚利息,房子买了就会涨,再不济也能抗通胀。

可现在,这两个认知都在发生根本性的变化。银行这边,利率长期下行,只靠存款很难跑赢通胀,前面已经说过了。
再看房地产市场,近几年已经从过去的“普涨时代”,变成了“存量分化时代”,房价全面上涨的日子早就结束了,城市和板块之间的差距越来越大。
核心城市、核心地段的房子相对抗跌,可三四线城市、偏远郊区的房子,流动性特别差,想卖卖不掉,想租也租不上好价格,反倒还要一直交物业费、取暖费和维修费。
再加上,很多家庭为了买房背了不少房贷,每个月的房贷要占家庭收入不小的比例。一旦家里有人遇到失业、降薪的情况,家庭现金流立马就会紧张起来。
这就形成了一个很现实的风险:家里的大头资产都压在房子上,手里虽然有一点存款,可既跑不赢通胀,也应付不了太大的突发变故。真要是遇到市场行情不好、收入出现波动,整个家庭的抗风险能力就会变得特别弱。
这3个问题,其实都指向了同一个核心:从2026年开始,对存款30万以上的家庭来说,真正的考验不是“你有没有攒下钱”,而是“你会不会打理钱”。
当然,这不是说让大家非要去炒股、冒高风险,而是至少要做好这三步基础规划:
第一,先把家庭的安全底线筑牢。
留足3-6个月生活费的应急备用金,放在随取随用的地方;再把基础的医疗险、意外险配置好,别让一场意外、一场大病掏空多年的积蓄。
第二,在能承受的风险范围内,学着配置一些中低风险的理财产品。
比如稳健的银行理财、国债、优质债券基金等,目标不是发大财,而是尽量让收益接近甚至跑赢通胀,守住钱的购买力。
第三,冷静看待房产投资。
别再迷信“买房就能抗通胀”的老观念,买房前一定要看清城市、地段和流动性。如果家里已经有多套非核心区域的房产,一定要想清楚它未来的居住、出租和转手价值。
最后想说,与其天天为手里的钱焦虑,不如从现在开始,把家里的资产盘一盘、账算一算,早点调整规划,比什么都强。
真正聪明的家庭,从来不是不会遇到问题,而是在问题出现之前,就已经提前做好了准备。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案