
先问各位电车车主一句:今年的续保报价,你看了吗?
有位蔚来ES8车主的遭遇上了新华网:2025年全年没出险、没有交通违法,按理说保费就算不降也该打平,结果续保报价比上一年贵了近2000块,总保费直接破万。她原话挺扎心——本以为省下了油费,结果扭头全贡献给了保险公司。新华网
微博上"新能源车天价续保"的话题底下几千条评论,画风基本一致:车没撞、险没出,保费一年比一年刺眼。有蔚来ET7车主说,哪怕不出险保费也在持续上涨,去年6000,今年直接8400。新浪微博也有比亚迪纯电车主吐槽,15万的车第二年保险要5000块。知乎
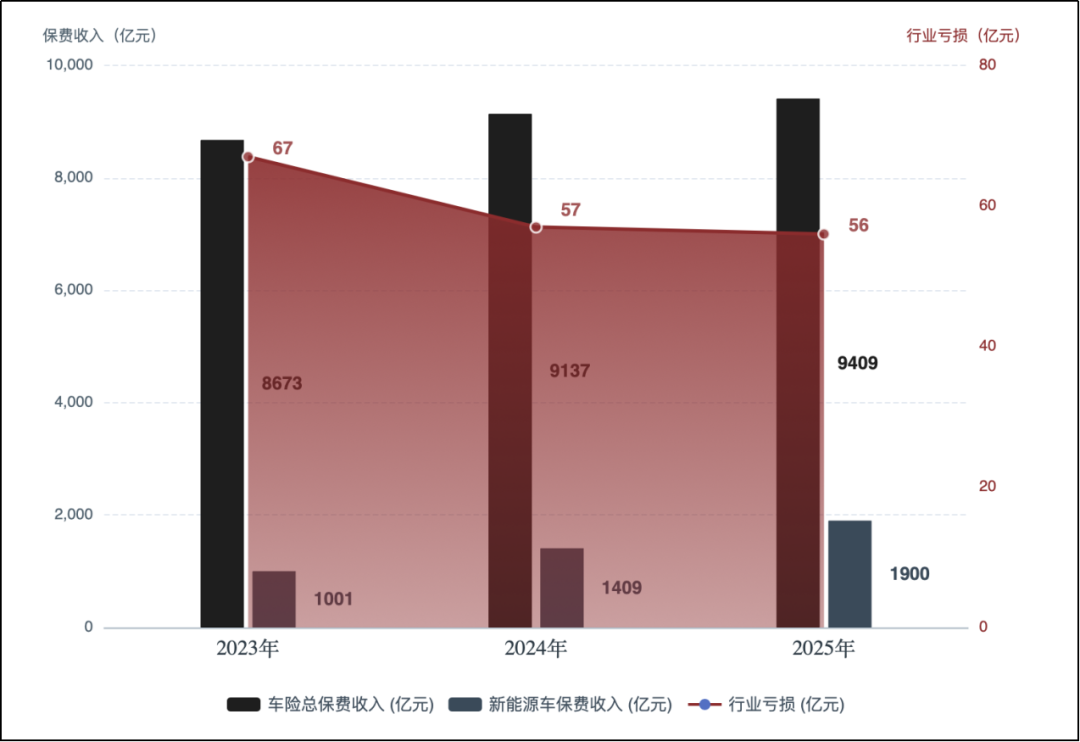
但这事有个反直觉的地方:车主喊贵,保险公司那边居然也在亏。中国保险行业协会的数据显示,2025年全行业新能源车险保费收入达1900亿元,同比增长近35%,占车险总保费的比重首次突破两成。新华网而同期新能源车险全行业承保新能源汽车4358万辆,收了1900亿元保费,承保端却亏了56亿元。36氪
钱到底去哪了?我把新华网、经济日报、远川汽车评论和中保研的数据翻了一遍,今天把这笔账算清楚。先说结论:新能源车险贵,不是简单的"割韭菜",是三个结构性的结拧在了一起。
结一:出险率确实高,约为燃油车的1.5倍
保险公司的逻辑很朴素:风险高,定价就高。新能源车在它们眼里就是"高风险代表"。
一是跑得多。充电便宜又不限行,电车平均行驶里程天然更高;更关键的是营运车——国内约一百三十万巡游出租车、数百万网约车,早已高度拥抱新能源。36氪而营运车保费本来就是私家车的2倍以上,燃油车时代保险公司最怕的那批高风险车,整体搬家到了新能源车险里。中国精算师协会的数据更直白:非营运新能源车的平均保费,只有营运新能源车的一半左右。新华网
二是车猛、人新。燃油车时代零百加速7秒以下就能叫"小钢炮",现在电车6秒以内比比皆是,车重更大、加速更快,误操作时的挽救窗口更短。同时新能源车用户中年轻司机多,35岁以下的新能源车主占比,比燃油车要高14个百分点。36氪年轻司机+充沛动力,事故概率自然往上走。
这两条叠加,新能源车的整体出险概率被推到了燃油车的约1.5倍。36氪
结二:单次赔付狠,一个卡扣能修出13万
出险频次高还只是第一层,真正拉开差距的是单次赔多少。
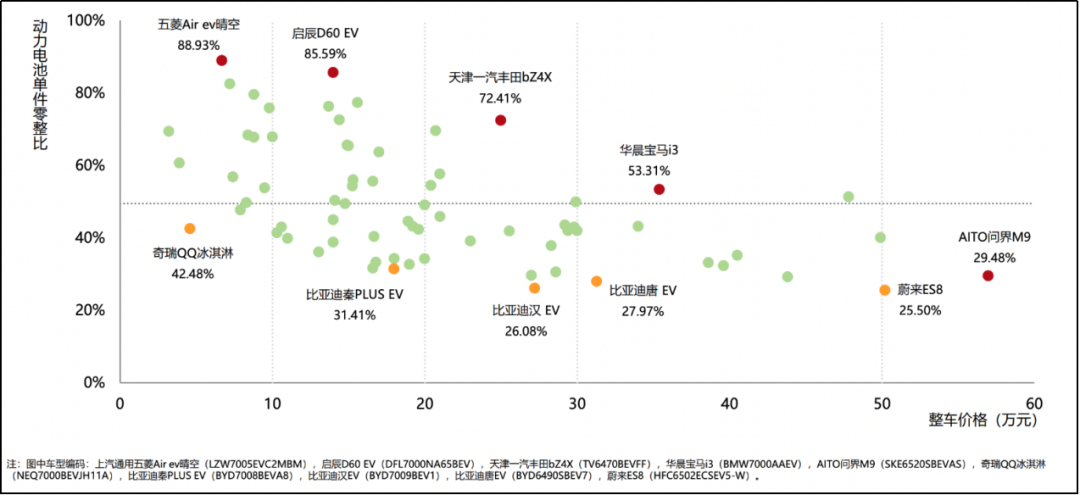
中保研《第二十期汽车零整比研究报告》给了个很直观的数字:70款新能源样本车型里,纯电车型动力电池的单件零整比均值是49.59%。新华网换句话说,只换一块电池,平均就要花掉接近半辆新车的钱,部分低价车型电池零整比甚至超过80%。而且电池"只换不修"的概率极高,磕碰、托底、涉水,只要伤到电池,基本都是整包更换,一辆20万的纯电车,涉及换电池的赔付可能直接干到10万。36氪
杭州有位车主更离谱:新车才开一个月,就因为电池包外壳上一个指甲盖大小的塑料卡扣断裂,维修竟然要花13万,最后只能走全损。知乎
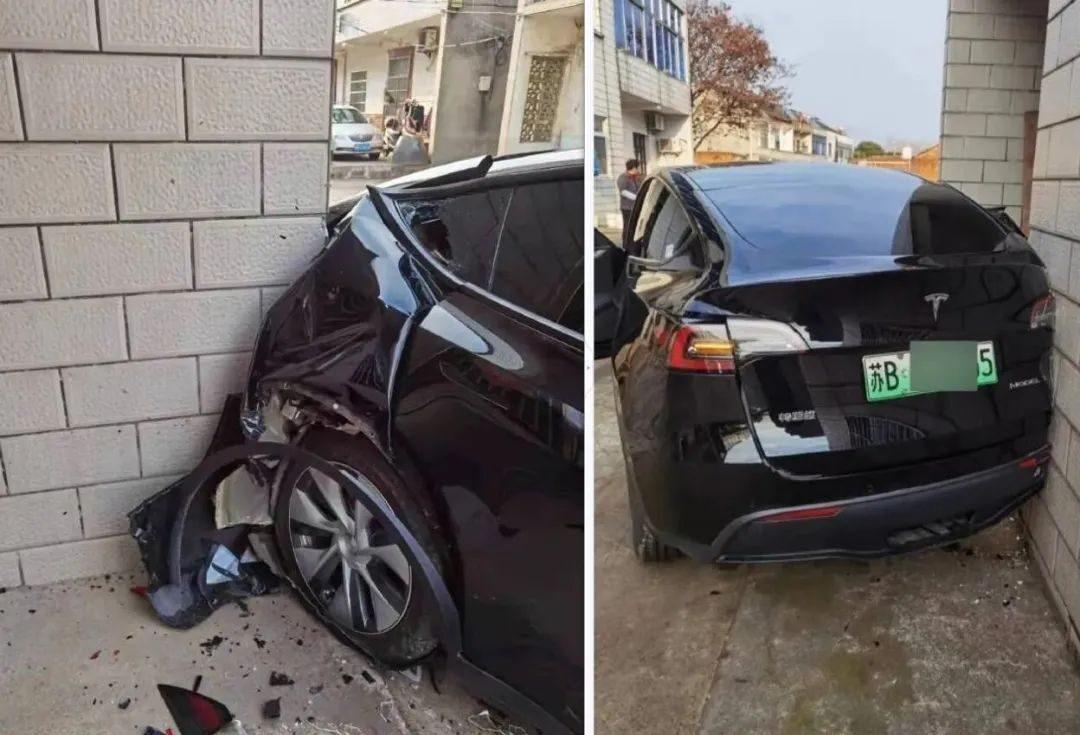
一体化压铸也一样。这工艺帮车企省了零件、提了效率,但事故面前就是"一撞毁一片"——肉眼看着轻伤,定损时筋脉尽断,购买价28万的Model Y,定损20万的案例就摆在那。36氪
再往深一层:新能源车的维修体系相对封闭,三电系统和智驾模块的维修权限攥在主机厂手里,保险公司几乎没有议价空间。新华网对外授权有限、外面没竞争,维修价格自然下不来。
结三:定价扭曲,老实开车的人在"被平均"
这一条是很多人没意识到的,也是"没出险还涨价"的关键。
中国精算师协会给过一组数:新能源车险车均风险成本约为燃油车的2.2倍,而保费仅为燃油车的1.7倍。新华网也就是说,保费其实没追上风险。2025年新能源车均保费4360元,比2024年还降了约180元,但仍接近燃油车的两倍。36氪
那为什么有人没出险还涨价?问题出在定价机制上。2021年到2025年上半年,新能源商业车险的自主定价系数被限定在[0.65-1.35],明显窄于燃油车的[0.5-1.5]。36氪系数窄,意味着保险公司没法给高风险车主收足够多的钱,缺口只能摊到所有人头上。最典型的就是营运车按"非营运"投保的价差:有北京比亚迪秦PLUS网约车车主反映,其营运车险年保费10000多元,而同款家用车险年保费约7000元。新华网这类车出险概率高、赔付远超所缴保费,保险公司分不清,亏损就通过精算模型分摊给同车系所有车主——零出险的家用车主,保费被动上涨。你连续几年没出险,保费却降不动甚至上涨,大概率就是这么"被平均"的。
更麻烦的是逆向选择:保费一高,一部分低风险车主赌气只买交强险,退出了商业险池子;留下来的高风险车主占比反而更高,赔付继续恶化。
保险公司为什么还亏:赔得多,数据还拿不到
既然保费不便宜,险企怎么还亏56亿?
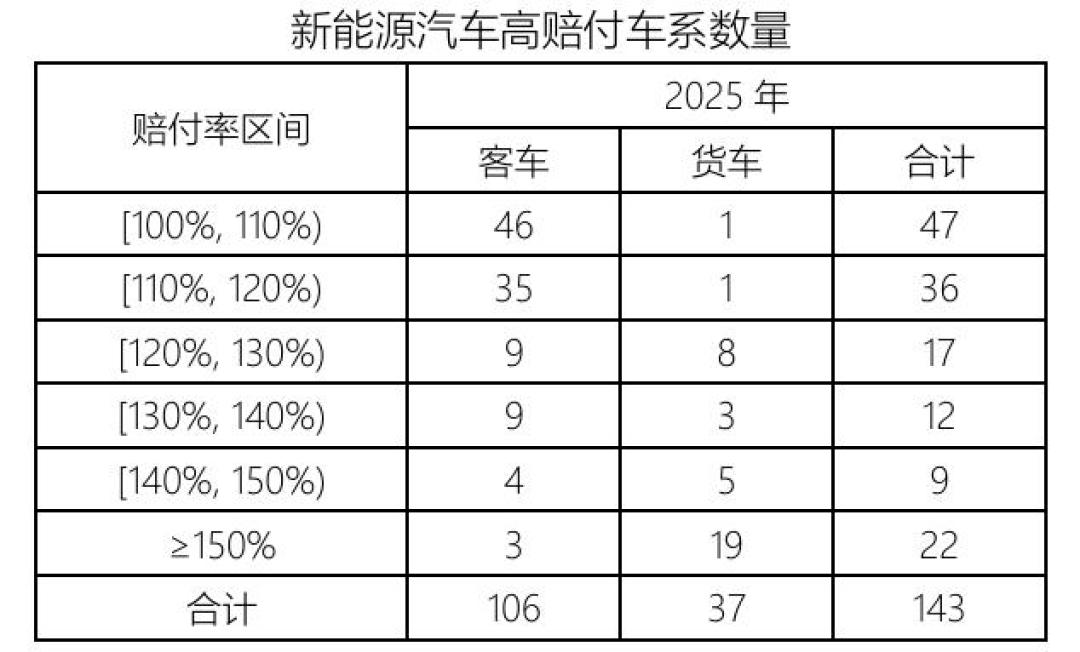
一方面赔得实在多。2025年,429个成规模的新能源车系里,有143个的赔付率超过100%。新华网收100块保费,要掏100多块去赔,算上运营成本亏得更多。
另一方面,保险公司想精准定价,但手里没数据。电池健康、日均里程、驾驶行为、辅助驾驶使用率/接管率这些将对保费产生决定性影响的数据,车企都牢牢攥在手里,绝不轻易对外。36氪再加上新能源行业迭代太快,险企好不容易给一款车建好精算模型,车已经换代了,模型直接作废。
变化已经在发生:这三个信号值得盯
好消息是,这套死循环正在被拆开,方向很明确:从"一刀切都贵"走向"分化定价"。新华网的调查也印证了这一点:北京一位小米SU7车主2025年出过险,今年续保时不仅没涨价,反而接到多家保险公司的报价电话,价格比前一年还要低。新华网
第一,定价系数持续放宽。2025年1月金融监管总局等四部委发文,决定将新能源车险的自主定价系数拓宽为[0.6-1.4],当年9月落地。36氪今年3月,系数范围又由[0.6,1.4]调整至[0.55,1.45],驾驶习惯好、连续多年未出险的车主,理论上保费最多可下降约8.33%,高风险车型和驾驶行为的保费则相应上涨。新华网系数越宽,好司机越有机会拿到真折扣。
第二,维修和数据在被迫打开。监管已要求车企和动力电池企业开放维修技术信息,打破维修体系的封闭性。36氪深圳干脆出台了新能源车险高质量发展"深十条",撮合车企和险企互换数据。界面新闻险企拿电池健康和驾驶行为去定价,车企拿理赔数据反哺设计。
第三,车企自己下场卖保险了。比亚迪2024年收购易安财险组建比亚迪财险,一年就实现盈利,净利约9300万元。界面新闻没有中间商赚差价——车、数据、维修网络全是自己的,运营费用率只有5%左右,比同行低近20个百分点。今年比亚迪又宣布为智驾兜底,用智驾降低出险率,反过来再压保费。
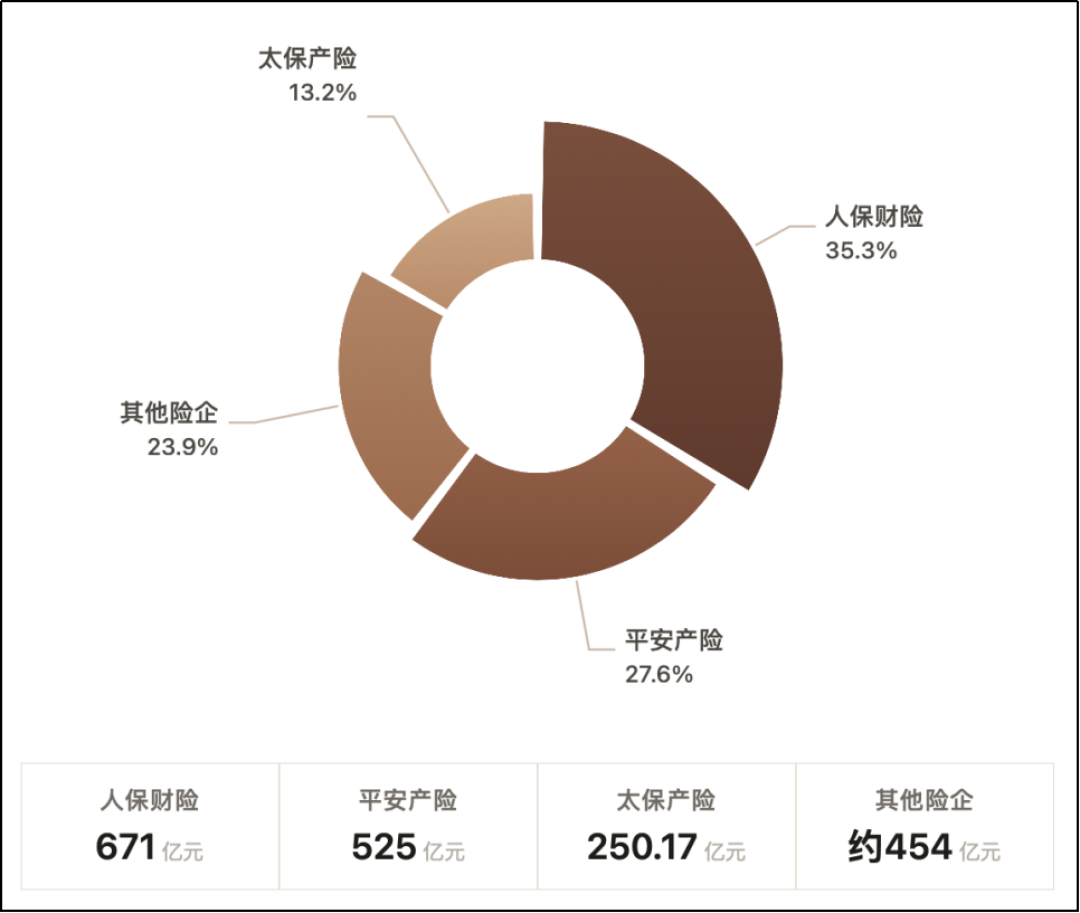
行业格局也在集中:2025年人保、平安、太保三家合计拿下行业76.1%的市场份额,相继跨过盈亏线实现承保盈利,中小险企则在收缩。36氪对车主来说,这意味着续保报价的分化会越来越明显——低风险车主的折扣空间更大,高赔付车系可能面临涨价甚至挑客。
续保之前,先把这4件事做了
道理讲完,落到操作。今年续保前,建议把这4件事过一遍:
至少比3家报价。 人保、平安、太保之外,再问一两家中小险企。定价系数放宽后,不同公司对你这台车的风险判断差异会拉大,报价差出几百上千元很正常。但注意:比价的同时确认承保条件,别只图便宜买了限制更多的方案。
小剐小蹭先算账再报案。 出险一次,下一年的无赔款优待系数就没了,涨幅可能比修车费还贵。几百块能搞定的划痕,自费往往比走保险划算。反过来,涉及电池、压铸车身的损伤千万别私了,必须走保险——那种维修费动辄上万。
别赌气裸奔。 保费再贵也别只留交强险。交强险对对方财产损失的赔付上限只有2000元,电车一次电池托底、追尾的维修费可能就是几万,商业三者险和车损险是真保命的。真觉得贵,优先砍的是不必要的附加险,不是主险。
报价异常高,先查自己的车系口碑。 如果你没出险还被大幅涨价,大概率是你的车系整体赔付率太高被"连坐"。可以在车主群里问问同款续保行情,确认是个例还是普遍现象——这对你下一台车选什么品牌,比任何车评都实在。
顺带给准备买新能源车的朋友提个醒:购车预算里请把保险单独列一行。同一价位,不同车系的续保报价能差出一大截,下单前找该车型的二手车主或车主群问问第二年保费,比看配置表更接近真实用车成本。
最后聊一句:你今年续保花了多少?涨了还是降了?评论区报个价,让观望的朋友心里有个数。













随便来看看
校验提示文案
小泽马里澳
校验提示文案
贱霸来了
亏钱的时候,就涨价
校验提示文案
我是你后妈
校验提示文案
一个DIY装修的苦逼
校验提示文案
wfs00
校验提示文案
爱省钱的山寨富二代
校验提示文案
七号情報員
校验提示文案
為誰風露立中宵
校验提示文案
值友4918284831
校验提示文案
雾霾成都
校验提示文案
夏聚流萤冬映雪
校验提示文案
好菜一盘
校验提示文案
愤怒的阿毛
校验提示文案
值友3219020065
校验提示文案
值友9724075418
校验提示文案
火星用户85751
校验提示文案
青衫负笈
校验提示文案
猴帝
校验提示文案
值友3512558704
校验提示文案
singwingken
校验提示文案
Peneldorovsky
校验提示文案
消失的小气球
校验提示文案
可恶的大O
校验提示文案
买不起就看一下
校验提示文案
贺拔刀
校验提示文案
这瓜保熟不
校验提示文案
阿姆飒嘛
校验提示文案
值友2074363139
校验提示文案
且听风吟0404
校验提示文案
自行车搭v24发动机
校验提示文案
推荐最好的东西
校验提示文案
小黑豆82
校验提示文案
我没有手
校验提示文案
乐乐磊落
校验提示文案
值友6806002416
校验提示文案
扫拉西
校验提示文案
种种种子
校验提示文案
狂野的牛蛙
校验提示文案
飄飄
校验提示文案