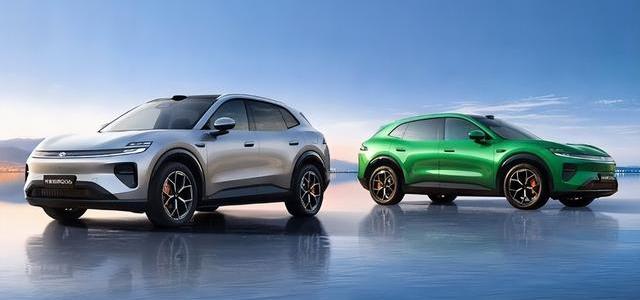
2026车圈生存法则:全栈自研是陷阱,分层决策才是王道
18:35
精选参考来源
向阳而生 2026-09-19
来自今日头条
爱雨天的音乐 2026-09-17
来自今日头条来源
精选参考来源
1. 小米、奇瑞纷纷自研电池,降低成本,宁德时代高管:造电池不比造车简单,别拿命赌! 上半年宁德时代归母净利润达432.84亿元,同比增长42%;而同期A股15家主流上市车企归母净利润总和仅约210亿元,不到宁德时代一半,长城、长安等头部车企利润大幅下滑,广汽、赛力斯甚至陷入亏损,上下游利润分化非常明显。 车企纷纷布局自研电池,局部会有重复投入,但整体不会造成行业性资源浪费,反而供应链过度垄断才是更大的资源错配。 绝大多数车企不是全栈造电芯,只是深度掌控电池环节,大家口中的自研电池其实分层明显,真正从零自建电芯产线、全栈自研的企业极少,全栈自研自产仅比亚迪、长城等极少数车企,覆盖材料、电芯、PACK、BMS全链条,自主建厂生产。 主导设计+代工生产这是当前头部车企主流模式,奇瑞、理想、小米均属此类。车企掌握电芯配方、结构设计、PACK、热管理等核心定义权,制造环节交由欣旺达、中创新航等电池厂代工,相当于车企出技术标准,电池厂出产能。 合资共建+联合研发上汽、广汽、吉利、长安等传统车企,多与宁德时代成立合资公司,共担成本、共享利润,本质是绑定产能、分走部分收益,不算严格意义自研。 纯外采+多供应商绝大多数中小车企依然完全外采电池,没有自研能力和意愿。 也就是说真正可能产生重复研发仅前两类,加起来不超过10家车企,并非全行业一哄而上。 为什么说这不是资源浪费? 电池不是通用件,差异化研发是产品竞争必要成本,动力电池占整车成本的40%-60%,且与整车平台、底盘结构、快充性能、安全标准深度绑定,混动与纯电、800V高压与400V平台、豪华车与代步车的电池需求完全不同。 如果所有车企都只用宁德时代的通用方案,只会导致整车产品高度同质化,最终全行业陷入价格战,那才是对产能和研发资源更大浪费。车企自研核心目的之一,就是做出差异化的电池性能比如奇瑞的混动专用电池、小米的800V高压快充电池,这是产业升级的正常投入。 真正过剩风险在低端产能,而非高端技术研发!当前动力电池行业产能过剩,集中在中低端磷酸铁锂产能,而头部车企自研投入方向,几乎都是行业共同技术高地,全固态电池、5C以上快充22、高镍三元、CTB/CTC一体化等。 多企业、多路线并行研发,反而会加速技术突破和成本下降,这和半导体、医药行业研发逻辑一致,技术探索期的并行投入,是产业进步的必要成本,而非浪费。 车企自研是分利不是重复建设,反而提升供应链效率,多数车企的自研并不是凭空新建一套完整产业链,而是把原本由电池厂独享的技术定义权和利润,拿回一部分到整车端,同时倒逼供应商降本提效。 比如小米与中创新航、欣旺达合作定制电芯,理想增资欣旺达,本质是整合现有电池厂的产能和研发资源,而非新增冗余产能。反而在过去宁德时代一家独大阶段,车企为锁定产能预付巨额款项、接受价格绑定,中小车企拿不到优质产能导致停产,那才是典型的供应链资源错配。 车企明知投入巨大,为什么还要做? 车企不是不清楚自研电池投入大、周期长,而是相比被卡脖子风险,这笔投入必须花,降本自研/深度定制电池可让单车成本降低5%-10%,年销量50万辆以上车企,一年即可节省数十亿元,完全可以覆盖研发投入。 保供2022年电池荒期间,大量车企因缺电芯被迫停产,单月损失可达数十亿。自研+多供应商策略,本质是供应链安全的保险。 当智驾、座舱技术差距逐步收窄,电池性能快充、续航、安全将成为下一个核心差异化卖点,只有掌握电池技术,才能做出人无我有的产品体验。 这种车企自研电池热潮不会无限蔓延,最终行业会稳定在分层分工格局,不会出现大面积资源浪费,头部3-5家车企保留核心电池技术自研+部分自产,构建技术护城河,多数大中型车企走联合研发+多供应商外采路线,掌握PACK、BMS等集成能力,电芯仍向头部电池厂采购,中小车企完全外采,没有自研经济实力,靠成本控制和细分市场生存,宁德时代等电池巨头依然占据一半以上市场份额,但会从垄断供应商转向底层技术+产能服务商,同时向储能、海外市场拓展第二增长曲线。 唯一可能出现浪费的是那些没有销量支撑、强行上马全栈电芯项目的少数中小车企,投入百亿建产线,最终产能利用率不足30%。但这类项目最终会被市场出清,属于行业竞争正常现象,不会造成全局性资源浪费。

今日头条 2026-09-19 00:00:00
2. 三大央企卖了365万台车,养得起自研智驾吗?
今日头条 2026-09-17 00:00:00
3. 和华为合作非“必选项”引争论,何为车企智驾最优解,自研还是外包?

东方财富网 2026-08-13 00:00:00
4. 全栈自研一年烧多少钱?Momenta算给你一笔明白账_财富号_东方财富网
财富号 2026-09-18 00:00:00
5. 2026年车企供应链共创有哪些标杆案例_手机新浪网
手机新浪汽车 2026-09-23 00:00:00
6. 这种共创模式对消费者买车有啥好处_手机新浪网
手机新浪汽车 2026-09-23 00:00:00
7. 零跑汽车的全域自研究竟有多深?_手机新浪网
手机新浪汽车 2026-09-20 00:00:00
8. #2026成都国际车展#岚图追光L的“华为芯”——东风高端品牌的智驾突围 岚图追光L在本届成都车展正式亮相,成为东风旗下高端新能源品牌与华为深度合作的最新成果。这款中大型轿车搭载华为乾崑ADS 5智驾系统与鸿蒙座舱,全系标配激光雷达,定位直指30万级智能轿车市场。 岚图的选择折射出当前二线高端新能源品牌的普遍策略:在品牌溢价尚不足以支撑全栈自研的背景下,接入头部智驾供应商的方案,以“高端底盘+顶级智驾”的组合建立差异化竞争力。追光L的底盘调校延续东风57年造车积淀,空气悬架与CDC电磁减震的组合在同级中具备优势;而智能化层面则完全交由华为方案背书,规避了自研算法成熟周期过长的风险。 这种“各取所长”的合作模式,正在成为传统车企转型高端新能源的主流路径。东风奕派、岚图、奕境三大品牌均与华为建立了不同深度的合作关系,形成从15万到40万价格带的完整覆盖。当“含华量”成为消费者购车的重要参考指标,传统车企的选择或许比新势力更为务实。
今日头条 2026-09-17 00:00:00
9. 东风汽车总经理冯长军会晤华为任正非
今日头条 2026-09-23 00:00:00
10. 中国车企价格优势的秘密:全链自研降本|动力电池|比亚迪|产业链|供应链|迭代_手机新浪网
手机新浪汽车 2026-09-16 00:00:00
11. 哪些核心部件会率先实现车企与供应商共创|动力电池|宁德时代|理想汽车|供应链|智驾_手机新浪网
手机新浪汽车 2026-09-23 00:00:00
12. 哪些车企已率先与供应商深度共创?|供应链|出海|车型|宝马|丰田_新浪新闻

新浪财经 2026-09-22 00:00:00
13. 哪些车企已经启动供应链深度共创__财经头条__新浪财经
新浪财经 2026-09-23 00:00:00
14. 内卷之下,车企做电池自研,钱从哪里来?是真自研还是贴牌代工?
今日头条 2026-09-19 00:00:00
15. 65% 整车成本自己说了算,国内找不到第二家! #读懂这16个字,你就读懂了零跑的11年# 朱江明在技术日反复强调的一句话,是这 16 个字里的第一句——「重视技术」! "重视"到什么程度呢?拿数据说话! 65% 整车成本自主掌握——简单说就是一辆车从电池、电机、电控、座舱、辅助驾驶芯片到车身冲压件,60% 多的零部件是零跑自己的工厂造的;可比外采模式节省约 10% 成本,这是界面新闻实探零跑湖州零部件工厂后的测算。 对一辆 10-15 万的车来说,10% 成本意味着 1 万到 1.5 万的让利空间。 横向看,国内主流新势力里,多数车企讲"自研"其实指"软件自研 + 硬件外采"——电池靠头部动力电池厂、电机靠头部电驱厂、座舱屏靠头部 Tier1。硬件供应链自己掌握的,整车厂屈指可数。 传统车企里有自建零部件体系的,是早年靠电池起家的那家传统巨头——但那是 20 多年造车 + 电池产业的老底子,不是新势力学得来的;海外新势力同样在做垂直整合,但深度和广度仍在路上。 零跑的路径是把"垂直整合"这件事下沉到 10-30 万主流价格段。这条路其实比传统巨头更难走,因为价格区间越窄,越要求成本做得极致。 10% 的成本优势不是营销话术,是产业链打到底的成果,也说明零跑已经是一家技术创新型的公司了!
今日头条 2026-09-16 00:00:00
16. 自研电池,是车企的救赎之路吗?
今日头条 2026-09-18 00:00:00
17. 家用购车看过来,三大央企半年卖365万台,自研智驾成本账怎么算
今日头条 2026-09-17 00:00:00
18. 专家:车企出海风险中,最需警惕海外重资产投资
央广网 2026-09-21 00:00:00
19. #中国汽车产业的创新优势在哪里# 中国汽车产业的创新优势,真的是踩准了时代的所有节点。 就拿新能源赛道来说,国内有完整的三电供应链,宁德时代的麒麟电池能做到1000公里续航,比亚迪的刀片电池把穿刺起火的风险压到极低,成本还比海外同级产品低30%以上。 更别说智能化层面,国内车企直接跳过了海外车企车机卡顿的老路子,上车的高通8295芯片、全场景无接管智驾,连15万级的家用车都能配语音连续控车、后排娱乐屏,这些配置放在3年前想都不敢想。 现在海外车企反过来要找中国品牌合作买技术,这种反向输出的势头,才是最实在的创新底气。
今日头条 2026-09-20 00:00:00
20. 预计2026巴黎车展披露最新案例!小鹏正与更多车企洽谈技术合作 何小鹏:今年起自研电池但不做电芯
今日头条 2026-09-18 00:00:00
21. 近日,江淮方面对外发声,会持续深化与华为的合作,聚力打造高品质智能汽车。双方合作车型落地后,市场关注度持续走高。车企制造底蕴叠加华为智能技术,这套组合未来还将持续打磨产品,推出更多高端智能新车,不少消费者也在期待后续新车动态。 #江淮表示坚定与华为聚力造好车#
今日头条 2026-09-16 00:00:00
22. 问界主导权是华为还给赛力斯吗?车的事情本应车厂来做!

哔哩哔哩 2026-09-18 00:00:00
23. AI时代车企如何平衡自研与开放合作?|吉利|OEM|研发|模型|成本_新浪新闻
新浪财经 2026-09-23 00:00:00
24. 哪些车企已经启动供应链深度共创|整车|芯片|电池|供应商|合作_新浪新闻
新浪财经 2026-09-23 00:00:00
25. 中国山东网的微博

新浪微博 2026-09-22 00:00:00
26. 除了吉利,还有哪些车企也在推行类似的产业合作模式?_手机新浪网
手机新浪汽车 2026-09-22 00:00:00
27. 哪些核心技术最适合车企与供应商共创?|动力电池|宁德时代|理想汽车|供应链|智能驾驶_手机新浪网
手机新浪汽车 2026-09-22 00:00:00
28. 【e公司观察】从车企“去宁化”到赛力斯“单飞”:折射中国汽车竞争正从“产品力”转向“定义权”
今日头条 2026-09-22 00:00:00
29. 普通车主参考:车企扎堆自研电池,宁德高管喊话不是泼冷水
今日头条 2026-09-20 00:00:00
30. 马斯克处境尴尬:各大车企扎堆牵手中企自研智驾,放弃FSD方案
今日头条 2026-09-18 00:00:00
31. 太坑!车企不想给“宁王”打工了,但消费者买自研电池车有风险?
今日头条 2026-09-20 00:00:00
32. 何小鹏亲自下场了!我要自己干电池! 最近新能源圈最热闹的话题,就是车企扎堆自研电池。继理想、小米之后,何小鹏也正式表态:今年小鹏电池全部自己干。 很多人误以为车企要自己造电芯,其实不是。小鹏依旧和中创新航、欣旺达、蜂巢等电芯企业合作采购电芯,真正自研的是电池PACK整套系统,包括BMS管理、线束布局、热管理、结构防护全套集成。 以前车企基本是直接采购电池厂成品电池包,完全被动受制供应链。现在车企自己做整包集成,最大的优势就是掌握主动权。不仅能大幅压缩整车成本,不再依赖头部电池企业定价,还能根据自家车型底盘、电控系统深度适配调校。 不过这事并不是简单拼组装,电池PACK是一套精密系统,上万颗电芯要做到一致性、安全性、温控稳定性,非常考验车企技术沉淀。 蔚来、长城、吉利早几年就布局电池自研,如今小鹏正式入局,说明新能源行业竞争彻底进入深水区。未来拼的不再是外观内饰,而是电池集成、三电调校这些核心底层实力。#2026成都国际车展#
今日头条 2026-09-18 00:00:00



-
 亲密炒菜中途疲软、核心不稳?七个凯格尔运动,让你找回自信108 44
-
 在闲鱼12万卖掉特斯拉!当天手牵手过户,比贱卖给车商爽多了101 128
-
 洁柔艺术油画抽纸测评|美的不像话!颜值能打,更扛得住娃!229 42


已收藏
去我的收藏夹