九月中旬,你的续保季大概率是被一条微信开启的:“今年行情不好,返你1000,再送6次洗车。”
微博上两位车主的截图刚好凑成一对:一位晒"换了一家续保5124,返现1026、送6次洗车",晒完就去把洗车卡余额清零了。另一位汉L车主只买车损+三者、实付9228.94元,不信"人保能返4000"的传言,公开放话"谁能找到这个销售,返的4000我分他2000"。评论区最扎心的一句是老车主的经验:“早年返点确实高,这几年早没了——8000返2000有过,4000基本是扯淡。”微博微博
同一个市场,有人拿得到一千,有人连一千都找不到,还有人怀疑自己拿到的每一分都有坑。今年续保季和往年最大的不同,不是保费涨了,而是"返现"这件事的底层规则变了。
一、先拆报价单:返现的钱不在你看到的"公式"里
商业险保费的算法这几年没变:基准保费 × NCD无赔款系数 × 交通违法系数 × 自主定价系数。燃油车自主定价系数浮动区间已经放到0.5–1.5,新能源目前执行0.55–1.45、向燃油车看齐。同一个人、同一辆车,不同公司只是这一个系数就能报出两成以上的差价。这就是"为什么同一家公司两个业务员给你俩价"的数学基础:他们报价时各自套的自主系数和渠道方案可能真的不同。知乎
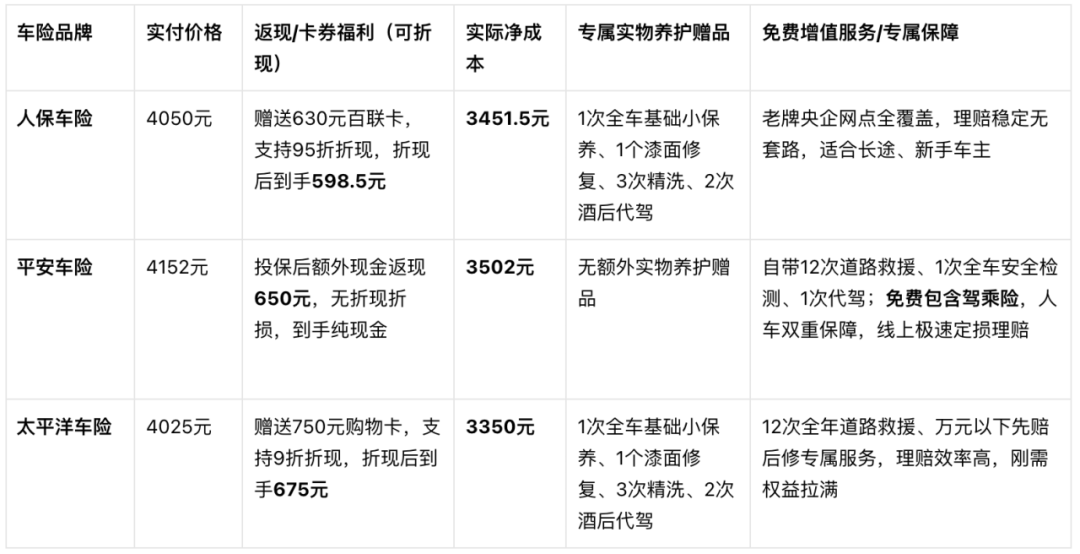
但注意:返现不进这个公式。它动的是保险公司费用层里的佣金——销售端把自己到手的钱切一块出来,买你这单。所以"面价高、返得多"和"面价低、不返",对保险公司来说可能是同一笔成本。下面这张今年6月车主晒出的三家对比就很典型:人保4050返630元百联卡、平安4152返现650、太平洋4025给750元购物卡,赠品全部折现后三家净成本被拉回到3450上下——你看到的"差价",一大半是费用层的腾挪。知乎
而对《保险法》来说,面价一样、返不返是两种性质:第一百一十六条、第一百三十一条白纸黑字,不得给予投保人合同约定以外的利益,现金算,购物卡、洗车券、金条、代交保费统统算。
二、2026年发生了什么:给钱的人开始被重罚,且追到离职后
界面新闻WEMONEY研究室不完全统计:今年1-4月财险公司罚没超6400万元,1-5月返佣相关罚没累计超5000万元,同比激增192%。财险的罚单恰恰砸在车险重镇:5月人保财险云浮分公司因"给予投保人合同外利益、编制虚假财务资料"被罚79万,当月全行业单笔最高;平安产险河源支公司因保费回扣罚22万;大地财险宁夏分公司机构罚30万、4名高管连带被罚37万。界面新闻
更狠的是两件事。一是4月10日两高发布、5月1日施行的贪污贿赂刑事司法解释(二):非国家工作人员行贿受贿罪"数额较大"门槛从6万降到3万,且"财物"明确包含购物卡、旅游、保费减免等财产性利益、累计计算。先纠个偏:网传"返佣3万即入刑"并不准确——律师对该研究团队解释,个人消费者拿返现通常落在行政违法范畴,刑事三要件(主体身份、职务关联、权钱交易)同时满足才入罪,真正的高危场景是企业客户里掌采购权的经办人。但对业务员,威慑是实打实的:全行业推行佣金追索扣回,北京金融法院已判"承诺送金条未兑现"的业务员全额退佣金还赔公司损失,离职多年被翻旧账强制执行的也有。界面新闻
二是9月以来监管动作连着来:金融监管总局专题会定调,整治保险行业价格战与违规返佣。非车险市场首当其冲,手续费要直接印上保单,行业底层规则正在被重写。9月16日央视网转载上海证券报报道,有关部门正就进一步规范互联网保险经营征求意见,拟以负面清单方式禁止免费赠险诱导投保、静默续保等行为。重点虽指向非车险,但收口的方向一致:合同之外的"好处",全链条都在退场。微博知乎央视网
给钱的人代价翻倍,这直接解释了你的体感:今年返现变少、变隐蔽,而报价单"显得"比以前硬。
三、车主拿返现的三种真实成本
第一种是承诺落空:口头返现本身违法,法律不保护这个约定,业务员翻脸、离职、失联你都没处投诉——今年7月站内就有"续保时业务员承诺返现、投保后却联系不上"的公开求助。第二种是提价再返:人保宜春机构此前被监管核查证实的就是这个套路——先把保费做高再返给你,你薅到的其实是自己多交的那部分,还可能被搭配了不需要的尊享意外险。第三种最重:假保单。连云港一法院8月通报的案件里,被辞退的前员工用"低价诈骗老客户"的话术出单,保单图是P的,车主理赔被拒时才发现裸奔一整年。知乎知乎微博
四、9-10月续保,把比价动作换成这三个
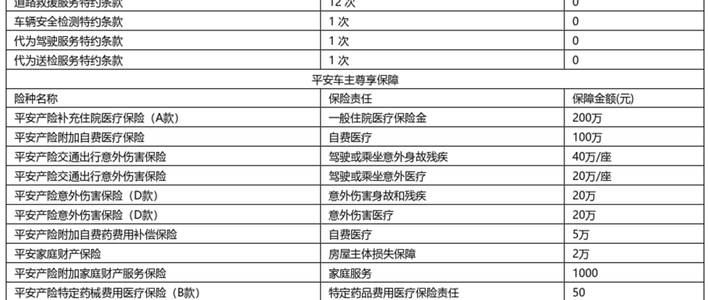
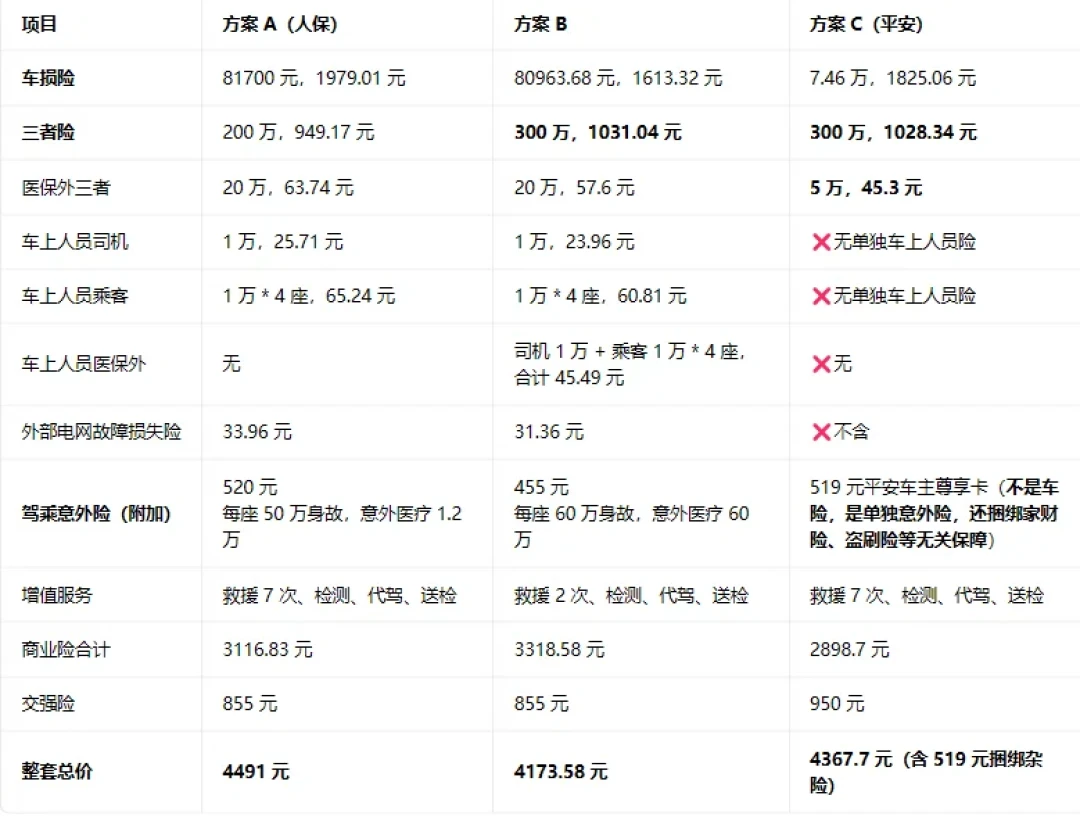
只比保单面价,且逐项对齐保额:把"返多少"从决策里剔除,按"面价+实际保障"排序。这张三项逐列的比价表就是正确姿势——三者200万和300万、医保外用药20万还是5万、有没有座位险,先把这些列对齐,再谈总价。车损保额按实际车价值定(二手汉L首年按新车计价没折扣是行业现状,别指望改),别用降保额换返现。小红书
当场核真:付完款,通过承保公司官方App/客服和银保信渠道验保单号,截图和"内部出单链接"都不算数。
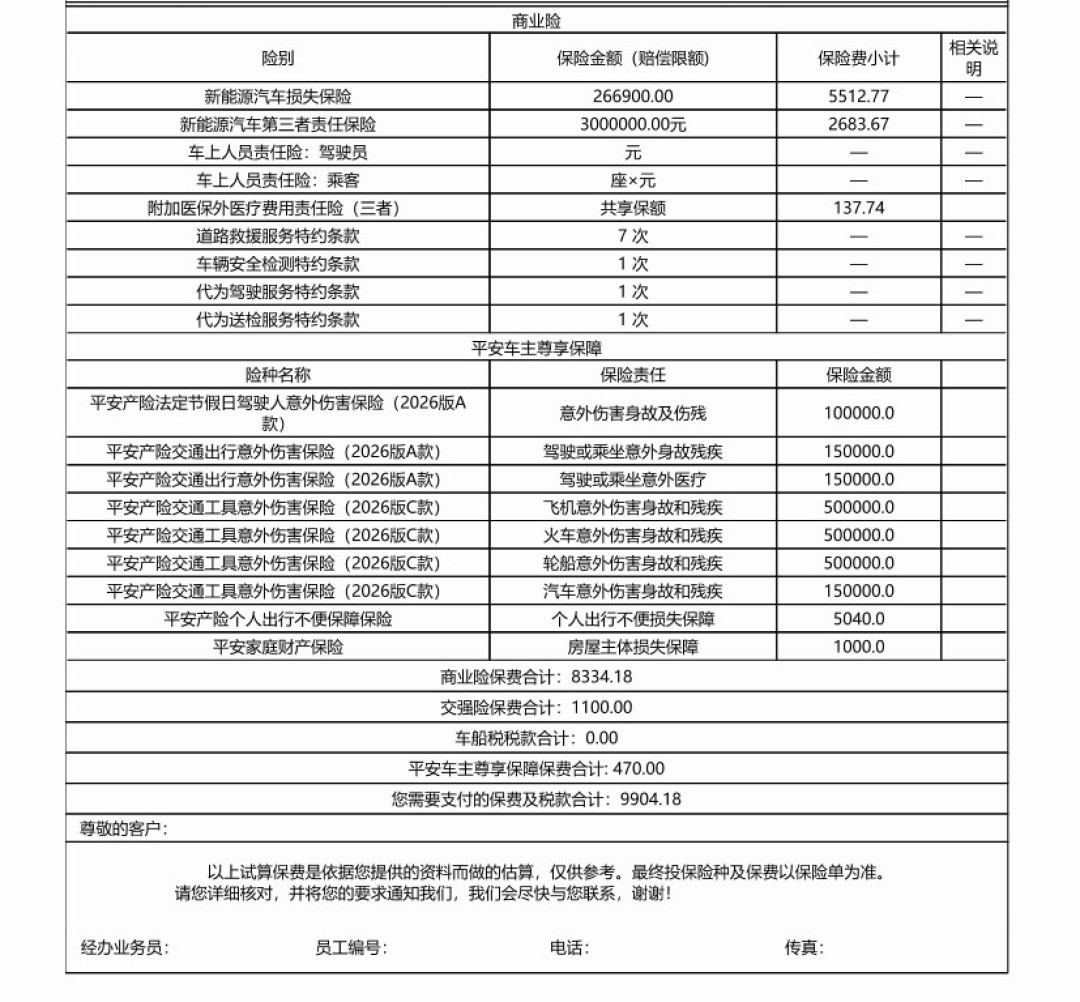
能写进合同的才是保障:救援、代驾、检测这类服务,对照报价单确认它列在保单或明示权益里(像开头那张报价单里"道路救援7次、安全检测1次"这种成文权益);写不进条款的洗车卡和现金,当作"不确定的额外收入",别为它多付一分面价、多让一分保额。
至于时机:报价是系数模型的时点结果,"早上一个价下午一个价"是真的,但没必要为赌低价提前三个月锁单——先把到期日掐准,拿到三份面价后一周内决定,足够。
明年这个市场大概率会变成:没人敢明着返你现金,价差全部回到保单面价本身。那才是车险比价最干净的时候。今年夹在中间,记住一句话——返现是他要被罚单追的账,面价才是你出险时真赔的钱。