9月13号,小红书上一条帖子在汇丰港卡群里转疯了:新办卡的同学想把380港币转回内地试试水,到账一看——手续费70。帖子下面13个人出主意,最高赞的一条只有两句话,却把这道题的题眼说透了:“汇丰的问题——转100块要收70手续费;汇丰的优势,转1亿都只收70。”小红书
从旺角摆出自助开卡机那阵子起,"特种兵式"赴港开卡潮一直没退。现在,刚拿到卡的人正在集体撞上第二课:开户只算完成一半,钱的进出才是真正的分水岭。同一笔钱、同一个收款地,把2025年11月到2026年9月的16笔一手实测摆在一起看,成本差出十几倍;而且差额多数不在银行之间,在你走了哪个入口、换成什么币种、动了多大金额。
入金(内地→汇丰):两个入口只差四个字,一个0元、一个每笔两百多
9月8日,一位招行用户发帖"发现跨境汇款新大陆":招行App里搜「跨境支付通」,选银行账号汇款,无需提前换汇,直接人民币出境,汇丰秒到账,0手续费。帖子真正扎心的是评论区的集体醒悟——楼主本人以前一直用工行转,“每次扣掉两百多手续费”,以为是工行贵;工行用户跟帖:「工行也有跨境支付通啊!我之前都选的跨境汇款,我的天,手续费好高」。小红书
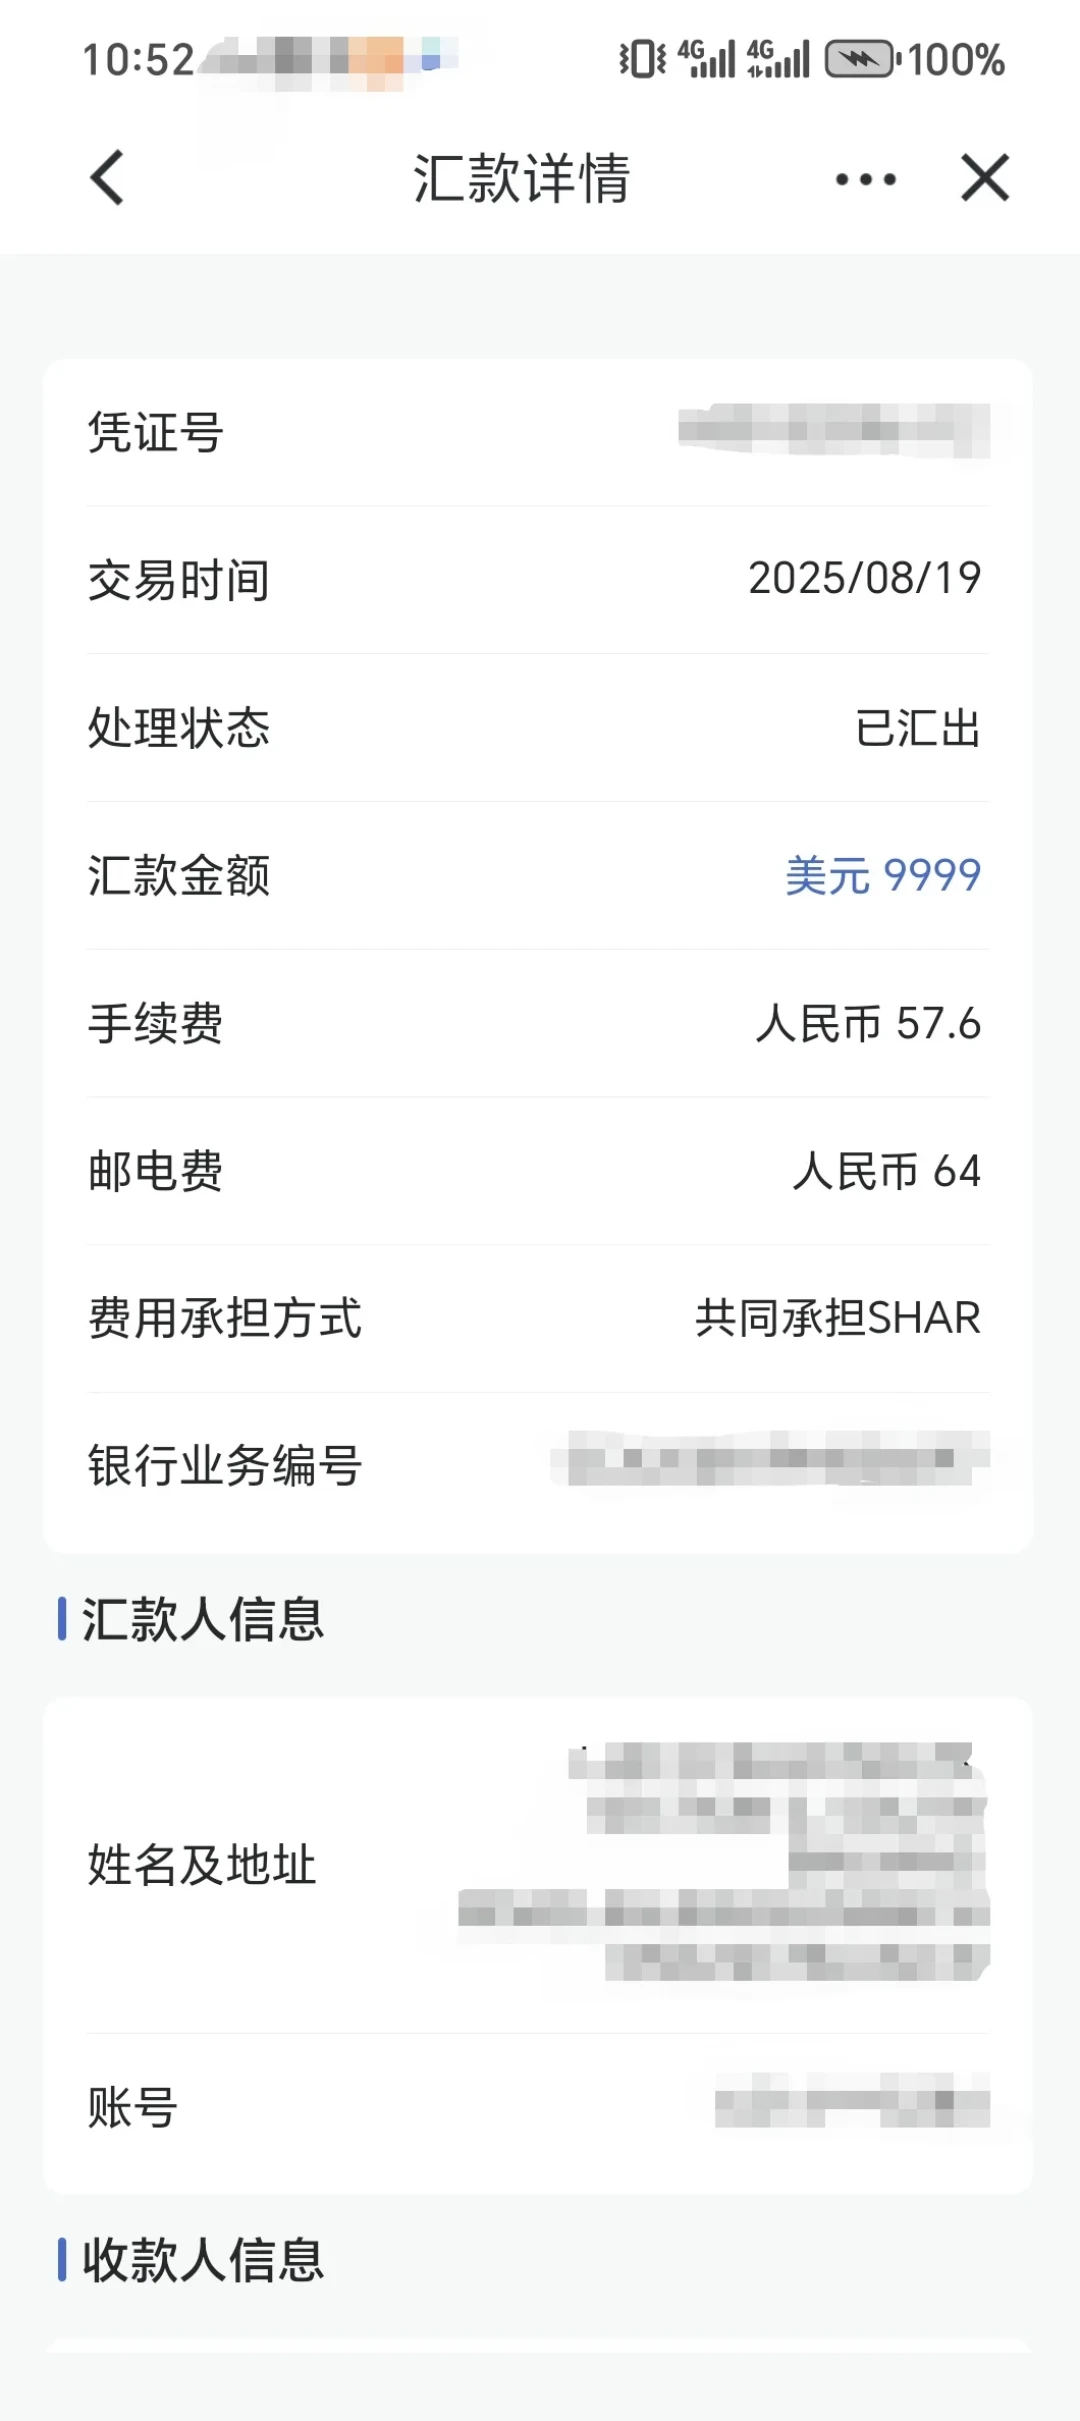
同一个银行App里,「跨境汇款」走的是传统电汇:手续费+邮电费按笔收,中转行还要再抽一道。实测样本摆开:2025年8月,工行用户9999美元走建行电汇,账面扣了57.6元手续费+64元邮电费;2026年6月,交行11万人民币转到汇丰One,收52元;而「跨境支付通」这条快速通道,多篇实测都是0。小红书小红书
按四川网友9月13日的说法,这个通道已经跑了一年多、十几家银行开通,工、农、中、建加大多数股份行都在列——可直到9月,仍有人为一笔小钱每笔掏两百多,差的不是银行,是入口。小红书
入金走"跨境支付通",有四个实测出来的前提,缺一个就可能白跑:
千万别提前购汇。 上海网友9月11日提醒:已经换好汇的,反而用不了这个通道——它要求人民币直接出境,港币金额由对方按系统汇率自动结算。小红书
单笔、单日有小额上限。 2025年11月那篇2983赞教程的评论区,楼主给的是"一次一万、一天两万"(以当时实测为准,现在各家上限请以自己App页面显示为准),并且占用每年5万美元购汇额度。小红书
有人根本没开通资格。 海南网友9月8日:“我怎么都转不出去,说我无法使用”,底下立刻有人跟"我也是";还有港卡老玩家在7月提过"内地身份在港侧被限制使用"的说法——和后来多篇成功实测直接冲突。这条没有统一答案,开户前先用一百块试一次,别赌大额。
收款信息格式错了就退汇。 那篇爆款教程的评论区,12月有人连转两次都被退,回复区给的经验是:户名用全大写拼音、跟汇丰登记英文名逐字一致,账号位数别填错。
顺带一个筛噪提醒:直接搜"汇丰 手续费",知乎前排能看到一篇"新加坡→香港汇丰手续费对比表",数据排得整整齐齐——掰开看,作者实际在推某家新兴汇款平台,表格里"新用户首笔免费"是广告钩子。看费用攻略,先判断作者靠哪条路线吃饭。知乎
出金(港→内地):先问"换什么币",再问"走哪条路"
9月10日那篇《天坑的汇丰》(48赞、116条评论)是另一面的典型:想把5000块人民币跨境转回内地,被要求提供各种资料,“转过去可以,转回来不行”——钱没转成,还倒扣300多手续费。那条帖的流水更直接:一笔5000转出,只退回4743.34,还倒扣77.58——按帖主自己的总账,来回一倒"扣了300多",手续费从来不只是汇率一个数。跨境人民币入境的内审、离岸资质的扯皮,就是这笔"资料费"的来源。小红书
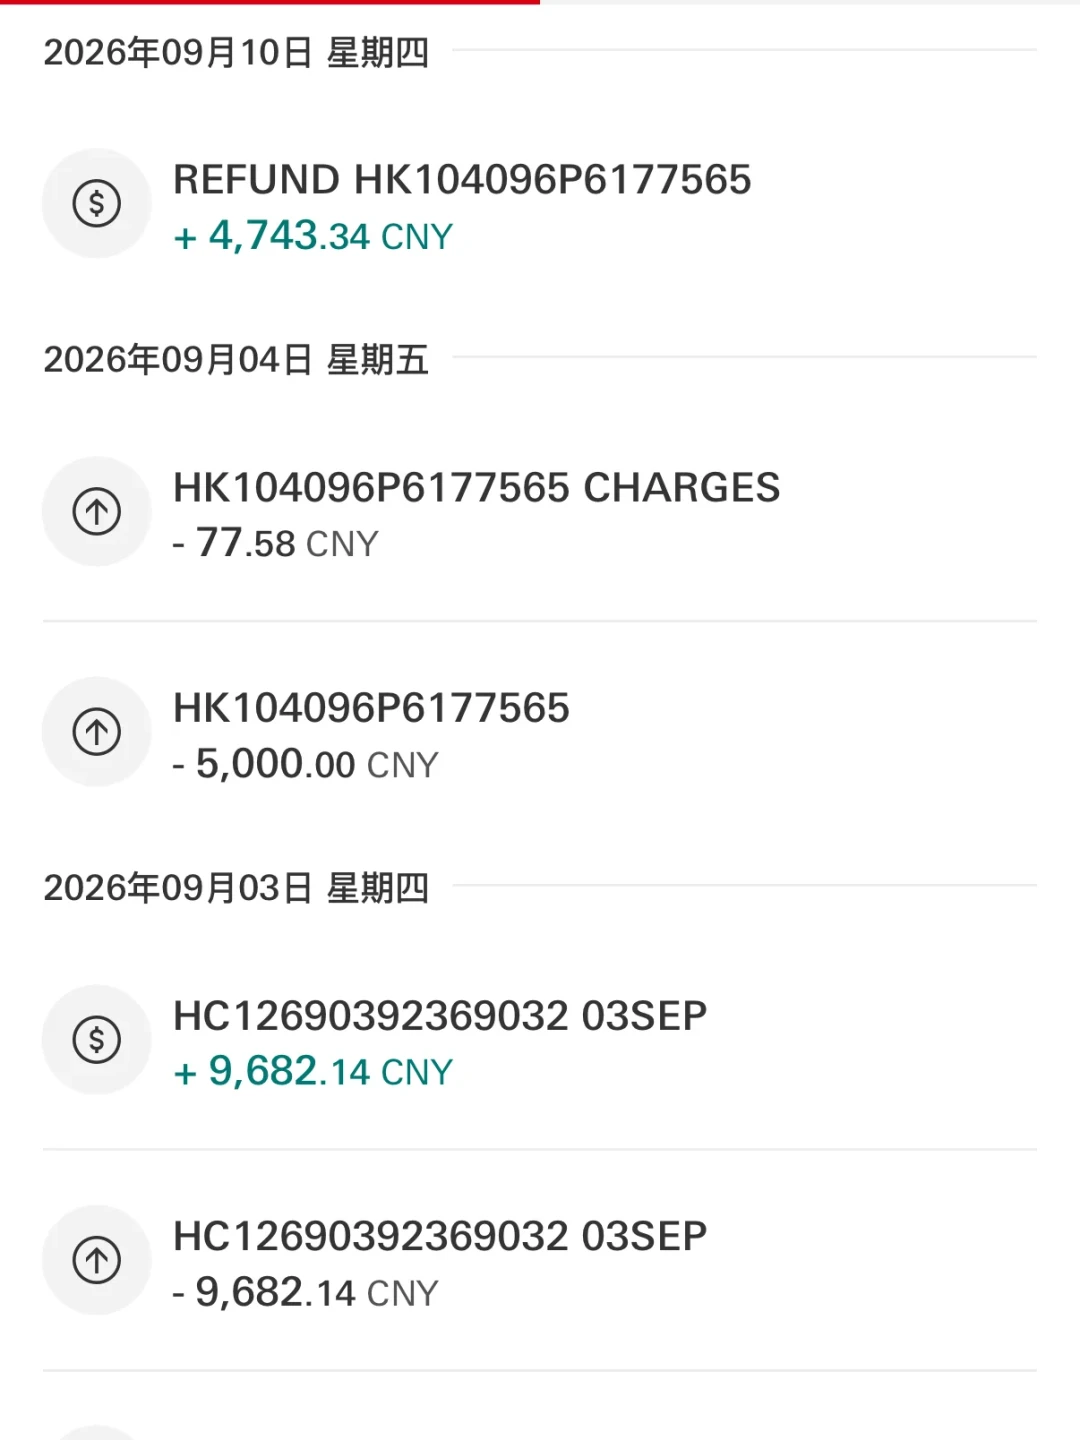
普通人把钱带回去的路是先换币种:评论区广东网友的一条高赞把结论直接给出了:「往内地不要转人民币,转港币,汇丰一笔70港币」。他自己上周也踩过人民币的坑:卡在内地开户行,最后签了声明才入账。广西网友补了一句大白话:「境内卡别想着收离岸人民币」。把港币或美元带进内地、再由自己卡在境内结汇,才是正路。小红书
汇丰跨境电汇在出金侧收的是固定费,这正是最高赞那条评论的后半句:转1亿也只收70,费率0.00007%;反过来,380港币收70,费率18.4%。所以"贵不贵"根本不能脱离金额问:5万港币以上一笔,70块固定费就是全网费率最低的出金通道之一;几千块的小钱,它是最贵的。那篇提问帖真正亏的,是把380块专门押送过关——评论区看得最开的一条:“300元而已,微信付掉了。”
把"接近0"的三条出金路线摆开,每条都有前提,别只收藏"0手续费"四个字:
中行三板斧。 7月3日那篇1402赞实测(汇丰直接电汇招行,付了70港币、审核一天到账)的评论区,148赞置顶教学:汇丰香港→中银香港(港币同行入账)→中银内地结汇,全程0手续费、汇率也最优。代价:你得再多一张中银香港的卡。9月10日知乎的中银两地教程把免费条件写全了:同名个人账户、必须走内地中行App的「跨境汇款」里境外中行专属通道、只适用港币(美元不行)、中转费承担那栏选"否"——页面显示会扣,实际同名同行全免。小红书知乎
兴业寰宇人生。 6月30日422赞实测:兴业寰宇↔汇丰同名互转,免手续费、免中转行费,上午转下午到;Swift代码填HSBCHKHHHKH、附言和用途保持一致、中转费选SHA共同承担,收款账号用汇丰的12位数(不是16位)。小红书但这条路线有两个至今打架的说法:限额上,9月14日有人说"不限额度",有人去网点问到的口径是"线下100万、线上6千";入账上,7月4日有人按教程用了兴业,“被卡了,要提供资料才给入账”。同样,先小额试。
不转了,花掉或取出。 绑微信/支付宝在内地消费是最便宜的"出金",评论区说每月3000港币内免手续费(也有人立刻拆台:“一年才两万五”——它只适合零花钱,不是回款通道);有汇丰中国"蓝狮子"卡的,老玩家在9月13日评论区给的规则是:卓越用户内地ATM取现免手续费、每月一两万量级,One用户只能去内地汇丰自有ATM。
大额用户的诚实话也要写在桌上:9月14日江苏网友说"20万港币很烦人,多给也不让汇,慢慢取完了"。大额的"0"基本不存在,能争的只有费率——所以固定70块的电汇,恰恰是给大额准备的。
一张表、一个判断顺序
路线 | 实测费用(以页面为准) | 到账 | 适合谁 |
|---|---|---|---|
内地→汇丰:「跨境支付通」入口 | 0(单笔/单日有小额上限,不占电汇费) | 秒到~当日 | 小额入金、怕换汇点差的人 |
内地→汇丰:「跨境汇款/电汇」入口 | 建行9999美元约121.6元;交行11万收52元 | 1-3个工作日 | 大额、学费类固定支出(固定费被金额摊薄) |
汇丰→中银香港→中银内地 | 中银段0(同名、港币、App专属通道) | 当日~次日 | 已有中银香港卡的人 |
汇丰↔兴业寰宇 | 0(限额、资料审核有分歧报告) | 半天~1个工作日 | 入金港美股券商的人,先小额试 |
汇丰→内地卡直接电汇 | 70港币/笔(出金侧) | 约1天(含审核) | 10万+单笔;小额是"18%穷人税" |
蓝狮子取现/绑微信支付宝消费 | 0(有额度与账户等级条件) | 实时 | 几千块以内零花 |
判断顺序就三步:金额不到几千港币的,别"跨境押送",消费掉或下笔消费用微信抵了;入金单笔两万以内,走「跨境支付通」且手里别留已购外汇;出金,人民币永远别直接出境,换成港币或美元进来、自己卡里结汇——单笔过了10万港币,付70块电汇费反而是最省的。
最贵的三个坑,都不在手续费栏里
开户当天大进大出。 8月8日的实测帖提醒:汇丰刚开户当天最好别转出资金,容易被监控——这和今年一直在传的入金退汇潮是同一套风控逻辑。小红书
风控外呼电话没接到。 9月15日凌晨有人出金记了两笔账:第一笔电汇忘了写收款分行,打回来、手续费照扣;第二笔没接到汇丰从美国打来的审核电话,钱再次卡住。小红书首笔大额出金那几天,手机保持畅通,通话记录和回执都留档。
收款资料随手填。 账号位数(12位还是16位)、姓名全大写拼音、分行/地址,错一项就退汇;退汇不自动退费,但有人试过打电话argue回手续费(8月8日帖主自述成功,个案,不保证)。
接下来盯什么
一是内地各家「跨境支付通」的限额和开通名单还在扩,9月都还有人每笔白付两百多,你不妨现在就去自己银行App搜这五个字验一次;二是汇丰的出金费率和低额结存费(One用户月均1万港币那道线)今年都动过,费率页隔两月值得回来看一眼;三是准备上车的,先拿到卡,再用一百块把入金路线走通,大额路线一次试一根——路线走顺之前,别把"0手续费"当成默认预期。
你最后是用哪条路线把钱挪回来的、实际成本多少,欢迎在评论区报个数——说不定就能帮下一个新人省下那"两百多的冤枉钱"。