
























95
42
五年期比三年期一年多50块:我把到期的10万重新算了一遍
2026-11-04 13:57:32
0点赞
0收藏
0评论
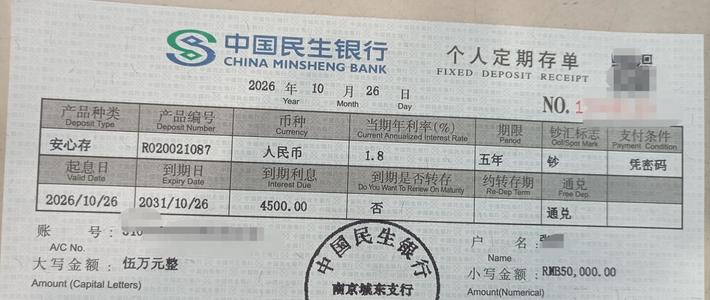
今年10月中旬,我家那张2023年存的10万元三年期存单,这个月到期。老伴把存单翻出来递给我:"这笔钱你去续一下。"这句话我接得不轻松——2026年正是前几年高息定期集中到期的年份,我家这张就是其中一笔,重存不是点一下按钮的事。
先交代这张存单的来历。2023年秋天存的时候,三年期年利率2.6%,10万元三年总利息7800元,我至今记得在柜台签字那天的心情。今年再看挂牌利率表,国有大行三年期只剩1.25%,五年期1.30%。落差是真的,但日子还得算着过。
第一遍我就算错了。我的本能反应是"既然哪个档都低,那就干脆转五年,多锁两年",心里估的口径是利差0.5个点,一年怎么也能差出500元,锁两年就是1000元,值。等我铺开那张4月抄下来的挂牌表逐档重算:1.30%减1.25%,利差只有0.05个点。10万元一年利息差=100000×0.05%=50元,多锁两年,总共多赚100元。我把小数点后第二位当成了第一位,第一遍就把自家的账算错了。错在"凭旧印象估利差",旧印象还是三年前那张存单给的。
所以我把期限差单独列成一条公式,贴在冰箱上:
期限溢价=本金×(长期限年利率−短期限年利率)×多锁定的年限。
算出来不心疼,才值得锁;算出来只有两位数,就别拿流动性去换。
更要紧的是,“多锁"的另一面不是多赚,是风险。我们银行的执行规则写得清楚:定期提前支取按支取当日活期挂牌利率计息,活期挂牌是0.05%。做个推演(金额为示例,利率按挂牌口径):这笔10万元如果存五年,第四年儿子买房要用6万元,提前支取的那部分,存了四年只拿到60000×0.05%×4=120元利息;同样这6万元如果走三年到期再安排的路,到期时本息已经实实在在在手。多锁两年换50元/年,一旦要用钱,四年白等120元。所以选期限的第一问从来不是"哪个利息高”,而是"这笔钱什么时候必须用"。
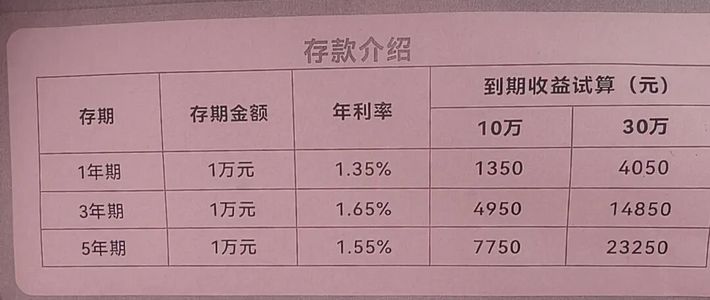
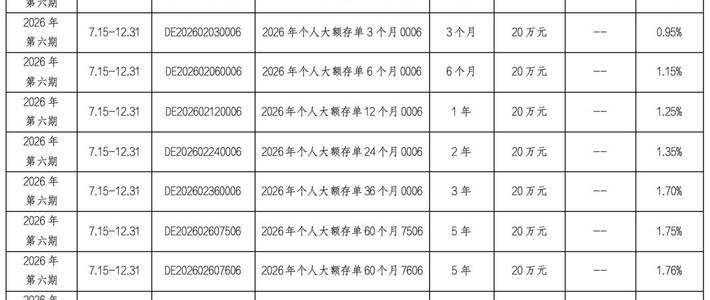
今年4月,我把国有大行的挂牌表抄成了一张卡片:活期0.05%,一年期0.95%,二年期1.05%,三年期1.25%,五年期1.30%。到期前我又专门打柜台电话核对,三年期、五年期这两档还是这个数。10万元对应的年利息就是950元、1050元、1250元、1300元——最高一档比最低一档一年多350元,五年期又只比三年期多50元,"存越久越划算"这条路基本走不通了。
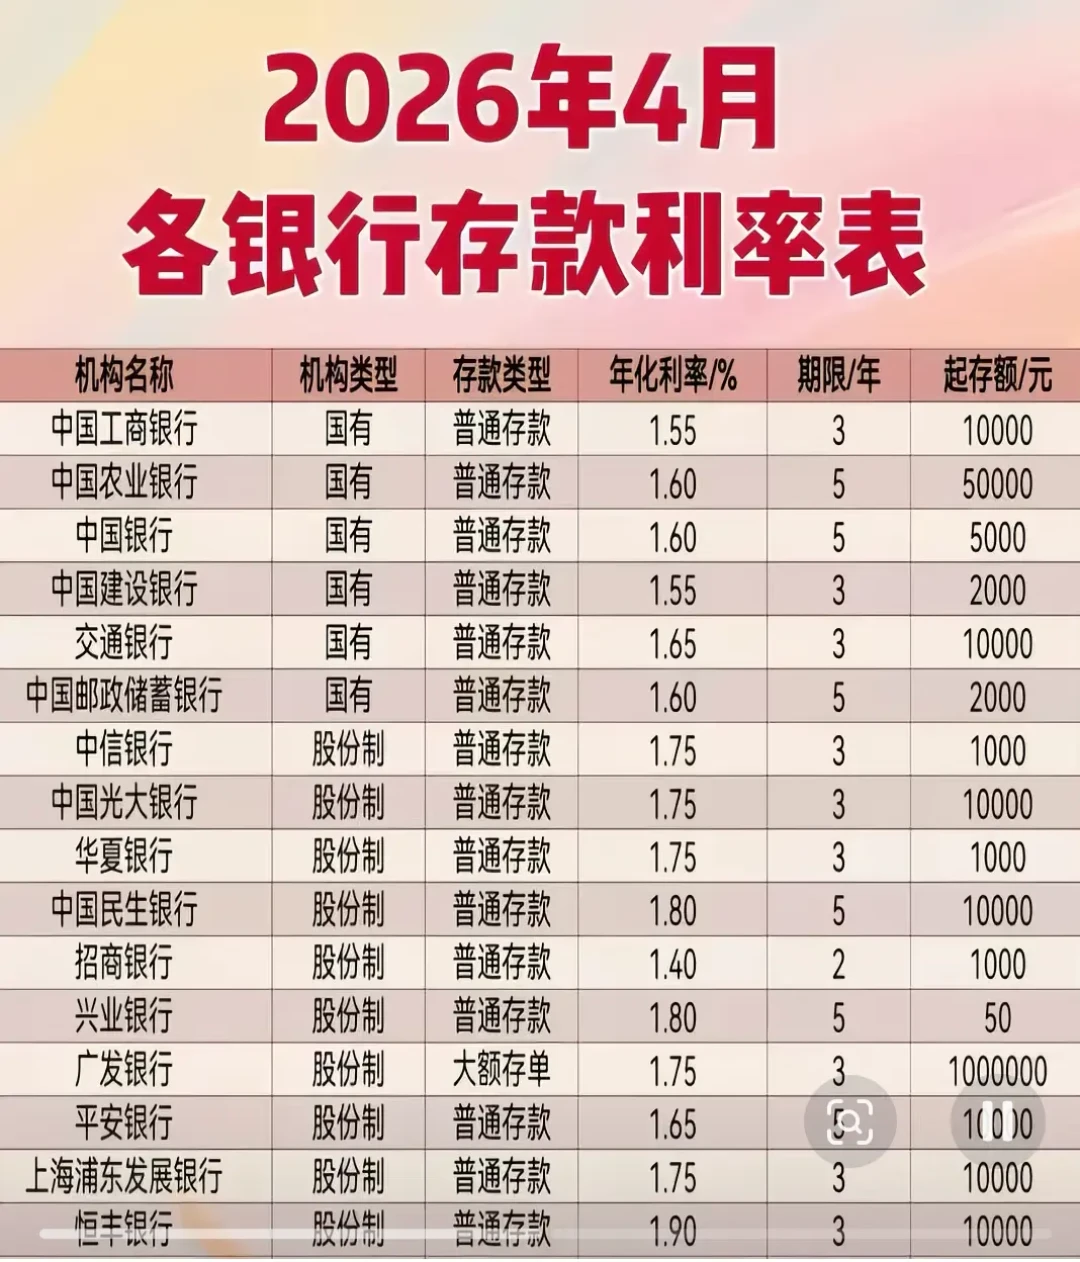
更意外的还在后面。11月初我在同城几家银行的挂牌表里对比,看到有银行一年期的年利率反而高于三年期。按这种倒挂口径举例:若某行一年1.30%、三年1.25%,10万元存一年拿1300元,存三年每年反而只有1250元。"期限越长利息越高"的老规矩,从今天开始要加一道检查手续:重存之前先核对有没有倒挂,再谈选几年。
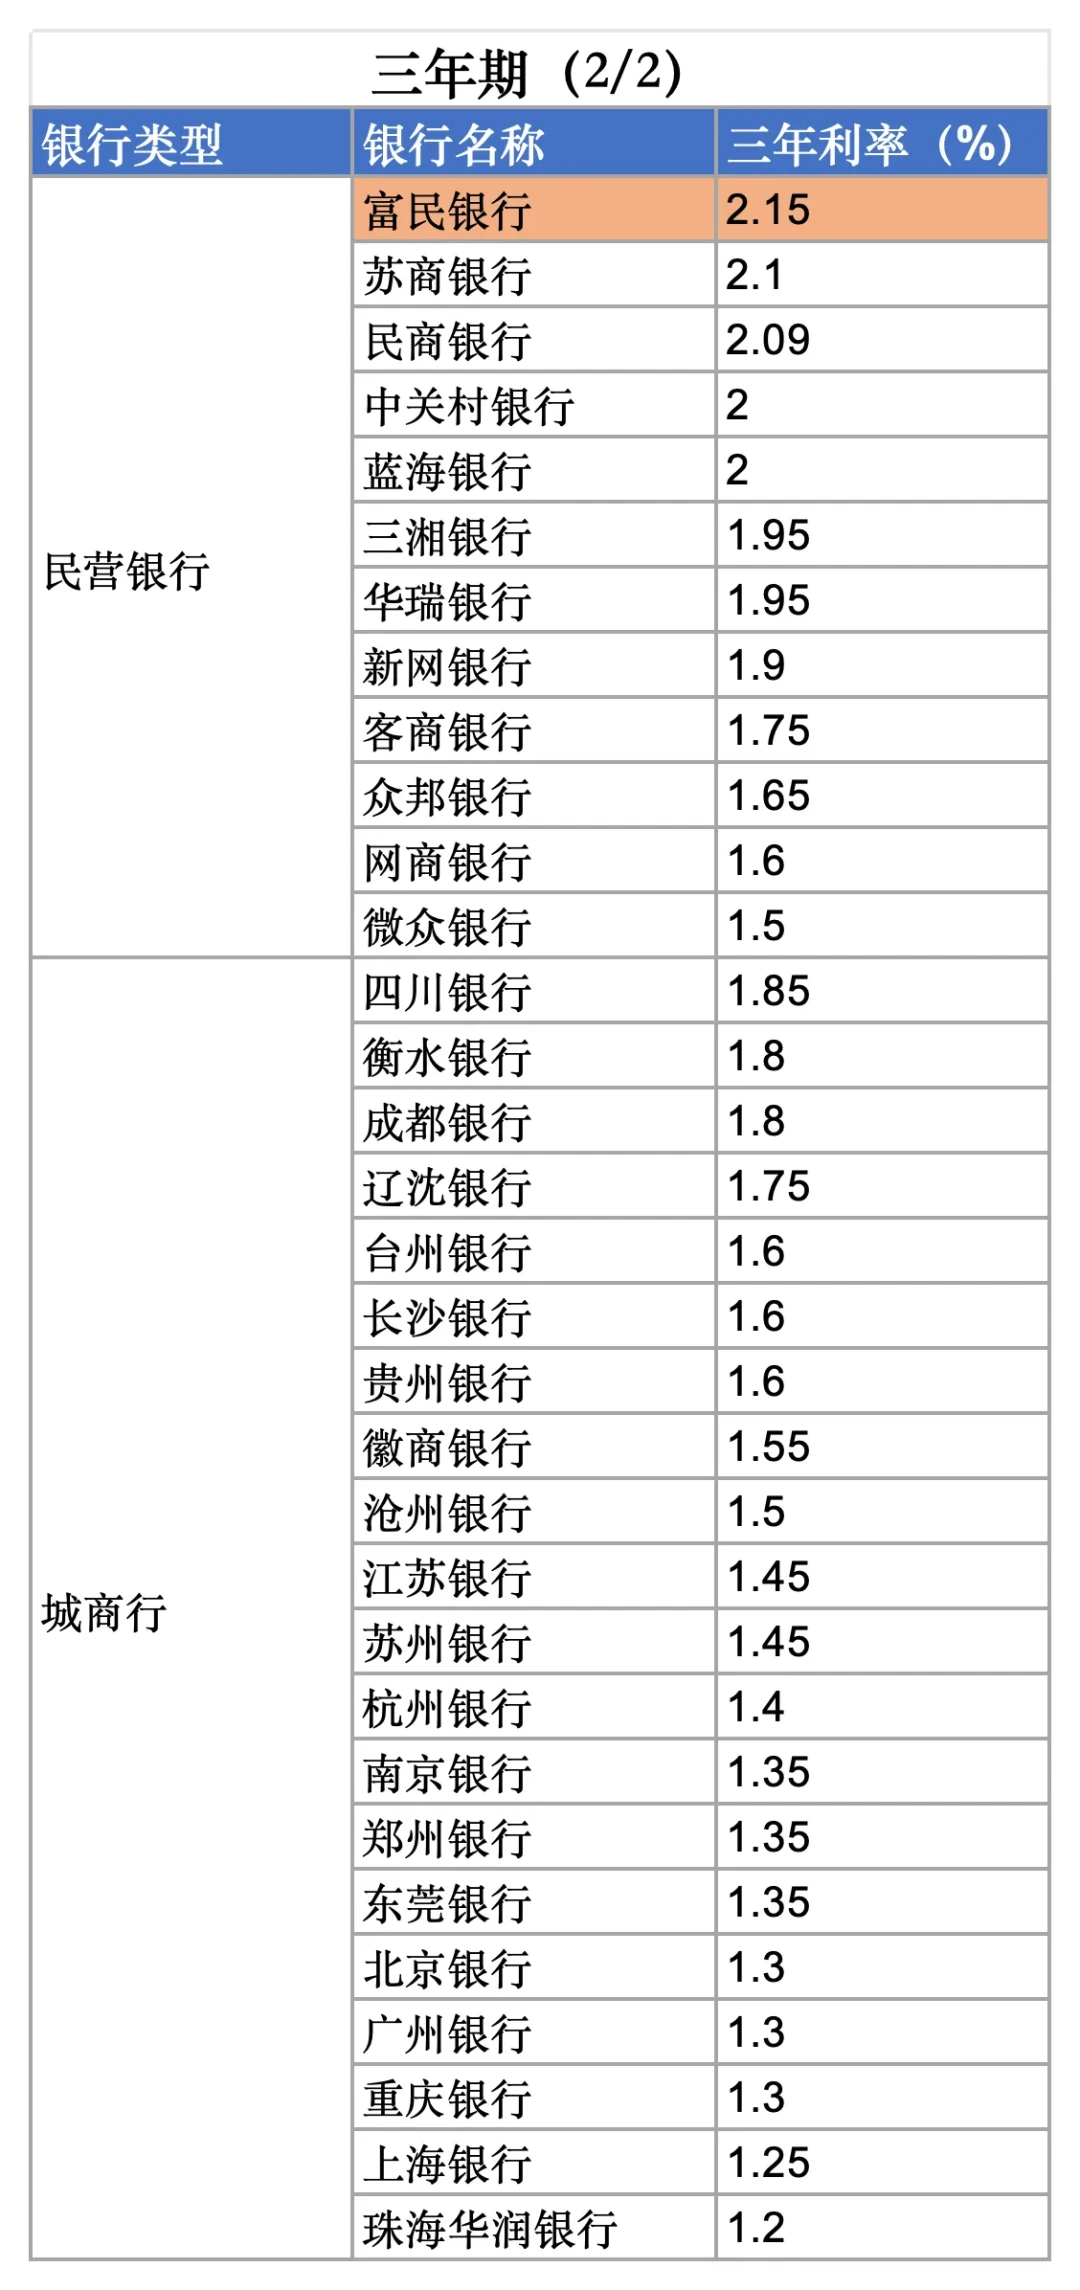
然后是跨行的利差。我收集的本地中小银行挂牌口径里,三年期普遍有1.55%—1.70%的档位;10月我整理江苏地区挂牌时看到,一家城商行三年期给到1.8%,一家农商行1.72%,还有一家民营银行的三年期是1.92%。知乎上10月中旬还有个热门话题:多家银行上调存款利率,五年期定存高至2.1%。利差的口子,比我们想象的大。
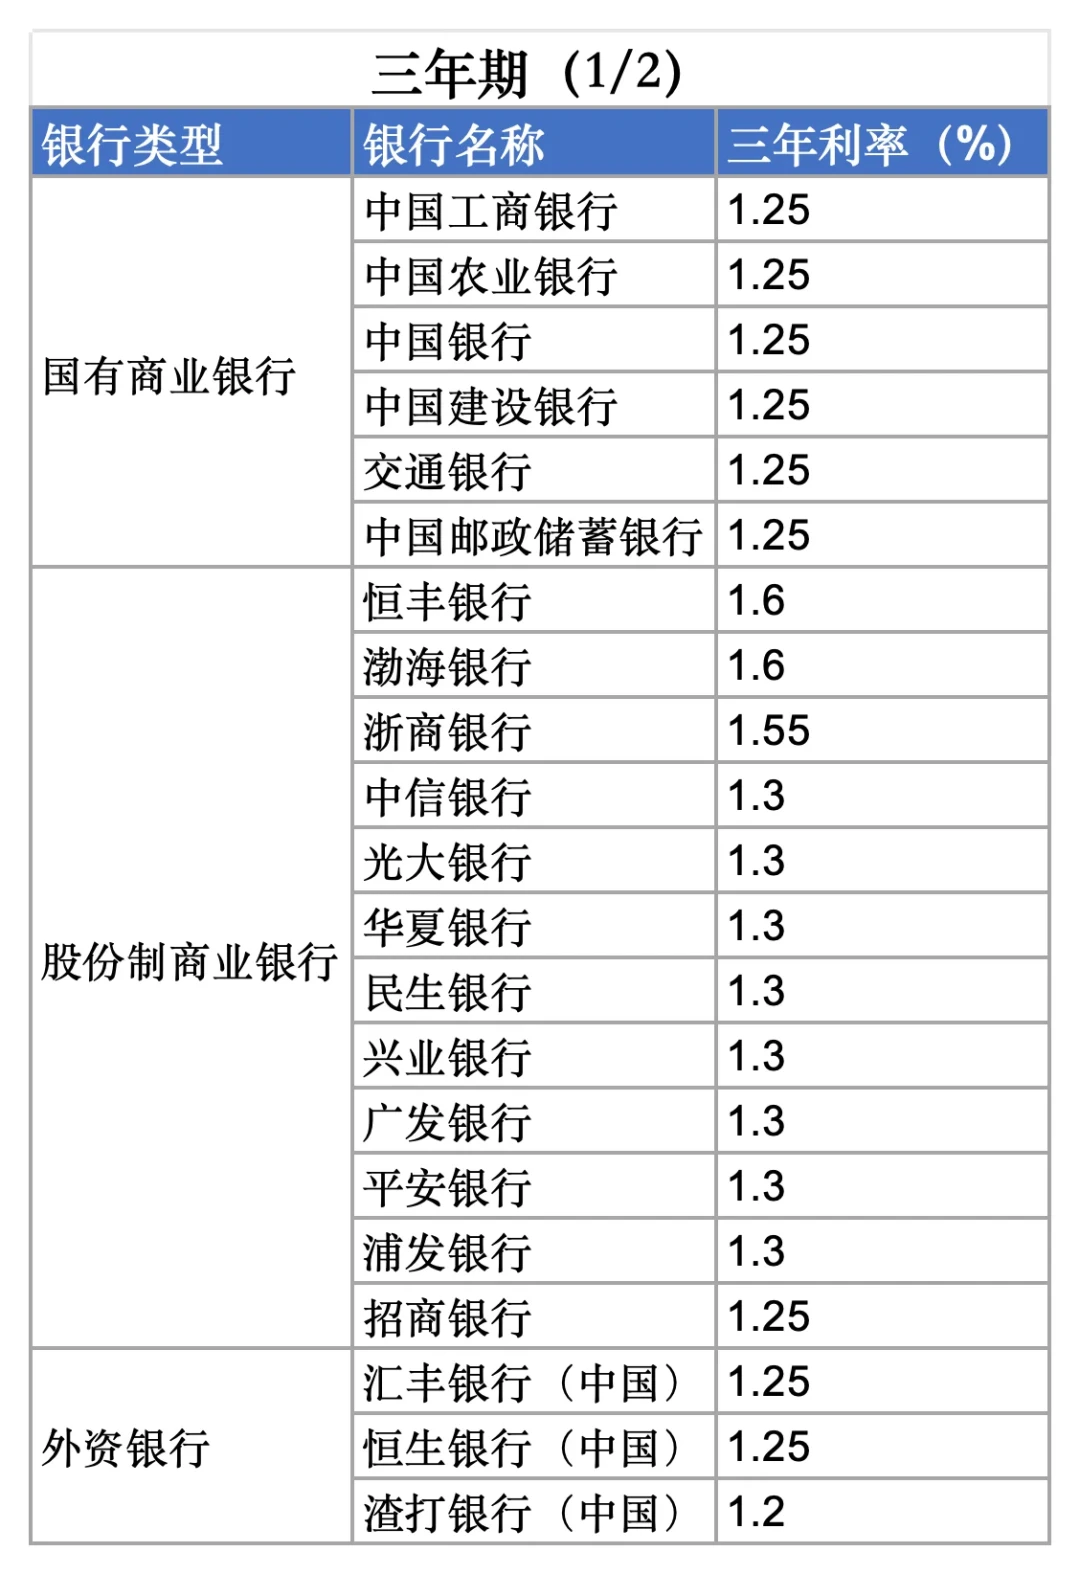
按低值1.55%算,10万元三年利息4650元,比国有大行的3750元多900元。看到这个数,我差点被手机上"1.75%专属利率"的活动页打动,当晚就排好了去网点的行程。第二天上午一个柜台电话把我拦住了:那个利率是新客限定,我家在哪家银行有几年老账户,就不按这个数成交。同一家银行,挂牌利率、新客利率、专属利率是三回事,不核实就上门,多半白跑一趟。那个2.1%的档位在邻省一家民营银行,我家不会为一年100元差价跨省去开户、去研究一家不了解的机构——高息档先看距离和条件,再看利率。
安全边界也得算。存款保险的规定是:同一存款人在同一家银行的本息合计,50万元以内全额保障。我这张10万元,和本就存在同一家中小银行的8万元放在一起,本息合计离50万元保障线还远,我才敢转过去。
最后我家的选择是这样:8万元转当地中小银行三年期,按1.55%三年利息3720元;2万元留国有大行二年期,按1.05%两年利息420元。二年期2028年中到期,正好接得住儿子买房的大致时间窗;那张每年只差50元的五年期存单,我没锁。老伴问我为什么不多赚点,我说:那200块,我不卖两年自由。
给同样要重存到期存单的朋友留一份五步自查,照着抄就行:
先定用钱时间:三年内确定要用的钱,不碰三年期以上;用钱的时点决定期限,不是利率决定期限。
算期限溢价:长期限比短期限每年多出的利息,低于本金×0.1%的,不值得多锁。
查倒挂:把附近银行一年期、三年期、五年期三个数抄在同一张纸上,短期不低于中长期的,旧习惯先放下。
核身份:看到"专属"“新客”"高净值"利率,先打柜台电话确认自己能不能按这个数成交,再出门。
守限额:单家银行本息合计不超过50万元,超出部分存款保险不覆盖。
利率下行不是把账算错的借口。把期限差、倒挂、新客身份这三件事算清楚,重存这一步就不会再白丢钱。
老周说:这是我替自己家算的一笔账,我的选择不是普遍建议;利率与规则以你所在地银行现行挂牌及官方公告原文为准。
内容由AI生成