









96
44
Q3耳机:开放式扩容与AI落地共振,行业在结构升级中重塑价值坐标
2026-11-04 18:19:24
0点赞
0收藏
0评论
2026年的中国耳机市场,深度调整成为主基调。随着国补政策对耳机品类的退出和前期消费需求的集中释放,行业大盘进入消化期,但市场的竞争主线并未随之黯淡,反而愈发清晰:开放式形态持续扩容、AI功能加速落地、星闪音频规模商用、超高端市场韧性凸显。量的增长或许暂时停顿,价值的升级却在加速。耳机正在从单一的音频配件,升级为随身智能终端与时尚穿戴单品,一场围绕佩戴体验、智能交互与声学价值的结构升级,正在重塑行业格局。
2026年三季度,国内消费市场延续温和复苏态势,但耳机品类面临特殊环境。耳机退出本年度国补补贴范围,2025年政策红利形成的高基数效应集中显现,前期透支的换新需求进入消化期;与此同时,产品同质化竞争加剧,入门级市场陷入价格内卷,消费者换机周期拉长,换新与升级成为市场需求的主导力量。在这一背景下,耳机行业延续调整态势,量额双双下降,但结构性亮点仍在,行业竞争已从规模扩张全面转向价值深耕。
市场表现:量额双降下结构升级,均价持续走高
根据奥维云网(AVC)监测数据显示,2026年三季度中国耳机线上市场销量2615万副,同比下降12.8%;销额60.2亿元,同比下降8.7%。大盘下行主要受去年同期国补高基数与需求透支的双重影响,普通TWS入耳式产品同质化严重、换新意愿走弱是量额收缩的核心原因。但值得关注的是,三季度行业均价达到230元,同比提升4.7%,消费者正在用更少的购买次数,换取更好的产品体验,行业增长的驱动逻辑已经从“卖得更多”切换为“卖得更好”。
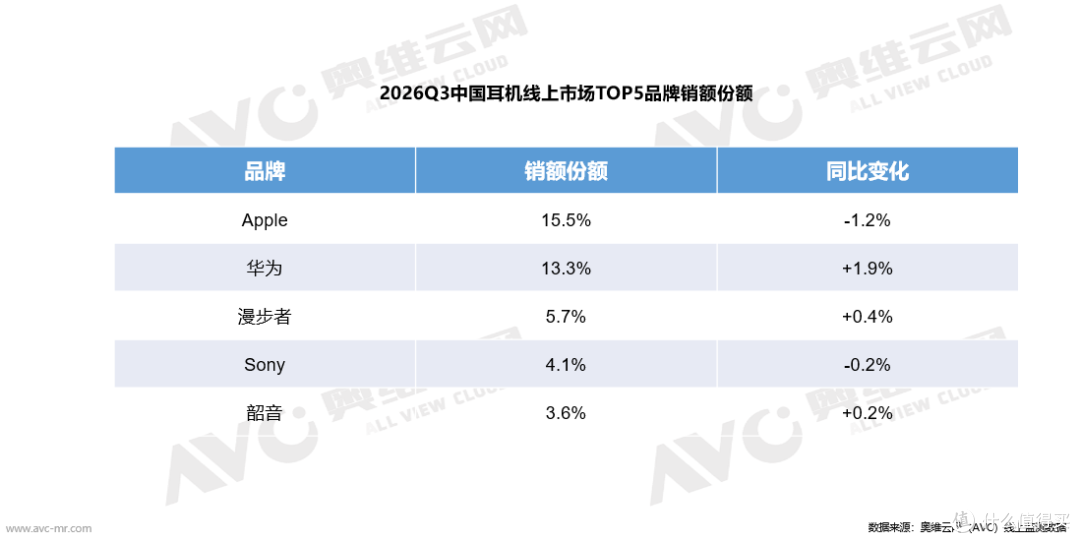
品牌格局方面,价值向头部集中的趋势愈发明显。三季度苹果与华为稳居行业销额前二,其中,苹果主力真无线产品AirPods受到开放式耳机冲击,导致其份额同比下降;华为依靠开放式市场的领军地位不断缩小与苹果的差距。漫步者、索尼、韶音分列三至五位,头部五家品牌合计拿下超四成的市场份额,市场资源正在加速向具备技术定义能力和品牌溢价能力的玩家集中。
价格变化:低价段收缩,中高端加速上行
从价格段结构看,根据奥维云网(AVC)监测数据显示,2026年三季度线上市场0-100元价格段销量份额46.0%,较去年同期下降2.7个百分点,百元以下超低价市场的收缩成为大盘下滑的主要来源;与之相对,300-500元和500-1000元价格段份额分别提升1.1个百分点至7.8%和4.5%,1000-1500元价格段份额提升0.9个百分点至3.8%,300元以上各价格段份额全线走高。入门级市场的“以价换量”正在失效,中高端市场的“以质取胜”开始兑现,消费升级的红利正在从彩电、白电等品类向耳机赛道扩散。
这一轮结构升级的内涵与以往不同,驱动力并非单纯的涨价,而是产品价值的实质性跃迁,开放式形态带来的佩戴舒适革命、AI大模型带来的智能交互革命、星闪技术带来的无损音质革命,共同支撑了中高端价格段的扩容。消费者愿意为真实的体验升级买单,这是三季度耳机线上市场确定的结构性信号。
四大产品趋势重塑竞争格局
趋势一:开放式耳机逆势扩容,耳夹式成为核心增量引擎
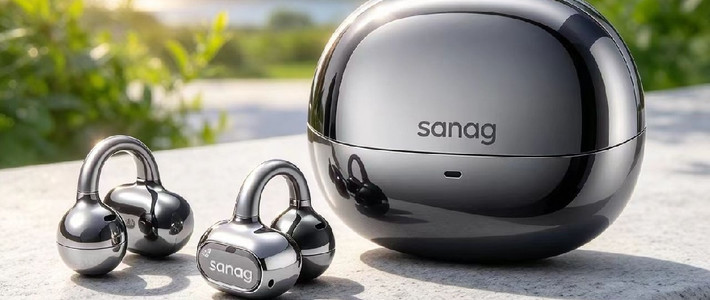
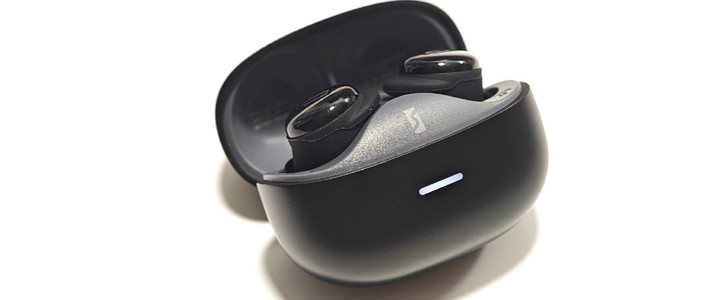
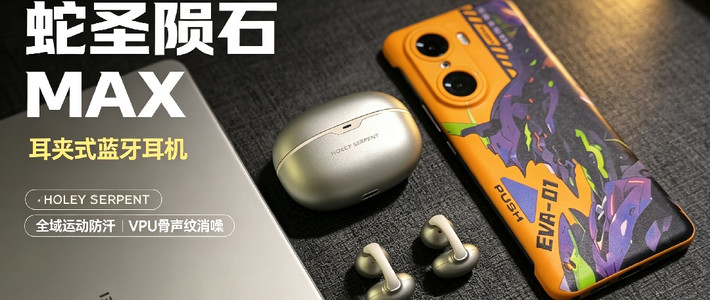
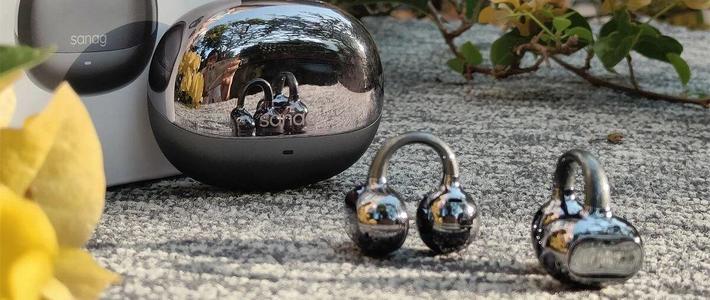
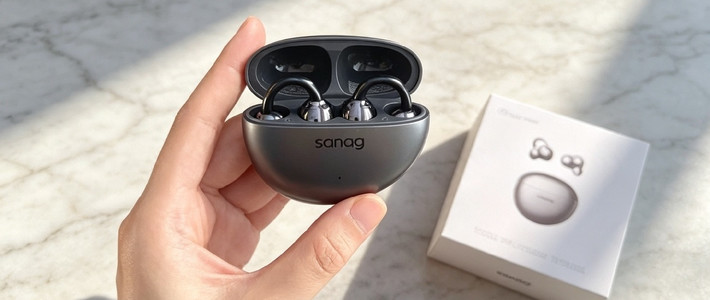
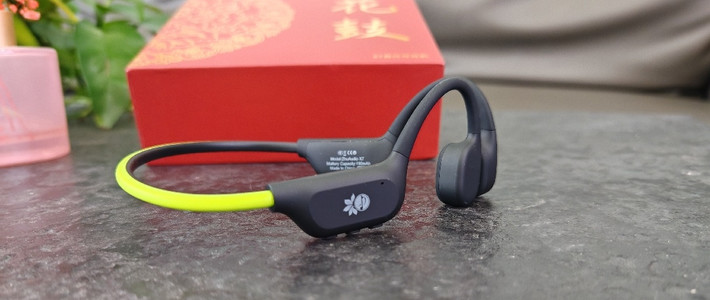
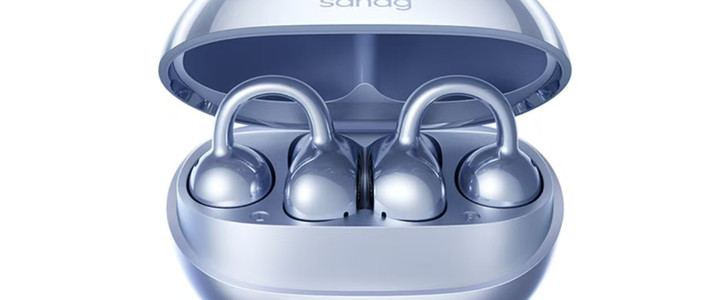
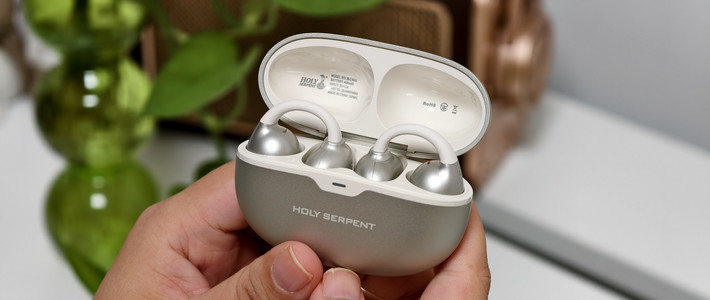
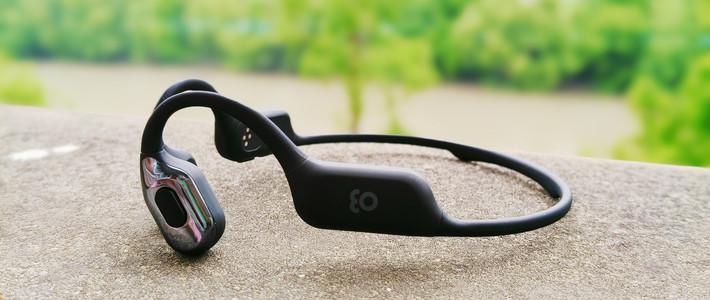
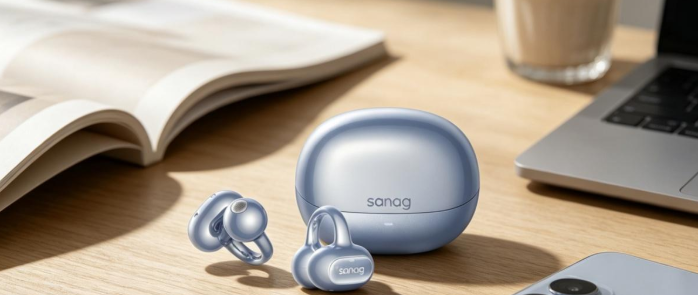
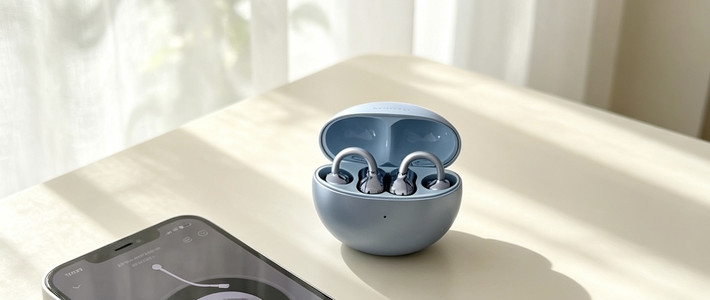
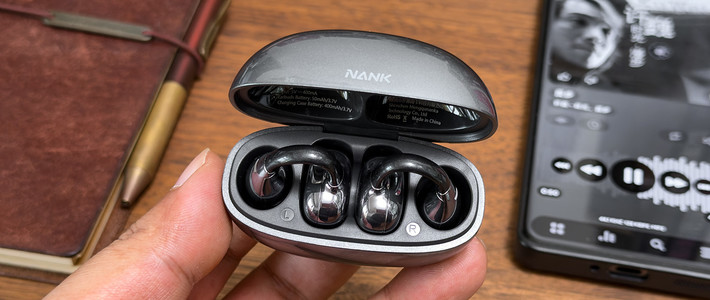
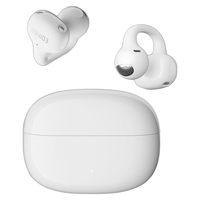
在整体大盘收缩的背景下,开放式耳机成为表现领先的品类赛道。2026年三季度开放式耳机(含耳夹式、耳挂式、骨传导)占整体市场的销量份额达到27.3%,较去年同期提升了5.3个百分点。其中,耳夹式耳机凭借“不入耳、无负担、可配饰”的三重优势,在运动、通勤、办公等全天候佩戴场景中持续渗透,其在开放式产品中占比已超三分之二,成为拉动开放式增长的核心引擎;骨传导产品则依托游泳等专属运动场景保持稳定基本盘;耳挂式在低价市场收缩后,正转向运动场景的深耕。
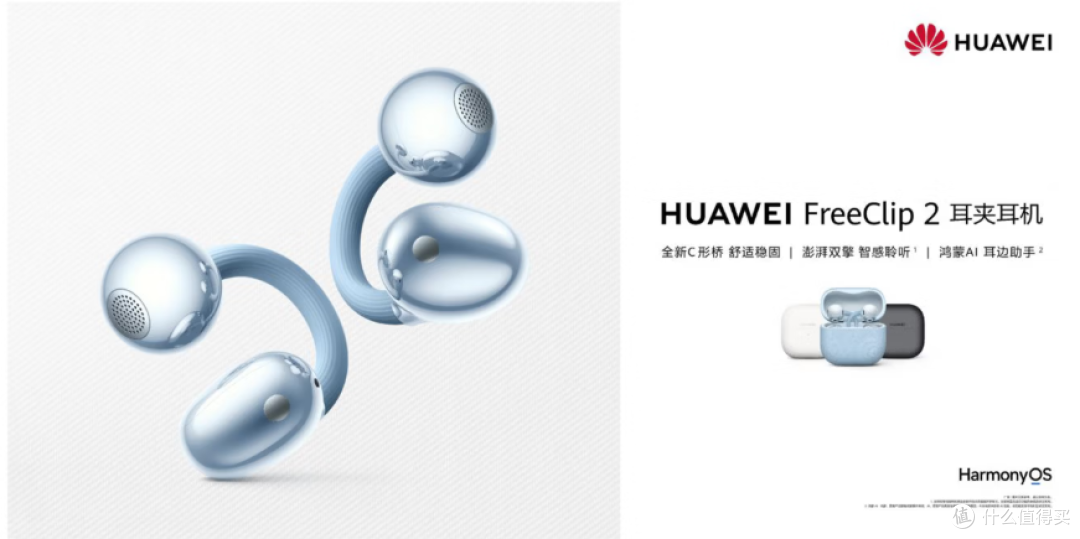
华为是本轮开放式浪潮中布局最完整的品牌之一。从首创耳夹形态的FreeClip,到迭代升级的FreeClip 2以及二代典藏版,再到开放式耳挂的Free Arc,华为在耳夹、耳挂两大开放赛道完成了双线卡位。三季度FreeClip系列持续放量领跑,以23.8%的销额份额拿下开放式耳机市场第一,并长期保持市场绝对领先地位,该系列耳夹产品爆款的形成带动了整体开放式赛道逆势增长。开放式的竞争已经从“有没有”进入“好不好”阶段,声学体验、佩戴舒适度与外观设计质感,正在成为下一个阶段的分水岭。
趋势二:AI功能加速落地,耳机升级为随身智能终端
2026年AI落地场景与应用产品遍地开花,耳机行业AI也正从营销概念走向真实体验。三季度搭载AI翻译、同声传译、会议纪要、录音转写等功能的耳机持续增长,AI能力已经覆盖翻译、办公、学习等高频刚需场景。与大模型厂商的云端方案不同,头部手机品牌凭借“系统+模型+硬件”的一体化生态,正在把AI耳机的体验门槛拉到新高度。
华为FreeBuds Pro 5悦彰耳机是本轮AI升级的代表之作,作为华为首款搭载AI智能体的旗舰耳机,它将盘古大模型能力延伸至耳机端,支持全天候录音转写、多语种翻译与智能摘要,配合星闪连接带来的高带宽低时延传输,AI功能不再是“连上App才能用”的附属品,而是开盖即用的随身生产力。从“听音乐”到“听懂你”,AI正在重新定义耳机的产品边界,具备端侧智能与生态闭环能力的品牌,将在下一阶段的竞争中占据先机之位。
趋势三:星闪音频规模商用,无线无损时代正式开启
蓝牙带宽瓶颈长期制约无线耳机的音质上限,而星闪(NearLink)技术的规模商用正在打破这一天花板。2026年三季度,华为FreeBuds Pro 5与FreeClip 2双双通过国际星闪联盟星闪E 2.0认证,支持星闪音频的96kHz/24bit无损传输,让无线耳机首次稳定承载Hi-Fi级音质;漫步者随后加入,其Comfo Clip Q2成为首个通过星闪认证的非华为品牌耳机,星闪音频生态正式从品牌专属走向行业共建。
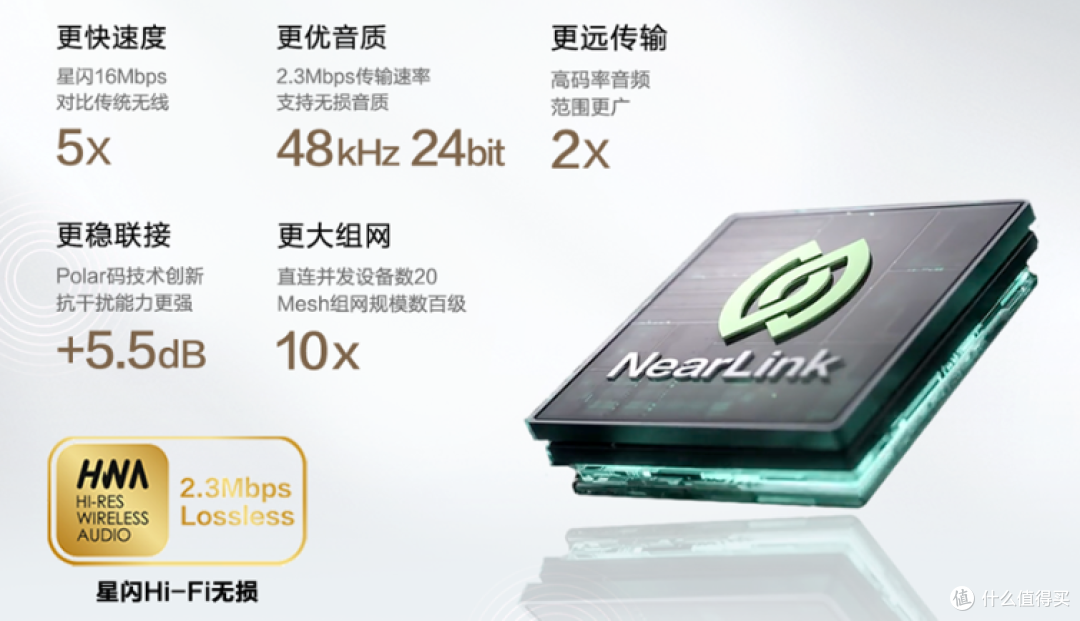
星闪的价值不止于音质。更高的传输带宽、更低的时延与更强的抗干扰能力,为AI功能的端侧落地、多设备无感流转提供了连接底座,三季度华为两款星闪机型分别在真无线和开放式不同的细分赛道形成爆款,市场用真金白银为连接技术的升级投票。随着星闪芯片成本下探和更多厂商入局,由中国自主研发的星闪音频设备有望复制Mini LED在彩电行业的普及路径,成为耳机行业下一轮技术竞赛的入场券。
趋势四:超高端市场韧性凸显,B&W以声学价值穿越周期
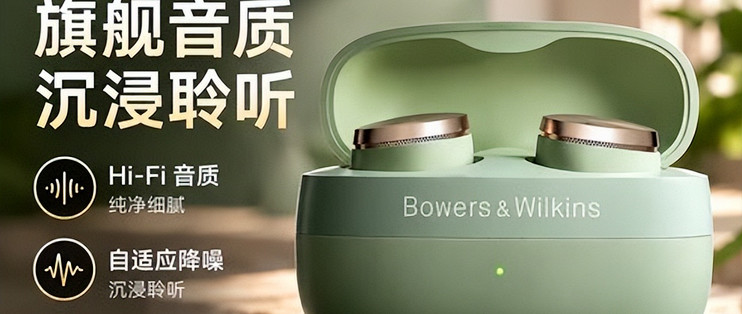
在入门市场陷入价格内卷的同时,超高端市场展现出截然不同的韧性。2026年三季度,英国声学品牌B&W(宝华韦健)在大盘下行的背景下,其市场份额在2000元以上逆势增长;旗舰耳机PI8以12.8%的销量份额在2000元以上TWS真无线市场保持畅销机型前二的领先位置;5000元以上高端头戴产品亦有稳定输出,价值型消费在超高端市场展现出穿越周期的定力。
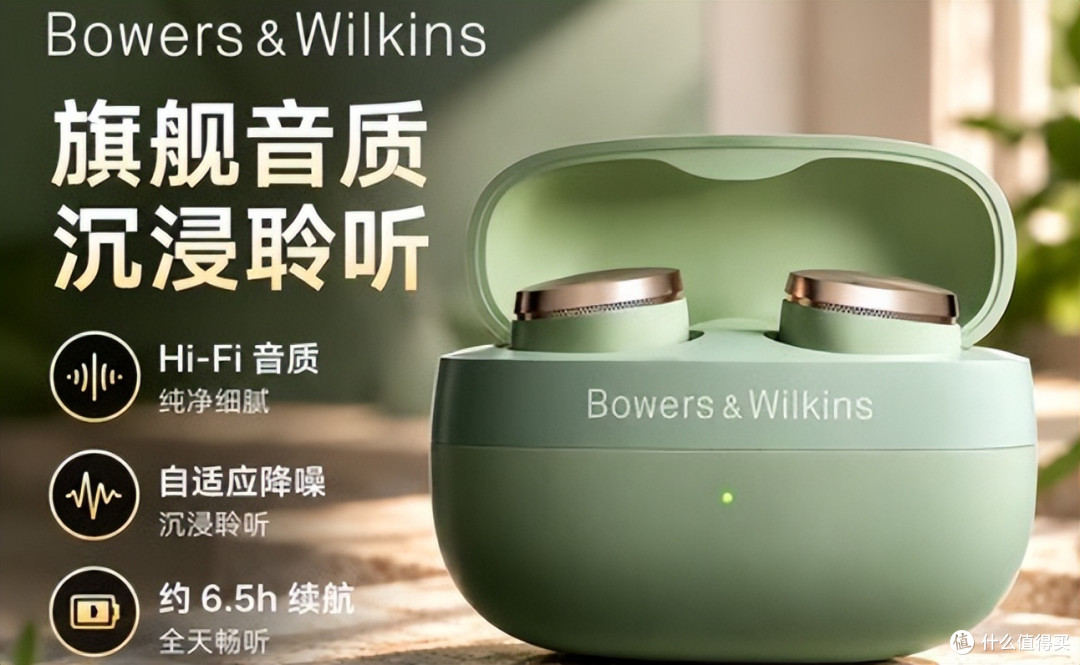
B&W的产品哲学是“用声学技术定义旗舰”:真无线旗舰Pi8延续品牌在扬声器领域半个多世纪的声学积淀,将监听级单元与钻石般中高频质感浓缩进耳塞之中,12mm碳纤维振膜动圈单元传承自家扬声器的单元技术,中高频细节纤毫毕现,低频下潜深沉而有弹性;aptX Lossless无损传输与精心调校的声学腔体,让真无线耳机也能承载录音室级的音质水准。
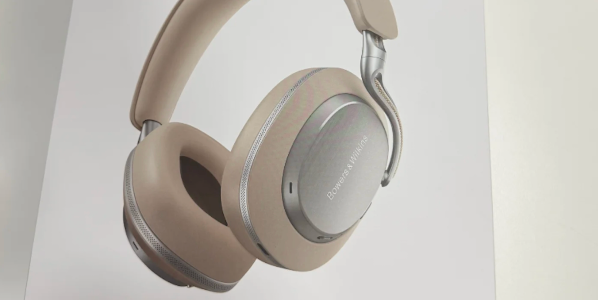
在“参数内卷”盛行的当下,B&W坚持以声学本质构建产品价值,其稳定的超高端份额证明:真正的高端从不依附于价格战,而是建立在无可替代的声学底蕴与品牌积淀之上。对于志在高端的中国品牌而言,B&W的路径提示了另一重可能——技术的尽头不是配置表,而是声音本身。
耳机市场展望:新旧动能转换,价值竞争成为主线
进入四季度,耳机市场将迎来多重催化:双十一大促叠加vivo、三星、阿里等大厂耳夹新品集中上市,开放式赛道有望迎来年内放量高峰;AI智能体耳机从概念走向量产,翻译、转写、会议纪要等生产力场景将持续撬动换新需求;星闪生态扩容与无损音质普及,则为中高端市场注入新的价值锚点。
纵观2026年的耳机市场,量额双降是周期,结构升级是主线。华为以星闪+AI+全形态矩阵完成从规模到价值的跃迁,稳居行业销额前二;B&W以超高端声学底蕴诠释价值型品牌的穿越能力。当行业的竞争重心从“卖出一副耳机”转向“留住一位用户”,谁能率先在佩戴体验、智能交互与声学价值上建立不可替代性,谁就能在存量博弈的时代赢得下一个增长周期。