“年化2.4%”?建行装修贷账单出来,她发现是4.55%
“装修分期年化只要2.4%,比房贷还划算。” 近两年装修过的朋友,多半接到过建行这类电话。小红书用户"花猫的露台花园"办下来后一查账单:真实年化接近4.55%,比话术翻了快一倍。知乎11月14日的新问题更狠:借10万,"月息"0.31%、60期,答主一步步算出来——实际年化6.93%。小红书知乎
钱不是被坑走了,坑你的是这四个字:月息、费率,它根本不是利率。
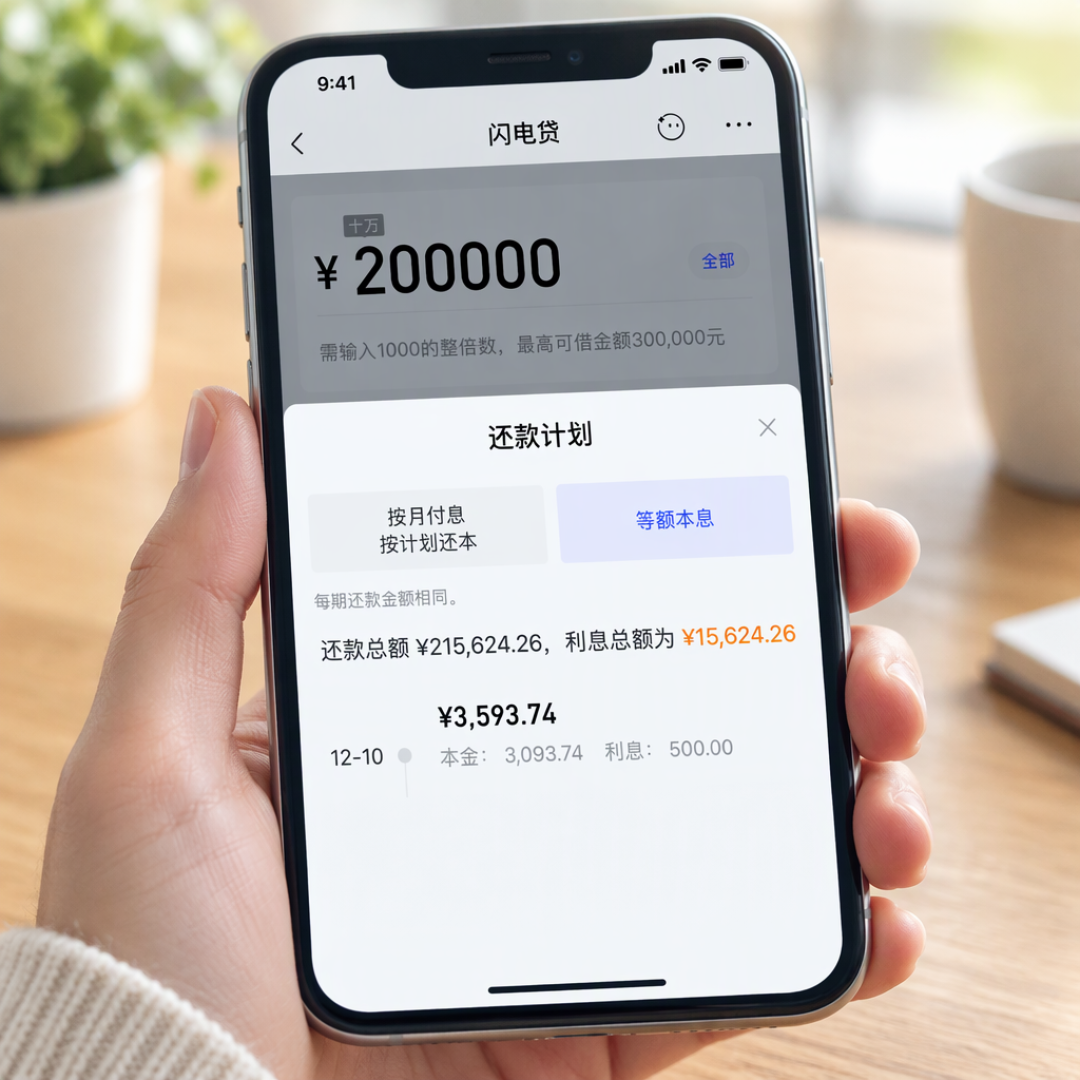
真正的利率(比如房贷)按剩余本金计息:你还掉一半,利息就只对剩下的一半算。而装修分期收的是手续费,永远按原始本金算:第1期你欠10万,交310元手续费,合理;到第59期你只欠1600元,还是交310元。平均实际占用的钱只有5万出头,却按10万付费——真实成本接近名义数字的2倍。知乎小红书
不用列方程,一个心算公式当场复核话术:
真实年化 ≈ 名义年费率 × 2n ÷(n+1)(n=期数)
期数越多,系数越接近2。对几个常见档位:
月费率0.2%(名义年化2.4%):24期以上实际年化约4.5%—4.7%——就是那位博主账单上的4.55%;
月费率0.31%(名义年化3.72%)、60期:精确值6.93%,心算值7.32%;
信用卡分期月费率0.6%、12期:实际年化约13%。知乎
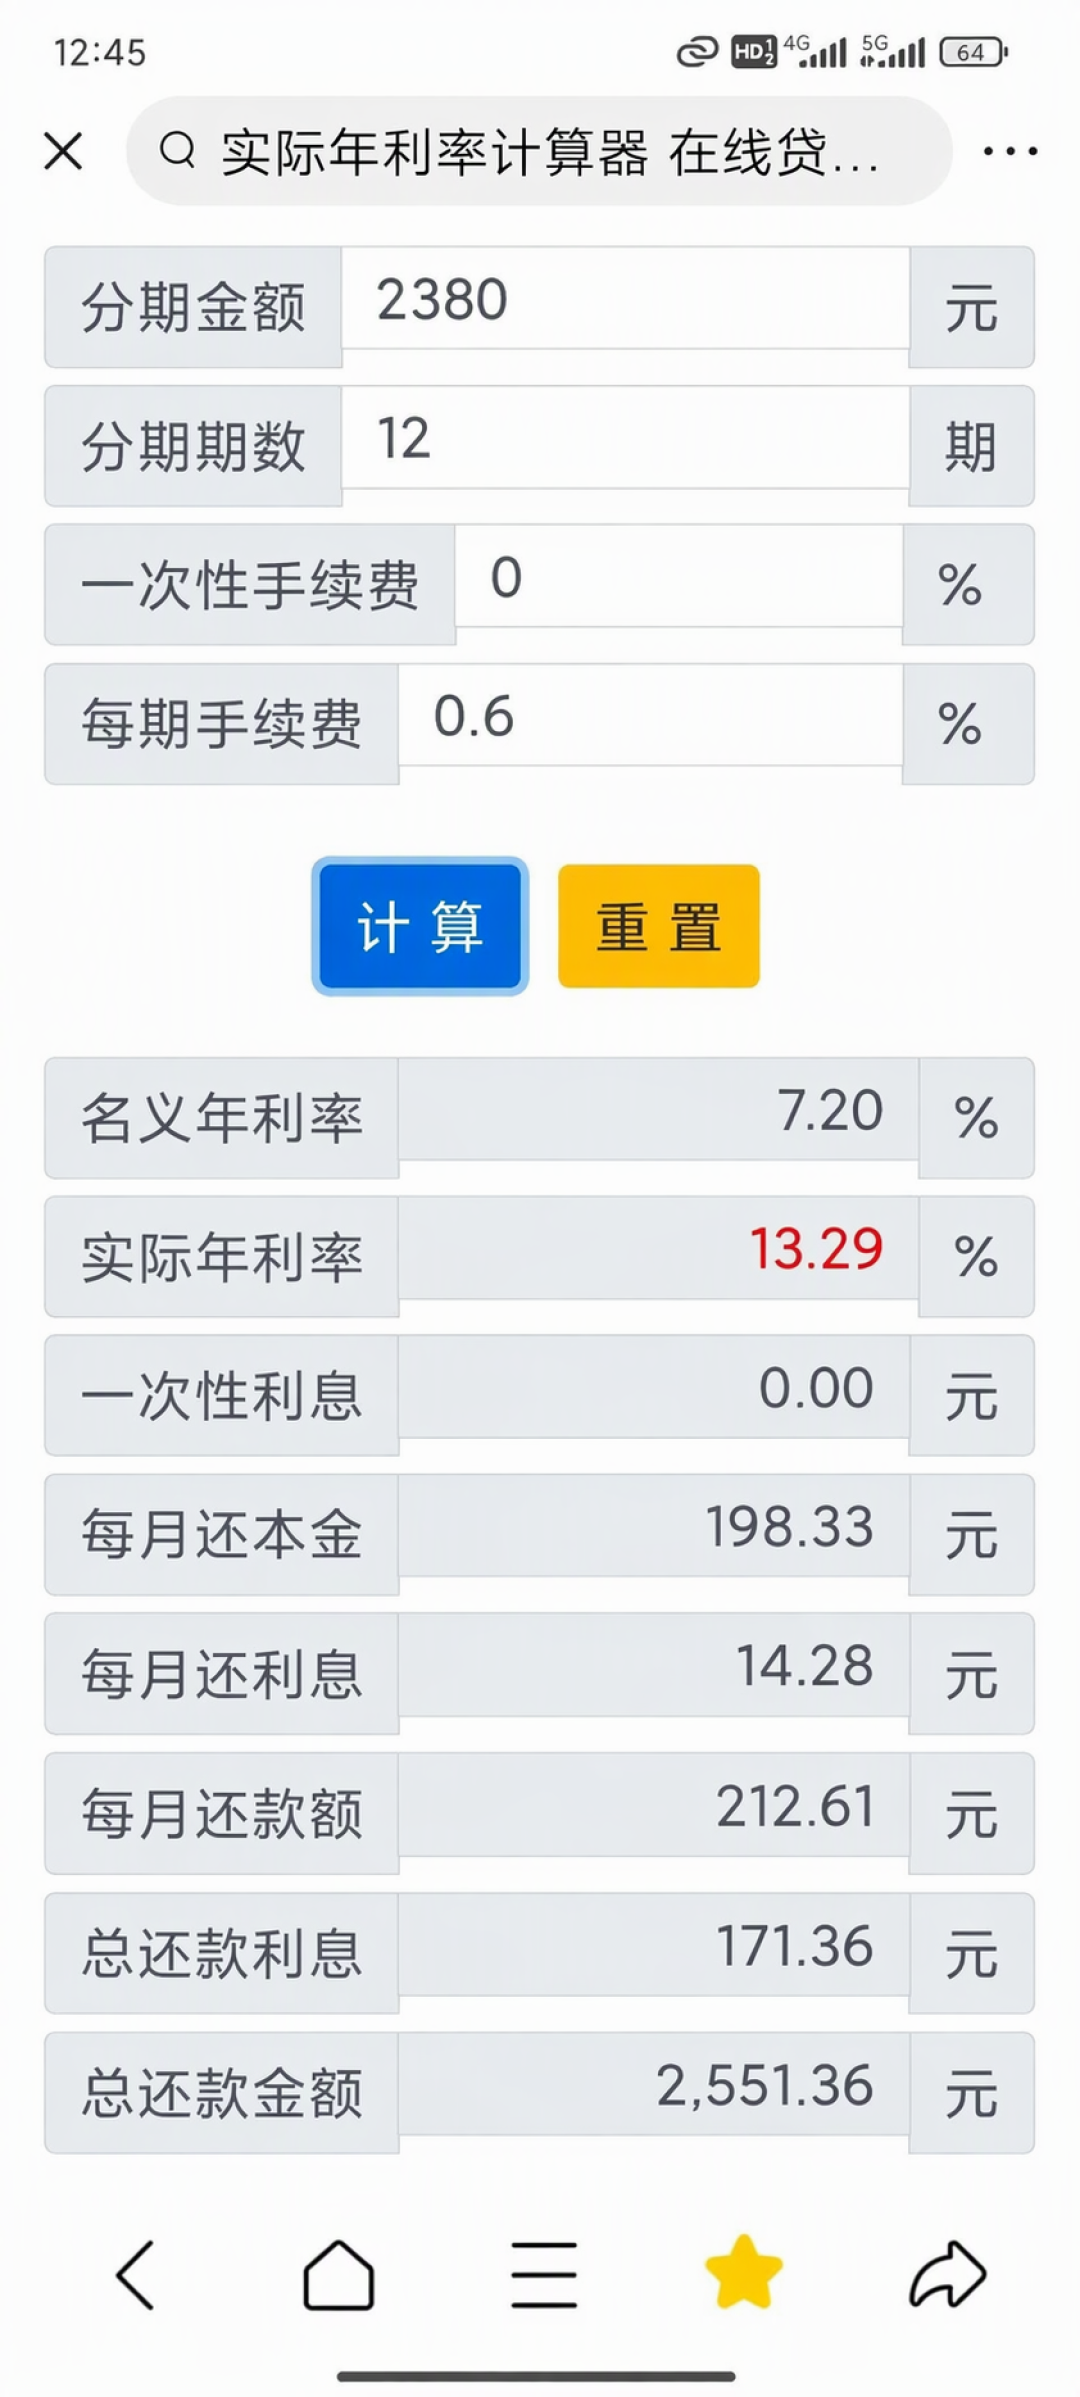
那装修分期是不是不能碰?也不是。先跟建行自家产品比个价:手机银行上的建易贷这类信用贷,年化3.4%起、随借随还、不用不计息。社保连续缴满的上班族值得先试;资质够得着低息信用贷,就没必要为"年化2.4%"的话术掏7%。6%—7%的装修分期本身是个正常价位的流动性工具,真正的问题只有一个:签约前只告诉你"月息",没告诉你年化。知乎
所以签字前,把这三件事做掉:
逼经理把话说全:“费率多少、分几期”,然后心算乘2,再问自己要不要;
问清提前还款:有没有违约金、按不按实际用款天数计费,口头承诺不算数,以合同页为准;
看清征信记录:装修分期上征信多体现为信用卡账户,大额分期和用卡记录会影响后续贷款审批。小红书
一句话收尾:话术报给你的利率,是他希望你听到的数字;你自己算出来的年化,才是真正要还的钱。 算不过来的,就别急着说"低"。