按瑞士钟表工业联合会2026年上半年的数据,中国内地名表市场跌到全球第六。两年前,它还是第二。内地加香港,销售额少了约三成。知乎
差不多同一时间,国内二手奢侈品回收规模做到870亿元,同比涨42.6%。其中名表占42%,接近一半。表有数
新表在退,旧表在进。买表的人没有消失,只是换了个入口。
先看人去了哪里。同款水鬼,日本比内地便宜约一两万元。今年五一,劳力士在上海的直营店开出官方认证二手(CPO)业务,南京、澳门随后也有了店。专柜的新表需求,被出境购买和官方二手分走。知乎
再看钱为什么不追新表了。胡润2026报告里,高净值人群的高端腕表计划购买量,从年均2.8块降到1块;腕表消费计划减少12.3万元;超过一半的人打算压缩日用奢侈品开支。
还有一层,是2020到2022年堆起来的投机需求在退潮。
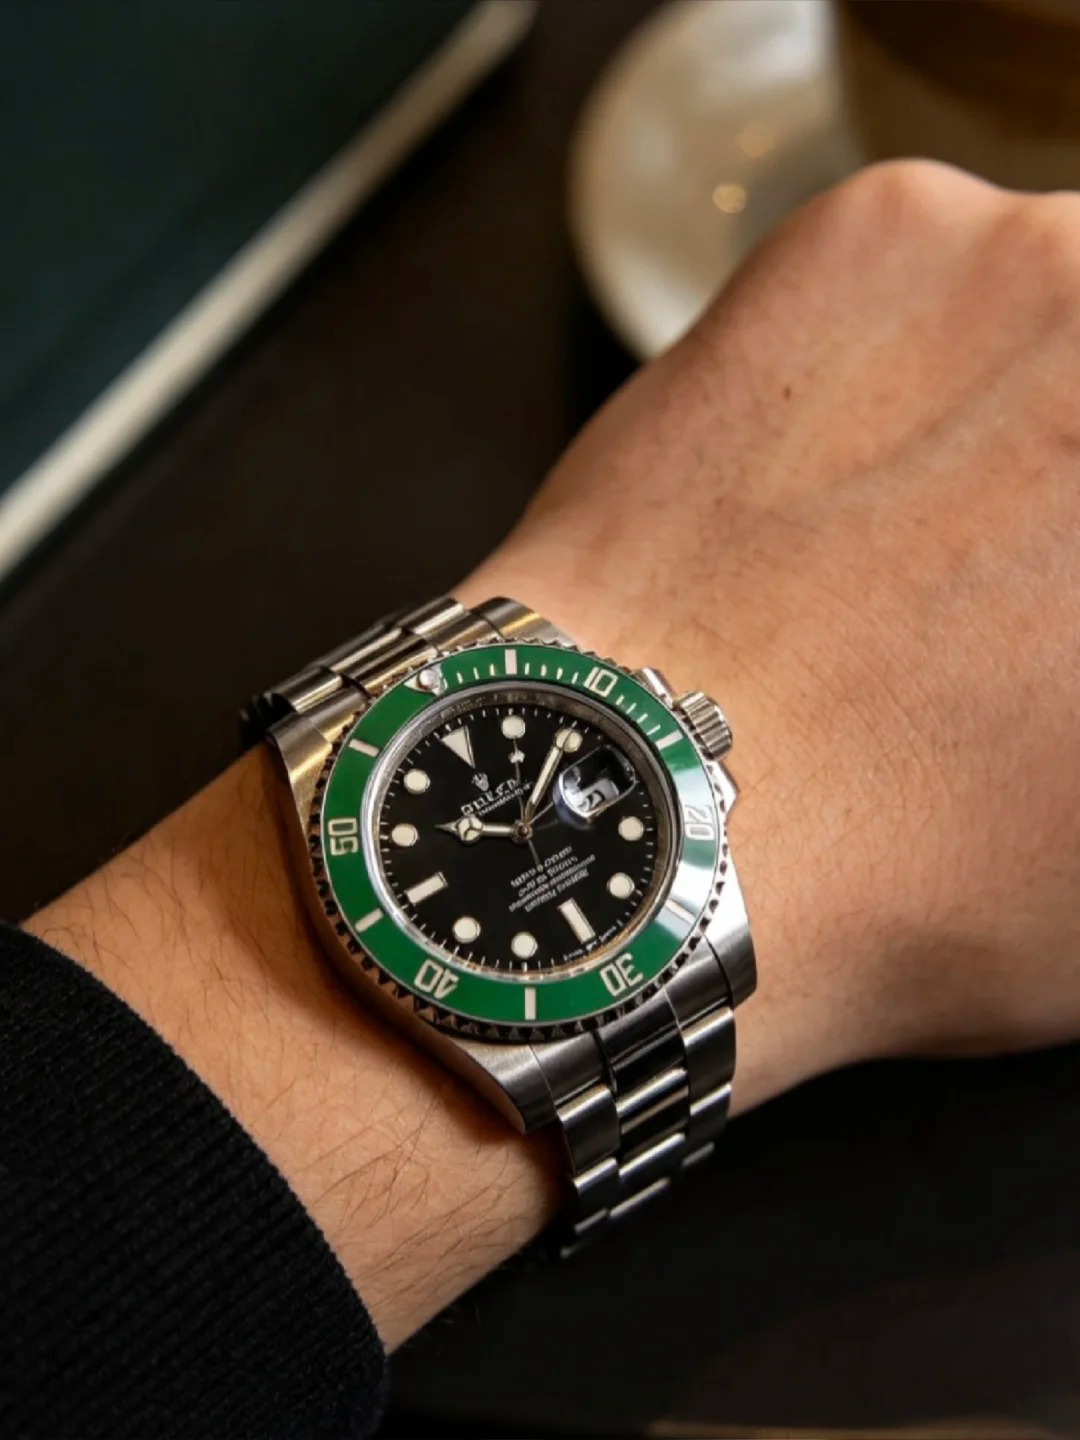
劳力士二手指数较2022年高点回撤超过30%。绿金迪巅峰时被炒到120万元,现在40多万元能成交。绿水鬼公价9万多元,二级市场只在公价上浮10%到20%,比2021年峰值回落超过一半。知乎表有数
价格退潮之后,同一块表就有了好几个价。
内地专柜的公价,日本并行店的价,国内二手市场的价,还有官方CPO的挂牌价。四个价之间,差一两万元很常见。CPO通常还比市面二手更贵,贵在原厂检测、翻新、两年质保和来源记录。
以前买表只需要决定“买不买”,现在要先决定“在哪买”。
二手市场内部的差距,比这四个价之间还大。2026年上半年,劳力士、百达翡丽、爱彼、江诗丹顿、卡地亚五个牌子,占了名表成交份额的70%到74%。剩下的所有品牌,分三成。表有数
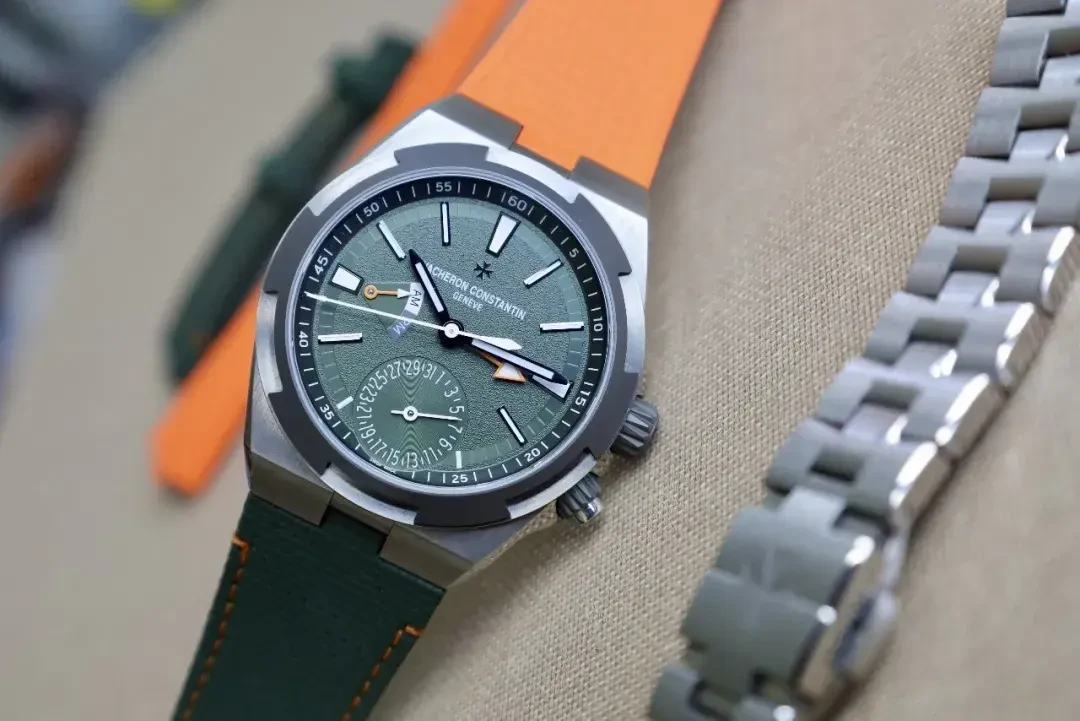
流通性成了硬指标。一只表在二手市场有没有人接,比它的工艺故事更影响报价。热门钢款挂出去几天就能成交,间金款要等一两个月;冷门款等来的往往是压价。千旗中古
一位表主把近20万元入手的宝玑拿去问价,几家二奢给到三折,还有店家在验表后继续往下砍。宝玑的历史和工艺都不缺,缺的是愿意接手的人。小红书
另一头是拍卖场,逻辑完全不同。2026年上半年,全球钟表拍卖成交额从4.69亿美元涨到6.8亿美元,成交价超过100万美元的腕表从26枚增加到73枚。钟表游
F.P. Journe的共振腕表以1390万美元成为半年最高价。
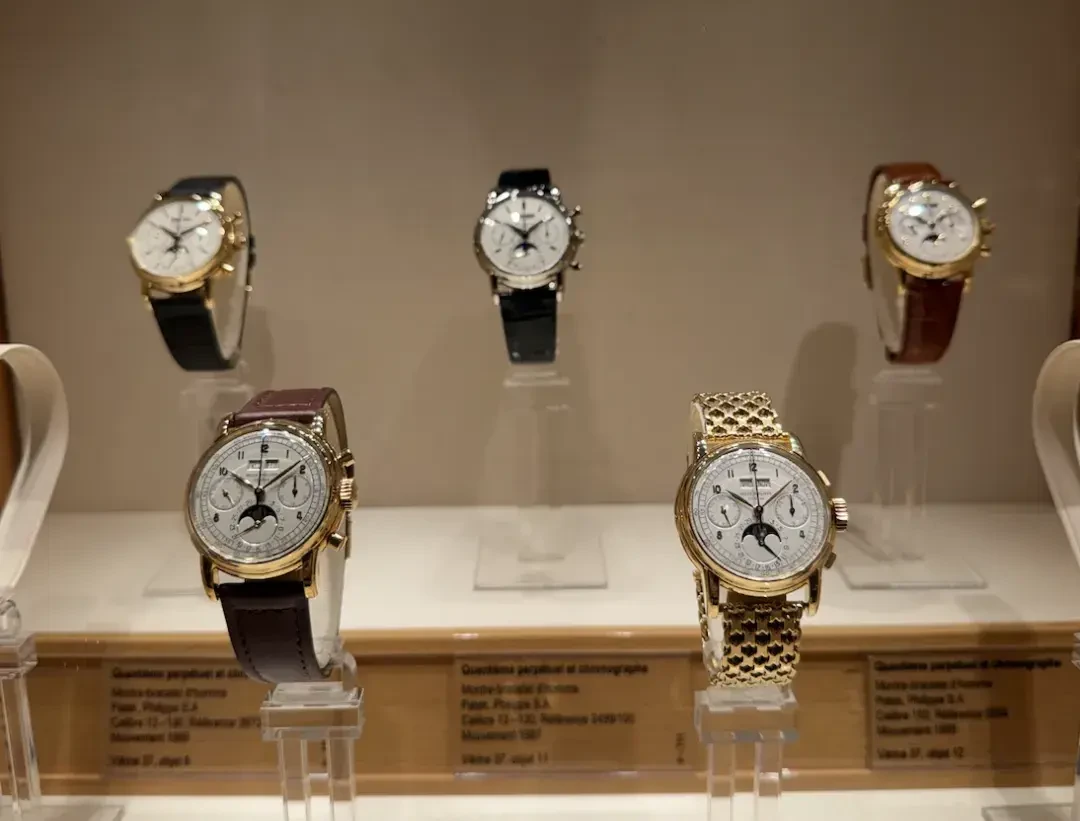
同一个市场,普通款在打折,孤品在创纪录。稀缺性和作者性被推到台前,量产款回到“消费品”的位置。
所以,买表前那个“保不保值”的问题,可以拆得更具体:这款在二手市场有没有稳定成交?附件、保卡、票据齐不齐?你打算戴三年还是十年?
戴得久,折价被时间摊薄,喜欢最重要。一年就想换,买入价就得按“将来能卖多少”倒推。二手入口、海外价差、官方CPO,都是能算进去的变量。
市场冷下来,对真正戴表的人未必是坏事。价格回归,选择变多,专柜也不再是唯一入口。
只是买表这件事,第一次需要自己做功课。以前在专柜登记、等通知;现在打开手机,日本店、二手行、官方CPO,三个报价摆在一起。功课做不做,差的是真金白银。