10月12日,李女士接到银行客户经理的电话。
“上个月投保的产品再加投一点不?快返型产品可能会面临额度紧张。”
她上个月刚买了一份分红型两全保险:每年交10万元,交3年,保6年。客户经理说,第四年现金价值就超过已交保费,“跟存款差不多,收益还高一点”。
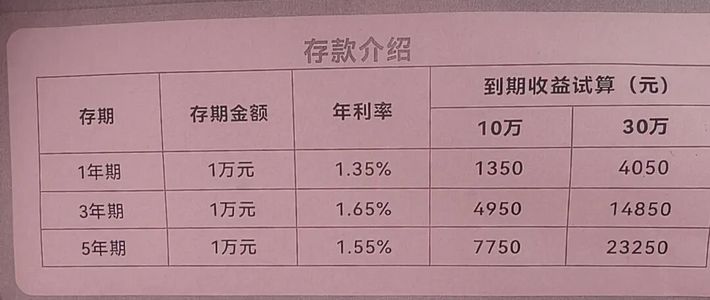
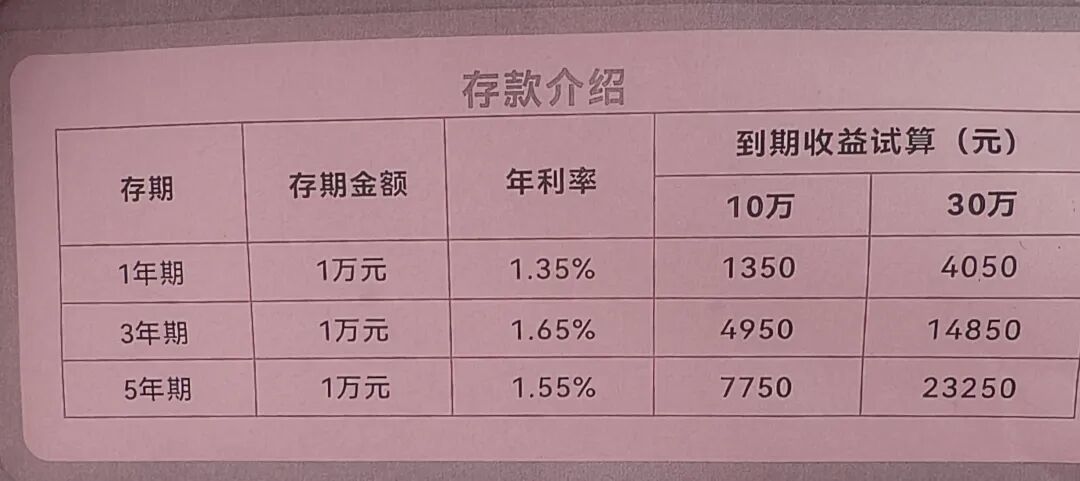
这笔钱的来路,是一张到期的存单。2023年9月,她把20万元存了三年定期,利率3.5%,到期利息21000元。今年9月转存,三年期只剩1.65%,同样20万元,三年利息9900元。经济观察报
少了一半。客户经理递来的保险方案,正好补在这个缺口上。
10月,这类产品被叫停。
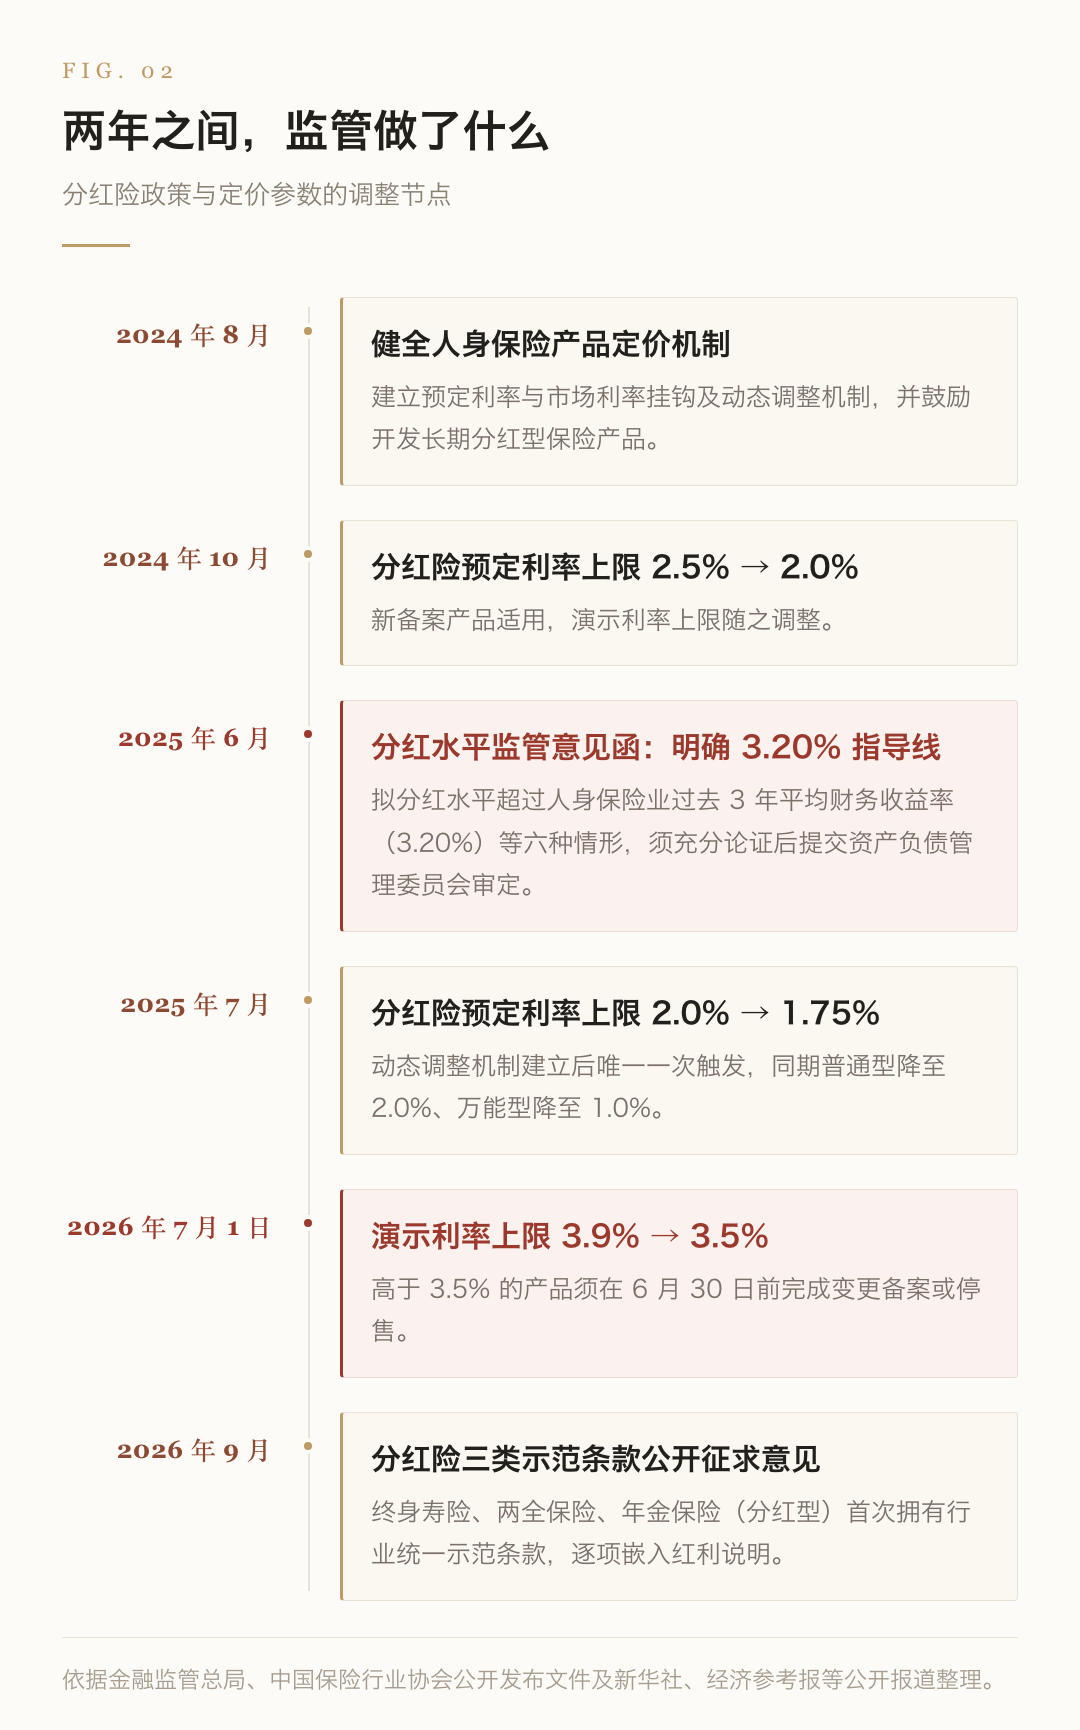
多地金融监管局向辖内人身险公司下发《关于开展“快返型”产品排查整改的通知》。核心两条:原则上不得新报备第3个保单年度末现金价值超过已交保费的产品;存量产品存在类似问题的,原则上主动停售。蓝鲸财经
“快返型”是行业俗称,不是官方险种名。它多指银保渠道“交3年、保6年”的普通型、分红型两全保险,卖点只有一个:回本快。
“三年回本”也不是第三年把本金退给你。界面新闻解释得很清楚:它指第三个保单年度末,保单现金价值超过累计已交保费,客户这时退保,能通过现金价值拿回本金。界面新闻
它描述的是流动性,不是收益率。
监管为什么现在动手?因为这类产品把保险做成了短期存款。保险负债本该十年、二十年起步,产品却六年到期;资产端要配长期,负债端被人为做短,期限一旦错配,集中退保时就是流动性压力。
通知里还有一句更直接:部分公司“刻意压低精算费用假设”,用短回本冲规模,属于“长险短做”。整改卡在2027年“开门红”之前,拆的就是冲量工具的引信。蓝鲸财经
这不是第一次。2016年监管清理中短存续期产品,2023年银保渠道“报行合一”落地,方向都是同一条:别把长期保险做成短期理财。经济观察报险中送保
对普通人来说,最该算的不是政策,是账。
拿李女士这份保单看:每年10万元,交3年,共30万元。利益演示表上的基本保险金额现金价值,第4年约304600元,第6年满期约315060元。经济观察报
把这三笔钱放在一起算,年化内部收益率在1%上下,最宽松的算法也不到1.3%。
客户经理给出的预期年化是2.3%到2.5%;算上后5年续期存款叠加,综合收益率约2.7%。注意,2.7%不是这张保单的收益率,它把存款收益也算进去了。经济观察报
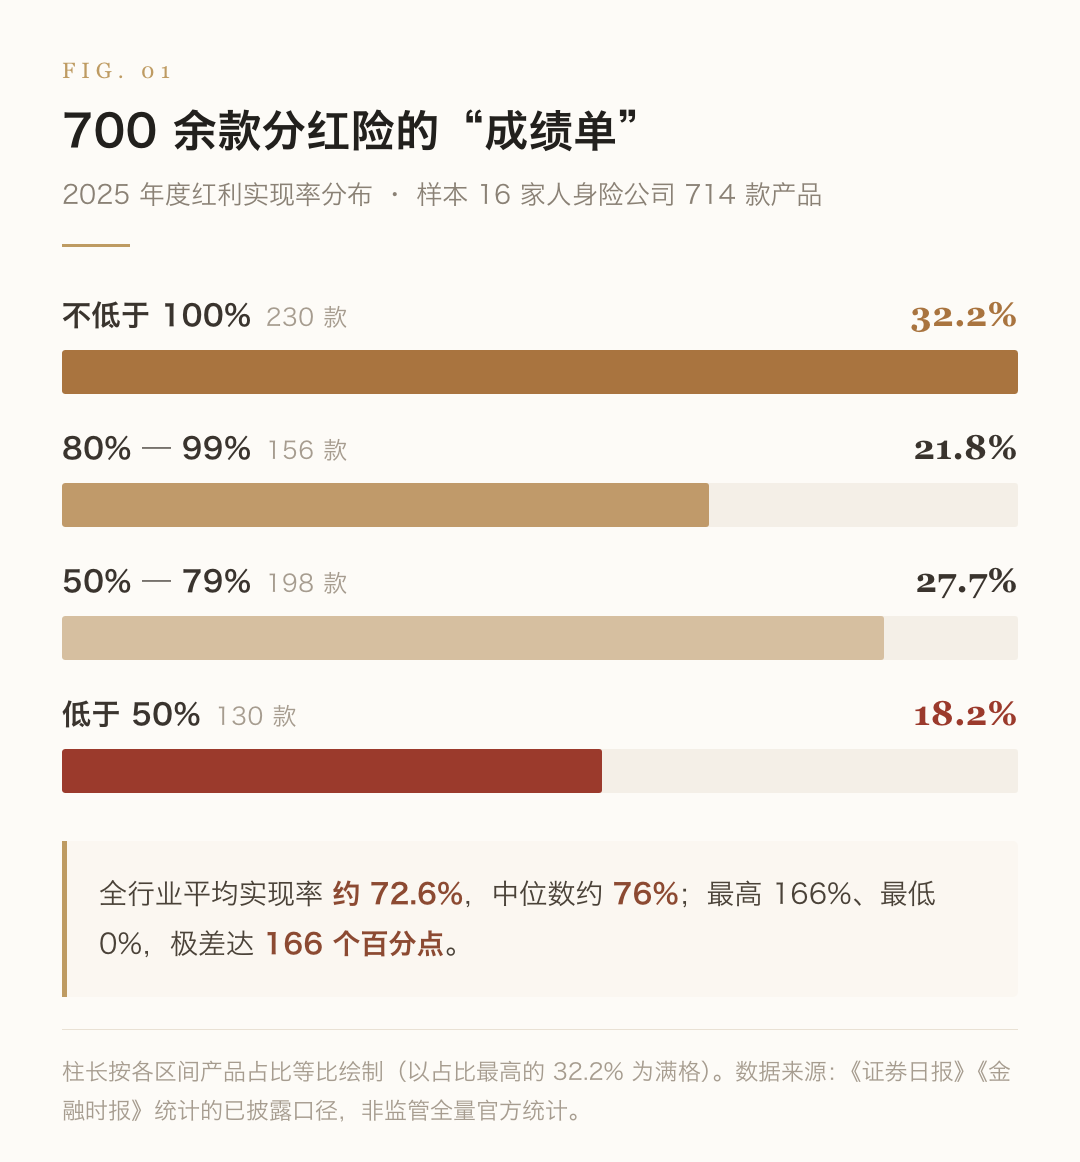
而且2.3%到2.5%有个前提:按100%红利实现率演算。多出来的部分来自分红,分红不保证。有统计显示,2025分红年度全行业700多款分红险的平均红利实现率约72.6%,中位数76%。琳姐的自留地
演示表上的数字,和最后到手的数字,中间隔着这一层。
所以三件事别搞混。
第一,回本快不等于收益高。回本只说明你此时退出不亏本金,不代表这笔钱赚得多。把“第3年回本”当成“3年高息”,是把流动性当成了收益率。
第二,停售不等于末班车。“额度紧张”“且买且珍惜”是销售话术。通知给的是有批次的产品切换,停的是一类快返型产品,不是所有储蓄险;已经生效的合同按原条款履行,不受影响。琳姐的自留地
第三,分红险不等于保本理财。写进合同的保证部分才是确定的,演示利率、红利实现率都不是承诺。险中送保
那现在该做什么?
已经买了的,翻出现金价值表,只看两行:第3或第4年末的现金价值,和第6年满期的金额。合同内的数字是保证的,超出合同的部分不是。别因为一句“加投一点”,在没算清楚之前追加。
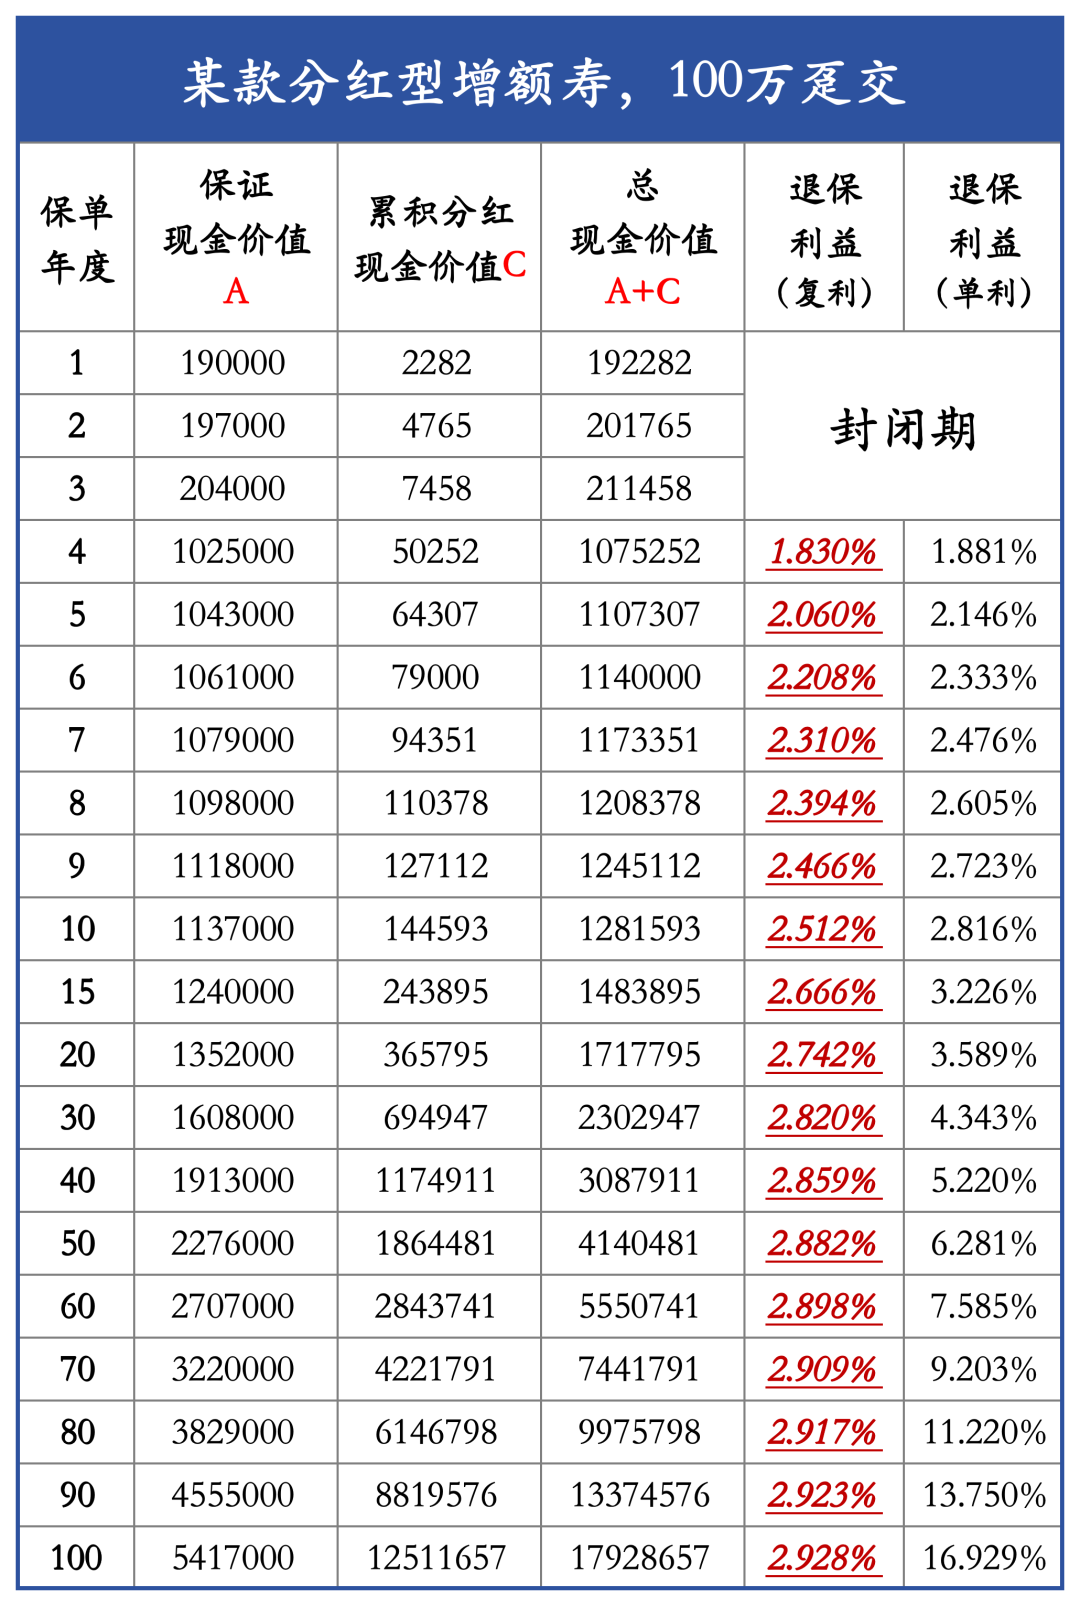
还想配置的,先给钱分类,再看产品。3年内可能要用,别买储蓄险;5到10年不用,再看增额终身寿或年金,算清回本时间和IRR;10年以上不用的养老、传承资金,才轮到长期工具发挥作用。
挑产品时看三个硬指标:保证现金价值表、减保规则、公司偿付能力充足率和风险综合评级。销售嘴里的“复利”“年化”,先问一句:这是预定利率、演示利率,还是实际IRR?理财力俱乐部
三年前3.5%的定存,今天只有1.65%。变薄的是存款利率,不该跟着变薄的是判断。
产品会下架,利率会调整。这笔钱多久不用、用来干什么,答案只在你自己那张资产负债表上。