先说两条时间很近、方向相反的高热帖。
一条是微博(2026-09-02):“白葡萄酒好喝诶是甜甜的,有苦的酒我真咽不下去”——8873赞、604条评论,底下全是"求链接"“哪里买”。另一条是小红书(2026-08-03):博主在山姆盲买两瓶平价白葡萄酒,自评"一个灵珠一个魔丸",其中那瓶凯樽汇白诗南"冰过之后依旧酸,酒味都淡了"。
这两条放在一起,就是今年白葡萄酒市场的真实形状:热度是真的,踩雷也是真的。而新手花冤枉钱,几乎都花在两个交叉点上——甜没买对、字没看全。
这波热度有多真:数字比"有点火"多得多
把三季报、行业协会峰会、海关数据、渠道口径放在一起,就知道这不只是社交平台凑热闹(以下行业数据主要来自第一财经10月27日报道及2026中国白葡萄酒消费趋势峰会披露):
张裕A三季报:前三季度营收22.5亿元,同比增长6.5%,归母净利润1.51亿元,同比下降19.3%。收入还在涨、利润被营销费用压住——行业有压力,钱花在了拉动终端动销上。
同一个行业,同一段时间:新西兰品牌蚝湾的大中华区销售总裁在峰会上说,其9月单月出货量,大约等于2021年一整年。第一财经
波尔多这边在挨冻:CIVB数据显示,截至2026年4月底的12个月,波尔多酒庄出货量299.2万百升、同比下降11%,现代统计以来首次跌破300万百升;对中国出口量下降27%。但同一份账本里,另一栏在涨:AOP白葡萄酒出口增长了86.3%。
海关口径:2026年1-9月中国葡萄酒进口量约1.6亿升、同比下降5.3%,进口额11.7亿美元、同比增长5.6%——量缩价涨。 分国别看,9月新西兰瓶装酒进口量113万升、同比增长127.5%,按金额计已升到进口来源国第三位;德国进口量增长59.9%、金额增长49%。这两个国家卖到中国的主力,就是长相思和雷司令。
结构变化:WBO葡萄酒商学院院长杨征建给的数——十年前中国红白比例9:1,现在到了10比2.5~3,白葡萄酒接近三成市场容量;王朝的白葡萄酒2026上半年已占其营收62.8%,青岛的华东葡萄酒2025年这个比例接近60%。
红的是冬天,白的是夏天。"红退白进"不是修辞,是两本不同的账。
谁在喝:从宴请桌挪到了冰柜和露营垫
渠道数据能回答"谁在买"。1919的终端葡萄酒销售额占比,已经从过去的18%左右回落到6%~7%,但白葡萄酒"增长强劲";江苏苏糖的观察是,以南京为例,白葡萄酒增长集中在餐饮、即时零售和山姆、盒马这类新零售渠道;中国酒类流通协会葡萄酒专业委员会的王祖明说得更直白:即时零售让冰镇葡萄酒得到了渠道支撑,正在快速抢占部分啤酒的市场份额。
界面新闻9月的报道把价格逻辑挑明了:白葡萄酒常规价格带下探至60元以内——冰柜用"冲动消费"的定价逻辑,把白葡萄酒的入门价重新钉了一遍。 小红书上的热度也对得上:“盒马又出神酒了”(10月11日,4174赞、481条评论)、“山姆酒水自留记录”(6146赞、380条评论),晒的全是几十块一瓶、开瓶就喝的白。界面新闻
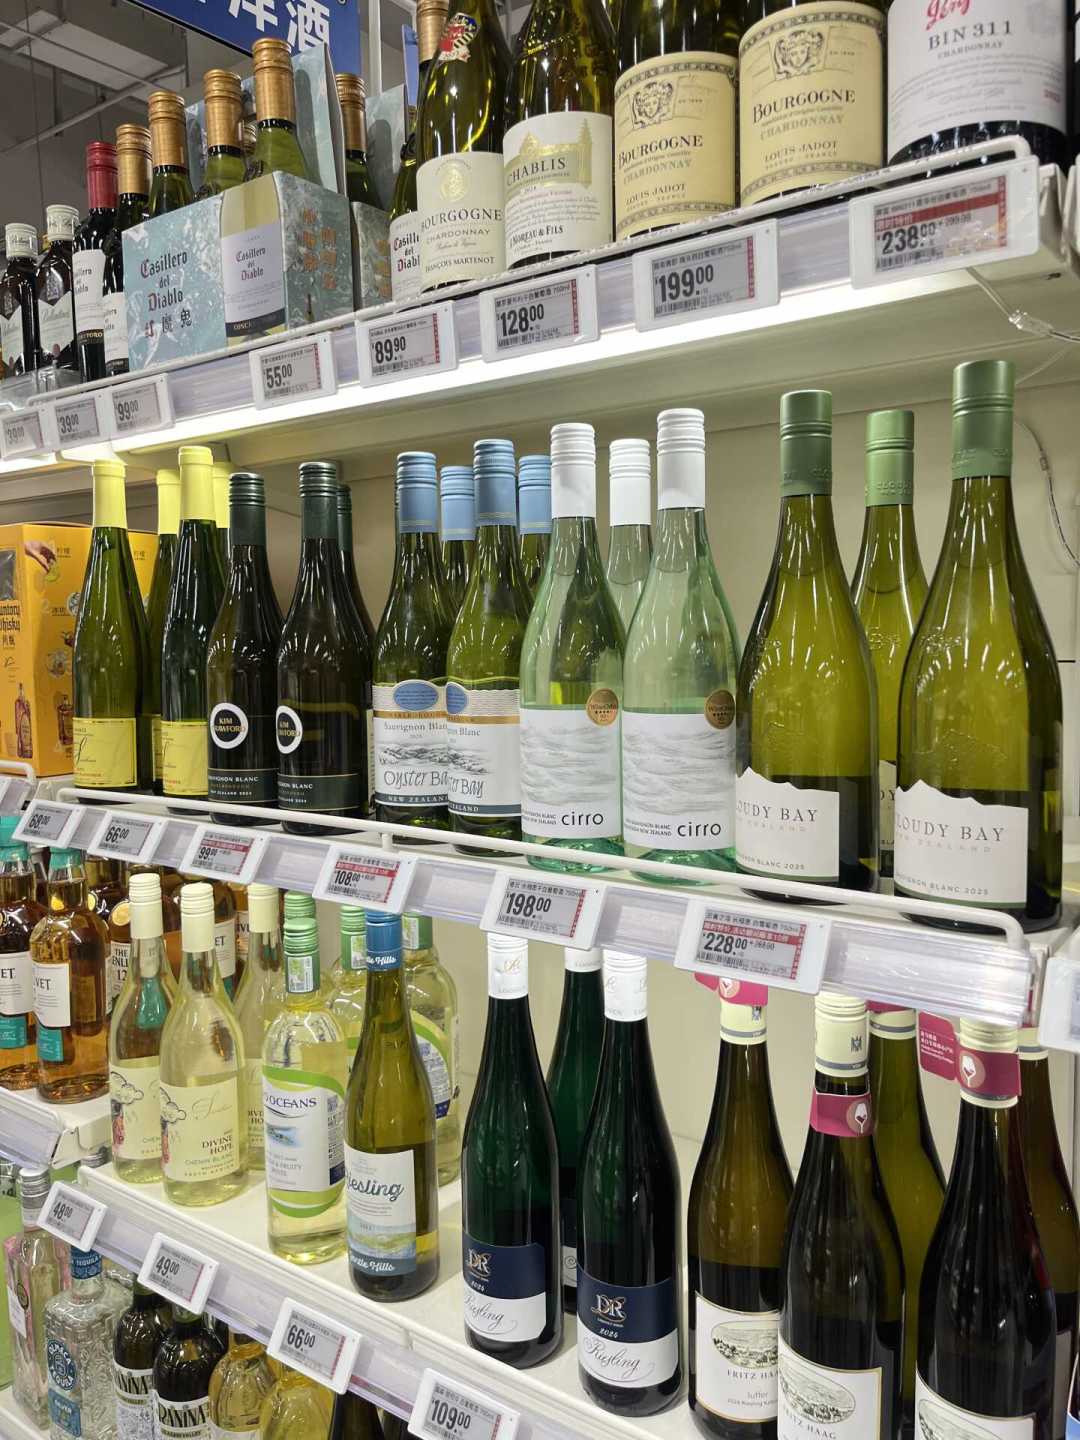
所以这波"白热"的本质,不是品酒圈升级,而是白葡萄酒变成了一种日常饮品:冰镇、配海鲜、加班后倒两杯、周末带上露营垫。酒变了,买法也该变。
先拆一个数字之争,再教你读瓶上两行字
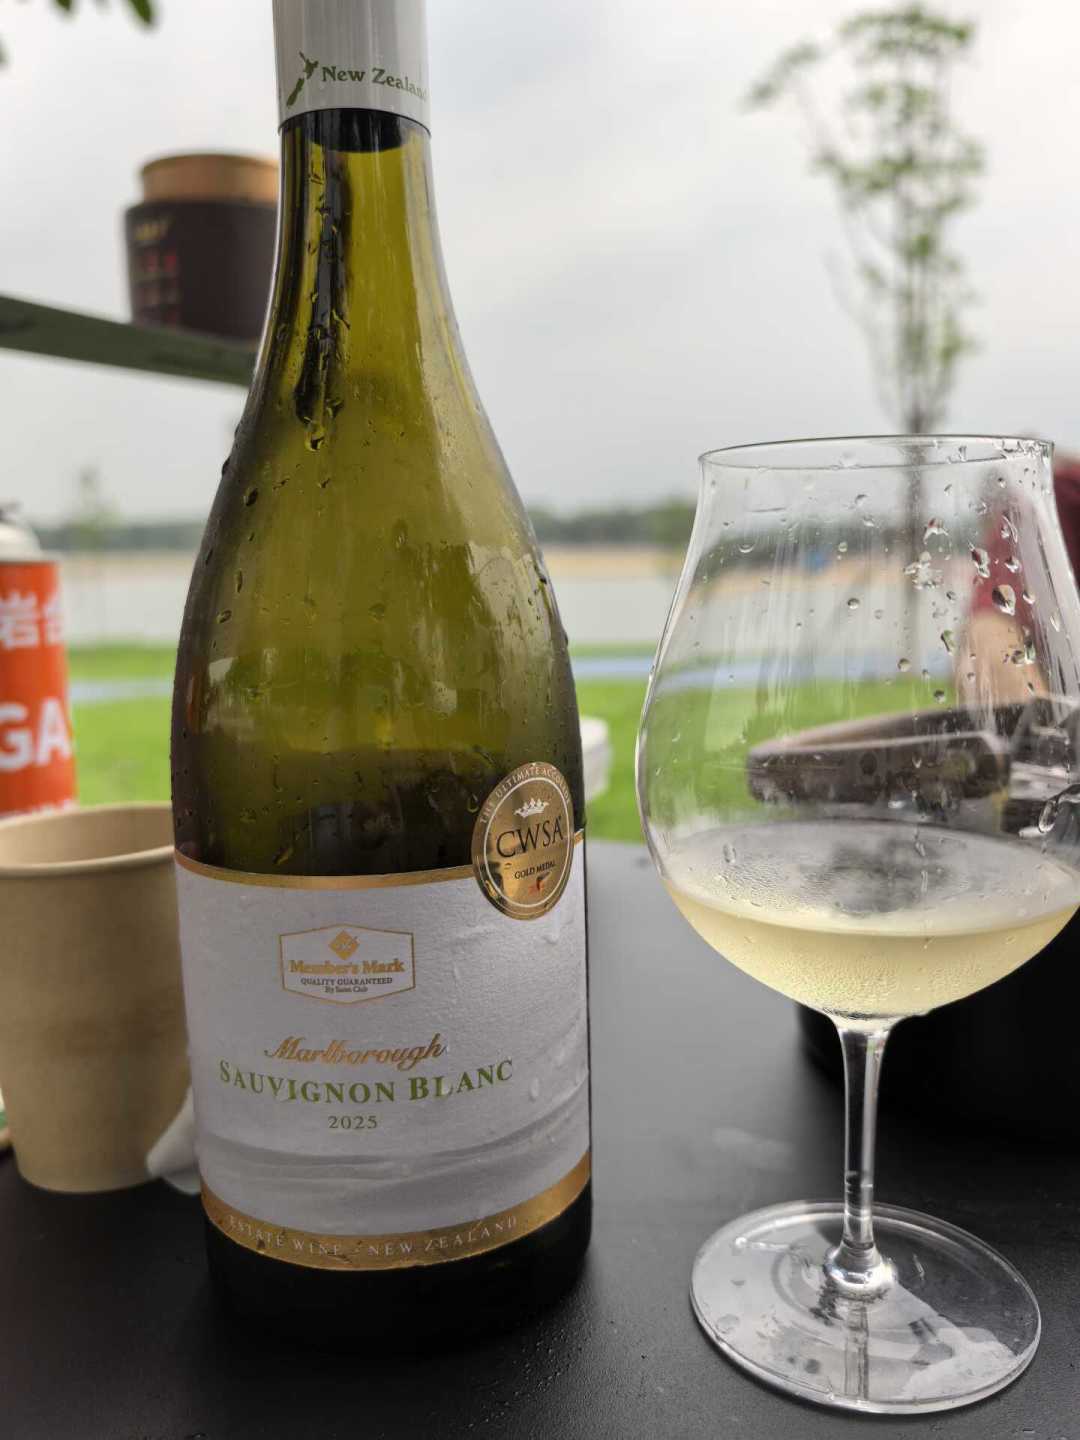
逛酒内容绕不开一组打架的数字:知乎有回答引统计说,国内葡萄酒市场,白葡萄酒占比不到10%。 行业峰会那边又给出"接近30%"。两组都不算错,口径不同——前者看传统流通盘子的存量占比,后者把餐饮、即时零售、山姆盒马这些新增量算了进去。数字可以吵,你不需要站队,需要的是下单前看懂瓶上的两行字。知乎
第一行,甜度。干型、半干、半甜、甜型,法语瓶标常见Sec、Demi-Sec、Moelleux。白葡萄酒的"甜酸梯度"比红葡萄酒的"浓淡"重要得多:从微醺甜水直接跳到新西兰长相思,是新手翻车率最高的动作。
第二行,灌装地。因为国内干白产能不足,王朝、长城等企业已经开始进口新西兰散酒在国内灌装。灌装酒不是假酒,但它该按散酒灌装的成本定价;同一句"来自新西兰的长相思",原瓶进口和国内灌装的价格锚点完全不同。看背标"原产国:新西兰、灌装地/生产商:中国某酒业",再决定付不付原瓶的溢价。
新手会踩的三个坑,社区已经替你踩过一遍
把近半年小红书、微博、抖音的白葡萄酒帖评论区拢一拢,翻车集中在三处,这里只归纳共性、不点名定罪任何单一产品:
坑一:梯度跳档。“第一口确实问号(酸的葡萄酒)”“冰镇了也很酸,加冰后果然好入口很多”——马尔堡长相思高酸是常态,不正常的是拿它当第一瓶。社区自己趟出来的路线是:莫斯卡托小甜水(5%~8%vol)→ 德国雷司令(Kabinett半甜档)→ 再试干白。
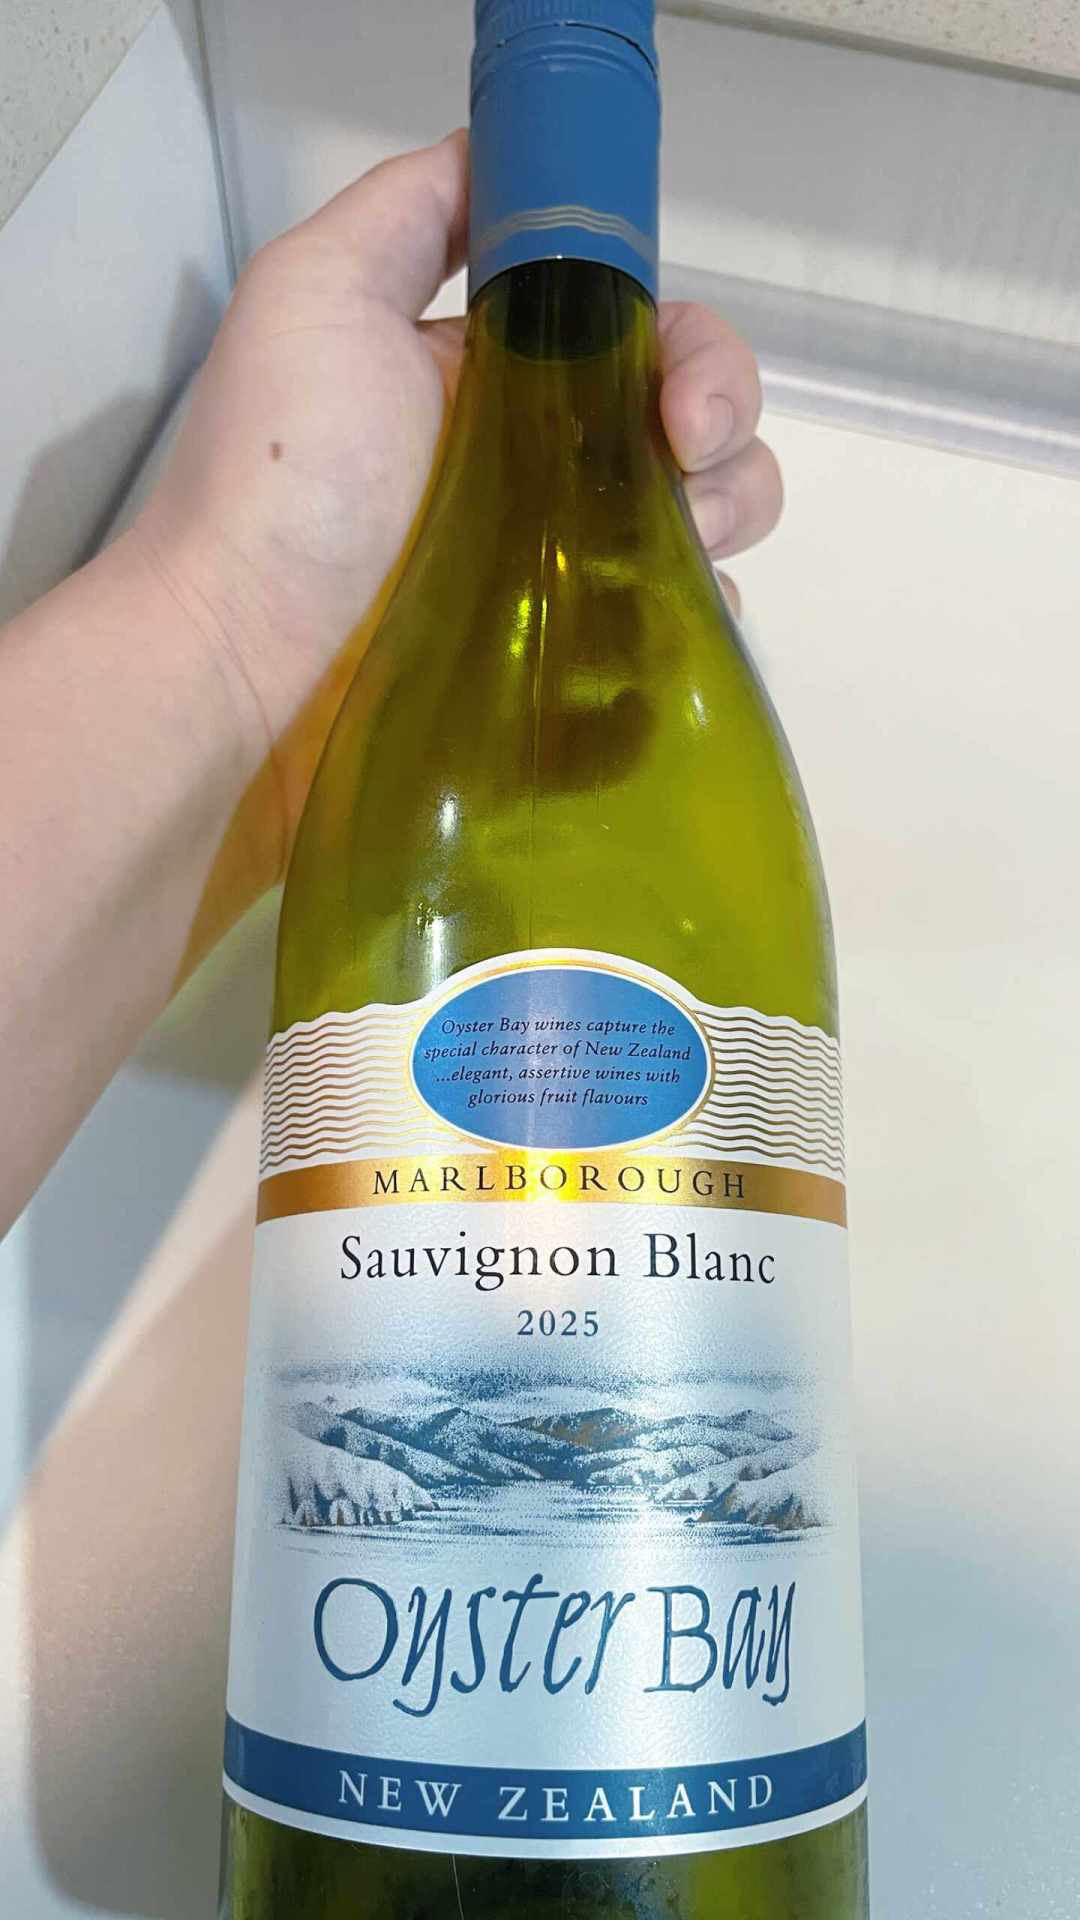
坑二:还原味和"快递刚到的酒"。“刚开封一股二氧化硫的臭鸡蛋味,醒一醒玫瑰香就出来了”——这是还原反应,醒酒或换杯通常能回来;另一类是高温运输后的年轻酒,“快递刚送来打开闻着很冲”,到站先直立阴凉处静置两三天再开。开瓶即判死刑,是最常见的冤枉钱。
坑三:为风向买单。“云雾之湾跌落神坛”“某某雷司令踩雷"的帖子下面,赞最高的评论永远是"我也买了,同样失望”;也有反例,山姆99元的Filgate雷司令被平价党盖章"结构感很强"。60~100元这段是有真货的,但请按品种、灌装地和年份判断,别按"风大"判断。另外记住一条和白葡萄酒囤酒有关的常识:百元内干白是为新鲜喝的,1~2年内喝完,双11别整箱囤白,看年份挑2024、2025,家里冰箱里放几瓶,比仓库里码一箱值钱。
双11下单清单:按口味路线走,不按榜单走
原本嗜甜、怕苦(对,就是那8873赞的人群):走莫斯卡托、雷司令半甜线,50~100元区间够用,先别碰干白。
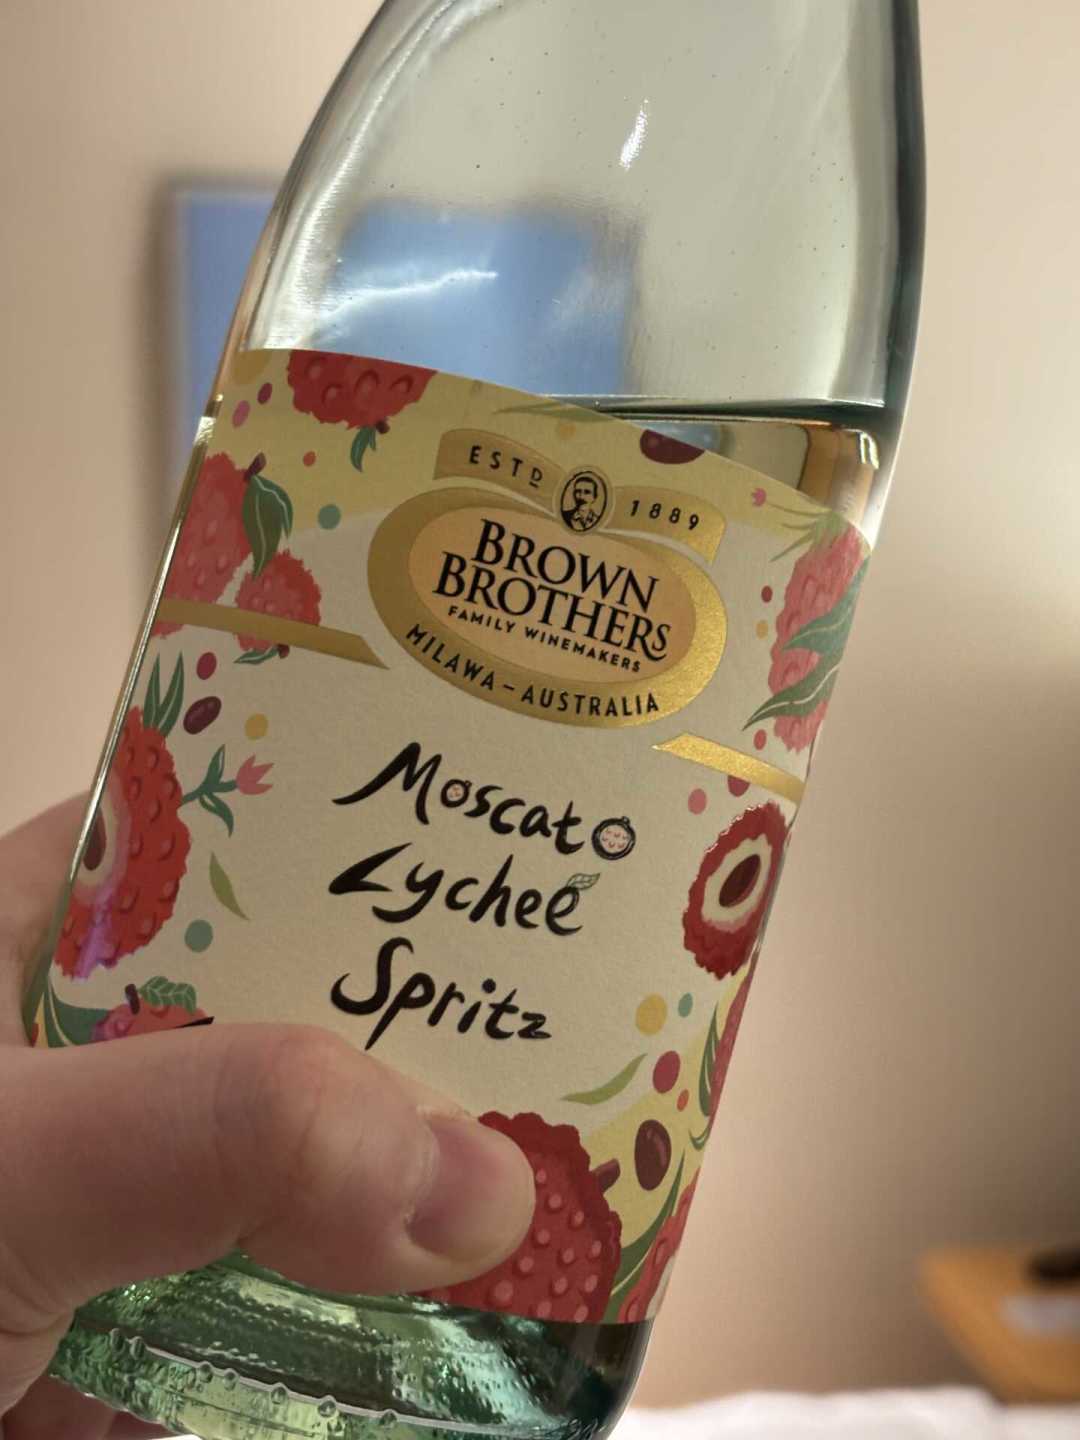
想要"赶趟"又怕酸:从半干起步,冰到8~10℃,太酸就加冰——这是社区自己发明的解法,不丢人,还省试错钱。
主要配海鲜、家常菜、火锅清汤锅:高酸干白(长相思、白诗南)是正解,原瓶或国内灌装都看价格,60元档灌装款就够用。
原本是啤酒、Highball人群:按冰柜逻辑直接平移,冰镇干白替代啤酒,预算50~90元。
最后一步,下单前三个动作:看甜度词,看"灌装地/生产商"那行字,看年份。三项有一项对不上还卖在百元以上的,先加购、不下单。
值得继续盯的信号:张裕四季度会不会继续"以费用换动销"——它决定这轮白葡萄酒价格战打到多深;散酒灌装量继续爬升的话,"新西兰"标签会进一步分层;以及双11之后,冰柜的60元价格带守不守得住——那才是白葡萄酒到底有没有变成日常饮品的真正晴雨表。