









3
2
60万家现制饮品店围剿之下,含糖汽水免费送都没人要
2026-10-10 10:17:31
0点赞
0收藏
0评论
年轻人没有戒糖,糖只是搬了家。
今年夏天,含糖饮料的疲软,几乎刷满消费行业的各类分析版面。马上赢2026年二季度线下零售监测显示,饮料类目销售额同比下降11.78%,在所有大类里垫底;汽水下滑12.23%,即饮果汁下滑14.84%,有糖即饮茶下滑11.17%。江苏有超市老板提到一件很直观的事:就算含糖汽水搞活动免费送,不少顾客都会问,能不能换成矿泉水。
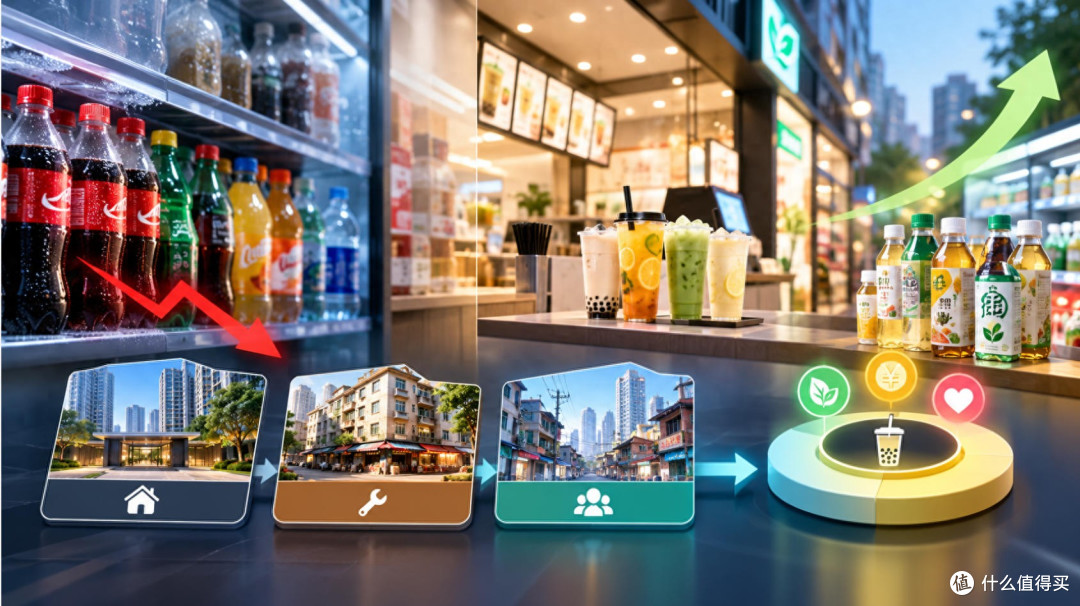
不少媒体把这一轮行业下滑总结成一句话:年轻人健康意识觉醒,集体戒糖,无糖时代正式到来。
但犇势商业观察认为,这个说法只看到了一半真相。
糖分消费并没有消失,只是换了渠道被消耗。如果从业者简单把销量下滑全部归因为全民戒糖,很容易踩坑,把品牌转型的方向押错。
一、冰柜里的糖在退,柜台前的糖在排队
我们先看一组对照数据。一边是含糖汽水的败退:城市人均碳酸饮料年消费量从2019年的28.7升降到2026年的22.3升,降幅22.3%,其中18至35岁核心消费群体降幅超过30%(来源:行业公开报道援引消费监测数据)。太古可口可乐2026年半年报显示,内地常规含糖碳酸饮料销量下降11%。
另一边是现制饮品的密度:截至2026年中,全国在营奶茶店超过37万家,咖啡店超过22万家(来源:南方+报道援引窄门餐眼数据),合计逼近60万家,几乎每条商业街上都有一家。
都说年轻人在戒糖,可这近60万家现制饮品门店,并没有跟着瓶装汽水一起遇冷。门店还在跑,行业价格战打得热火朝天。
更关键的是价格带。现制柠檬水、低价冰美式和现制茶饮的价格一点点往下走,已经和便利店里的瓶装饮料处在同一个区间。过去瓶装可乐的两大优势,随处可得和便宜,正被街对面的现制门店一格一格拆掉。消费者放弃的也不是糖。同样花钱,为什么不买一杯现做的?
换个角度看,含糖饮料的真实处境,是糖的消费从一个渠道挪到了另一个渠道,整个大盘里的甜味摄入并没有等比例消失。
这笔账,不能只算在健康头上。把渠道截胡讲成健康觉醒,是这场叙事里一次彻底的偷换。
还有一组数据,把这件事说得更透。欧睿2026年上半年数据显示,碳酸饮料整体销量同比上涨4.3%,但全部增量由无糖产品贡献,含糖产品持续萎缩;无糖碳酸在碳酸赛道里的占比已攀至41.2%,较两年前提升超7个百分点。两套数据摆在一起,也能看出市场的真实走向:消费者没有抛弃碳酸这个口感。
抛弃的,是冰柜里那瓶含糖的。
终端的库存也在说话,《新经销》线下调研显示,今夏含糖碳酸饮料经销商旺季库存周转周期,从往年的常规30天拉长到60至90天。国家统计局口径,2026年上半年全国规模以上饮料产量同比下滑0.5%,是近五年来首次出现半年度产量下滑。需求侧的退潮,已经传导到仓库里。
二、控糖成了奶茶的选项,戒糖成了文案
有人会反驳:奶茶也能选三分糖、不另外加糖,年轻人确实在控糖。
上海检测机构的数据不支持这个画面。上海市疾控中心课题组曾对13个品牌销量前三的122款现制奶茶做营养检测:标称不额外加糖的茶饮,总糖含量中位数仍有3.40克/100毫升,93.3%超过瓶装无糖标准线;标称三分糖的中位数4.97克/100毫升,47.4%超过瓶装低糖线。上海市消保委的比较试验更直接:27件正常甜奶茶样品平均含糖33克/杯,峰值62克/杯,按每块方糖约4.5克折算,一杯顶7块方糖,顶格的一杯约13块。
《中国居民膳食指南(2022)》的建议是成年人每天添加糖摄入不超过50克,能压到25克以下更好。也就是说,一杯正常糖奶茶,一天的配额一次性用完。
奶茶行业当然没有拒绝健康,它做了一件更聪明的事:把健康做成了自选配置。糖度、冰度、小料全部参数化,你选三分糖,它就给你三分糖的甜;你想放纵,全糖照旧。控糖从一种生活方式,变成了点单页面上的一个勾选项。有意思的地方是,选择的自由变大之后,甜味消费的场景反而更多了。
头部品牌甚至把控糖当卖点来卷。2024年6月,喜茶发布果茶控糖宣言,宣布展开控糖计划,向消费者承诺轻负担;同期各平台的数据也在烘托气氛,外卖平台少糖关键词的搜索量一度激增901%,社交媒体上的控糖笔记超过百万篇。搜索在涨,奶茶店的生意也在涨,两件事同时发生,说明控糖在这里更像一个流量入口,不是一杯饮料的告别仪式。
上海市卫健委2024年推行的饮料营养选择分级里还有一个耐人寻味的细节:可口可乐被定为C级,而不少现制奶茶在标准糖下同样是C级,果奶茶同加甚至到D级。分级试点品牌里的霸王茶姬就很有代表性:经典产品标准糖是C级,选微糖或不另外加糖,等级就升到B级。
同一杯奶茶,糖度动一动,健康等级就换一档。一边是被贴上不健康标签、销量下滑的瓶装汽水,一边是分级同级、生意红火的现制茶饮。健康的旗号挂在了谁头上,细看下来,更多是渠道话语权的问题,不是含糖量的问题。
三、连无糖茶龙头,都回头做回了有糖
再看这场叙事的另一个支柱:无糖茶的爆发。
无糖即饮茶确实是二季度仅有的保持双位数增长的细分品类,线下销售额同比增长16.10%(来源:马上赢2026年二季度线下零售监测)。但把时间轴拉长看,农夫山泉茶饮料板块的增速是逐年回落的:2023年超83%,2024年约32%,2025年29%。高速增长期已过,无糖茶正在回归一门普通的存量生意。
龙头品牌的产品动作,其实更能看出市场的真实走向。2025年,农夫山泉在东方树叶之外推出了有糖的冰茶新品,重新杀回含糖茶市场,无糖茶市占率排头的公司,主动把有糖产品线补了回来。糖要是真被消费者嫌弃成这样,这个动作就说不通了。
供给端的动作同样密集。无糖茶新品上市量从2022年的93款激增至2023年的157款,2024年春季糖酒会上,老牌劲旅、跨界新贵、地方品牌一齐抢滩。一个真正由健康信仰驱动的市场,不会在两年里挤进来这么多分蛋糕的人;挤进来的人越多,说明这越像一门谁都能试一把的生意。
回头看无糖茶自己的打法,也处处是价格逻辑而非健康逻辑。今夏广州便利店里,淳茶舍2.99元秒杀,三得利桂花乌龙3.9元;多款热销SKU均价低于市场中位价,行业把无糖茶定位成水替,按每100毫升单价算已无限接近瓶装水。
做过快消的人都清楚,冰柜里的位置从来是抢出来的。东方树叶守住地位靠的也不是健康话术,是1.5L大规格、开盖有奖这些渠道打法。2026年上半年,农夫山泉茶饮料收益131.22亿元,占总营收比重进一步升到44.2%。这个增长曲线的斜率,和任何一个拼性价比的品类没有区别。消费者拿起一瓶东方树叶,优先级排在前面的未必是健康,可能是比水好喝,比奶茶便宜,比汽水不腻。
健康只是这场叙事里的台词。价格和口感,才是消费者掏钱时真正在算的账。在犇势商业观察看来,瓶装含糖饮料走到今天这一步,很大程度是输在同一条价格带上:口感被现制饮品压了一头。它又没能像无糖茶那样,找到便宜到让人无法拒绝的新位置。两头不占,衰退就是一道数学题。
四、给饮品人的三条判断
看懂市场背后真正的动因,品牌做决策才不容易跑偏。下面三条判断,做饮品生意的可以直接拿走。
先查渠道,再怪健康。销量下滑的品牌,头一件事是画出自己的渠道被谁截了胡。零食量贩店的厂家直供、即时零售的半小时达、社区底商的现制门店,每一个都在分走瓶子原本的出场机会。要是把账全算在健康觉醒头上,预算多半会押去改良配方,真正失守的阵地却在渠道。
糖度自选是产品基本功,不是营销噱头。现制饮品用参数化的甜度选择,把健康焦虑和甜味满足装进了同一杯产品。瓶装饮料做不到逐杯定制,但可以学它的思路:同一个产品线里,把低糖、有糖、代糖版本做成并列SKU,让不同的人各取所需,别把宝押在单一配方上。
警惕拿无糖给自己续命的老品牌。无糖赛道增速在回落,头部在补有糖产品线,这时候才挤进无糖茶,面对的是东方树叶75%左右的市占率,和已经打起来的价格战。进场前先想清楚一件事:你能给出消费者放弃现有选择的理由吗?
最后结尾留一个问题:含糖饮料如果只是把价格降到与现制奶茶同一档,你会重新拿起它吗?评论区聊聊。
文/犇势商业观察 作者:远图学长
免责声明:本文为第三方商业观察文章,基于公开报道与公开数据撰写,所引数据均标注来源与口径,不构成任何投资建议或商业决策依据。文中涉及企业经营状况的表述以官方披露为准,如有出入以权威信息为准。文中含糖量数据为检测机构公开结果,仅作品类事实陈述,不构成任何健康或医疗建议。图片来源网络或由AI生成,如有侵权请联系删除。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





